Дипломная работа: Анализ внеоборотных активов (на примере ОАО "РЖД" (филиал - служба пути))
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
25
Выбор конкретных форм обновления отдельных групп операционных
внеоборотных активов осуществляется по критерию их эффективности. Так,
например, если в результате капитального ремонта отдельных видов основных
средств сумма будущей прибыли, генерируемой ими, будет ниже
ликвидационной их стоимости, обновление эффективней осуществлять путем
их замены новыми более производительными аналогами.
16
4.Определение стоимости обновления отдельных групп операционных
внеоборотных активов в разрезе различных его форм. Методы определения
стоимости обновления операционных внеоборотных активов
дифференцируются в разрезе отдельных форм этого обновления.
- Стоимость обновления операционных внеоборотных активов,
осуществляемого путем текущего или капитального ремонта, определяется на
основе разработки планового бюджета (сметы затрат) их проведения. При
подрядном способе осуществления ремонтных работ основу разработки
планового его бюджета составляют тарифы на услуги подрядчика, а при
хозяйственном способе – расходы организации калькулируются по отдельным
их элементам.
- Стоимость обновления операционных внеоборотных активов путем
приобретения новых аналогов включает как рыночную стоимость
соответствующих видов активов, так и расходы по их доставке и установке.
- Стоимость обновления операционных внеоборотных активов в
процессе расширенного воспроизводства определяется в процессе разработки
бизнес-плана реального инвестиционного проекта.
Итоговые результаты рассмотренных выше управленческих решений
позволяют сформировать общую потребность в обновлении операционных
внеоборотных активов организации в разрезе отдельных их видов и различных
форм предстоящего обновления.
16
Батьковский М.А., Булаева И.В., Мингалиев К.Н. Управление финансовым оздоровлением предприятия в
условиях экономического кризиса. // Менеджмент в России и за рубежом. – 2014. - №1. – С. 79-85.
26
1.3 Роль анализа в управлении внеоборотными активами предприятия,
технология и методы его проведения
По методике В.И. Стражева задачами анализа состояния и
эффективности использования основных производственных фондов являются:
установление обеспеченности предприятия и его структурных подразделений
основными фондами – соответствия величины, состава и технического уровня
фондов потребности в них; выяснение выполнение плана их роста, обновления
и выбытия; изучение технического состояния основных средств и особенно
наиболее активной их части – машин и оборудования; определение степени
использования основных фондов и факторов, на нее повлиявших; установление
полноты применения парка оборудования и его комплектности; выяснение
эффективности использования оборудования во времени и по мощности;
определение влияния использования основных фондов на объем продукции и
другие экономические показатели работы предприятия; выявление резервов
роста фондоотдачи, увеличения объема продукции и прибыли за счет
улучшения использования основных фондов.
17
Первым этапом анализа по методике В.И. Стражева является анализ
обеспеченности предприятия основными средствами. При этом необходимо
изучить, достаточно ли у предприятия основных фондов, каково их наличие,
динамика, состав, структура, техническое состояние, уровень производства и
его организация.
Н.П. Любушин считает, что при анализе следует учитывать законы
развития систем, так как каждый технологический этап или экономический
уклад имеет свои пределы роста, определения основных фондов
(технологических систем) определяется их «местом» на S-образной кривой
развития и положением товаров на рынке. Различные сочетания этих двух
параметров характеризуют вполне определенные отношения результатов и
затрат.
Анализ основных фондов по методике Н.И Любушина может
17
Завьялова З.М. Теория экономического анализа: Курс лекций. – М.: ФиС, 2016. - 208 с.
27
проводиться по нескольким направлениям, разработка которых в комплексе
позволяет дать оценку структуры, динамики и эффективности использования
основных средств и долгосрочных инвестиций.
18
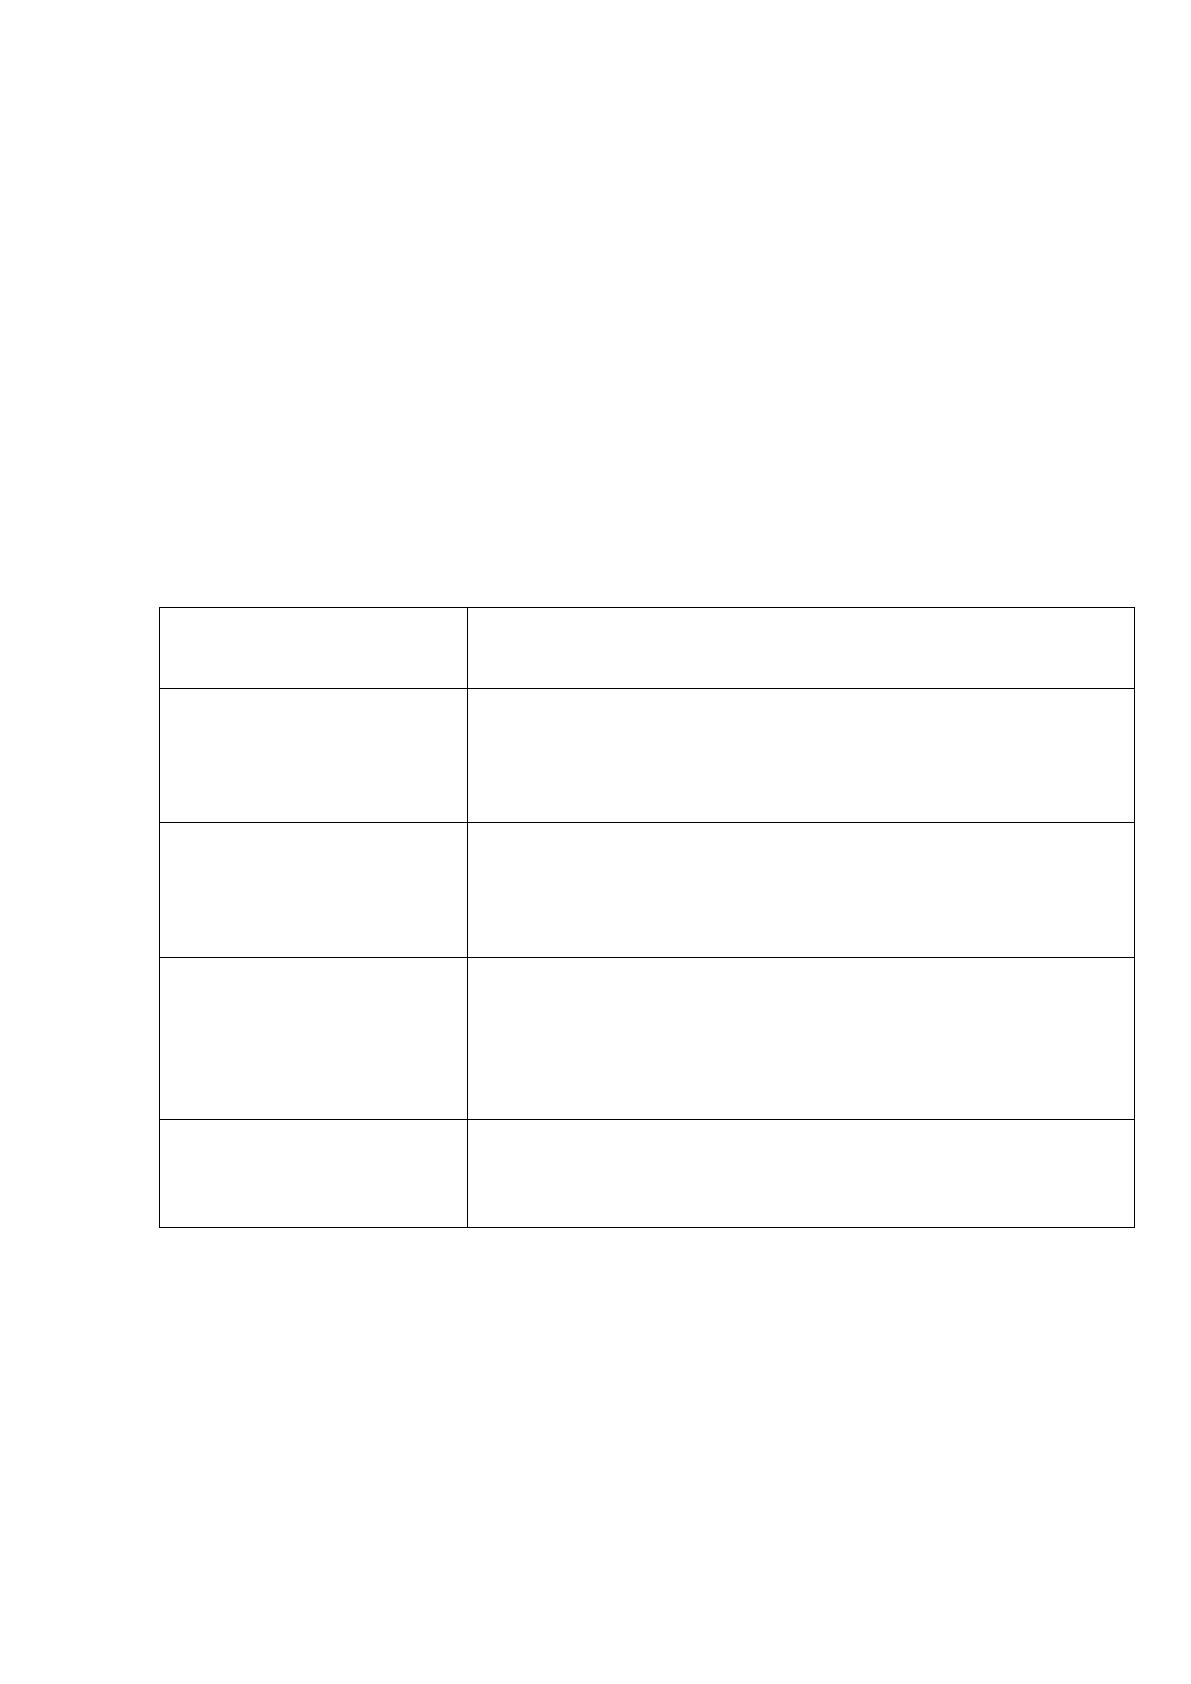
Основные направления (тематика) анализа основных средств и
соответствующие задачи, решаемые в рамках каждого направления,
представлены ниже.
Выбор направлений анализа и решаемых аналитических задач
определяется потребностями управления. Анализ структурной динамики
основных средств, инвестиционный анализ составляют содержание
финансового анализа. Оценка эффективности использования основных средств
и затрат по их эксплуатации относится к управленческому анализу, однако
четкой границы между этими видами анализа, как выше уже отмечалось, нет. В
этой главе подробно рассмотрим второе направление анализа основных средств
– анализ эффективности их использования.
Анализ затрат по содержанию и эксплуатации оборудования является
составной частью анализа себестоимости продукции.
Методика проведения анализа основных средств нацелена на выбор
наилучшего варианта их использования. Поэтому главными особенностями
анализа являются:
1) вариантность решений по использованию основных средств.
2) нацеленность на перспективу.
Перспективный анализ – основной вид анализа инвестиций, которому
должен предшествовать анализ имеющихся на балансе основных средств и
эффективности их использования.
19
Качество анализа зависит от достоверности информации, то есть от
качества постановки бухгалтерского учета, отлаженности системы и
регистрации операций с объектами основных средств, точности отнесения
18
Цику Б.Х. Финансовый менеджмент [Электронный ресурс]: учебное пособие/ Цику Б.Х., Кушу С.О.—
Электрон. текстовые данные.— Краснодар: Южный институт менеджмента, 2015.— 68 c.— Режим доступа:
http://www.iprbookshop.ru/10309.— ЭБС «IPRbooks»
19
Савчук В.П. Стратегия и Финансы [Электронный ресурс]: базовые знания для руководителей/ Савчук В.П.—
Электрон. текстовые данные.— М.: БИНОМ. Лаборатория знаний, 2012.— 309 c.— Режим доступа:
http://www.iprbookshop.ru/6513.— ЭБС «IPRbooks»
28
объектов к учетным классификационным группам, достоверности
инвентаризационных описей, глубины разработки и ведения регистров
аналитического учета.
Среди экономистов нет единого мнения о составе активной части
фондов. В большинстве отраслей промышленности к активной части фондов
принято относить машины и оборудование (силовые и рабочие машины и
оборудование, измерительные и регулирующие приборы и устройства,
лабораторное оборудование, вычислительную технику, прочие машины и
оборудование), а также транспортные средства.
Таблица 1
Основные направления и задачи анализа основных средств
Основные
направления
(тематика) анализа
Задачи анализа
Анализ структурной
динамики основных
средств
Оценка размера и структуры вложений капитала в
основные средства
Определение характера и размера влияния изменения
стоимости основных средств на финансовое положение
предприятия и структуру баланса
Анализ
эффективности
использования
основных средств
Анализ движения основных средств
Анализ показателей эффективности использования
основных средств
Анализ использования времени работы оборудования
Интегральная оценка использования оборудования
Анализ
эффективности
затрат по
содержанию и
эксплуатации
оборудования
Анализ затрат на капитальный ремонт
Анализ затрат по текущему ремонту
Анализ взаимосвязи объема производства, прибыли и
затрат по эксплуатации оборудования
Анализ
эффективности
инвестиций в
основные средства
Оценка эффективности капитальных вложений
Оценка эффективности привлечения займов для
инвестирования
Пассивную часть фондов образуют здания и сооружения, а в отдельных
отраслях промышленности (нефтедобывающей, газовой, электроэнергетике)
сооружения входят в состав активной части фондов. В дальнейших расчетах по
анализируемому предприятию активной части фондов. В дальнейших расчетах
по анализируемому предприятию к активной части фондов отнесены стоимость
машин и оборудования, которая непосредственно влияет на рост выпуска
29
продукции, повышение производительности труда и определяет динамику
фондоотдачи.
Повышение удельного веса активной части фондов способствует росту
технической оснащенности, увеличению производственной мощности
предприятия, возрастанию фондоотдачи. В то же время немаловажна роль и
пассивной части основных фондов, поскольку отсутствие нормальных условий
труда приводит к болезням, травматизму, текучести кадров, снижению
производительности труда. Помимо этого, целесообразно иметь определенную
долю производственных основных фондов других отраслей и
непроизводственных, которые способствуют расширению сферы услуг,
оказываемых работникам предприятия, улучшают их благосостояние, что в
свою очередь влияет на рост эффективности производства.
20
Наиболее полно показатели, характеризующие движение и состояние
основных фондов, рассмотрены в методике В.И. Стражева.
По его мнению, обобщающую оценку движения основных фондов дают
коэффициенты обновления, выбытия, прироста и воспроизводства, которые
также характеризуют техническое состояние основных средств.
Коэффициент обновления (Ко) отражает интенсивность обновления
основных фондов и исчисляется как отношение стоимости вновь поступивших
за отчетный период основных средств (Фп) и их стоимости на конец этого же
периода (Фк):
Ко = Фп / Фк. (2)
Коэффициенты обновления целесообразно рассчитывать по основным
фондам, промышленно-производственным, активной их части, отдельным
группам промышленно-производственных основных фондов и основным видам
оборудования. Их также можно рассчитывать отдельно по всем наступившим
основным фондам и отдельно по введенным в действие. В последнем случае
такой коэффициент следует назвать коэффициентом ввода (Кв).
При проведении анализа необходимо сравнить коэффициент обновления
20
Ивашковская И.В. От финансового рычага к оптимизации структуры капитала компании // Управление
компанией. ― 2013. ― № 11. ― С. 23―35.
Источник: https://baza.diplomsite.ru/previewfile/2842