Дипломная работа: Антикризисное финансовое управление предприятием при угрозе банкротства на примере ООО "Стройкомпонаж"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
51
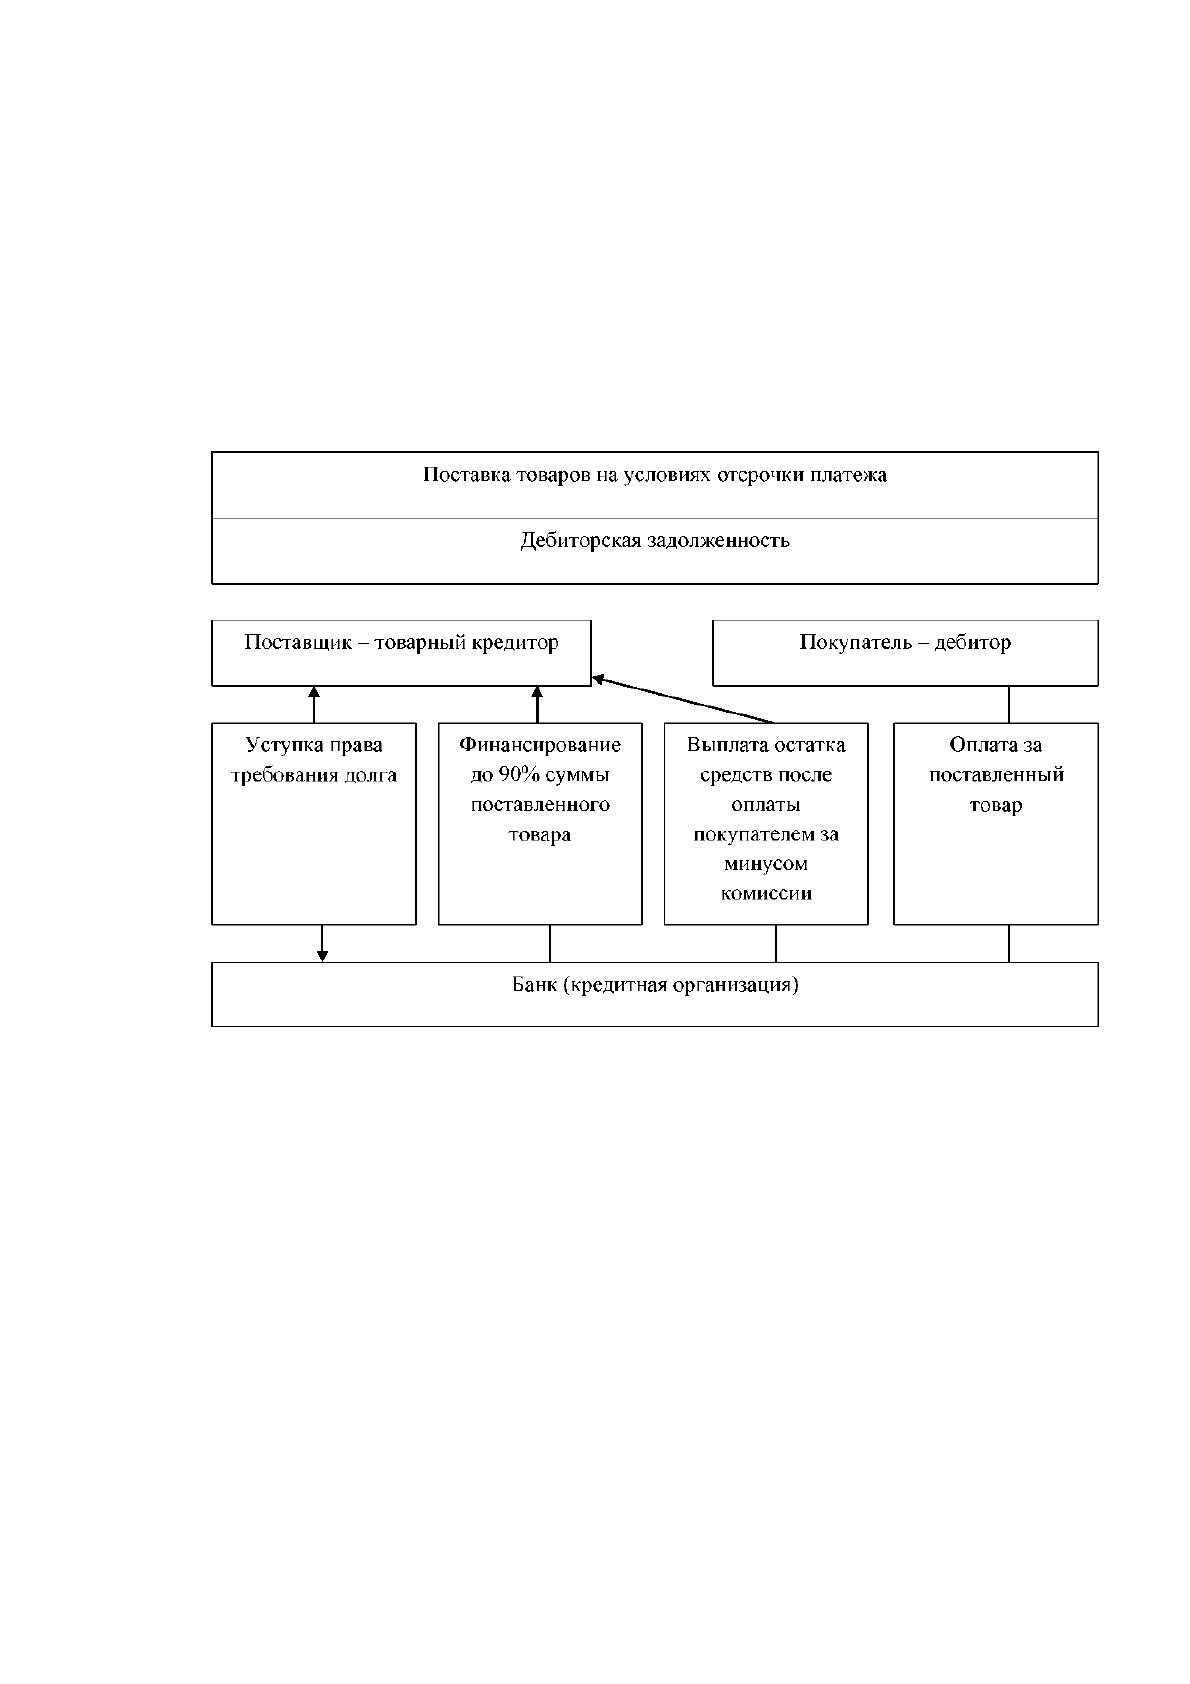
Для ООО «Стройкомпмонтаж» рассмотрим факторинговые операции как
один из способов возможного привлечения денежных средств, для оплаты
собственных долгов. Реализуя факторинг через договор финансирования с
кредитным учреждением под уступку прав требования. В отличие от уступки
права требования факторинг предусматривает, что покупка требования может
быть осуществлена исключительно за счет встречного представления денежных
средств (рисунок 2).
Рисунок 2. Процедура факторинга
Осуществив отгрузку продукции с отсрочкой платежа, документы по
поставке передаются кредитной организации, выплачивающей денежные
средства от 60 до 90% суммы поставки. Размер суммы зависит от величины
сделки и рисков, которые связанны с работой клиента.
Отрицательным моментом факторинговой операции является только
дополнительные расходы продавца, связанные с продажей продукции, а также
уплату прямых контактов с покупателями в процессе осуществления им
платежей.
52
Определить эффективность факторинговой операции предприятию -
продавцу можно сравнивая уровень расходов по данной операции со средним
уровнем процентной ставки по краткосрочному банковскому кредитованию.
Чтобы ускорить оборачиваемость дебиторской задолженности и
перевести ее в более ликвидные активы, общество может провести продажу
дебиторской задолженности на сумму 426857 тысяч рублей (величина
сомнительной дебиторской задолженности на конец анализируемого периода)
на таких условиях:
- комиссионная плата за осуществление факторинговой операции
взимается банком в размере 0,5% от суммы долга и 50 рублей комиссионный
сбор;
- банк предоставляет ООО «Стройкомпмонтаж» кредит в форме
предварительной оплаты его долговых требований в размере 75% от суммы
долга;
- процентная ставка за предоставляемый банком кредит составляет 16%
в год;
- средний уровень процентной ставки на рынке денег составляет 18%
в год.
Исходя из этих данных, в первую очередь определим дополнительные
расходы предприятия по осуществлению факторинговой операции:
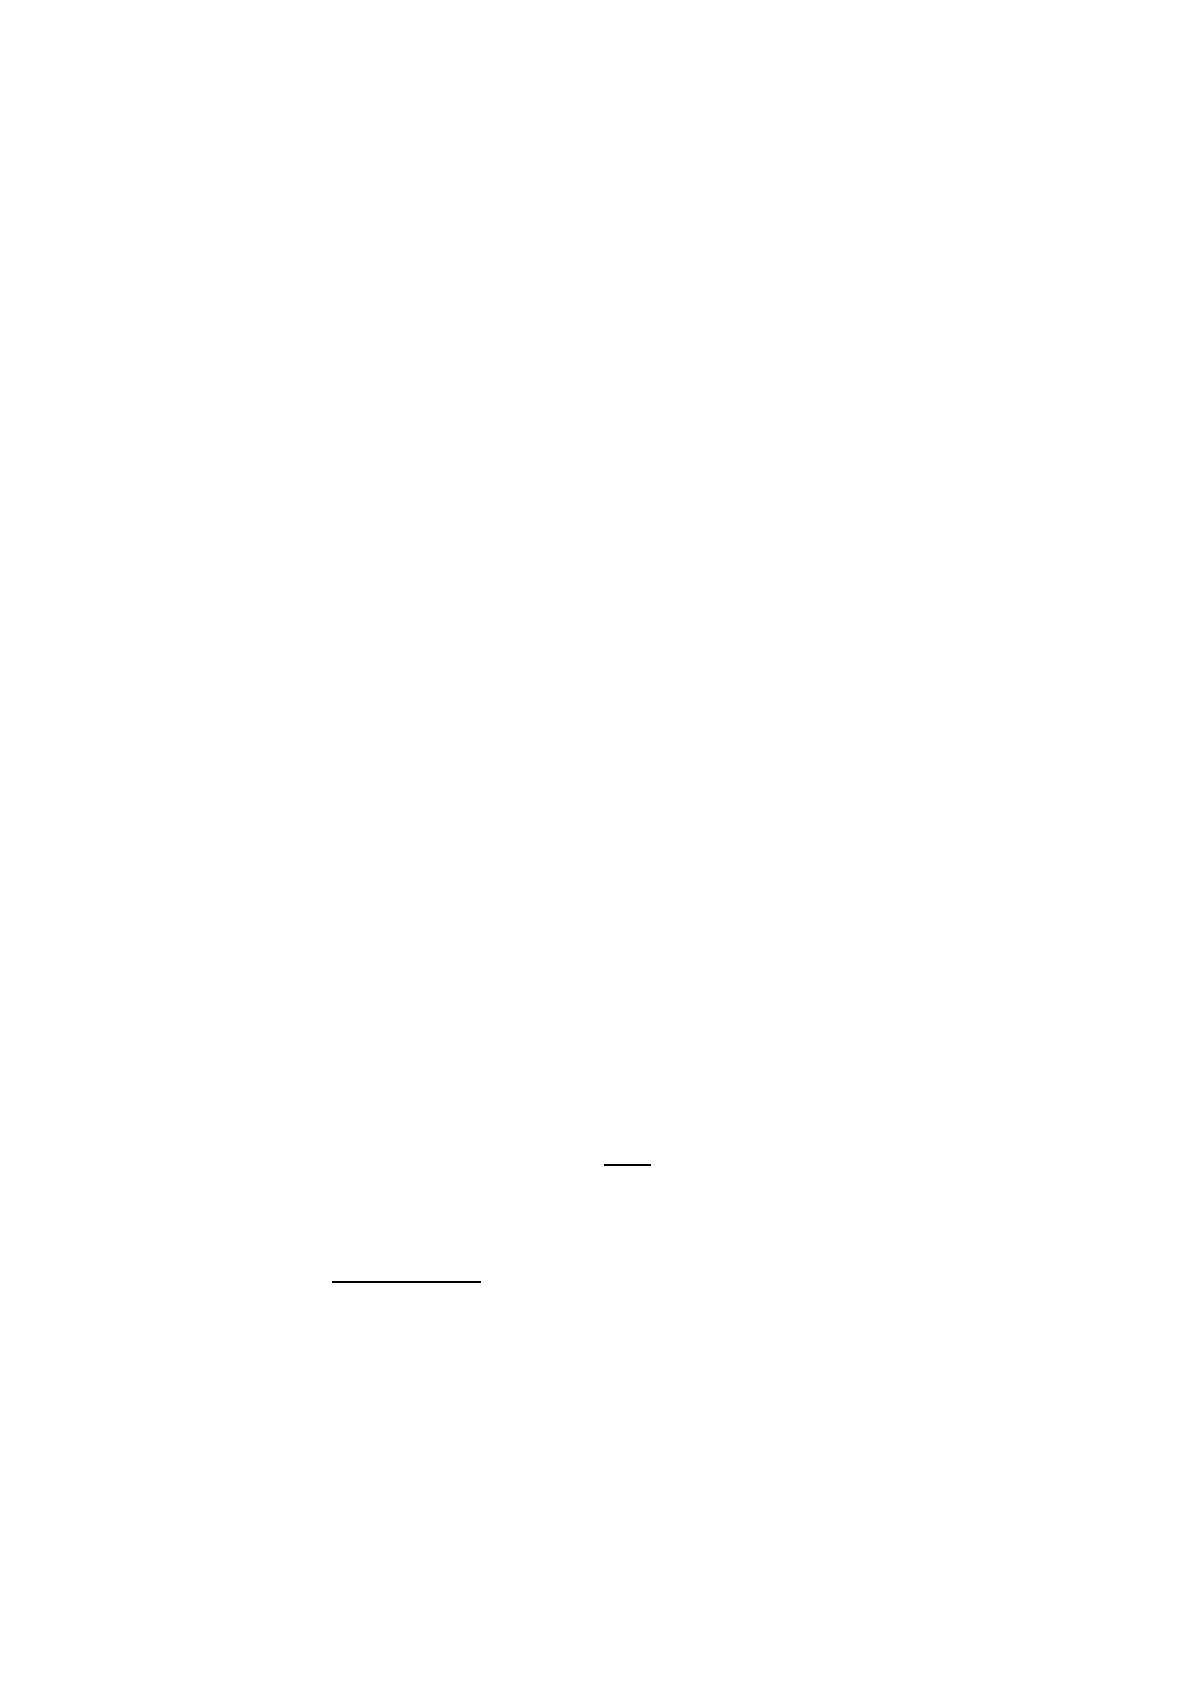
а) комиссионная плата:
б) плата за пользование кредитом:
Пкр
Итого расходы на осуществление факторинговой операции:
Рф = 2784,7 + 65567,2 = 68 351,9 рублей.
Прибыль от проведенной операции составит:
Пф = 546939 - 68351,9 = 478 587,1 рублей.
53
С учетом рассчитанной суммы дополнительных расходов определим их
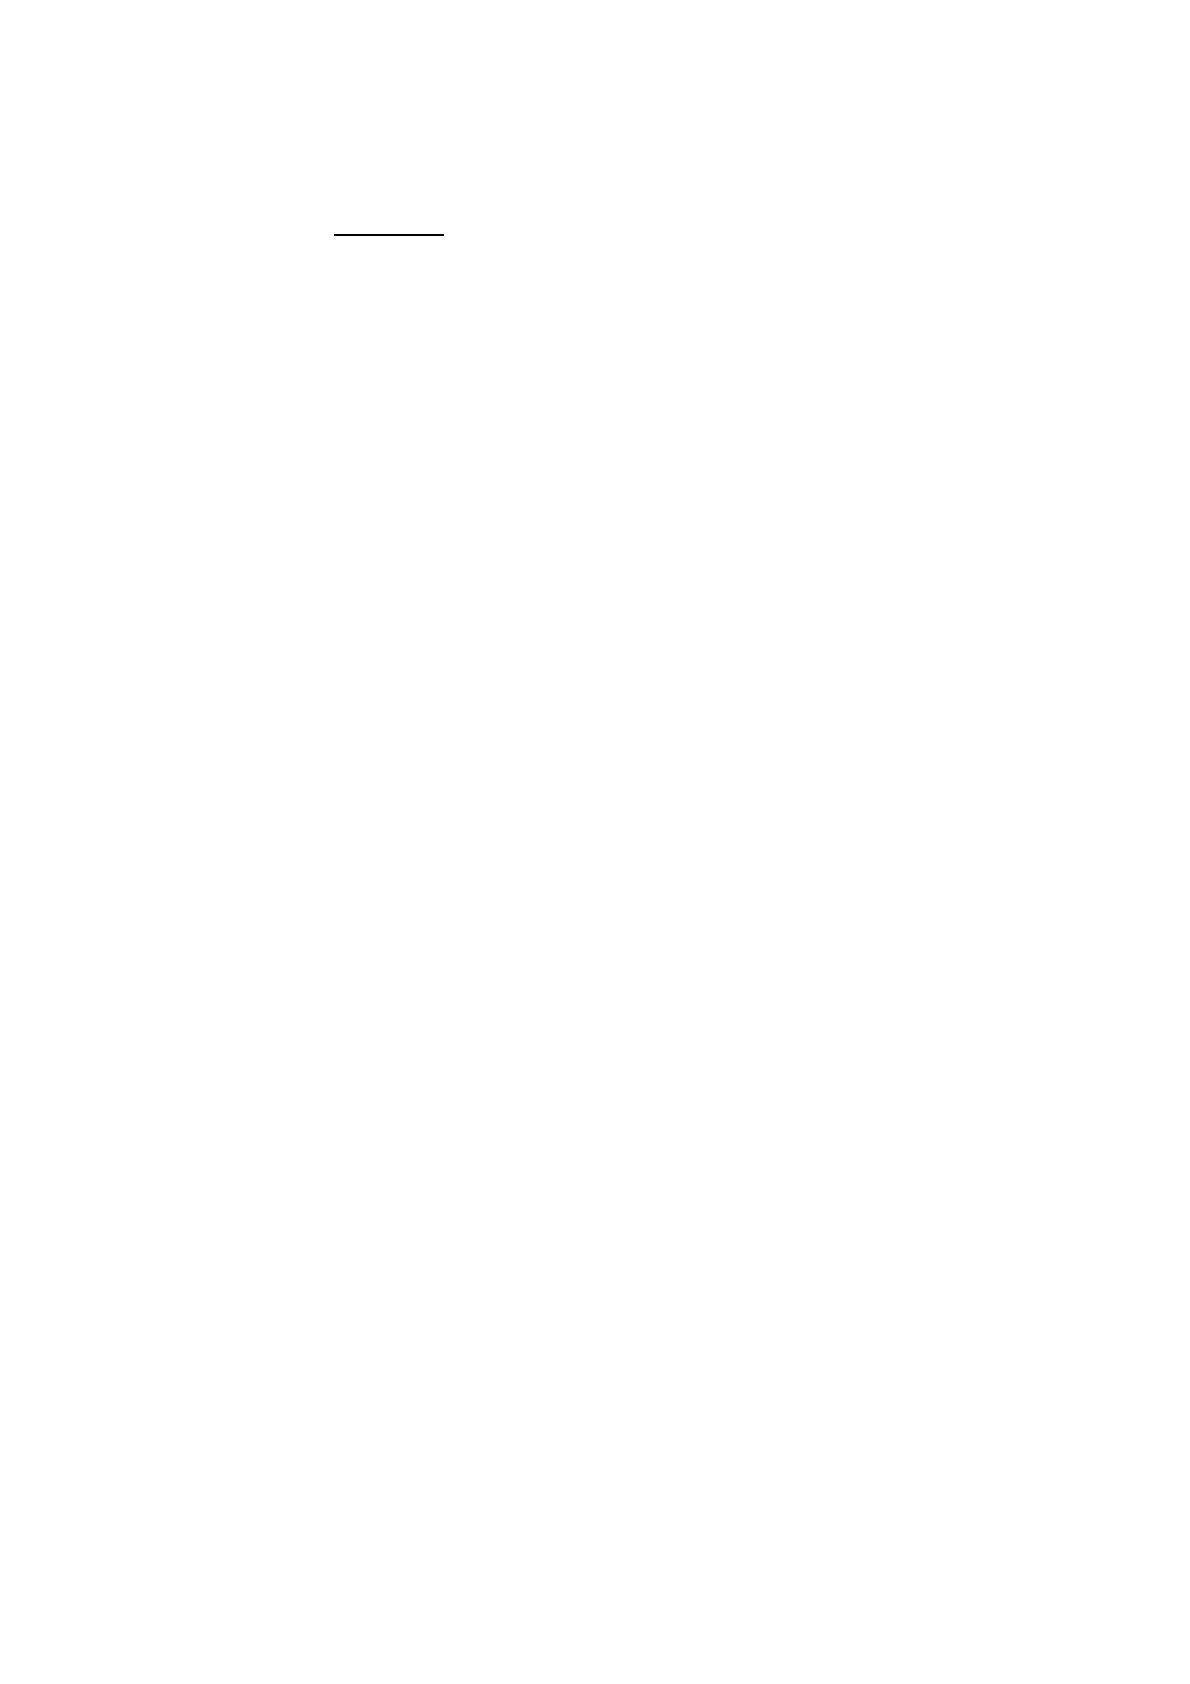
уровень по отношению к дополнительно полученным денежным активам:
Удоп=
Если сопоставить полученный показатель со средним уровнем
процентной ставки на рынке денег, мы увидим, что выполнение факторинговой
операции для ООО «Стройкомпмонтаж» выгоднее получения финансового
кредита на период оплаты долга покупателем продукции.
Таким образом, усиление работы по взысканию дебиторской
задолженности позволит оптимизировать ее размер, состав и ускорить период
погашения. В результате этой работы повышается доля денежных средств,
ускоряется оборачиваемость оборотных средств, растет обеспеченность
собственными оборотными средствами; ускоряется оборачиваемость
дебиторской задолженности. Внедрение мероприятий и их использование
позволят ООО «Стройкомпмонтаж» повысить результаты операционной и
внереализационной деятельности и улучшить свое финансовое состояние и
повысить уровень конкурентоспособности.
Так как позитивным условием экономической стабильности считается
наличие источников формирования резервов, а негативным условием - величина
резервов, то в таком случае главными методами выхода из неустойчивого и
кризисного финансового состояния станут: расширение способов формирования
резервов и оптимизация их структуры, также и аргументированное сокращение
уровня резервов. Достичь этого возможно с помощью ниже представленных
методов:
- увеличить реальный собственный капитал за счет увеличения размера
уставного фонда, как и с помощью накопления нераспределенной прибыли;
- создать финансовую политику организации, позволяющую данной
организации привлечь как краткосрочные, так и долгосрочные заемные
54
средства, но в то же время необходимо поддерживать оптимальное
соотношение между собственным и заемным капиталом;
- пересмотреть средневзвешенные величины запасов материалов на
складах на день, неделю, месяц. Сокращение уровня резервов осуществляется
вследствие планирования остатка запасов, а также реализации
неиспользованных товарно-материальных ценностей. Как правило, большой
объем запасов оказывает влияние на кредиторскую задолженность, что в свою
очередь является негативным моментом для организации.
Статьи 28 и 29 Федерального закона № 14-ФЗ «Об обществах с
ограниченной ответственностью» регламентируют распределение прибыли
общества между его участниками. Однако законодательство РФ не
устанавливает, какой либо перечень целей, то есть на что может быть направлена
чистая прибыль общества. Поэтому собрание участников общества обладает
возможностью распределять чистую прибыль общества на различные цели,
которые не противоречат законодательству РФ.
Как правило, организации за счет чистой прибыли:
- выплачивают дивиденды;
- создают фонды (инвестиционный фонд, фонд накопления, фонд
потребления, социальный фонд и др.);
- осуществляют отчисления в резервный капитал;
- увеличивают уставный капитал (в случае, если в Уставе такая
возможность предусмотрена);
- и другое.
Для реализации предложения по увеличению собственного капитала
необходимо на собрании учредителей внести изменения в устав предприятия и
предусмотреть ежегодное отчисление части средств в резервный капитал и на
увеличение уставного капитала.
Четкого регламентированного порядка создания фондов для общества с
ограниченной ответственностью законодательством РФ не
предусмотрено, в связи, с чем предлагается внесение в Устав предприятия
55
следующих изменений.
Следовательно, чтобы законно обосновать направление
нераспределенной прибыли в специальный фонд общества, его Устав требует
внесения дополнений, которые касаются:
а) возможности создать обществом такой фонд;
б) сроков направления прибыли в фонды (ежеквартально, раз в полгода
или раз в год);
в) размеров отчисляемой прибыли.
Если подобное решение было бы принято в 2015 году и 5% от чистой
прибыли отчислено на создание специальных фондов, эта сумма составила бы 12
423,45 тыс. рублей (248 469 * 0,05 = 12 423,45).
В 2016 году эти средства были бы направлены на модернизацию
производства без привлечения кредита банка.
Рассчитаем сумму увеличения собственного капитала за три года:
- 2015 год: 248 469 * 0,05= 12 423,45 тыс. руб.;
- 2016 год: 308 131* 0,05= 15 406,55 тыс. руб.;
- 2017 год: 206 392 * 0,05= 10 319,6 тыс. руб.
Общая сумма увеличения собственного капитала составила:
12 423,45 + 15 406,55 + 10 319,6 = 38 149,6 тыс. руб.
Таким образом, собственный капитал на конец анализируемого периода
составил:
206 392 + 38 149,6 = 244 541,6 тыс. руб.
Изменение общей стоимости источников формирования имущества
произойдет за счет ликвидации долгосрочных и краткосрочных кредитов банка.
Соответственно собственный капитал сократился на эти суммы:
244 541,6 - 1 174 386 = -929 844,4 тыс. руб.
Изменение структуры пассива бухгалтерского баланса отражено в
таблице 12
Источник: https://baza.diplomsite.ru/previewfile/5472