Дипломная работа: Автоматизация процесса ведения документации и отчетности в ОАО «Бобруйсктранс»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
16
Целью методологии IDEF0 является построение функциональной схемы
исследуемой системы, описывающей все необходимые процессы с точностью,
достаточной для моделирования системы [12. стр. 100]
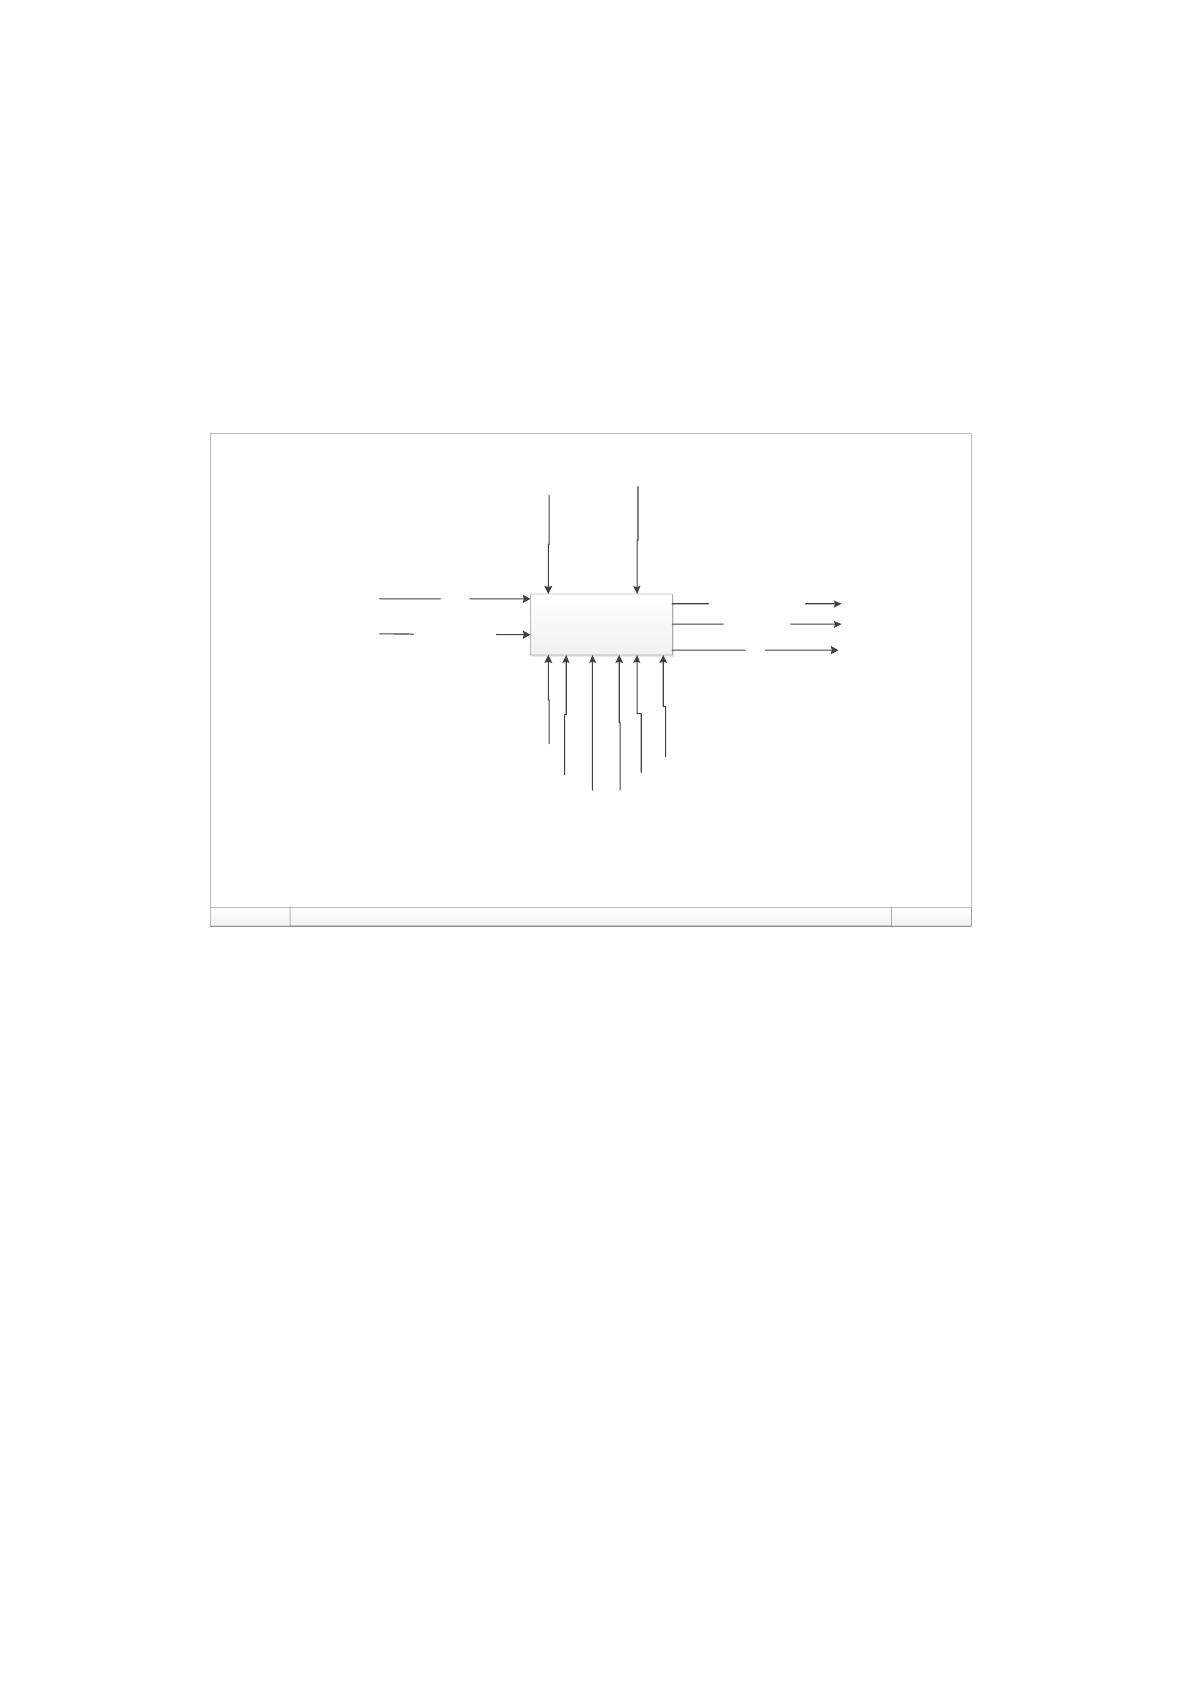
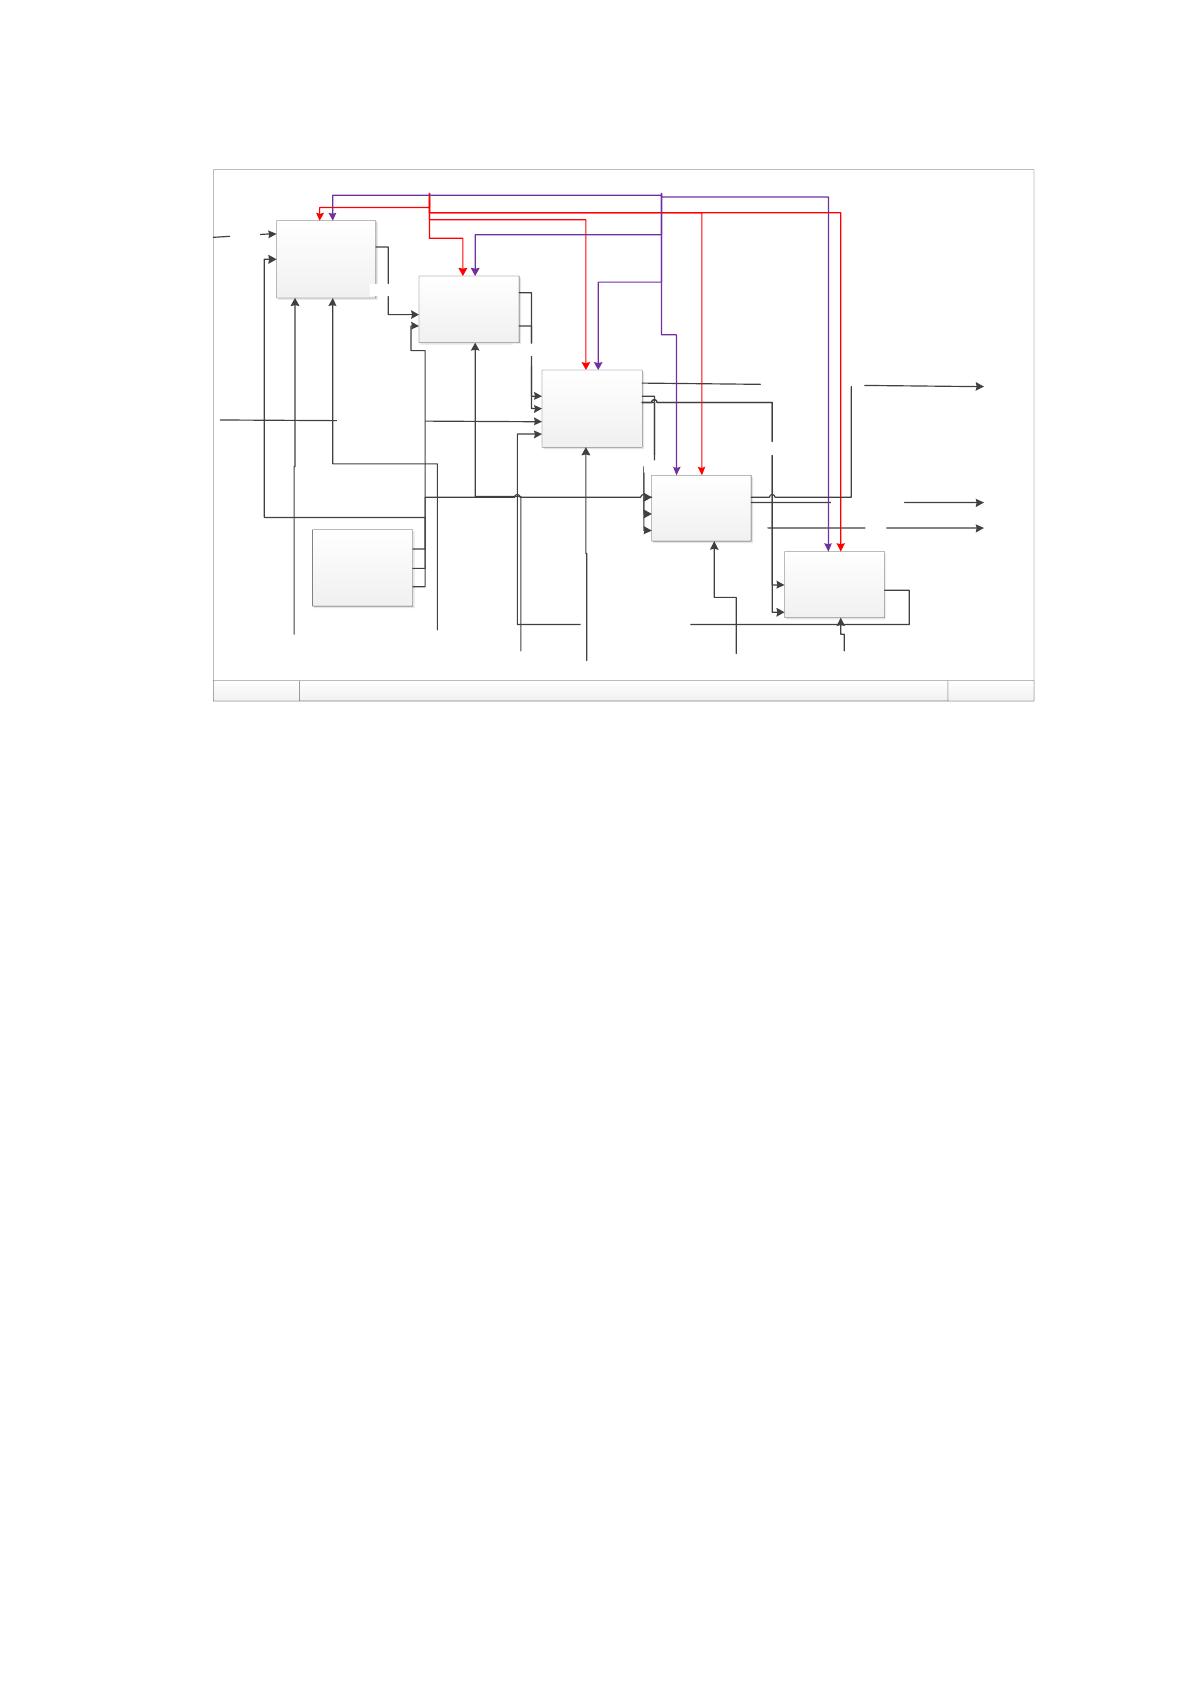
Работа предприятия представлена на контекстной диаграмме IDEF0
«Основные бизнес – процессы предприятия ОАО «Бобруйсктранс» (рисунок
1.4), ее декомпозиция [9]отображена на рисунке 1.5.
ЗАГОЛОВОК:УЗЕЛ: НОМЕР:А0 Основные бизнес – процессы предприятия ОАО «Бобруйсктранс
A0
Основные бизнес –
процессы предприятия ОАО
«Бобруйсктранс
Заявки
Денежные средства
Платежные документы
Перевозка груза
ТТН
Нормативная
документация
Должностные
инструкции
Планово-экономический
отдел
Юридический отдел
Директор Бухгалтерия
Транспортный отдел
Технический отдел
Рис. 1.4 Контекстная диаграмма «Основные бизнес – процессы
предприятия ОАО «Бобруйсктранс»
17
ЗАГОЛОВОК:УЗЕЛ: НОМЕР:А0 Основные бизнес – процессы предприятия ОАО «Бобруйсктранс
А1
Работа с
клиентами и
персоналом
A2
Юридическое
сопровождени
е
А3
Бухгалтерский
и финансовый
учет
А4
Управленческ
ий учет
А5
Транспортные
услуги
А6
Обслуживание
и ремонт
Заявки
Денежные средства
Договор
Согласованная заявка
Договор
Платежные документы
Перевозка груза
ТТН
ТТН
Акт выполненных работ
Заявка на ремонт
Платежные документы
Нормативная
документация
Должностные
инструкции
Планово-экономический
отдел
Юридический отдел
Бухгалтерия
Директор
Транспортный отдел
Технический отдел
Рис. 1.5 Декомпозиция контекстной диаграммы «Основные бизнес –
процессы предприятия ОАО «Бобруйсктранс»
1.2.2. Определение места проектируемой задачи в комплексе задач и
ее описание
В рамках разрабатываемой темы «Автоматизация процесса ведения
документации и отчетности в ОАО «Бобруйсктранс» определено наиболее
уязвимое место в организации деятельности предприятия. Таким бизнес -
процессом является ведение финансовой и бухгалтерской отчетности по учету
материалов, которая сопровождается ведением большого количества
документов. В процессе детализации работы бухгалтерии можно выделить
следующие основные бизнес – процессы:
Формирование доходов и расходов от оказания услуг;
Ведение расчетов с подотчетными лицами;
Ведение отчетности по поступлению и расходованию материальных
ценностей;
Составление бухгалтерской и финансовой отчетности.
18
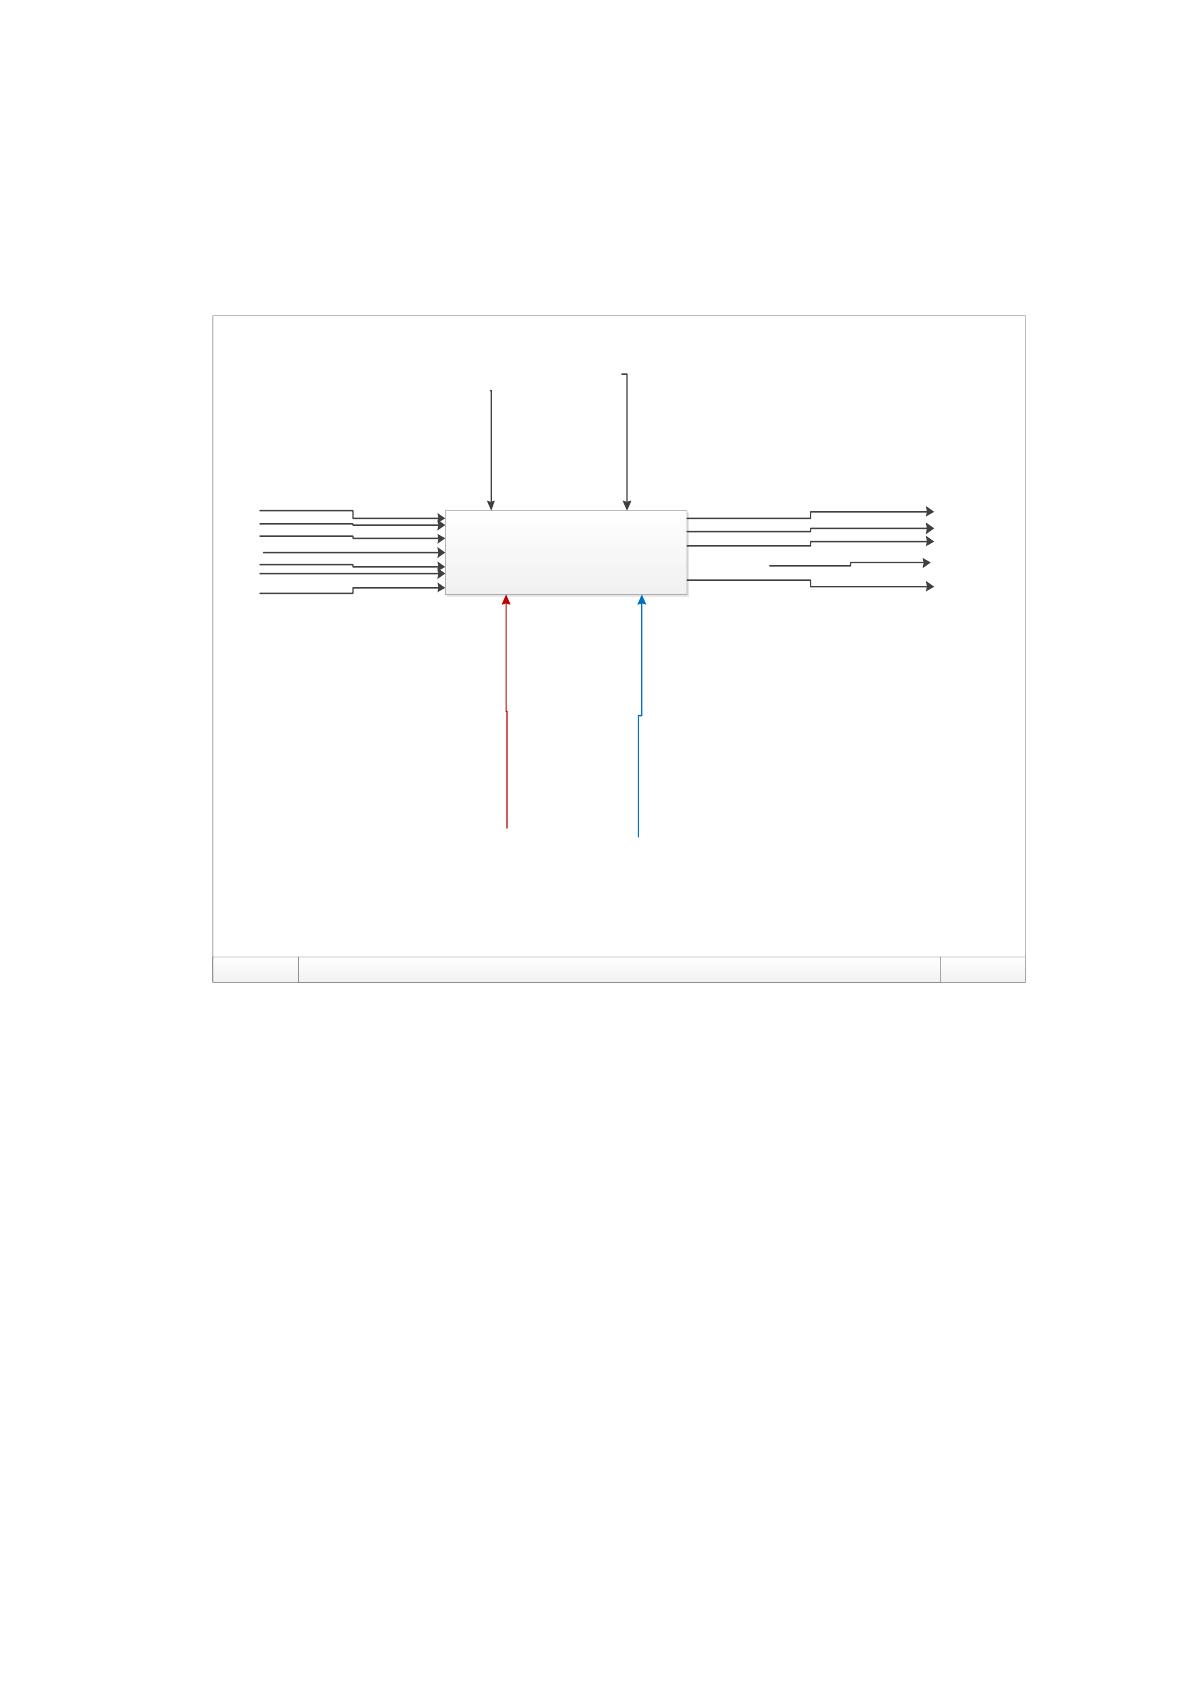
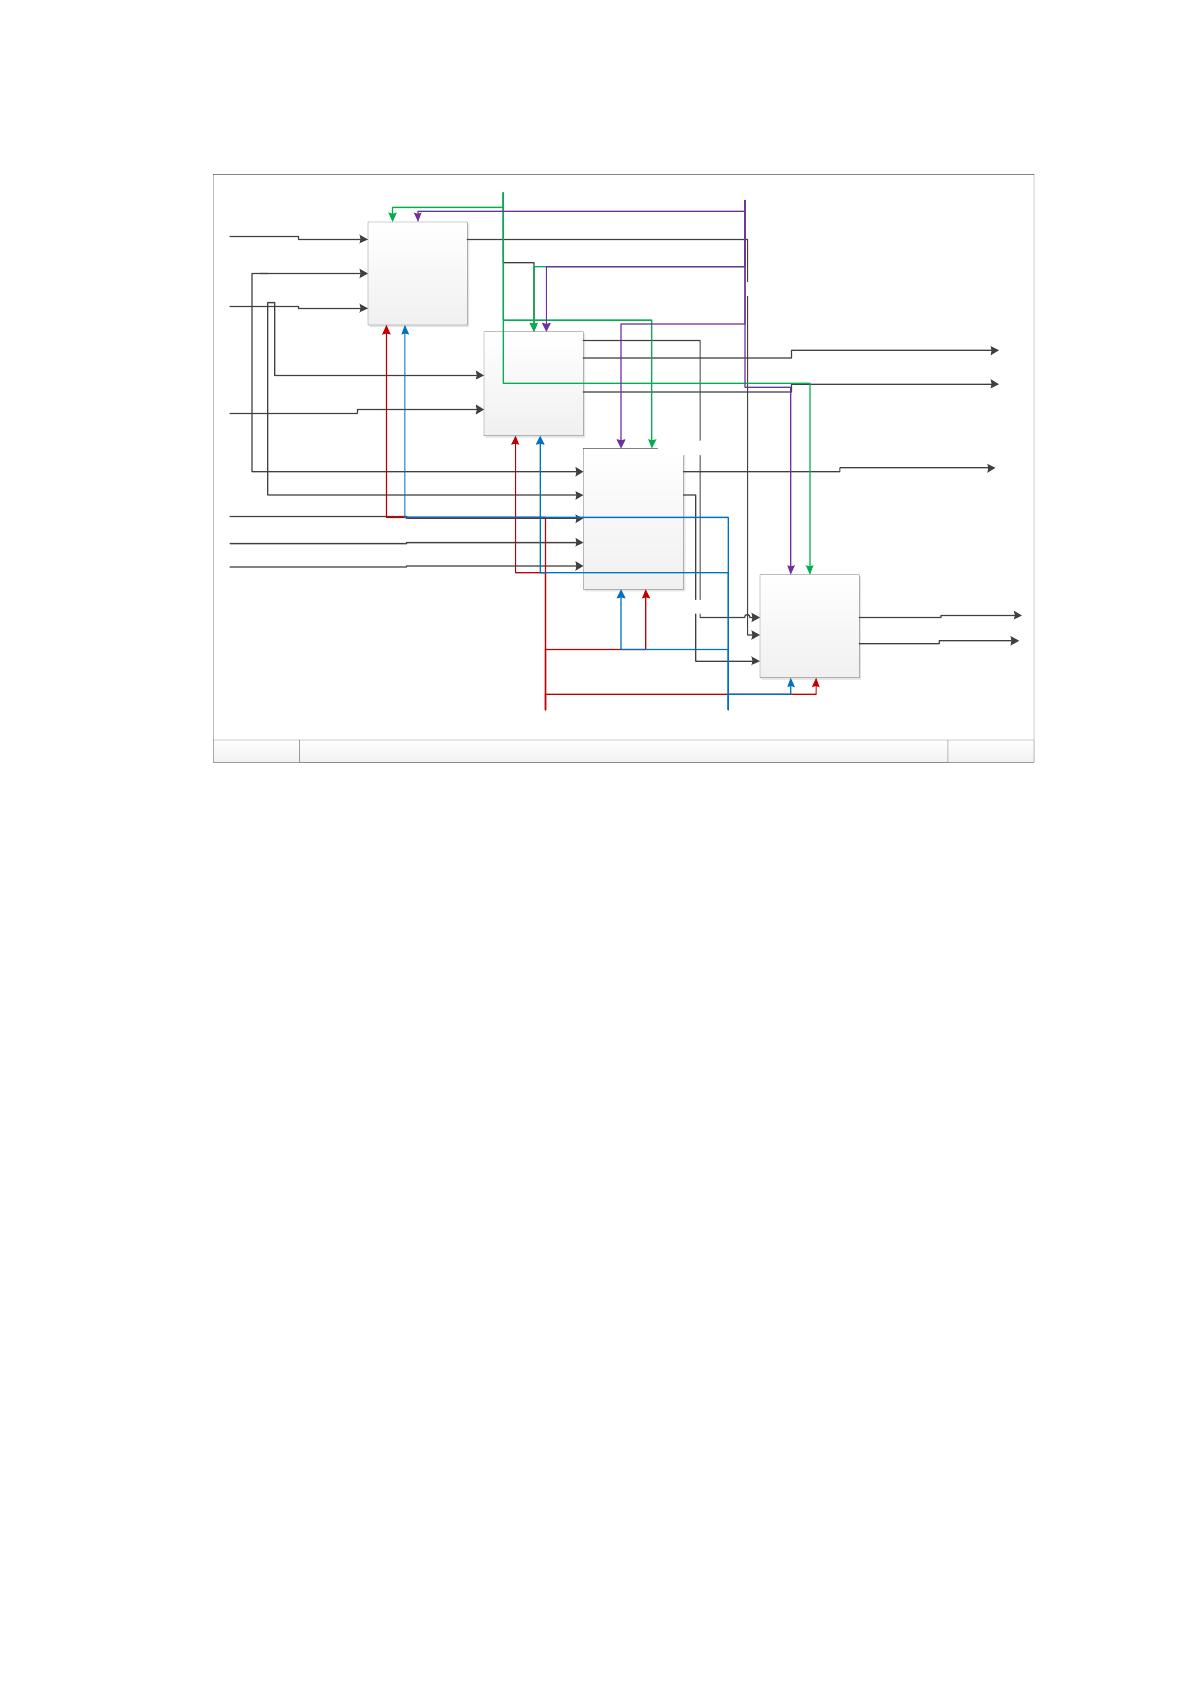
Работа бухгалтерии представлена на контекстной диаграмме IDEF0
«Ведение финансовой и бухгалтерской отчетности по учету материалов» (Рис.
1.6) и декомпозирована на рисунке 1.7.
А2
Ведение финансовой и бухгалтерской
отчетности по учету материалов
Платежные документы
ТТН
Денежные средства
Приказы и распорядительные документы
Платежные документы
Акт выполненных работ
Акт на списание
Заявки на ремонт
Денежные средства
Учетные карточки
Бухгалтерская документация
Финансовая отчетность
Нормативная
документация
Должностные
инструкции
Планово-экономический
отдел
Бухгалтерия
ЗАГОЛОВОК:УЗЕЛ: НОМЕР:A0 Ведение финансовой и бухгалтерской отчетности по учету материалов
Рис. 1.6 Контекстная диаграмма «Ведение финансовой и бухгалтерской
отчетности по учету материалов»
19
ЗАГОЛОВОК:УЗЕЛ: НОМЕР:A0 Ведение финансовой и бухгалтерской отчетности по учету материалов
А1
Формирование
доходов и
расходов от
оказания услуг
А2
Ведение
расчетов с
подотчетными
лицами
А3
Ведение
отчетности по
поступлению
и
расходованию
материалов
A4
Составление
бухгалтерской
и финансовой
отчетности
Платежные документы
ТТН
Денежные средства
Приказы и распорядительные документы
Платежные документы
Акт выполненных работ
Акт на списание
Заявки на ремонт
Денежные средства
Учетные карточки
Бухгалтерская документация
Финансовая отчетность
Данные о доходах и расходах
Данные о расчетах
Отчеты о материалах
Нормативная
документация
Должностные
инструкции
Планово-экономический
отдел
Бухгалтерия
Рис. 1.7 Декомпозиция контекстной диаграммы «Ведение финансовой и
бухгалтерской отчетности по учету материалов»
В настоящий момент на предприятии ОАО «Бобруйсктранс» процесс
ведения финансовой документации и отчетности в основном ведут бухгалтера
при помощи программы «1С: Бухгалтерия», для формирования необходимой
бухгалтерской документации и отчетности. А также используется модуль
«1С:Предприятие 8. Управление Автотранспортом. Стандарт», который
позволяет автоматизировать управленческий и оперативный учет в
автотранспортных предприятиях и организациях.
Но не все бизнес-процессы на предприятии ОАО «Бобруйсктранс»
автоматизированы и ведутся при помощи современных технических средств.
Версия программы «1С: Бухгалтерия», установленная на предприятии не
предоставляет возможности полноценного учёта малоценных
быстроизнашивающихся материалов.
Ведение документации и отчетности по учету принтеров является важным
бизнес – процессом для предприятия ОАО «Бобруйсктранс», так как работа
20
автотранспортного предприятия тесно связана с печатью большого количества
сопроводительных документов: путевые листы, товарно–транспортные
накладные, платежные поручения и др. Своевременное приобретение,
обслуживание и передача в ремонт принтеров являются обязательным пунктом
работы предприятия. Так как на предприятии все же случаются ситуации с
отказом принтера в неподходящий момент, на ОАО «Бобруйсктранс»
присутствует движение (перемещение) принтеров и МФУ между отделами.
Не смотря на то, что принтера по классификатору основных средств и
нематериальных активов [6] относятся к основным средствам, на предприятии ОАО
«Бобруйсктранс» их учет ведется как учет МБП (малоценных
быстроизнашивающихся предметов). Такой учет ведется на основании учетной
политики предприятия ОАО «Бобруйсктранс» и Постановления Министерства
финансов Республики Беларусь № 41 «Об установлении лимита отнесения
имущества к отдельным предметам в составе оборотных средств» [8], как
материальные средства, обладающие следующими характеристиками:
имеют материально-вещественную форму;
стоимость единицы на момент приобретения не превышает
величину 30 базовых величин, либо используемые в течение срока службы
продолжительностью свыше двенадцати месяцев.
Соответственно затраты по их обслуживанию и передачи в ремонт не
могут учитываться как затраты, увеличивающие стоимость основных средств,
они сразу списываются на текущие затраты предприятия ОАО «Бобруйсктранс»
и полежат распределению. Однако, расходы по содержанию и передачи в ремонт
принтеров, необходимо также учитывать в общих расходах предприятия, для
дальнейшего исчисления ежемесячной прибыли от экономической деятельности
ОАО «Бобруйсктранс».
В используемой на предприятии типовой программе «1С: Бухгалтерия»
версия 8.2 в документе по распределению общих затрат не отражаются расходы
по содержанию и ремонту принтеров, что не позволяет правильно исчислять
сумму прибыли. В тоже время расходы на эксплуатацию принтеров занимают
достаточно большой процент от общей суммы затрат по предприятию.
Источник: https://baza.diplomsite.ru/previewfile/2041