Материал: Б.Х.АЛИЕВ, Р.Г.СОМОЕВ, З.К.ДЖАФАРОВА - Основы налогового администрирования
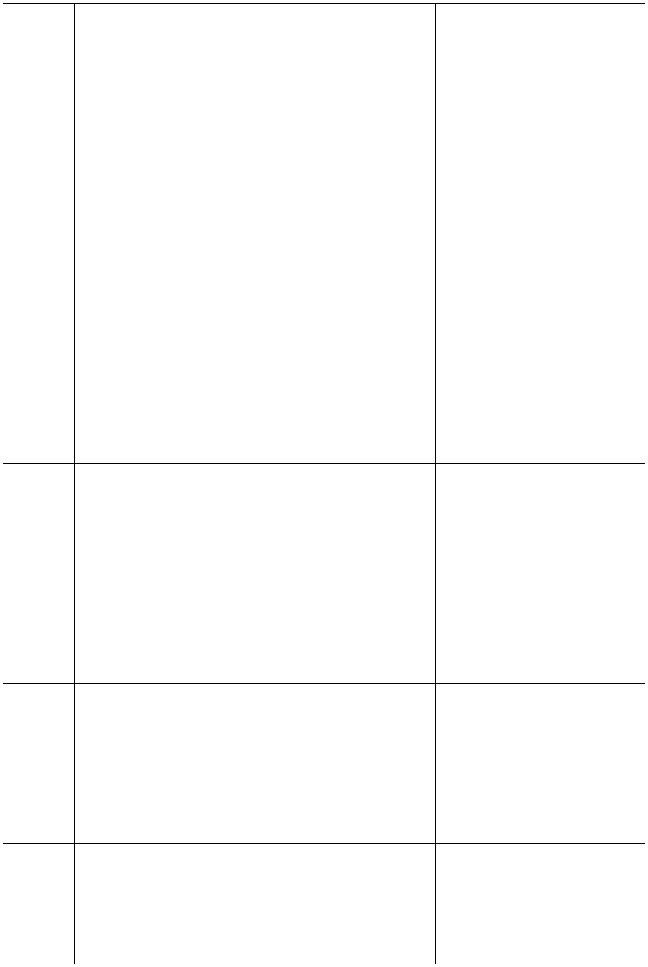
Статья
Вид правонарушения
НК РФ
кату, учредившему адвокатский кабинет, использовать корпоративное электронное средство платежа для переводов электронных денежных средств без предъявления этим лицом свидетельства (уведомления) о постановке на учет в налоговом органе, а равно предоставление указанного права при наличии у банка решения налогового органа о приостановлении переводов электронных денежных средств этого лица
135.2 Несообщение в установленный срок банком п.2 налоговому органу сведений о предоставлении (прекращении) права организации, инди-
видуальному предпринимателю, нотариусу, занимающемуся частной практикой, или адвокату, учредившему адвокатский кабинет, использовать корпоративные электронные средства платежа для переводов электронных денежных средств, об изменении реквизитов корпоративного электронного средства платежа
135.2 Исполнение банком при наличии у него ре- п.3 шения налогового органа о приостановлении
переводов электронных денежных средств налогоплательщика, плательщика сбора, плательщика страховых взносов или налогового агента его поручения на перевод электронных денежных средств, не связанного с исполнением обязанностей по уплате налога (авансового платежа), сбора, страховых взносов, пеней, штрафа
135.2 Неправомерное неисполнение банком в уста- п.4 новленный НК РФ срок поручения налогового
органа на перечисление налога, авансового платежа, сбора, страховых взносов, пеней, штрафа в бюджетную систему РФ за счет электронных денежных средств налогоплательщика, плательщика сбора, плательщика страховых взносов или налогового агента
135.2Совершение банком действий по созданию
п.5 ситуации отсутствия остатка электронных денежных средств налогоплательщика, плательщика сбора, плательщика страховых взносов или налогового агента, в отношении которого в банке находится поручение нало-
Налоговая санкция
штраф в размере 40 000 рублей.
штраф в размере 20% суммы, перечисленной в соответствии с поручением налогоплательщика, плательщика сбора, плательщика страховых взносов или налогового агента, но не более суммы задолженности, а при отсутствии задолженности - в размере 20 000 рублей штраф в размере 1/150 ставки рефинансирования ЦБ РФ, но не более 0,2 процента за каждый календарный день просрочки
штраф в размере 30% не поступившей в результате таких действий суммы
141
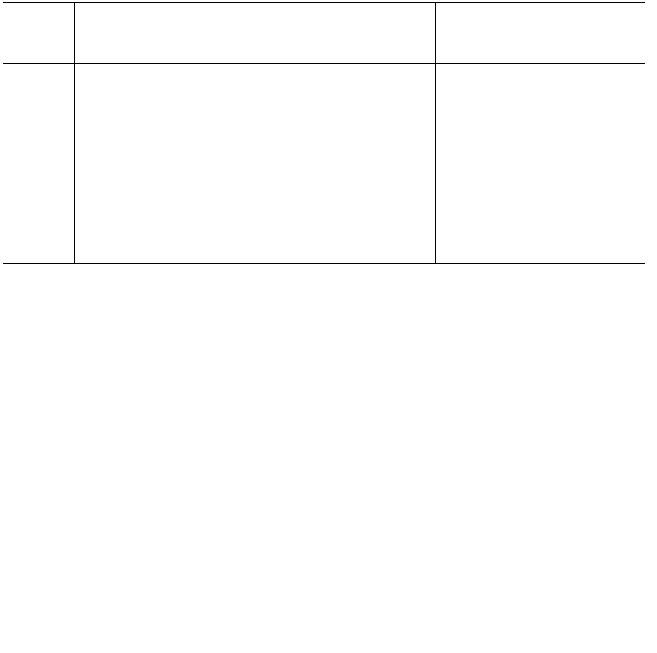
Статья |
Вид правонарушения |
Налоговая санкция |
|
НК РФ |
|||
гового органа |
|
||
|
|
||
135.2 |
Непредставление банком справок об остатках |
штраф в размере 10 000 |
|
п.6 |
электронных денежных средств и о переводах |
рублей |
|
|
электронных денежных средств в налоговый |
|
|
|
орган в соответствии с п. 2 ст. 86 НК РФ и |
|
|
|
(или) несообщение об остатках электронных |
|
|
|
денежных средств, переводы которых приос- |
|
|
|
тановлены, в соответствии с п. 5 ст. 76 Кодек- |
|
|
|
са, а также представление справок с наруше- |
|
|
|
нием установленного срока или справок, со- |
|
|
|
держащих недостоверные сведения |
|
Источник: Составлена авторами по: Налоговый кодекс РФ. – М.: Юрайт, 2019.
Взыскание налога, сбора и страховых взносов (в случае неуплаты или неполной их уплаты в установленный срок), а также пеней и штрафа исполняется в принудительном порядке путем обращения взыскания на денежные средства на счетах налогоплательщика (налогового агента) – организации или индивидуального предпринимателя в банках и его электронные денежные средства (ст. 46 НК РФ).
Решение о взыскании принимается после истечения срока, установленного в требовании об уплате налога, но не позднее двух месяцев после истечения указанного срока. Решение о взыскании, принятое после истечения указанного срока, считается недействительным (п.3 ст.46 НК РФ). В этом случае налоговый орган может обратиться в суд с иском о взыскании налога (сбора, страховых взносов, пени, штрафа). Заявление может быть подано в суд в течение шести месяцев после истечения срока исполнения требования об уплате налога.
Презумпция невиновности лица, привлекаемого к налоговой от-
ветственности. Лицо считается невиновным в совершении налогового правонарушения, пока его виновность не будет доказана в предусмотренном федеральным законом порядке и установлена вступившим в законную силу решением суда. Лицо, привлекаемое к ответственности, не обязано доказывать свою невиновность в совершении налогового правонарушения. Обязанность по доказыванию обстоятельств, свидетельствующих о факте налогового правонарушения и виновности лица в его совершении, возлагается на налоговые органы. Неустранимые сомнения в виновности лица, привлекаемого к ответственности, толкуются в пользу этого лица. Принцип презумпции невиновности закреплен в ст. 49 Конституции РФ и п. 6 ст. 108 НК
142
РФ. «Налогоплательщик добросовестный, пока не доказано обратное» (п. 1 Постановления Пленума ВАС РФ от 12 октября 2006 г. № 53).
3.6. Административная ответственность за налоговые правонарушения
Административным правонарушением признается противоправное, виновное действие (бездействие) физического или юридического лица, за которое КоАП РФ установлена административная ответственность, при этом индивидуальные предприниматели приравнены к должностным лицам.
Лицо считается невиновным, пока его вина не будет доказана и установлена органом, рассмотревшим дело. Неустранимые сомнения в виновности лица толкуются в пользу этого лица.
Обстоятельствами, смягчающими административную ответственность, признаются: раскаяние; добровольное сообщение лицом о совершенном им правонарушении; предотвращение лицом, совершившим правонарушение, вредных его последствий, добровольное возмещение причиненного ущерба или устранение причиненного вреда; совершение правонарушения в состоянии сильного душевного волнения (аффекта) либо при стечении тяжелых личных или семейных обстоятельств; совершение правонарушения несовершеннолетним или беременной женщиной или женщиной, имеющей малолетнего ребенка.
Орган, рассматривающий дело об административном правонарушении, может признать смягчающими и иные обстоятельства. При наличии данных обстоятельств можно применить минимальный размер штрафа.
Обстоятельствами, отягчающими административную ответственность, признаются: продолжение противоправного поведения, несмотря на требование уполномоченных на то лиц прекратить его; повторное совершение однородного правонарушения в течение года; вовлечение несовершеннолетнего в совершение правонарушения; совершение правонарушения группой лиц; совершение правонарушения в условиях стихийного бедствия или при других чрезвычайных обстоятельствах, в состоянии опьянения. При наличии этих обстоятельств можно применить максимальный размер штрафа.
143
Также возможно одновременное привлечение организации и должностного лица организации к ответственности, если статья КоАП РФ предусматривает в качестве субъекта как должностное, так и юридическое лицо.
Под должностным лицом в КоАП РФ понимается:
лицо, постоянно, временно или в соответствии со специальными полномочиями осуществляющее функции представителя власти, то есть наделенное в установленном законом порядке распорядительными полномочиями в отношении лиц, не находящихся в служебной зависимости от него;
лицо, выполняющее организационно-распорядительные или административно-хозяйственные функции в государственных органах, органах местного самоуправления, государственных и муниципальных организациях, а также в Вооруженных Силах РФ, других войсках и воинских формированиях РФ. (6).
Должностное лицо организации привлекается к административной ответственности в случае совершения им административного правонарушения в сфере налогообложения в связи с неисполнением либо ненадлежащим исполнением своих служебных обязанностей, выразившимся в нарушении руководимой им организацией норм налогового законодательства.
Ответственность за административные правонарушения в области налогообложения установлена статьями 15.3 - 15.9 и 15.11 КоАП РФ.
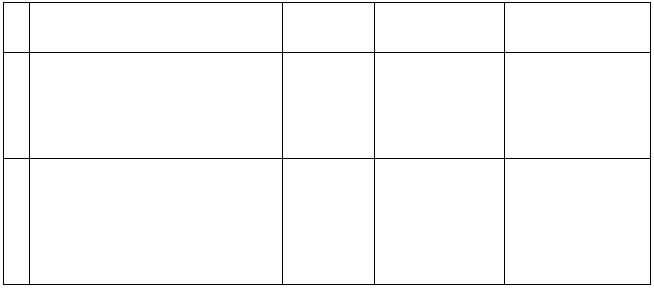
Таблица 6 Административная ответственность за налоговые правонарушения
№Вид правонарушения
Нарушение установленного срока
1подачи заявления о постановке на учет в налоговом органе
Нарушение установленного срока подачи заявления о постановке на учет в налоговом органе, со-
2пряженное с ведением деятельности без постановки на учет в налоговом органе
Основание |
Кто несет от- |
|
Штраф |
|
ветственность |
|
|||
|
|
Предупреж- |
||
ст. 15.3 |
Должностные |
дение или |
||
штраф в |
||||
КоАП РФ |
лица, кроме ИП |
|||
размере 500 – |
||||
|
|
1000 |
руб. |
|
|
Должностные |
|
|
|
ст. 15.3 |
лица, |
2000 |
– |
|
КоАП РФ |
за исключением |
3000 |
руб. |
|
|
ИП |
|
|
|
144
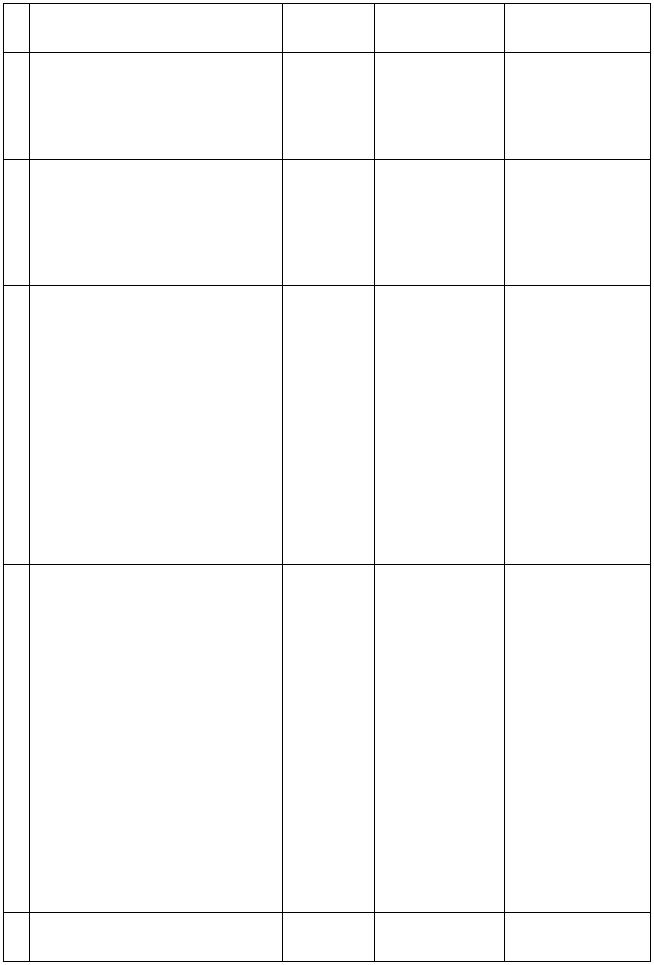
№Вид правонарушения
Нарушение установленного срока представления в налоговый орган
3информации об открытии или о закрытии счета в банке или иной кредитной организации
Нарушение установленных законодательством о налогах и сборах сроков представления нало-
4говой декларации (расчета по страховым взносам) в налоговый орган по месту учета
Непредставление в установленный законодательством о налогах и сборах срок либо отказ от представления в налоговые органы, таможенные органы оформленных в установленном порядке документов и (или) иных сведе-
5ний, необходимых для осуществления налогового контроля, а равно представление таких сведений в неполном объеме или в искаженном виде, за исключением случаев, предусмотренных ч. 2 настоящей статьи
Кто несет от- Основание ветственность
ст. 15.4 |
Должностные |
КоАП РФ |
лица, кроме ИП |
ст. 15.5 |
Должностные |
КоАП РФ |
лица |
ст. 15.6
Граждане
КоАП РФ
Штраф
Предупреждение или штраф в размере 1000 – 2000 руб.
300 – 500 руб.
100 – 300 руб.
6То же самое
Нарушение должностным лицом государственного органа, органа местного самоуправления, организации либо дипломатического представительства или консульского учреждения либо нотариусом предусмотренных законодательством РФ о налогах и сборах сроков представления (сообщения) сведений в налоговые органы, связанных с учетом организаций и физических лиц, либо представление таких сведений в неполном объеме или в искаженном виде
ст. 15.6 |
Должностные |
300 – 500 руб. |
|
КоАП РФ |
лица |
||
|
ст. 15.6 |
Должностные |
500 – 1000 руб. |
|
КоАП РФ |
лица |
||
|
Открытие банком или иной кре- |
ст. 15.7 |
Должностные |
1000 – 2000 руб. |
|
дитной организацией счета орга- |
КоАП РФ |
лица |
||
|
145