Дипломная (вкр): Бухгалтерский и налоговый учет расчетов по оплате труда
Объектом исследования выступило общество с ограниченной ответственностью негосударственное образовательное учреждение «КИТ» (ООО НОУ «КИТ»). Основными видами деятельности ООО НОУ «КИТ» является преподавание иностранных языков (английский, французский, немецкий). Среднегодовая численность работников ООО НОУ «КИТ» составляет 21 чел.
Доходы ООО НОУ «КИТ» в 2013 г. выросли на 54,5% и составили 12555595 руб. Расходы растут чуть более быстрыми темпами (+55,7%) и составили в 2013 г. 11901573 руб., в результате чего, в 2013г. прибыль от продаж торгового предприятия выросла только на 35,41% и составила в 2013г. 654021 руб. Рентабельность деятельности ООО НОУ «КИТ» немного снизилась - с 5,94 до 5,21%, или на 0,73%.
Отдел бухгалтерии в образовательном учреждении представлен двумя работниками - главным бухгалтером и его помощником - кассиром. В ООО НОУ «КИТ» на 2014г. была разработана и утверждена учетная политика. Образовательное учреждение применяет УСНО, выбрав объектом налогообложения доходы, уменьшенные на величину расходов и ведет книгу учета доходов и расходов.
В ООО НОУ «КИТ» с 2014 г. установлено и используется программное обеспечение «Бухсофт. Упрощенная система 2014». Программа учитывает все текущие требования к учету и отчетности на УСН. Включает блок Зарплата и Кадры.
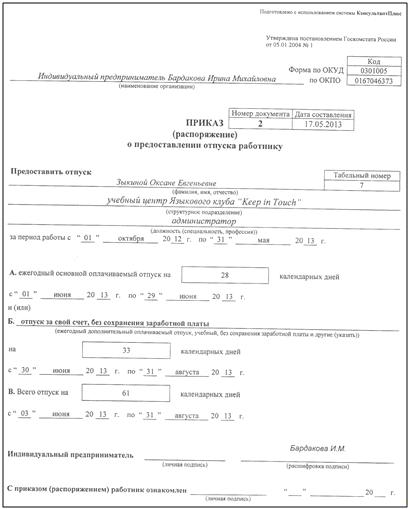
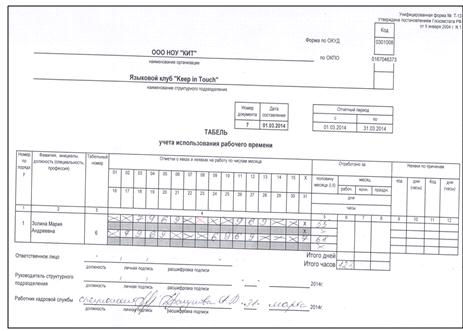
Для документального отражения расчетов с персоналом по оплате труда в ООО НОУ «КИТ» применяются унифицированные формы первичной учетной документации. Основными документами для начисления и выплаты заработной платы в ООО НОУ «КИТ» являются: Положение об оплате труда, приказ о приеме на работу (форма №Т-1); приказ (распоряжение) о предоставлении отпуска (форма №Т-6; приказ (распоряжение) о прекращении трудового договора (форма №Т-8); табель учета рабочего времени (форма №Т-13) и др.
В качестве первичных учетных документов, отражающих начисление заработной платы, используются расчетно-платежная ведомость (форма №Т-49). Выплата заработной платы работникам ООО НОУ «КИТ» осуществляется на основании составленных платежных ведомостей по форме Т-53, в которой работники расписываются в получении денег.
Заработная плата работника, включая надбавки, является для ООО НОУ «КИТ» расходом по обычным видам деятельности. Для обобщения информации по заработной плате, пособиям, премиям и прочим выплатам в ООО НОУ «КИТ» используется счет 70 «Расчеты с персоналом по оплате труда», к которому открыты субсчета: 70-1 «Расчеты с сотрудниками, состоящими в штате организации»; 70-2 «Расчеты с совместителями»; 70-3 «Расчеты по договорам гражданско-правового характера». К начислениям на заработную плату в ООО НОУ «КИТ» относятся страховые взносы, пособия по временной нетрудоспособности и отпускные. Начисления осуществляются по кредиту счета 70.
Удержание из заработной платы работника - это неперечисление (невыдача) части заработной платы, причитающейся работнику ООО НОУ «КИТ». Сумма заработной платы, причитающаяся к выдаче работнику, представляет собой разницу между суммами оплаты труда, исчисленными по всем основаниям, и суммой удержаний. При начислении заработной платы все виды удержаний вносятся в расчетно - платежную ведомость ООО НОУ «КИТ».
Для учета удержаний из заработной платы в ООО НОУ «КИТ» используется счет 70 «Расчеты с персоналом по оплате труда». Сумма удержаний отражается по дебету 70 счета «Расчеты с персоналом по оплате труда» в корреспонденции со счетами 68 «Расчеты по налогам и сборам», 71 «Расчеты с подотчетными лицами», 73 «Расчеты с персоналом по прочим операциям», 76 «Расчеты с разными дебиторами и кредиторами».
В первую очередь обязательному удержанию из заработной платы работника ООО НОУ «КИТ» подлежит НДФЛ. Он составляет 13% от суммы заработной платы с учетом вычетов: стандартных, социальных, имущественных и профессиональных. После удержания НДФЛ производятся удержания на основании исполнительных документов службы судебных приставов (Дебет 70 «Расчеты с персоналом по оплате труда» Кредит 76 «Расчеты с разными дебиторами и кредиторами»): алименты; штрафы в государственный бюджет; государственная пошлина; удержания в пользу разных организаций.
Поскольку расчет заработной платы - одна из самых трудоемких операций и нужно учитывать нормы не только трудового законодательства, но и многих других правоустанавливающих документов, бухгалтерии ООО НОУ «КИТ» рекомендуется периодически знакомится с публикуемыми в периодической печати типичными ошибками в расчетах по оплате труда. В работе приведены основные ошибки, допускаемые при бухгалтерском и налоговом учете расчетов по оплате труда, отражена ответственность за их допущение.
Другим направлением совершенствования учета расчетов по оплате труда в ООО НОУ «КИТ» рекомендован переход на зарплатный проект, т.е. использование для выплаты заработной платы банковские карты работников. Снижение расходов в денежном выражении не значительное, однако эффект от внедрения данного мероприятия проявится в сокращении функций бухгалтерии, упрощении выдачи зарплаты персоналу, снижении потери времени в течение дня выплат. Это в свою очередь позволит сократить объем кассовых операций, трудовые, временные и накладные расходы, а также снимет необходимость депонирования заработной платы сотрудников, не получивших ее в срок.
Таким образом, задачи выпускной квалификационной работы решены, а цель - достигнута.
Список использованных источников
1. Конституция Российской Федерации (принята всенародным голосованием 12.12.1993) (с учетом поправок, внесенных Законами РФ о поправках к Конституции РФ от 30.12.2008 №6-ФКЗ, от 30.12.2008 №7-ФКЗ)
2. Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 №117-ФЗ (ред. от 23.07.2013)
. Трудовой кодекс Российской Федерации от 30.12.2001 №197-ФЗ (ред. от 25.11.2013)
4. Федеральный закон от 29.12.2012 №273-ФЗ (ред. от 25.11.2013) «Об образовании в Российской Федерации» (с изм. и доп., вступающими в силу с 05.12.2013)
5. Федеральный закон от 06.12.2011 №402-ФЗ «О бухгалтерском учете» (ред. от 02.11.2013)
. Федеральный закон от 29.12.2006 №255-ФЗ (ред. от 25.11.2013) «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством»
. Федеральный закон от 19.06.2000 №82-ФЗ (ред. от 03.12.2012) «О минимальном размере оплаты труда»
. Федеральный закон от 07.08.2000 №122-ФЗ (ред. от 29.12.2012) «О порядке установления размеров стипендий и социальных выплат в Российской Федерации»
. Закон РФ от 19.02.1993 №4520-1 (ред. от 02.07.2013) «О государственных гарантиях и компенсациях для лиц, работающих и проживающих в районах Крайнего Севера и приравненных к ним местностях»
. Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» (ПБУ 4/99). Приказ Минфина РФ от 06.07.1999 №43н (ред. от 08.11.2010).
. Положение по бухгалтерскому учету «Расходы организации» ПБУ 10/99. Приказ Минфина РФ от 06.05.1999 №33н (ред. от 27.04.2012).
. Постановление Правительства РФ от 24.12.2007 №922 (ред. от 25.03.2013) «Об особенностях порядка исчисления средней заработной платы»
. Постановление Госкомстата РФ от 05.01.2004 №1 «Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты»
. О порядке определения расчетного периода для расчета средней заработной платы при увольнении работника (Письмо Роструда от 22.07.2010 N 2184-6-1)
. Проект ПБУ «Учет вознаграждений работникам»
. Арутюнян Ф., Трофименкова Е. Формы, системы и принципы организации заработной платы в современных сельхозорганизациях // Нормирование и оплата труда в сельском хозяйстве. - 2012. - №1.-С. 20-29.
. Генкин Б.М. Теория и практика анализа потребностей сотрудников организации как основа мотивации эффективной работы // Нормирование и оплата труда в промышленности. - 2011. - №6. - С. 26-33.
. Даренина Е.А., Ермоленко А.С. О правовых способах защиты систем оплаты труда // "Электронный журнал "Финансовые и бухгалтерские консультации". - 2012. - №10. - С. 24-27.
. Кабашкин В.А., Старостин Е.И. Аудит трудовых ресурсов как новый инструмент для принятия управленческих решений // Международный бухгалтерский учет. - 2011. - №16. - С. 38-44.
. Колосова И.Ю. Знакомимся с проектом ПБУ "Учет вознаграждений работникам" // Оплата труда: бухгалтерский учет и налогообложение. - 2011. - №12. - С. 20-31.
. Курбангалеева О.А. Исправляем ошибки в "зарплатных" расчетах // Зарплата. - 2012. - №3. - С. 68-78.
. Мансуров Р. Формирование новой системы оплаты труда в частном образовательном учреждении // Кадровик.ру. - 2012. - №2. - С. 64-66.
. Нестеренко Е.Г. Расчеты с работниками по оплате труда и отпусков и налогообложение выплат // Налогообложение, учет и отчетность в коммерческом банке. - 2012. - №8. - С. 59-71.
. Орлова Е.В. Аванс по зарплате: как рассчитать, когда выплатить и исчислить налоги (взносы) // Российский налоговый курьер. - 2011. - №13-14. - С. 98 - 105.
. Парушина Н.В., Лытнева Н.А. Анализ эффективности использования трудовых ресурсов и фонда заработной платы организации // Аудитор. - 2012. - №8. - С. 38-47; №9. - С. 30-35.
. Пластинина Н. Текучесть кадров: причины и следствие, пути выхода из ситуации // Кадровик. Трудовое право для кадровика. - 2011. - №4. - С. 44-51.
. Ремизова О.Н. Виды оплаты труда и особенности ее начисления // Современный бухучет. - 2012. - №11. - С. 21-28.
. Семенихин В. Установление заработной платы // Кадровый вопрос. - 2011. - №9. - С. 37-41.
. Скотаренко О.В. Расчеты по оплате труда // Налоги и налоговое планирование. - 2012. - №9. - С. 78-80.
. Стрыгина М. Заработная плата: интересы работников и работодателей // Вопросы трудового права. - 2012. - №5. - С. 51-55.
. Титова С. На пути к МСФО: обзор важнейших бухгалтерских событий // Новая бухгалтерия. - 2011. - №6. - С. 22-36.
. Титова С. Расходы на оплату труда работников с точки зрения МСФО // Новая бухгалтерия. - 2011. - №9. - С. 88-102.
. Тьевар А.Ю., Ендовицкий Д.А. Вознаграждение персонала // Зарплата. - 2011. - №9. - С. 95-116.
. Тьевар А.Ю. Порядок регистрации в ФСС упрощается // Зарплата. - 2011. - №10. - С. 12-14.
. Тьевар А.Ю. Чем грозит отмена трудовой книжки // Зарплата. - 2011. - №11. - С. 20-27.
. Рыжков А. Зарплата в Москве и регионах // Кадровый вопрос. - 2011. - №9. - С. 76-80.
. Филина А. Как привязать систему оплаты к результатам труда // Арсенал предпринимателя. - 2011. - №8. - С. 48 - 52; №9. - С. 43-48.
. Шадрина Т.В. Благодарим работников за добросовестный труд! // Оплата труда: бухгалтерский учет и налогообложение. - 2011. - №12. - С. 62-71.
. Шадрина Т.В. Увольнение по собственному желанию // Оплата труда: бухгалтерский учет и налогообложение. - 2011. - №11. - С. 57-66.
. Шишкина Т. Назначаем испытания // Консультант ИП. - 2011. - №11. - С. 30-32.
. Щетинина А. Формирование базовой части оплаты труда: тарифная сетка или грейды? // Кадровая служба и управление персоналом предприятия. - 2011. - №10. - С. 74-84.
. Ющин В.П. Споры по оплате труда // Отдел кадров коммерческой организации. - 2011. - №10. - С. 68-78.
. Астахов В.П. Бухгалтерский (финансовый) учет: Учебное пособие. Серия «Экономика и управление». Ростов н/Д: Издательский центр «МарТ», 2009. - 608 с.
. Богаченко В.М., Кириллова Н.А., Ханова Н.Н. Бухгалтерский учет: Учебное пособие. - Ростов н/Д: изд-во «Феникс», 2010. - 250 с.
. Дудченко О.Н. Зарплата: расчет и учет. Учебно-практическое пособие. - М.: Издательство «Экзамен», 2010. - 224с.
. Керимов В.Э. Бухгалтерский финансовый учет: Учебник. - М.: Издательско-торговая корпорация «Дашков и Ко, 2011. - 704 с.
. Кондраков Н.П.: Бухгалтерский учет. Учебник. - М.: ИНФРА-М, 2013. - 841 с.
. Полонский Ю.Д. Упрощенная система налогообложения. Учебное пособие - 5-е изд. перераб. и доп. - М.: «Ось-89», 2012. - 256 с.
. Чебюрюкова В.В. Бухгалтерский учет. Типовые проводки. Составление и анализ отчетности. Особенности для малого бизнеса: практ. пособие. Учебник - М.: ТК Велби, Изд-во Проспект, 2010. - 435 с.
. Головкова Е.А. Автоматизация учета, анализа и аудита: Учебное пособие для вузов / Е.А. Головкова. - Мн.: Мисанта, 2012. - 220.
. Тумасян Р.З. Бухгалтерский учет: учебник / Р.З. Тумасян. - М.: Омега-Л, 2010. - 794 с.
. Захарьин В.Р. Заработная плата в коммерческих организациях и бюджетных учреждениях: Учебно - практическое пособие / В.Р. Захарьин. - М.: Проспект, 2011. - 656с.
. Теория бухгалтерского учета: Учебник для вузов / Ю.А. Бабаев [и др.]; / под ред. проф. Ю.А. Бабаева. - М.: ТК Велби, изд-во Проспект, 2010. - 304с.
. Богатая И.Н. Бухгалтерский учет: учебник / И.Н. Богатая, Н.Н. Хахонова. - Ростов н/Д: Феникс, 2013. - 240 с.
. Пучкова С.И. Бухгалтерская (финансовая) отчетность. - М.: ФБК ПРЕСС, 2012. - 266 с.
. Бухгалтерская (финансовая) отчётность / под ред. В.Д. Новодворского. М.: Инфра-М, 2009. - 357 с.
. Николаева С.А. Учетная политика организации. - М.: АНАЛИТИКА-ПРЕСС, 2009. - 350с.
. Толкунова В.Н., Гусов К.Н. Трудовое право М.: ТК ВЕЛБИ, 2012. - 190с.
. Лепехина И.Л. Бухгалтерский учет: проверка правильности ведения. - М: Аналитика-Пресс, 2012. - 350 с.
. Дмитриева И.М. Бухгалтерский учет и аудит. Учебное пособие. - М.: 2013. - 270 с.
. Дмитриева
И.М. Бухгалтерский учет и аудит. Учебное пособие. - М.: 2013. - 270 с.
Приложение А
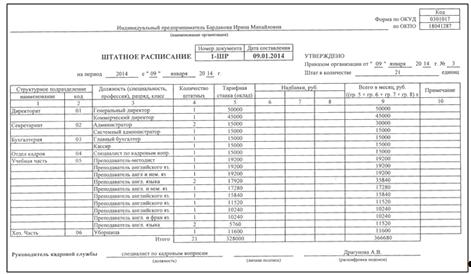
Штатное расписание 09.01.2014
Приложение Б
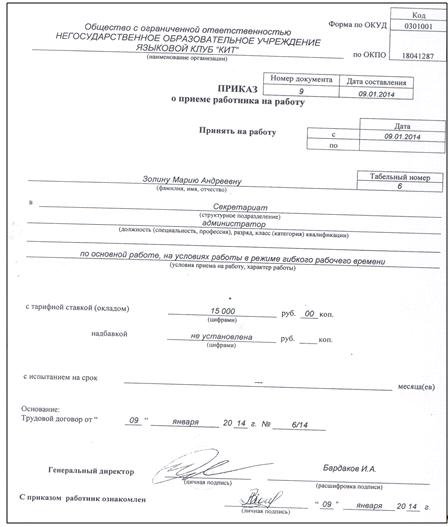
Приказ о приеме на работу
Приложение В
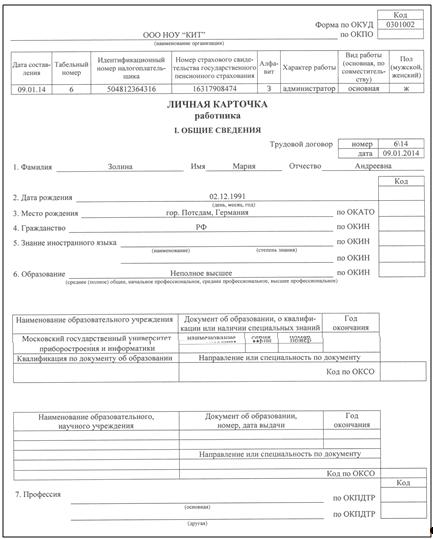
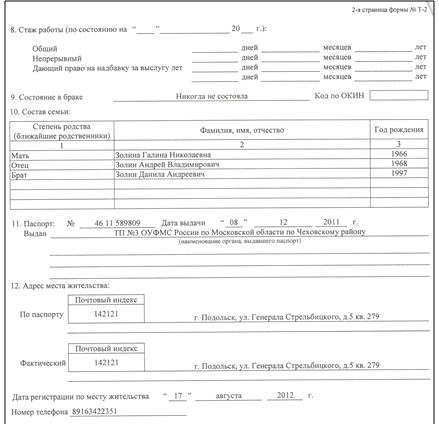
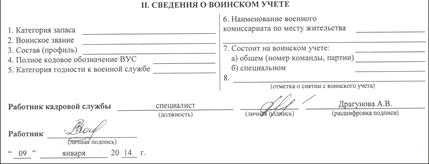
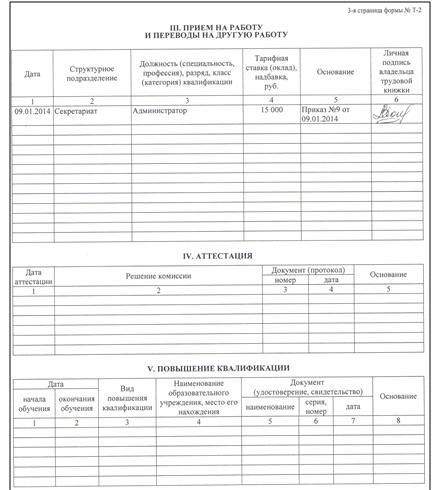
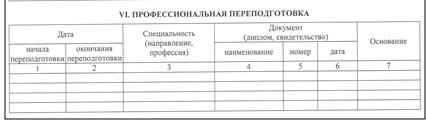
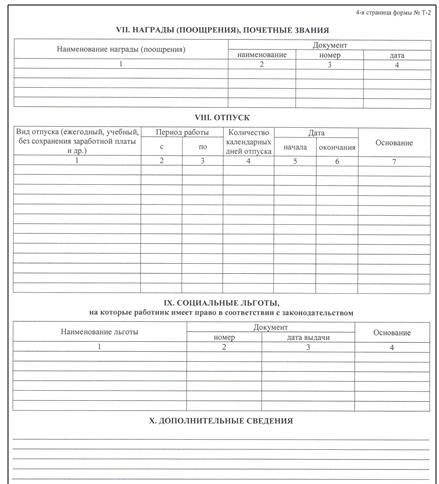
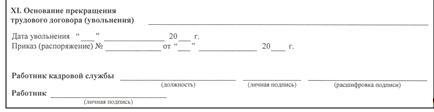
Личная карточка работника
Приложение Г
Приказ (распоряжение) о предоставлении отпуска
Приложение Д
Табель учета использования рабочего времени
Приложение Е
Приложение Ж
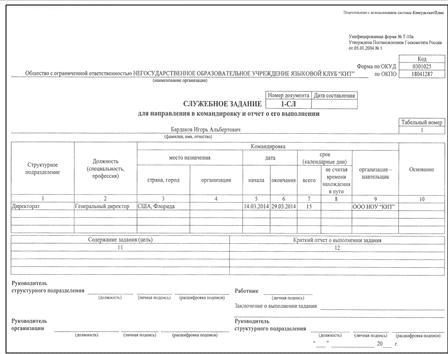
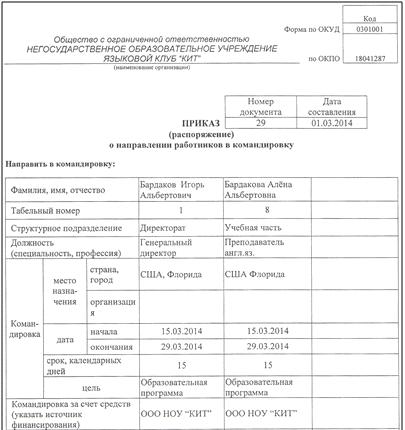
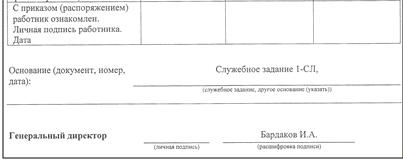
Служебное задание в командировку