Дипломная работа: Жизненный цикл проекта: фазы, стадии, этапы
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
52
каждого сотрудника, задействованного в проекте. Таким образом, заработок
каждого члена команды зависит от количества отработанных дней. Заработная
плата выплачивается ежедневно в размере согласованной ставки сотрудника.
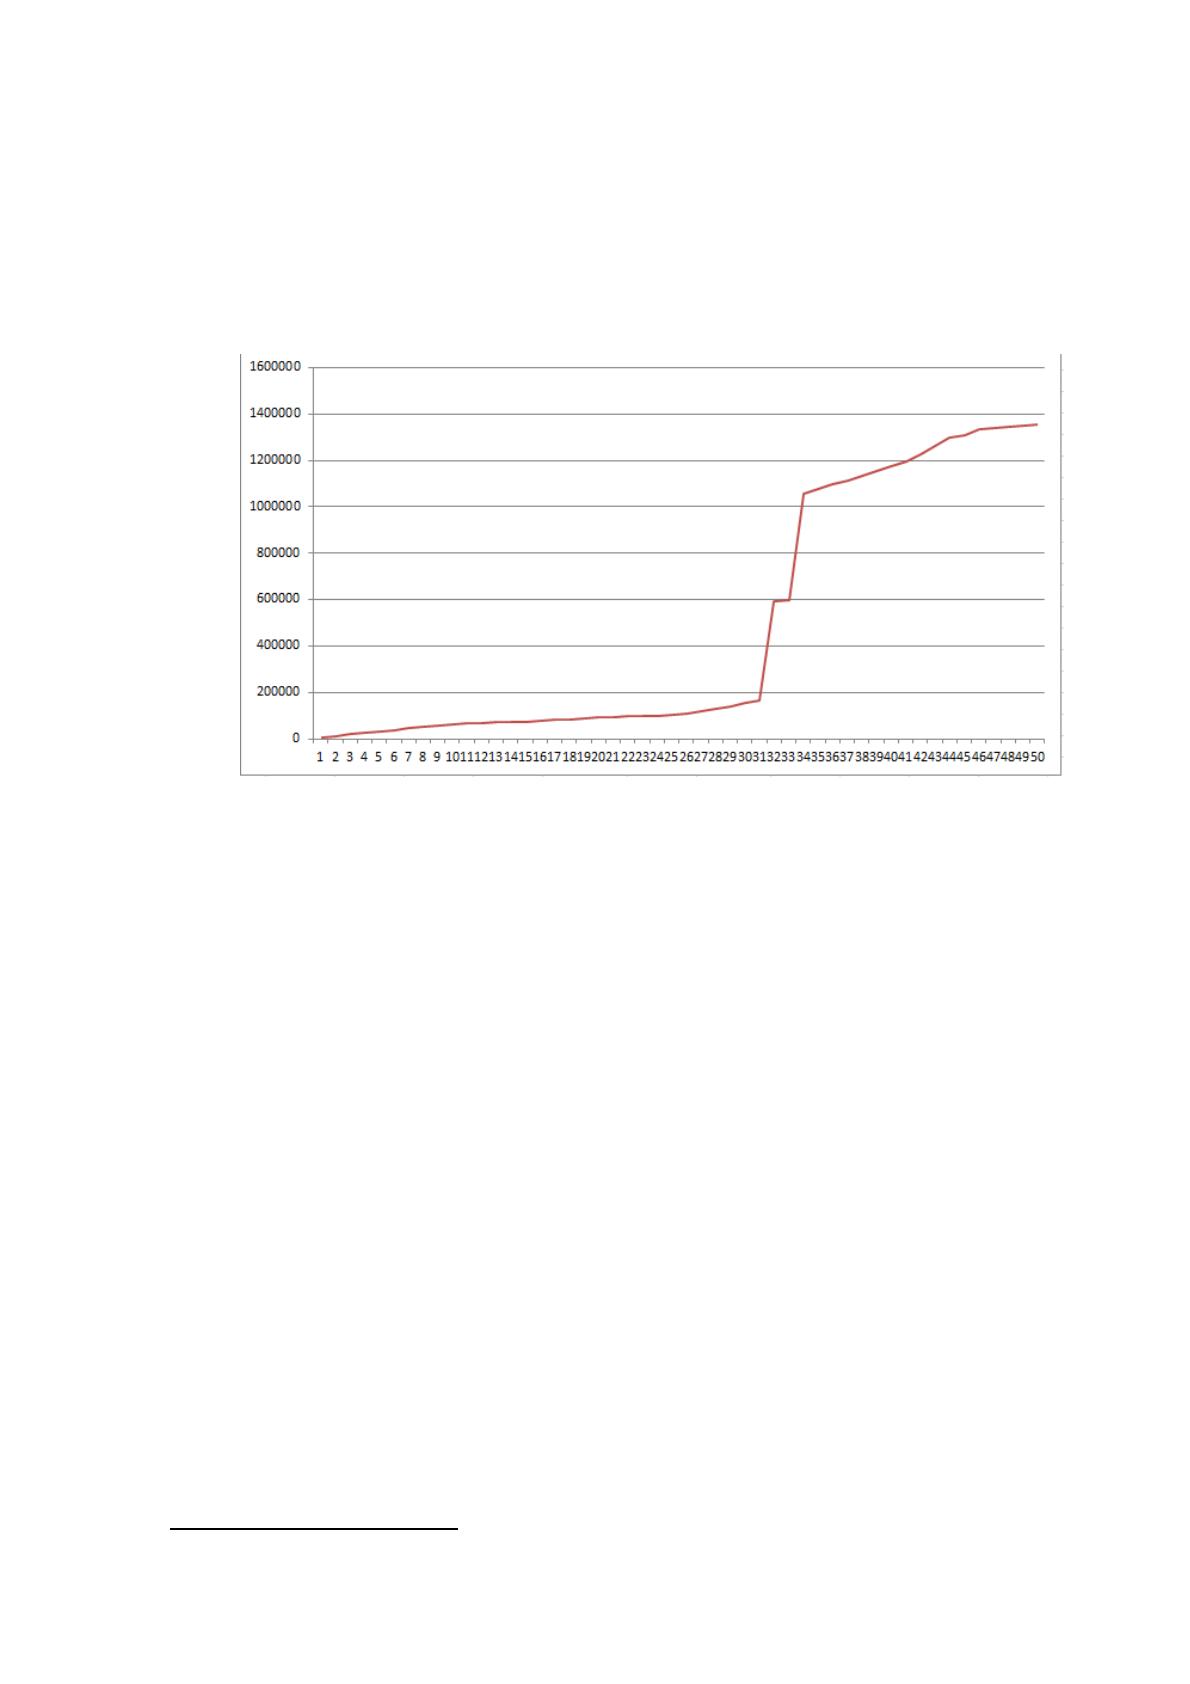
На рисунке 14 представлен график расходуемых финансовых ресурсов проекта.
40
Рисунок 14. График расходуемых финансовых ресурсов проекта
По данным графика наглядно показан весь объем затрат на каждую
работу. Резкие скачки графика связаны с закупкой оборудования. В целом же
график плавно движется к своей пиковой точке.
2.3. Анализ управления проектом на прединвестиционной фазе
Для реализации проекта осуществляется анализ существующей
проходной системы клуба, а также анализ проходной системы конкурентов. В
результате исследования было выявлено, что проходной системе фитнес-клуба
С.С.С.Р. Бутово Парк требуется модернизация.
На основе проведенного анализа технико-экономических показателей
фитнес-клуба С.С.С.Р. Бутово Парк было принято решение об установке
биометрической аутентификации. Так как установка данной системы позволит
40
Выполнен автором работы
53
сократить число работников, что должно привести к снижению затрат и
увеличению пропускной способности.
В месяц администратор рецепции получает – 30 000 рублей. Всего в
клубе работает 12 администраторов. В месяц затраты на выплаты заработной
платы администраторам составляют 360 000 рублей без учета отчислений в
социальные фонды. Соответственно в год затраты составляют 4 320 000 рублей.
С учетом отчислений в социальные фонды, которые составляют 30% сумма
затрат составляет 5 616 000 рублей. Так же учтем расходы на электроэнергию,
потребляемую компьютерами администраторов, на освещение и другие нужды.
В час один компьютер потребляет 0,12 кВт, в день 2,88 кВт*ч, в месяц 86,4
кВт*ч. Таким образом, в год – 1 036,8 кВт*ч. Тарифная ставка составляет 5,47
кВт*ч. Таким образом, расходы на электроэнергию составят 1 036,8*5,47 =
5 671 рублей в год. Так как в отделе рецепции работает 2 компьютера, то сумма
затрат составит 11 342 рублей. Соответственно в год клуб несет расходы на
отдел рецепции в размере 5 627 342 рублей.
Для установки биометрической системы контроля и управления
доступом потребуется 1 354 243 рублей. Следует отметить, что закупка
оборудования является одноразовой выплатой и обойдется всего в 855 500
рублей, тем не менее, для эксплуатации биометрической системы необходимо
предусмотреть расходы на ее содержание и ремонт. По условиям договора
компания-подрядчик предоставляет бесплатное годовое техническое
сопровождение программного обеспечения, которое включает консультации,
обновление ПО, решение проблем. А также гарантия на оборудование и ремонт
в течение 12 месяцев. Средний срок службы при интенсивном использовании
составляет 8 лет, безотказность работы более 2 млн. проходов.
Далее выполним расчет начисленного износа (амортизации) в месяц.
Амортизация = Балансовая стоимость пропускной системы (стоимость
проекта)/Срок службы = 1 354 243/96 = 14 107 рублей в месяц. Обслуживанием
биометрической системы контроля и управления доступом занимается штатный
специалист, заработная плата которого составляет 38 000 рублей в месяц без
54
учета отчислений в социальные фонды. Так же выполним расчет потребляемой
электроэнергии. В час один турникет потребляет 0,05 кВт, в месяц
потребляемая энергия одного турникета составит 36 кВт*ч. Тарифная ставка
составляет 5,47 руб./кВт*ч. Исходя из этого сумма затрат на электроэнергию
составит 196,92 рублей на один турникет. Так как предполагается установка 4
турникетов, то сумма затрат составит 788 рублей в месяц. Затраты на текущий
ремонт устанавливаем как 5% от стоимости оборудования
41
. Расходы на
содержание и эксплуатацию биометрической системы контроля и управления
доступом в месяц представлены в таблице 12.
42
Таблица 12
Затраты на содержание и эксплуатацию биометрической СКУД
Наименование затрат
Величина затрат, руб.
Начисленный износ (амортизация)
14 107
Заработная плата обслуживающего персонала
38 000
Отчисления в социальные фонды
11 400
Электроэнергия
788
Затраты на текущий ремонт (5%)
42 775
Итого
107 070
Как видно из таблицы затраты на содержание и эксплуатацию
биометрической СКУД в месяц составляют 107 070 рублей. Соответственно в
год величина затрат составит 1 284 840 рублей.
Таким образом, реализация данного проекта позволит клубу снизить
расходы на сумму 5 627 342 – 1 284 840 = 4 342 502 рублей, что повлечет за
собой увеличение прибыли на данную величину.
Финансирование проекта осуществляем за счет собственных средств
клуба.
Для определения срока окупаемости проекта рассчитаем
предполагаемые денежные поступления при использовании проектной системы
с учетом коэффициента дисконтирования. Рассчитаем ставку дисконтирования
(d) по следующей формуле:
41
По данным организации
42
Выполнен автором работы
55
d = r
f
+ I + r
p
,
где r
f
- безрисковая процентная ставка; I – инфляция; r
p
- премия за риск.
В качестве безрисковой ставки возьмем ключевую ставку Центрального
банка, которая составляет 5,5%.
43
Ставку инфляции возьмем также по данным
Центрального банка. Так, инфляция составляет 3,1%.
44
Для того, чтобы
определить премию за риск воспользуемся таблицей ученого Я. Хонко. В
таблице 13 представлены агрегированные поправки за риск в зависимости от
цели инвестирования.
45
Таблица 13
Методика расчета премии за риск Я. Хонко по различным
классам инвестиций
Цель инвестирования
Размер суммарной премии за
риск, %
Вынужденные инвестиции
-
Сохранение позиции на рынке
1
Обновление основных фондов компании
7
Экономия текущих затрат
10
Разработка новых проектов
15
Инновационные проекты
20
Исходя из данных таблицы, для проекта берем размер премии за риск –
10%.
Таким образом, ставка дисконтирования (d) = 5,5% + 3,1% + 10% =
18,6%.
Продолжительность шага расчета равна одному году. Расчет эффекта от
операционной деятельности и срока окупаемости представлен в таблице 14.
46
43
https://cbr.ru/hd_base/KeyRate/
44
https://cbr.ru/dkp/about_inflation/
45
Касатов А.Д. Развитие экономических методов управления интегрированными корпоративными структурами
в промышленности: инвестиционный аспект. М. Изд. дом «Экономическая газета», 2010. 324 с., с.150
46
Выполнен автором работы
56
Таблица 14
Расчет эффекта от операционной деятельности и срока
окупаемости, тыс. руб.
№
Показатель
0
1 год
1
Налогооблагаемая прибыль (снижение расходов)
-
4 342
2
Налог на прибыль 20%
-
868
3
Чистая прибыль (стр.1-стр.2)
-
3 474
4
Начисленный износ (амортизация)
-
169
5
Эффект от операционной деятельности (стр.3+стр.4)
-
3 643
6
Эффект от инвестиционной деятельности
-1 354
0
7
Поток реальных денег (стр.5+стр.6)
-1 354
3 643
8
Коэффициент дисконтирования (
t
)
1
0,84
9
Дисконтированный поток реальных денег
(стр.7*стр.8)
-1 354
3 060
10
Накопленный дисконтированный поток реальных
денег
-1 354
1 706
На основании приведенной таблицы рассчитаем экономическую
эффективность проекта. Рассчитаем чистый дисконтированный доход (NPV)
проекта.
NPV = – 1 354 + 3 060 = 1 706 тыс. рублей.
Положительный NPV свидетельствует о том, что в случае принятия
проекта ценность организации и благосостояние ее собственников возрастут,
поэтому проект рекомендуется к применению.
Рассчитаем срок окупаемости проекта по накопленному
дисконтированному потоку реальных денег (DPP).
DPP = 1 – (1 706 – 1 354)/1 706 = 0,8 шага расчета (в данном случае –
года).
Таким образом, срок окупаемости проекта с учетом временной
стоимости – 10 месяцев. По истечении рассчитанного периода времени
вложение полностью вернется и начнет приносить чистый доход.
Рассчитаем внутреннюю норму доходности проекта (IRR).
0 = (3 060/ (1+ IRR)
1
) – 1354.
IRR = 1 706/ 1 354 = 1,26 = 126%.
Источник: https://baza.diplomsite.ru/previewfile/401