Дипломная работа: Инвестиционная деятельность коммерческих банков (на примере ОАО "Банк Эсхата")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
40
каждым годом операции по улучшению качества кредитных портфелей,
управлению банковскими рисками.
Высокая оценка будет способствовать дальнейшему развитию
партнерской сети, а именно новым инвестициям, международному
признанию, успешному развитию международного бизнеса и в целом
деятельности ОАО «Банк Эсхата».
Стратегическая цель кредитного института:
Постоянное расширение и совершенствование ряда кредитных
продуктов и сервисных приемов, основанных на сочетании стандартных
технологий с индивидуальным подходом к каждому клиенту с учетом
потребностей и специфики бизнеса.
Увеличение доли кредитных инвестиций в общий объём активных
операций, улучшение структуры и качества кредитного портфеля,
диверсификация активов по отраслям экономики, категориям заёмщиков и
бизнес-секторам.
Надежность кредитного института обусловлена увеличением доли в
капитале собственных средств и капитального оснащения кредитного
института.
Введение страхования вкладов физических лиц.
Внедрение передовых банковских технологий в области кассира,
управления и оптимизации денежных потоков.
Широко распространены на практике системы удаленного доступа
клиентов к терминалам кредитного института, в том числе с использованием
банкоматов, при обслуживании предприятий.
Для того, чтобы реализовать цель дипломной работы, следует
рассмотреть деятельность выбранного для анализа объекта исследования
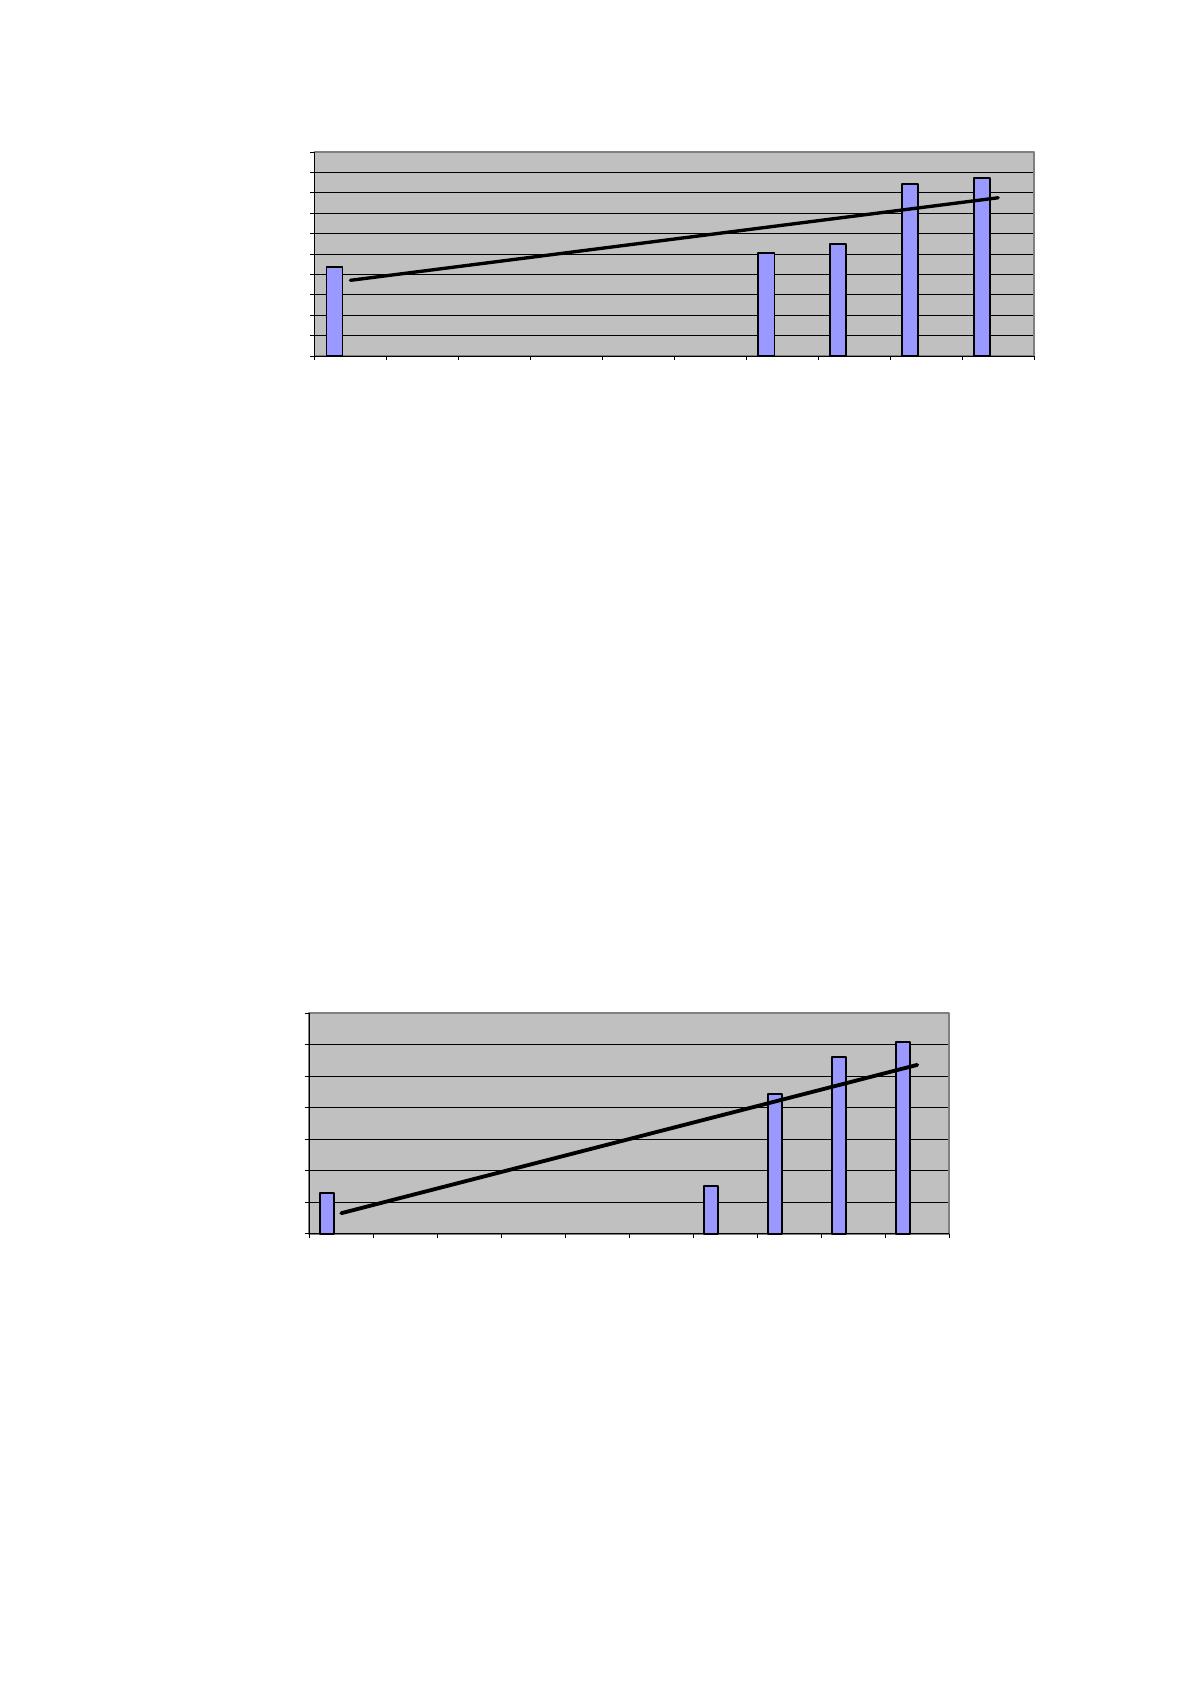
кредитного института ОАО «Банк Эсхата». В период с 01.01.04 по 01.10.08
ОАО "Банк Эсхата" динамично развивалось и достигло прироста следующих
показателей: собственный капитал с 86 744 тыс. сомони до 174 470 тыс.
сомони (в два раза);
41
Рис. 2.1. Динамика собственного капитала ОАО «Банк Эсхата»,
тыс. сомони
Предпосылкой для этого стало увеличение объёма прибыльных активов
и успешная эмиссия акций, что позволило кредитному институту увеличить
размер прибыли, полученной за счет использования собственных средств;
Увеличение капитала с 55 000 тысяч сомони до 125 000 тысяч сомони
(2,3 раза);
Денежные и кредитные счета организации в НБТ с 68 435 тыс. сомони
до 134 117 тыс. сомони(1,95 раза);
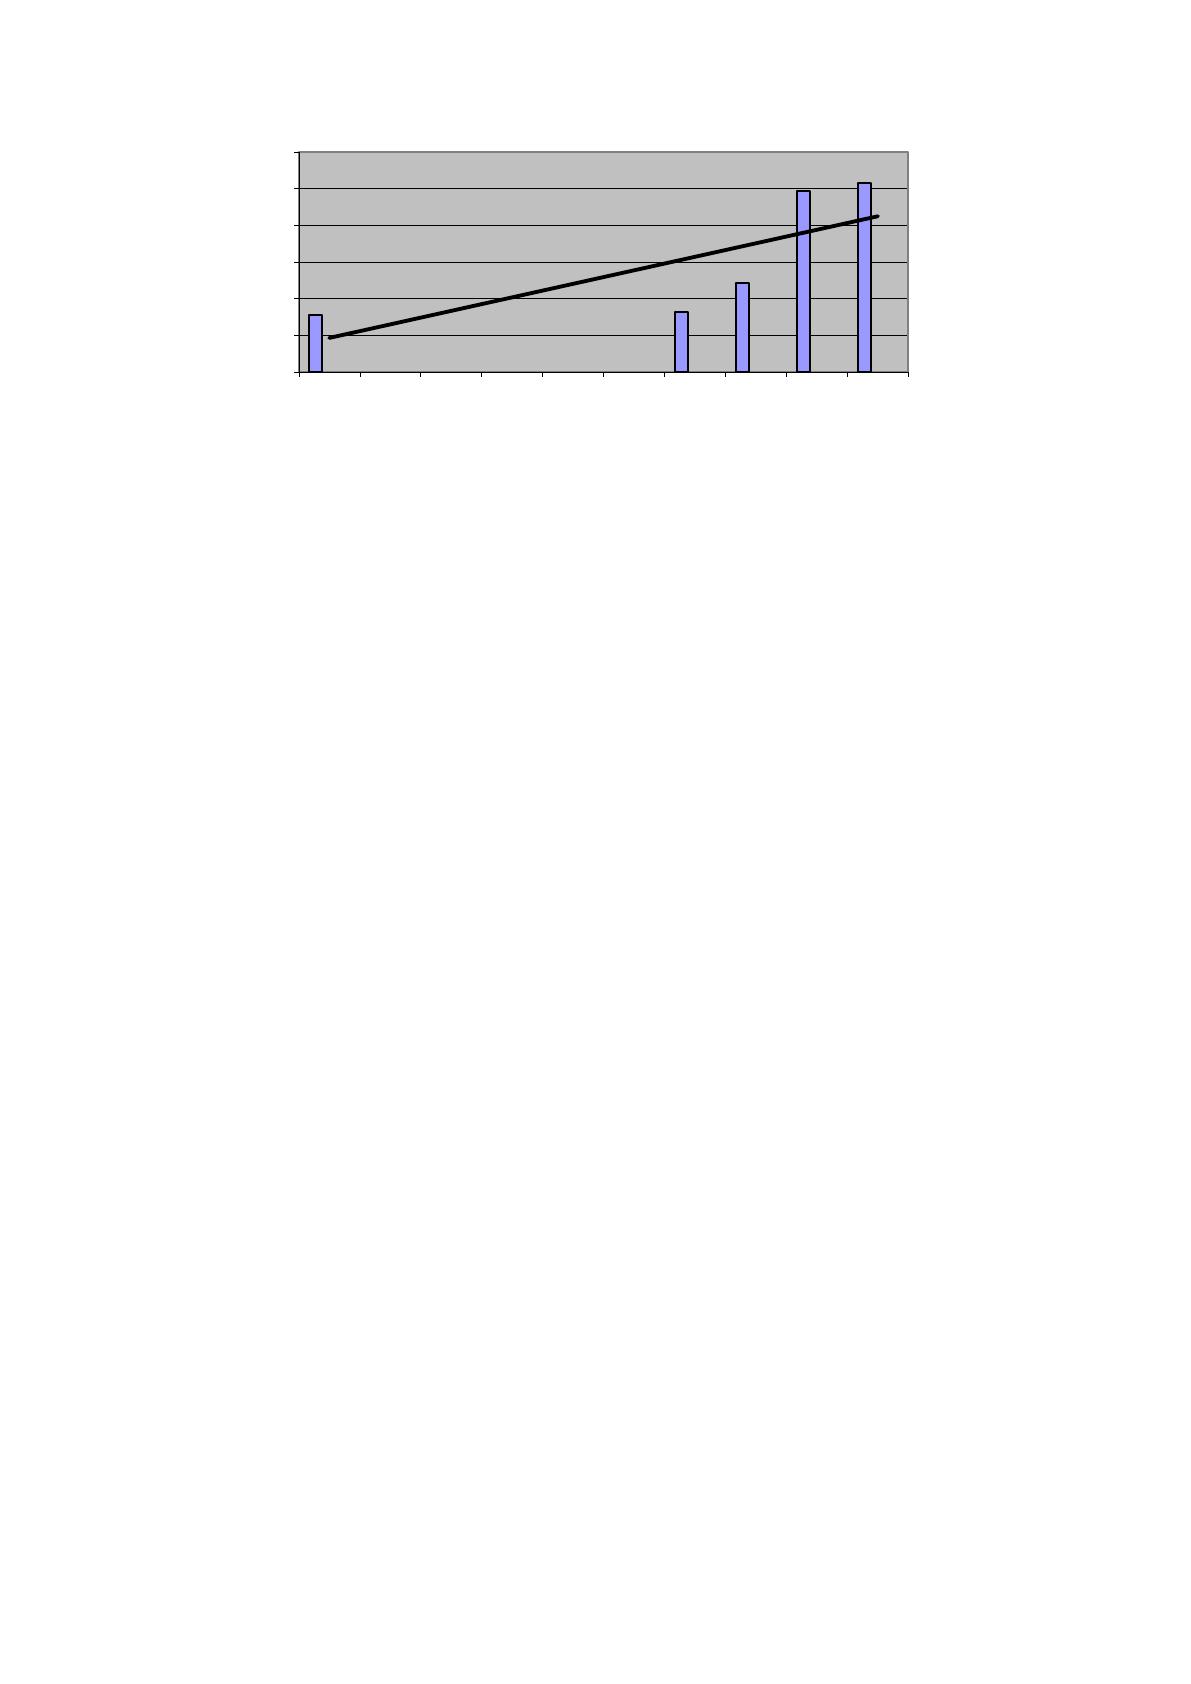
Активы выросли с 259 до 183 тысяч сомони на 1 220 540 тысяч сомони
(4,7 раза);
Рис. 2.2. Динамика активов ОАО «Банк Эсхата», тыс. сомони
основные средства увеличились, с 31 164 тыс. сомони до 103 250 тыс.
сомони (в 3,3 раза).
86 744
100428
109315
168643
174470
0
20000
40000
60000
80000
100000
120000
140000
160000
180000
200000
2007 2008 2009 2010 2011 2012 2013 2014 2015 2016
259183
301780
885833
1122127
1220540
0
200000
400000
600000
800000
1000000
1200000
1400000
2007 2008 2009 2010 2011 2012 2013 2014 2015 2016
42
Рис. 2.3. Динамика основных средств ОАО «Банк Эсхата», тыс.
сомони
К основным средствам относятся: земельный участок, инвестиции в
строительство (строительство), создание (изготовление) и приобретение
объектов и нематериальных активов; имущество, полученное в финансовую
аренду (лизинг), если в условиях договора финансовой аренды оно
учитывается на балансе арендатора; нематериальные активы и материальные
активы.
Динамика экономического развития ОАО "Банк Эсхата" представлена в
период с 01.01.2013 г. по 01.10.2016 г. табл.6). Рассмотрим динамику этих и
других показателей, отражающих экономическое развитие ОАО "Банк
Эшата".
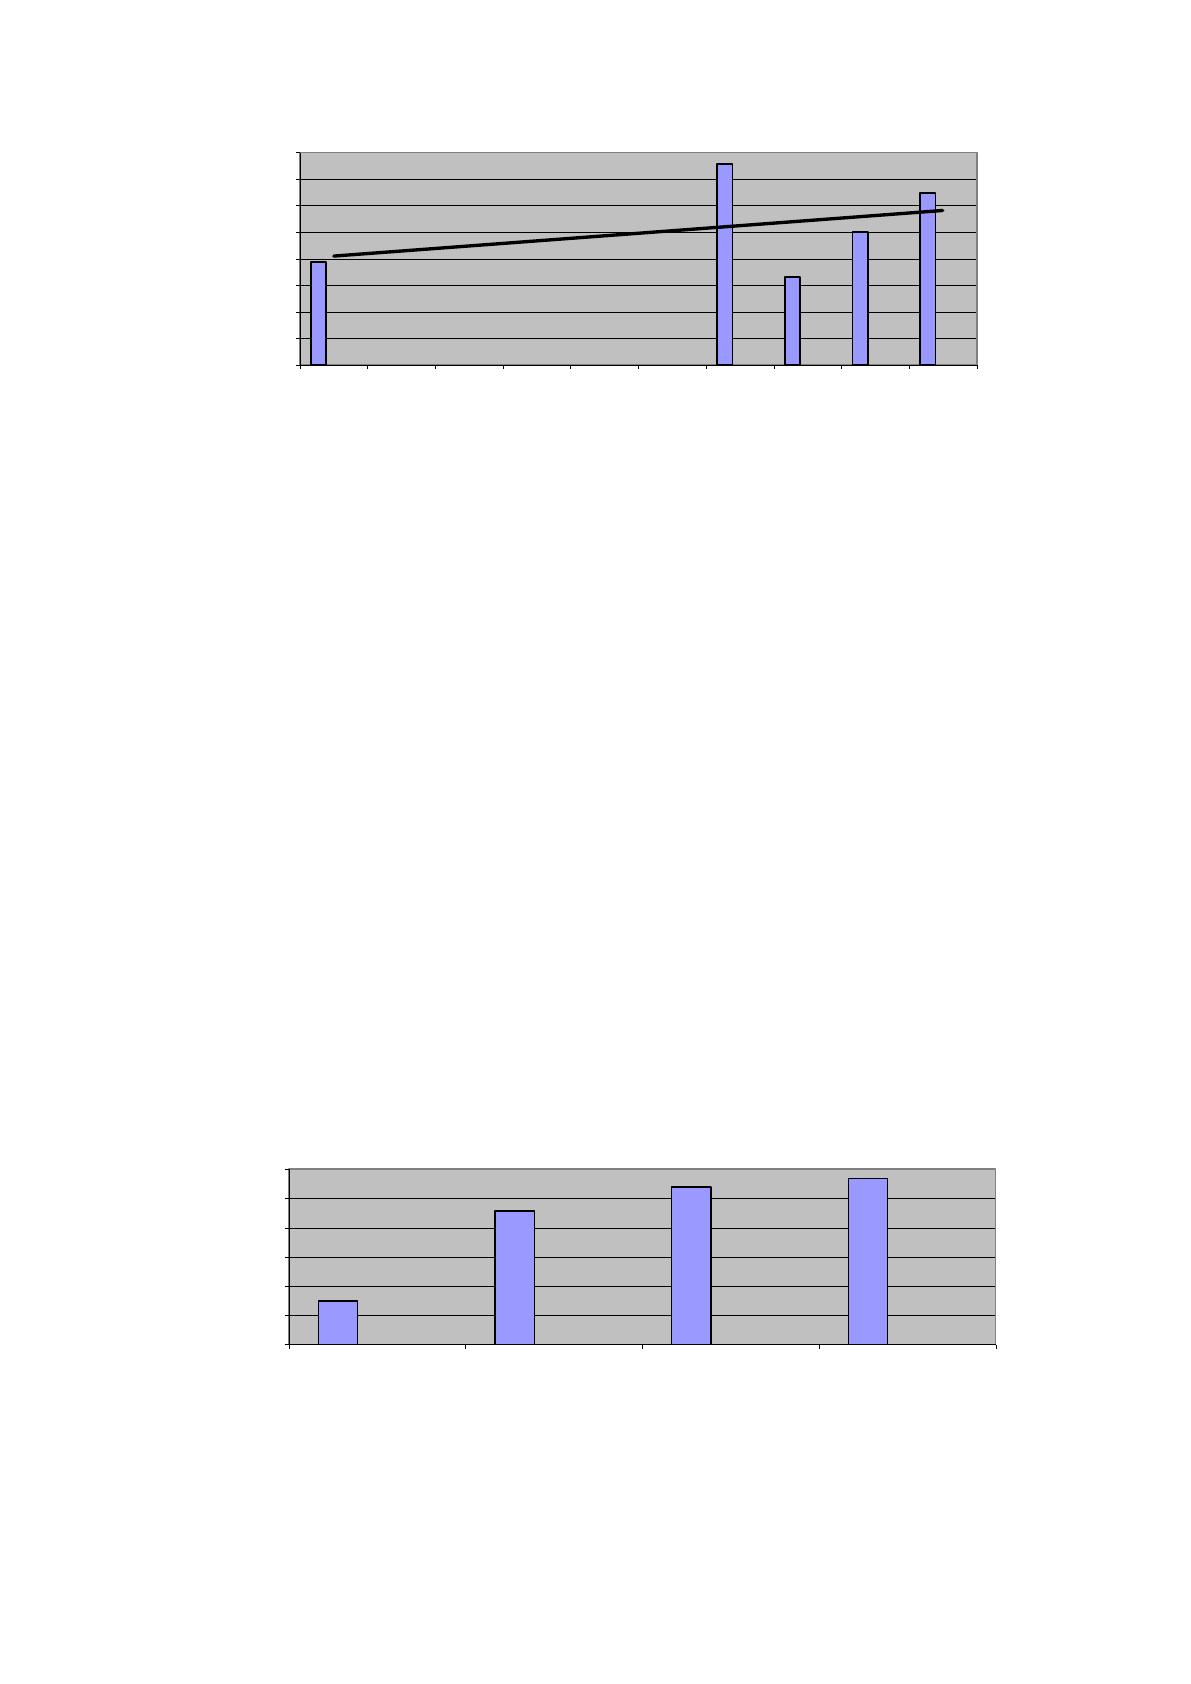
В период с 01.01.12 по 01.01.16 г. динамика полученной прибыли
анализируемого банка имеет непостоянную динамику, которая характеризует
деятельность банка как неустойчивая. Например, на 01.01.07 г. прибыль тыс.
сомони составила 7 739; на 01.01.13 г. - 15139 тыс. сомони.; на 01.01.14 г.-6
334 тыс. сомони; 01.01.15 г.-9 997 г. Тыс. сомони.; 01.07.15 г.
9 332 тыс. сом.; на 01.10.16 г. 12 967 тыс. сомони.
31164
32583
48576
98850
103250
0
20000
40000
60000
80000
100000
120000
2007 2008 2009 2010 2011 2012 2013 2014 2015 2016
43
Рис. 2.4. Динамика прибыли ОАО «Банк Эсхата», тыс. сомони
Согласно финансовому отчету 01.04.12 наблюдается значительное
снижение прибыли (486 тыс. сом.). За ближайшие три четверти (квартала)
она выросла в 13 раз и достигла величины 6334 тыс. сомони по причине
выявленной неустойчивой динамики прибыли за счет открытия 20.01.08
ОАО "Банк Эсхата". В связи с этим увеличились эксплуатационные расходы:
за IV квартал 2013 года они составили 1672 тыс. сомони 2016 года-
тридцать три тысячи сомони (в 1,82 раза). Если в 2013 году стоимость этой
статьи в квартале составляла в среднем 1490 тыс. сомони, то в 2014 - уже
4560 тыс. сомони, в 2016 году. – 5 383 тыс. сомони – а в 2011-5675 тыс.
сомони (рис. 2.5). Аналогичное увеличение статьи эксплуатационных
расходов на 2006-2011 годы, связано с переездом кредитного института в
новое здание, где были созданы современные условия для обслуживания
клиентов.
Рис. 2.5 Динамика эксплуатационных расходов ОАО «Банк Эсхата»,
тыс. сомони
7 739
15 139
6 634
9 997
12 967
0
2000
4000
6000
8000
10000
12000
14000
16000
2007 2008 2009 2010 2011 2012 2013 2014 2015 2016
1490
4560
5383
5675
0
1000
2000
3000
4000
5000
6000
2012 2013 2014 2015
44
Основной объём доходов создается двумя классическими
направлениями работы кредитно-расчетными кассовыми услугами.
Проценты по кредитам другим клиентам в 2016 году по состоянию на
01.10.12 г. составили 108 065 тыс. сомоний, что в 1,15 раза больше по
сравнению с аналогичным периодом 2015 года (94 417 тыс. сомони). Это
связано с долгом по кредиту. Только за год эта цифра выросла до 117% (785
268 до 921 489 тысяч сомони). По оценкам экспертов ОАО "Банк Эсхата", это
связано с активной работой кредитного института на рынке розничных услуг,
а именно в сфере потребительских кредитов.
После получения ОАО "Банк Эсхата" в 2012 году валютная лицензия на
доходы от сделок с иностранной валютой стала третьей приоритетной
статьей при формировании текущих доходов организации.
Доходы от сделок с иностранной валютой и другими валютными
ценностями, включая валюту, составили: 2011 - 4 218 тыс. сомони; за 2012-11
321 тыс. сомони; за 2013-16 556 тыс. сомони; за 2014-67 128 тыс. сомони, за
2015 – 55 318 тыс. сомони, 2016 – 45 987 тыс. сомони. Как видно, за 2015 год
незначительное снижение роста доходов от торговли иностранной валютой,
но к концу 2016 года ситуация изменилась к лучшему. Участие в валютных и
депозитных операциях, проведение валютных переводов, проведение
валютных и валютных операций и многое другое способствовало росту этих
показателей
Объём вкладов резидентов увеличился с 01.01.12 по 01.10.13 в 15,5 раза
(с 48 720 тысяч сомони до 752 962 тысяч сомони). Средства клиентов (без
кредитных организаций) были изменены на 163 793 тыс. сомони до 918 543
тыс. сомони (в 5,6 раза).
Это связано с активной маркетинговой деятельностью кредитного
института на рынке, основными инструментами которой были: масштабная
рекламная кампания, повышенные процентные ставки как на рубли, так и на
валютные депозиты по сравнению с другими кредитными институтами
самарской области. Кроме того, 22 октября в г. Минске 17 сентября 2015 года
Источник: https://baza.diplomsite.ru/previewfile/8410