Дипломная работа: Инвестиционная деятельность коммерческих банков (на примере ОАО "Банк Эсхата")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
45
ОАО "Банк Эсхата" стало участником системы обязательного страхования
вкладов. С этого дня государство гарантирует возврат средств инвесторам
ОАО "Банк Эсхата» в соответствии с Государственным Законом «О
страховании вкладов".
В то же время, общие долговые обязательства (банковские сертификаты
и векселя) за анализируемый период с 26.852 тыс. сомони выросли до
138.753 тыс. сомони (5,17 раза).
Более глубокий качественный и количественный анализ деятельности
коммерческого института должен проводиться с использованием
коэффициентов, отражающих результаты кредитной деятельности,
утвержденных национальным кредитным институтом Республики
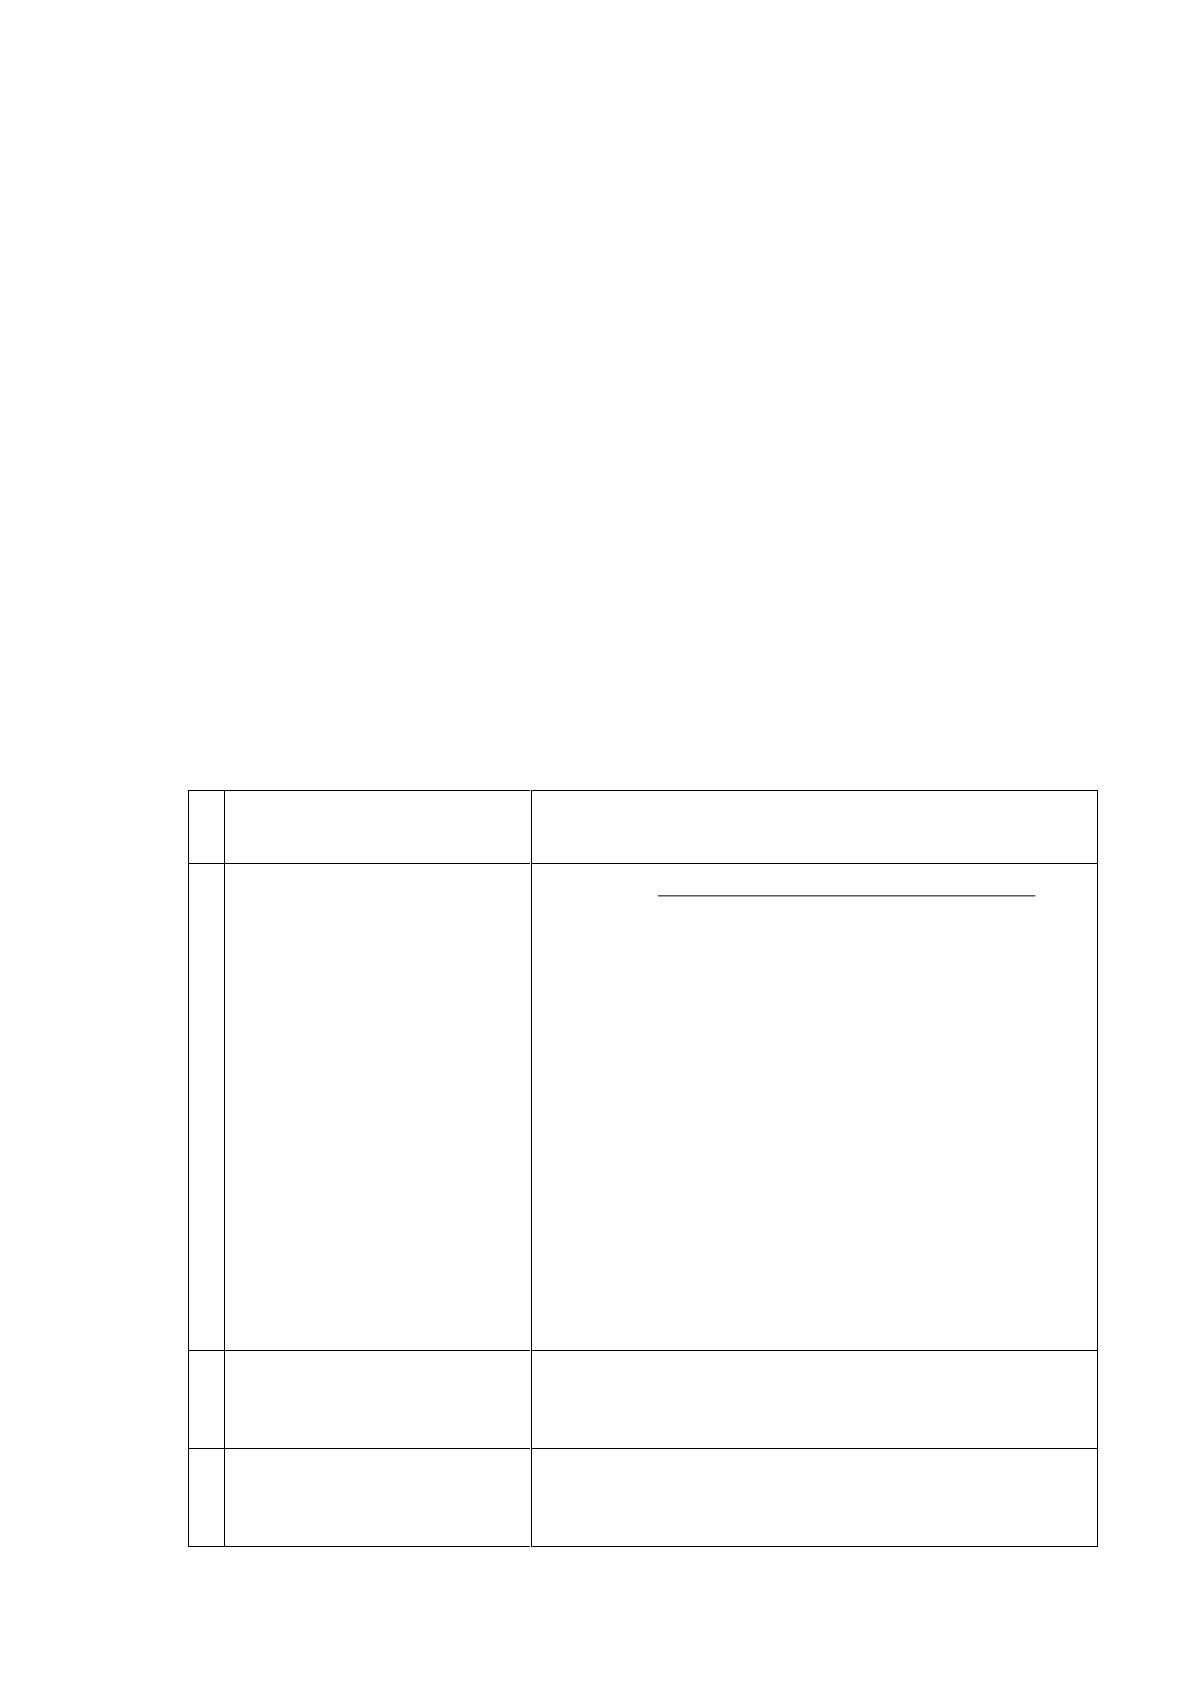
Таджикистан (табл.2.1).
Таблица 2.1.
Аналитические коэффициенты деятельности коммерческого банка
№
Наименование
коэффициента
Формула расчета экономического
норматива
1
Коэффициент
достаточности
собственных
средств банка
%,100*
РРКРСКРВРдРкРцАр
К
Кд
где К – капитал банка; Ар - сумма
активов банка, взвешенных с учетом риска;
РР - размер рыночного риска; Рц - общая
величина созданного резерва под
обесценение ценных бумаг; Рд - величина
созданного резерва на возможные потери по
прочим активам и по расчетам с дебиторами;
КРВ - величина кредитного риска по
инструментам, отражаемым на
внебалансовых счетах бухгалтерского учета;
КРС - величина кредитного риска по
срочным сделкам;
2
Коэффициент
динамики нетто-
активов
Кна = НА1 / НА2 *100%, где НА -
нетто-активы отчетного и предыдущего года
соответственно
3
Коэффициент
роста капитала
Крк = К2 / К1 *100%, K2, K1 - капитал
отчетного и предыдущею года
соответственно.
46
4
Коэффициент
достаточности
капитала
К дк = К / АР * 100%, где АР - активы
реализуемые (кредитный портфель, векселя
третьих лиц, дебиторская задолженность,
вложения в государственные долговые
обязательства, ценные бумаги для
перепродажи)
5
Коэффициент
качества кредитного
портфеля
К ккп = РВПС / ССД * 100%, где РВПС
резерв на возможные потери по ссудам;
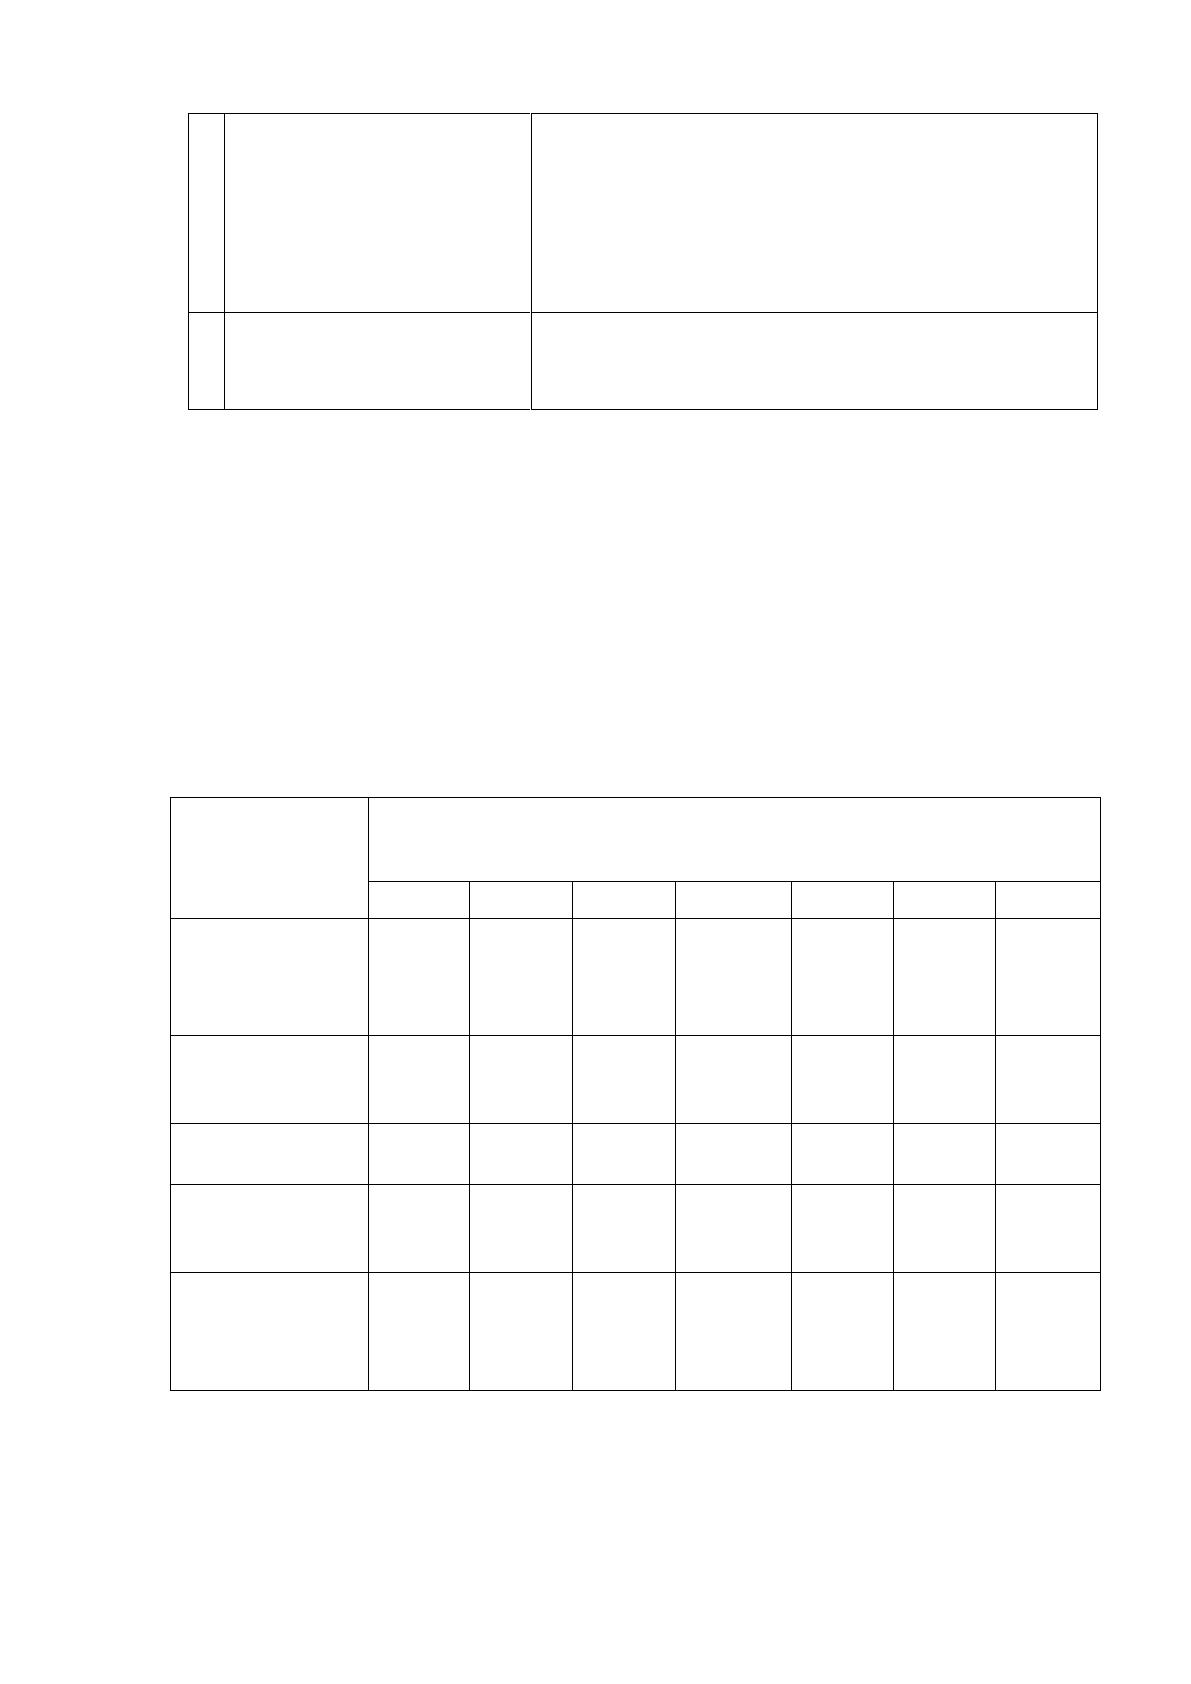
Значения указанных коэффициентов (таблица 2.2) дают представление о
состоянии финансовой деятельности ОАО «Банк Эсхата».
Рассмотрим каждый из этих показателей в динамике развития ОАО
«Банк Эсхата».
Таблица 2.2.
Расчетные значения и динамика изменений величин коэффициентов по
ОАО «Банк Эсхата»
Наименование
коэффициента
Расчетные значения коэффициентов по ОАО
ОАО «Банк Эсхата»
01.01.09
01.07.10
01.01.11
01.07. 12
01.01.13
01.07.14
01.10.15
Коэффициент
достаточности
собственных
средств банка
28,74
15,29
11,85
15,36
12,12
12,52
12,67
Коэффициент
роста нетто-
активов
1,17
1,15
1,07
1,14
1,19
1,18
1,17
Коэффициент
роста капитала
1,15
1,09
1,11
1,55
1,54
1,18
1,19
Коэффициент
достаточности
капитала, %
28,74
15,3
11,9
15,4
12,1
12,4
12,3
Коэффициент
качества
кредитного
портфеля, %
2,25
1,00
1,22
0,86
0,44
0,71
0,75
Адекватность собственных средств (капитала) кредитного института
определяется как отношение собственных средств (капитала) кредитного
47
института к общему имуществу, взвешенному на риск, при этом сумма
созданных резервов вычитается ниже стоимости ценных бумаг и возможных
потерь 2 – 4 групп риска за вычетом кредита. Минимальная стоимость квоты
зависит от суммы собственных средств (капитала) банка в следующих
размерах - 10% с суммой акционерного капитала менее 5 млн. евро.
Уровень капитала отражает уровень устойчивости кредитного
института.
Динамика чистых активов и коэффициентов роста капитала позволяют
оценить темп развития кредитного института. Чистые активы -это
капитальные расходы по рыночной цене, т. е. в том числе нераспределенные
ценности за вычетом суммы долга; (активы за вычетом: средства,
отвлекаемые от прибыли, межфликтные расчеты, различные резервы (на
возможные убытки по кредитам, под обеспечение активов в ценных бумагах,
под возможные убытки по другим активам), износ основных средств и
нематериальных активов).
Фактор качества кредитного портфеля отражает деятельность
кредитного института на кредитном рынке.
Анализ рассчитанных значений коэффициентов и динамики их
изменений определил следующее. В отчетном периоде произошли
следующие изменения:
- коэффициент акционерного капитала (капитала) кредитного института
имеет тенденцию приближаться к критической отметки;
- коэффициент роста чистых активов остается на одном уровне, что
указывает на ухудшение работы по увеличению капитала кредитного
института;
- значения коэффициентов роста капитала, как правило, снижаются. В
проанализированный период не были предприняты шаги, направленные на
резкое увеличение собственного капитала кредитного института;
48
- уровень капитала держится примерно в одном месте, но его показатели
низкие. Необходимо приложить усилия для увеличения капитала торгового
кредитного института и его активов.
- показатель качества кредитного портфеля держится на одном уровне
по сравнению с показателем прошлого года. Этот показатель должен
попытаться уменьшить его размер.
Проведя анализ деятельности кредитного института, хочу отметить, что
основной задачей банка является максимизация прибыли при минимизации
рисков. От степени его решения зависит надежность банка и его
жизнеспособность, уровень доверия к его клиентам.
При этом небольшой период исследования показателей ОАО "Банк
Эсхата" связан с тем, что этот кредитный институт был основан
относительно недавно, а сравнение показателей не дает реальной картины из-
за практической ненадежности деятельности банка в прошлом и на данном
этапе.
Финансирование деятельности ОАО "Банк Эсхата" осуществляется за
счет кредитных средств, которые формируются в результате проведения
пассивных операций. Кредитные ресурсы включают в себя:
Собственный капитал кредитной организации;
Заёмные средства;
Привлеченные средства;
Средства, участвующие в распределении (причитающиеся страховым
претензиям по страховым случаям).
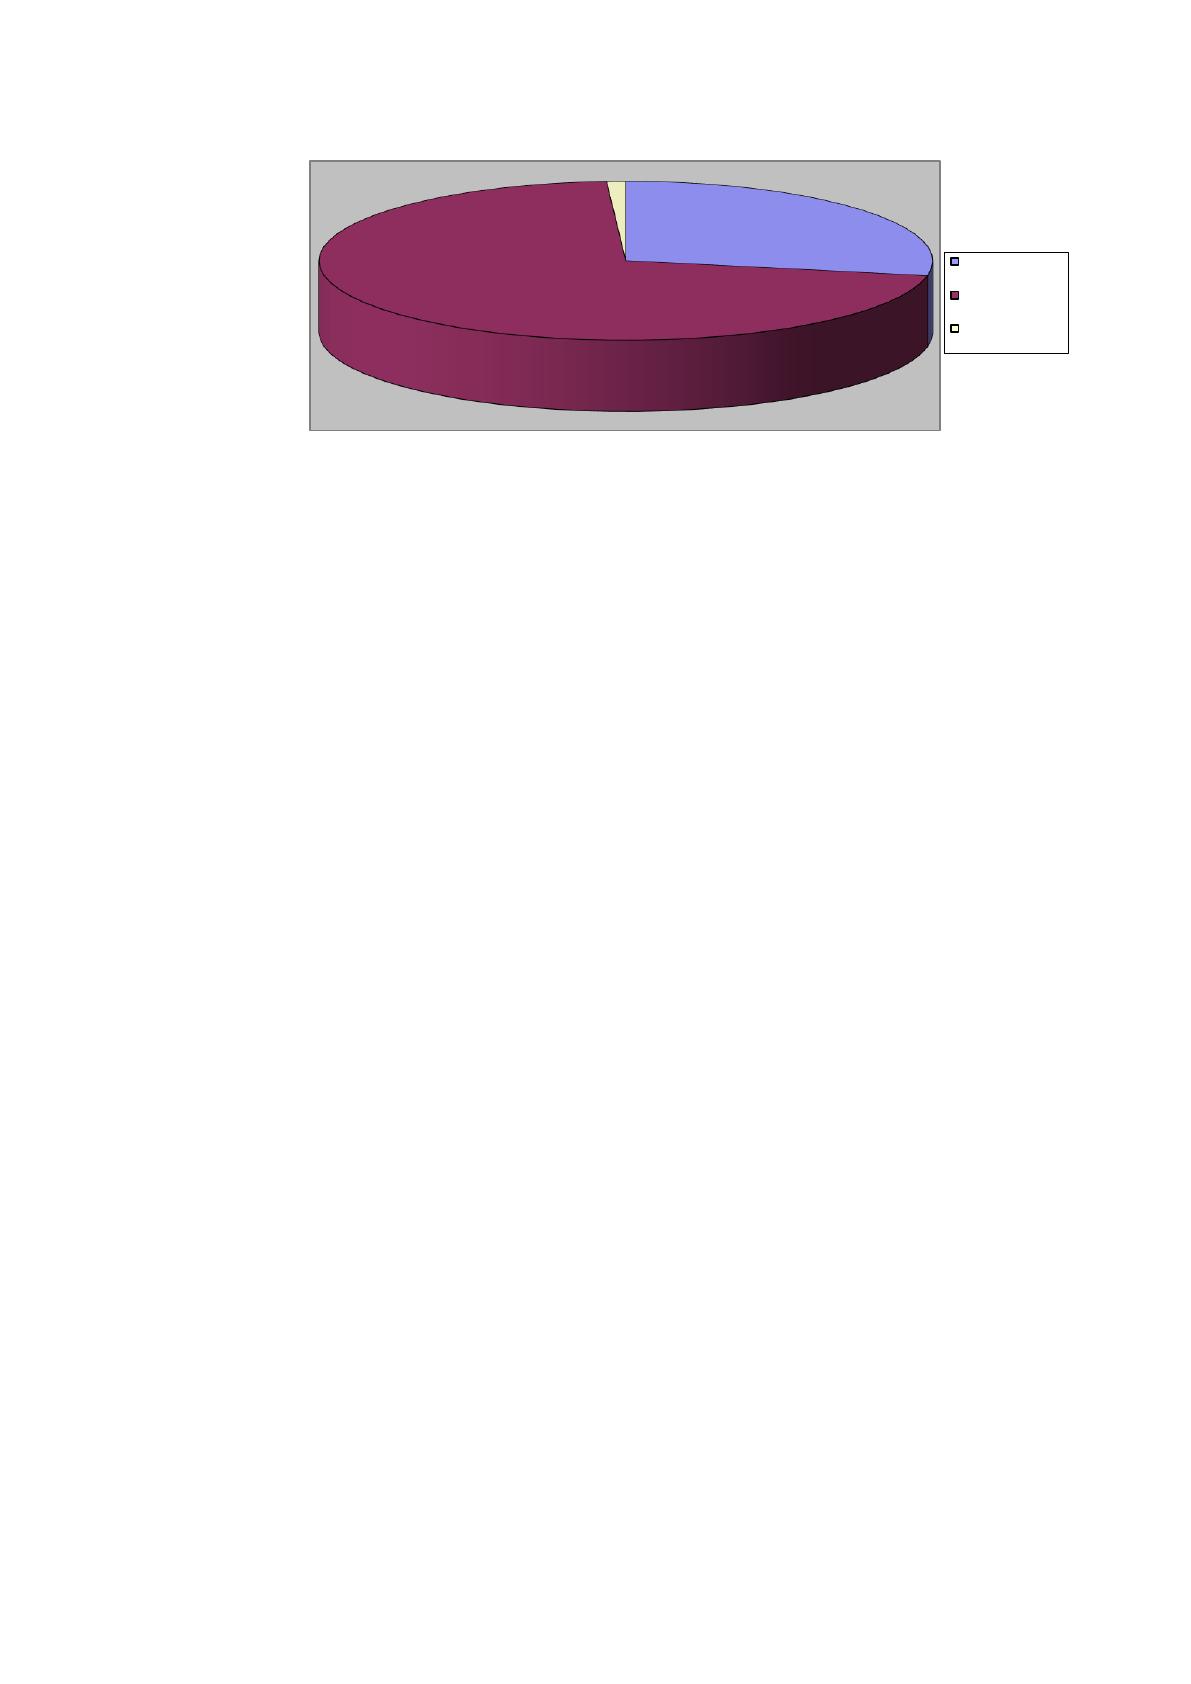
Начиная с 01.10.2011 г. сумма средств кредитных институтов общая
состоял: собственного капитала кредитной организации; фонды; фонды в
распределении (причитающиеся страховые выплаты при страховых случаях)
(рис. 2.6). Заёмные средства (кредиты НБТ и другие кредитные организации)
- отсутствуют.
49
Рис. 2.6. Состав банковских ресурсов ОАО «Банк Эсхата»
Акционерный капитал составляет основу деятельности кредитного
института. Он формируется на момент создания коммерческого института и
изначально состоит из сумм, полученных от учредителей в качестве их
вклада в уставный капитал коммерческого института, путём приобретения
акций, так как ОАО "Банк Эсхата" было создано в форме акционерного
общества.
В его собственный капитал также входят все накопления, полученные
кредитным институтом во время его деятельности, которые не были
распределены между акционерами коммерческого института в виде
дивидендов или были потрачены на другие цели. Акционерный капитал
представляет собой сумму денег, которая распределяется у акционеров
(участников) коммерческого института в случае его закрытия. Другими
словами, если принять все активы коммерческого института (принадлежащие
ему ценные бумаги, здания, оборудование, другие ценности) и потребовать
все кредиты, выданные ему и направить собранную сумму на возмещение
обязательств коммерческого института перед третьими лицами
(инвесторами, кредиторами), сумма оставшаяся после этого, будет также
фактическим собственным капиталом, на который могут претендовать
акционеры (участники).
28%
71%
1%
Собственный
капитал
Привлеченны
есредства
Другое
Источник: https://baza.diplomsite.ru/previewfile/8410