Дипломная работа: Инвестиционная деятельность коммерческих банков (на примере ОАО "Банк Эсхата")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
50
Собственный капитал обеспечивает коммерческим институтом
экономическую независимость и стабильность. Акционерный капитал
считается резервным ресурсом в банковской практике, платежеспособность
коммерческого института также помогает в потере собственных активов.
Источники собственного капитала ОАО "Банк Эсхата":
Уставной капитал;
Добавочный капитал;
Средства коммерческого института;
Балансовая прибыль финансового года и предыдущих лет;
Страховые резервы.
Уставный капитал кредитного института формируется из суммы
депозитов его участников и определяет минимальную сумму денег,
гарантирующую интересы его кредиторов в сумме номинальной стоимости
выпущенных акций. ОАО "Банк Эсхата" создает и работает в форме
закрытого акционерного общества, номинальной стоимости акции 100
сомони каждого акционера ОАО" Банк Эсхата " пропорционально его
вкладу в уставный капитал ежегодно получает часть прибыли кредитного
банка в виде дивидендов. Выплата дивидендов производится из фонда
потребления, который формируется за счет прибыли ОАО "Банк Эсхата".
Порядок формирования уставного капитала ОАО "Банк Эсхата» и его
размер определены в учредительном договоре о создании коммерческого
института и Уставом ОАО "Банк Эсхата". Уставный капитал кредитного
института состоит из номинальной стоимости акций кредитного института,
приобретенных акционерами -физическими и юридическими лицами.
Уставный капитал кредитного института определяет минимальный размер
имущества банка, который гарантирует интересы его кредиторов. При
публичном размещении акционеры банка-собственники избирательных
акций имеют привилегированное право на приобретение дополнительного
выпуска акций в случае их выплаты наличными в размере,
пропорциональном количеству принадлежащих им акций. Уставный капитал
51
ОАО "Банк Эсхата" может формироваться только за счет собственных
средств акционеров, привлеченные деньги на формирование его
использовать нельзя.
Добавочный капитал включает: прибыль от стоимости имущества при
его переоценке; эмиссионный доход, т. е. разница между ценой паев при его
эмиссии и его номинальной стоимостью; стоимость имущества, полученного
коммерческим институтом в собственности юридических и физических лиц,
безвозмездно.
Средства коммерческого института формируются из прибыли в порядке
учредительных документов кредитного института с учетом требований
действующего законодательства. К их числу относятся: резервный фонд;
специальные фонды; накопительные фонды и другие фонды, которые
кредитные институты считает необходимыми для создания распределения
прибыли.
Резервный фонд служит для возмещения убытков и убытков,
вытекающих из деятельности коммерческого института. Формирование
фонда осуществляется путем ежегодных отчислений из чистой прибыли,
лимит устанавливается Уставом ОАО "Банк Эсхата". Минимальный размер
этого фонда, согласно действующему законодательству, может составлять не
менее 15% уставного капитала ОАО "Банк Эсхата".
Специальные фонды также создаются из прибыли отчетного года. Они
являются источником материального содействия и социального страхования
кредитных служащих, предназначенных для производства и социального
развития кредитного института. Порядок их формирования и потребления
определяется положениями о фондах.
Накопительные фонды - это нераспределенная прибыль кредитного
института, которая резервируется в качестве финансового обеспечения его
производства и социального развития и других мер по созданию нового
имущества; предназначены для целей расширения и оптимизации структуры
базовых фондов. Накопительные фонды, как правило, не сокращаются, есть
52
только изменение формы их существования. Из денежной формы они
переходят в форму материальных активов (зданий, оборудования,
материалов, транспортных средств).
ОАО "Банк Эсхата" самостоятельно определяет размер собственных
средств и их структуру на основе их стратегии развития.
Страховые резервы формируются кредитным институтом, если
определенные операции выполняются в соответствии с правилами НБТ.
Состав страховых резервов:
Резервы на возможные потери кредита;
Резервы под девальвацией активов в ценных бумагах.
Так, при формировании резерва на возможные убытки по кредитам
коммерческий институт обязан руководствоваться поручением № 254-р от
01.08.04 "О порядке формирования и использования резерва на возможные
убытки по кредитам".
Размер отчислений в резерве зависит от группы риска, к которой
относится ссуда.
На практике существует два способа увеличения собственного капитала:
1. Накопление прибыли;
2. Привлечение дополнительного капитала на финансовый рынок.
Накопление прибыли может осуществляться в виде ускоренного
создания резервов и других фондов банка с последующей их капитализацией.
Это самый дешевый способ увеличения капитала, а не появление нынешней
управленческой структуры коммерческого института. Однако использование
значительной части прибыли для увеличения собственного капитала означает
уменьшение дивидендных выплат акционерам коммерческого института и
может привести к снижению цен на акции коммерческого института.
Привлечение дополнительного капитала ОАО "Банк Эсхата"
осуществляется путем размещения дополнительных мероприятий.
Акция является ценным документом, удостоверяющим введение доли в
уставный капитал эмитента и определяющим право собственника на
53
получение части прибыли акционерного общества в виде дивидендов, на
участие в управлении делами акционерного общества и на часть имущества,
оставшегося после ликвидации общества.
Решение о повышении уставного капитала ОАО «Банк Эсхата»
принимается административным Советом кредитного института или общим
собранием акционеров по Уставу ОАО "Банк Эсхата". Увеличение уставного
капитала должно быть согласовано с территориальным учреждением
кредитного института Республики Таджикистан, которое контролирует
законность учета и выплаты участникам своих акций в капитале
коммерческого института.
В соответствии с положениями ГЗ "Об акционерных обществах"
кредитный институт имеет право осуществлять дополнительную эмиссию
акций в пределах количества акций, указанных в Уставе. Размещение акций
может произойти:
а) утверждение инвесторами в соответствии с законом Республики
Tаджикистан и действующими правилами порядка взносов в уставный
капитал кредитного института, который даёт им материальные активы,
которые могут быть использованы в деятельности кредитного института.
б) продажа акций в национальной валюты и в иностранной валюты;
в) капитализация других собственных средств кредитного института в
установленном законом порядке и начисленных, но не оплаченных
дивидендов;
г) преобразование облигаций и других ценных бумаг кредитного
института в соответствии с эмиссионными правами этих ценных бумаг и в
порядке, установленном законом.
Акционерный капитал кредитного института на 01.10.11 составил
174.470 тыс.сом.
В составе акционерного капитала уставный капитал составляет-125 000
тыс. сомони (71,65 %); фондов и неиспользованной прибыли прошлых лет в
распоряжении кредитных институтов – 24 511 тыс. сомони (14,6%); прибыль
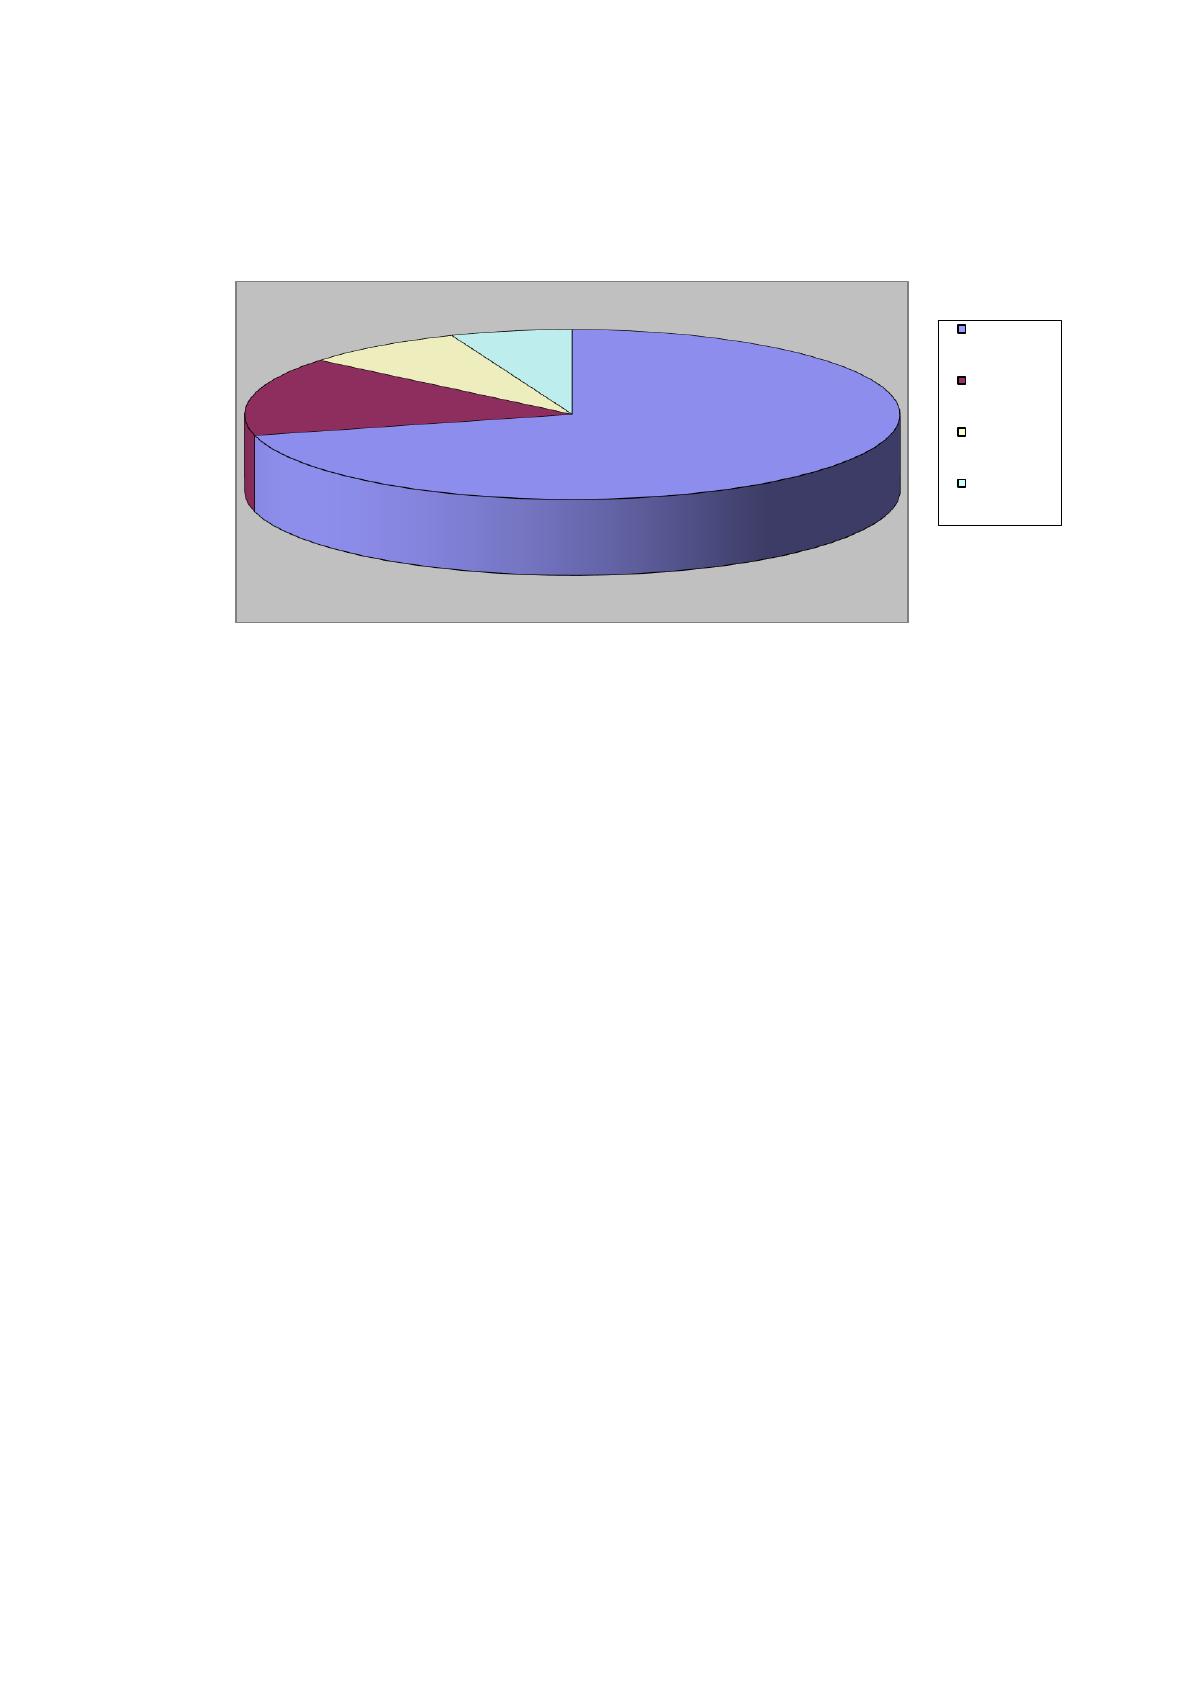
54
– 12967 тыс. сомони (7,45%); пассивный счетный пункт – 11 621 тыс. сомони
(6,3%).
Рис. 2.7. Состав собственного капитала ОАО «Банк Эсхата»
Анализ темпов роста собственных средств, между 01.10.11 и 01.10.15,
показывает ОАО "Банк Эсхата" следующее:
прибыль кредитного института по сравнению с 2011 годом выросла в
1,74 раза; к 1,37 раза увеличился объём кредитных фондов (в частности, за
счет увеличения уставного капитала);
в 1,38 раза страховых резервов, что в первую очередь связано со
вступлением в силу НБТ-инструкции № 254-р "О порядке формирования и
использования резервов на возможные убытки по кредитам", предписанной
всем кредитным организациям на территории Республики Таджикистан с
01.08.2011 г. для достижения 100% образования страховых резервов,
увеличилось в 1,53 раза доходы будущих периодов.
Преобладающую часть кредитных средств ОАО "Банк Эсхата"
выделяют привлеченные средства – депозиты (вклады), банковские
сертификаты, счета.
Привлеченные средства формируются при выполнении следующих
кредитных операций:
Открытие и расчет юридических лиц;
Привлечение средств к вкладам денег физических лиц;
71
15
8
6
УК
Фонды
Прибыль
Доходы
будущих
периодов
Источник: https://baza.diplomsite.ru/previewfile/8410