Дипломная работа: Инвестиционная деятельность коммерческих банков (на примере ОАО "Банк Эсхата")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
55
Выдача кредитным институтом собственных долговых обязательств.
Привлеченные банковские средства называются депозитарными
ресурсами.
По степени надежности для размещения в кредитных средств,
привлеченные средства распределяются в следующем порядке:
Вклады юридических лиц; средства под векселями и депозитными
сертификатами;
Срочные вклады физических лиц; средства, которые участвуют в рамках
сберегательных сертификатов;
Денежные средства на расчетных счетах для платежей с банковских
карт; денежные средства на расчетных счетах резидента.
Депозит является формой выражения кредитных отношений
коммерческого института с инвесторами о предоставлении последним
кредитным институтом собственных средств для временного использования.
Есть множество депозитных счетов (до востребования, срочные,
условные).
К разновидностям срочных депозитов юридических и физических лиц
относятся банковские сертификаты и банковские счета, являющиеся
собственными долговыми обязательствами коммерческого института.
Сберегательный счет (депозиты) сертификат представляет собой ценную
бумагу, которая удостоверяет сумму вклада торгового банка и права
вкладчиков по истечении установленного срока, суммы вклада и процентных
сертификатов в кредитном институте, выдавшем сертификат.
Банковский счет-это ценная бумага, содержащая безусловное
обязательство должника (кредитного института) о выплате определенной
суммы в определенное место и в указанные сроки.
Возможности кредитных институтов по привлечению средств
регулируются правилами НБ Республики Таджикистан и базируются на
размере собственного капитала кредитного института и его организационно-
правовой форме, основанной на текущем состоянии активов и пассивах в
56
целом на ОАО "Банк Эсхата". ОАО "Банк эсхат" производит простые
проценты и беспроцентные счета со стоимостью в валюте Республики
Таджикистан и в иностранной валюте. Вексель продает как юридические, так
и физические лица. Все сделки с векселями осуществляются в соответствии с
действующим законодательством, а также «Положениями о работе со
счетами ОАО «Банк Эсхата»».
Привлеченные средства кредитного института, по состоянию на
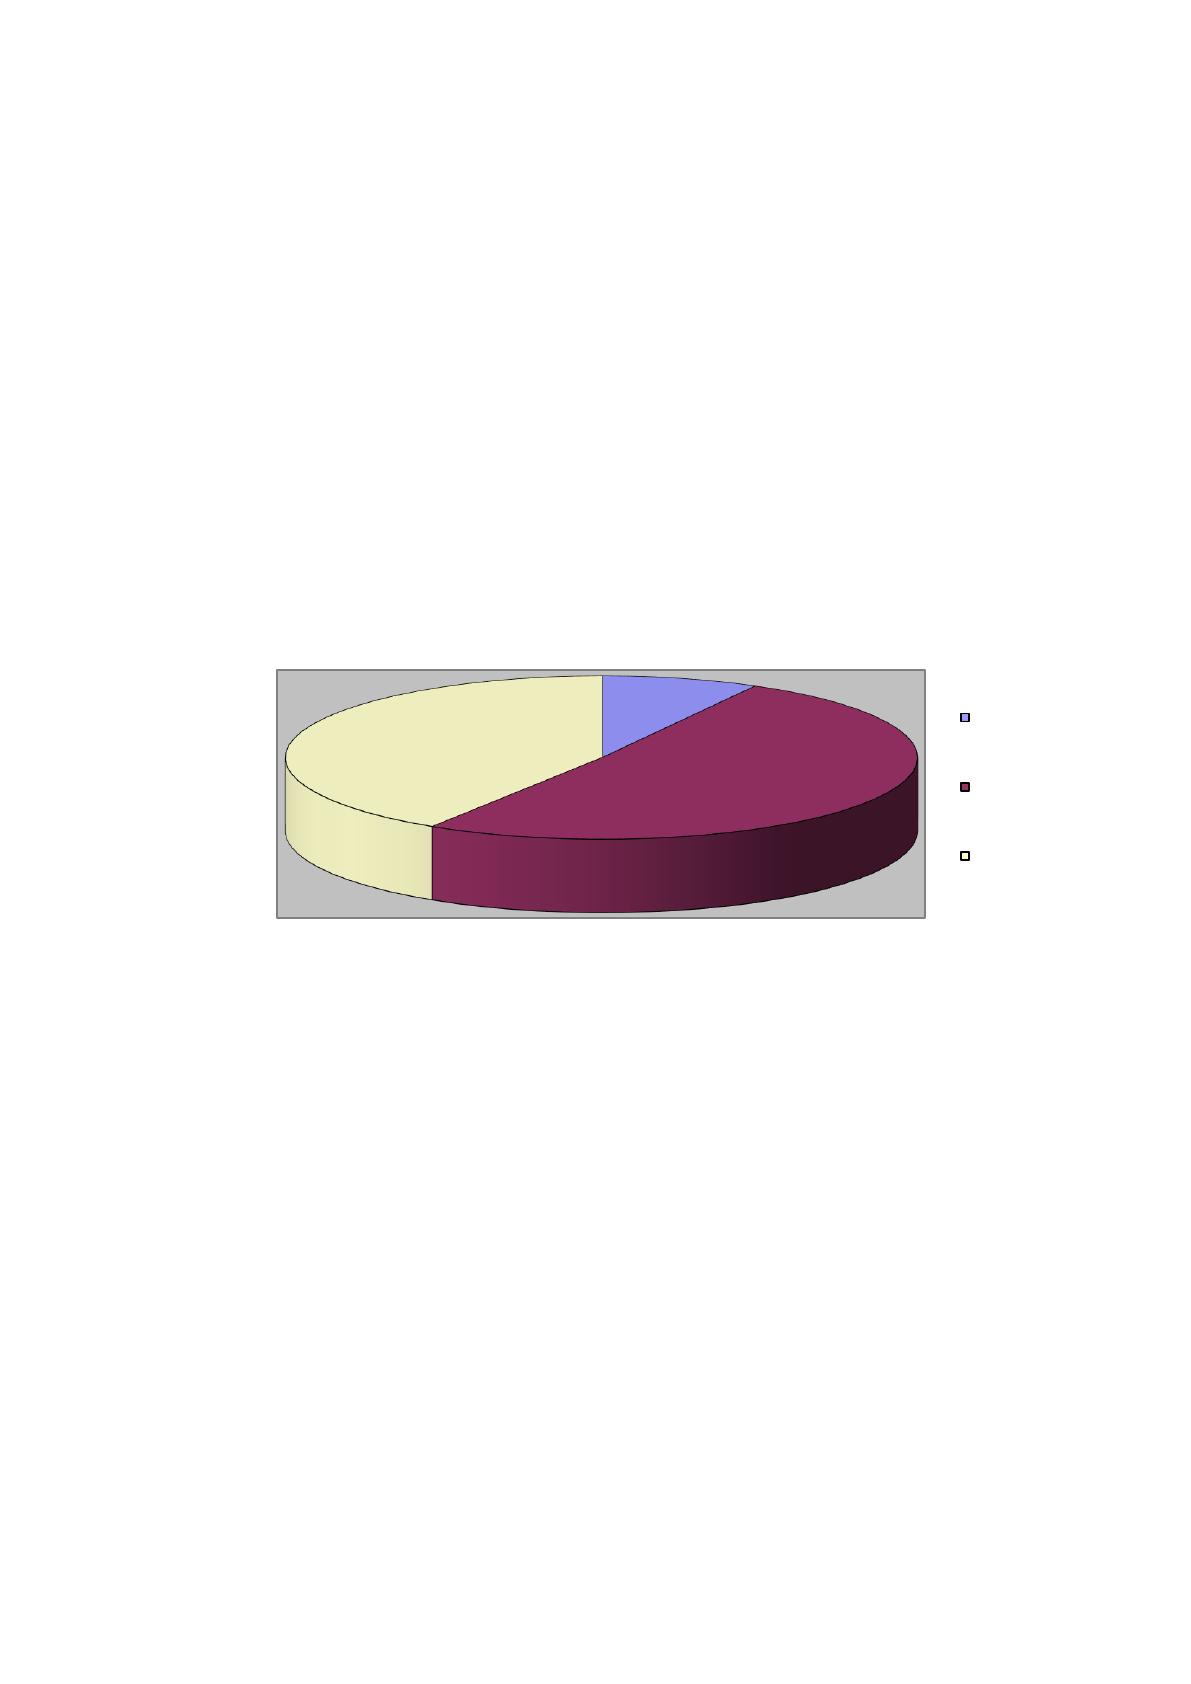
01.10.11, составляют 1 810 258 тыс. 2.8). В составе фонда выпущенные
долговые обязательства составляют 138 753 тыс. сомони (7,7%); средства
клиентов (без кредитных организаций) – 918 543 тыс. сомони (50,8%);
средства физических лиц – 752 962 тыс. сомони (41,5%).
Рис. 2.8. Состав привлеченных средств ОАО «Банк Эсхата»
Денежные средства клиентов -общие деньги, депозиты и другие
средства в национальной валюте и иностранной валюте в банк их владельцев
(резидентов и нерезидентов, юридических и физических лиц) наличными и
безналичными для хранения при определенных условиях, а также
невыполненные обязательства по договорам о привлечении средств
клиентов.
8%
51%
41%
Долговые
обязательств
а
Вклады
клиентов
Вклады
физических
лиц
57
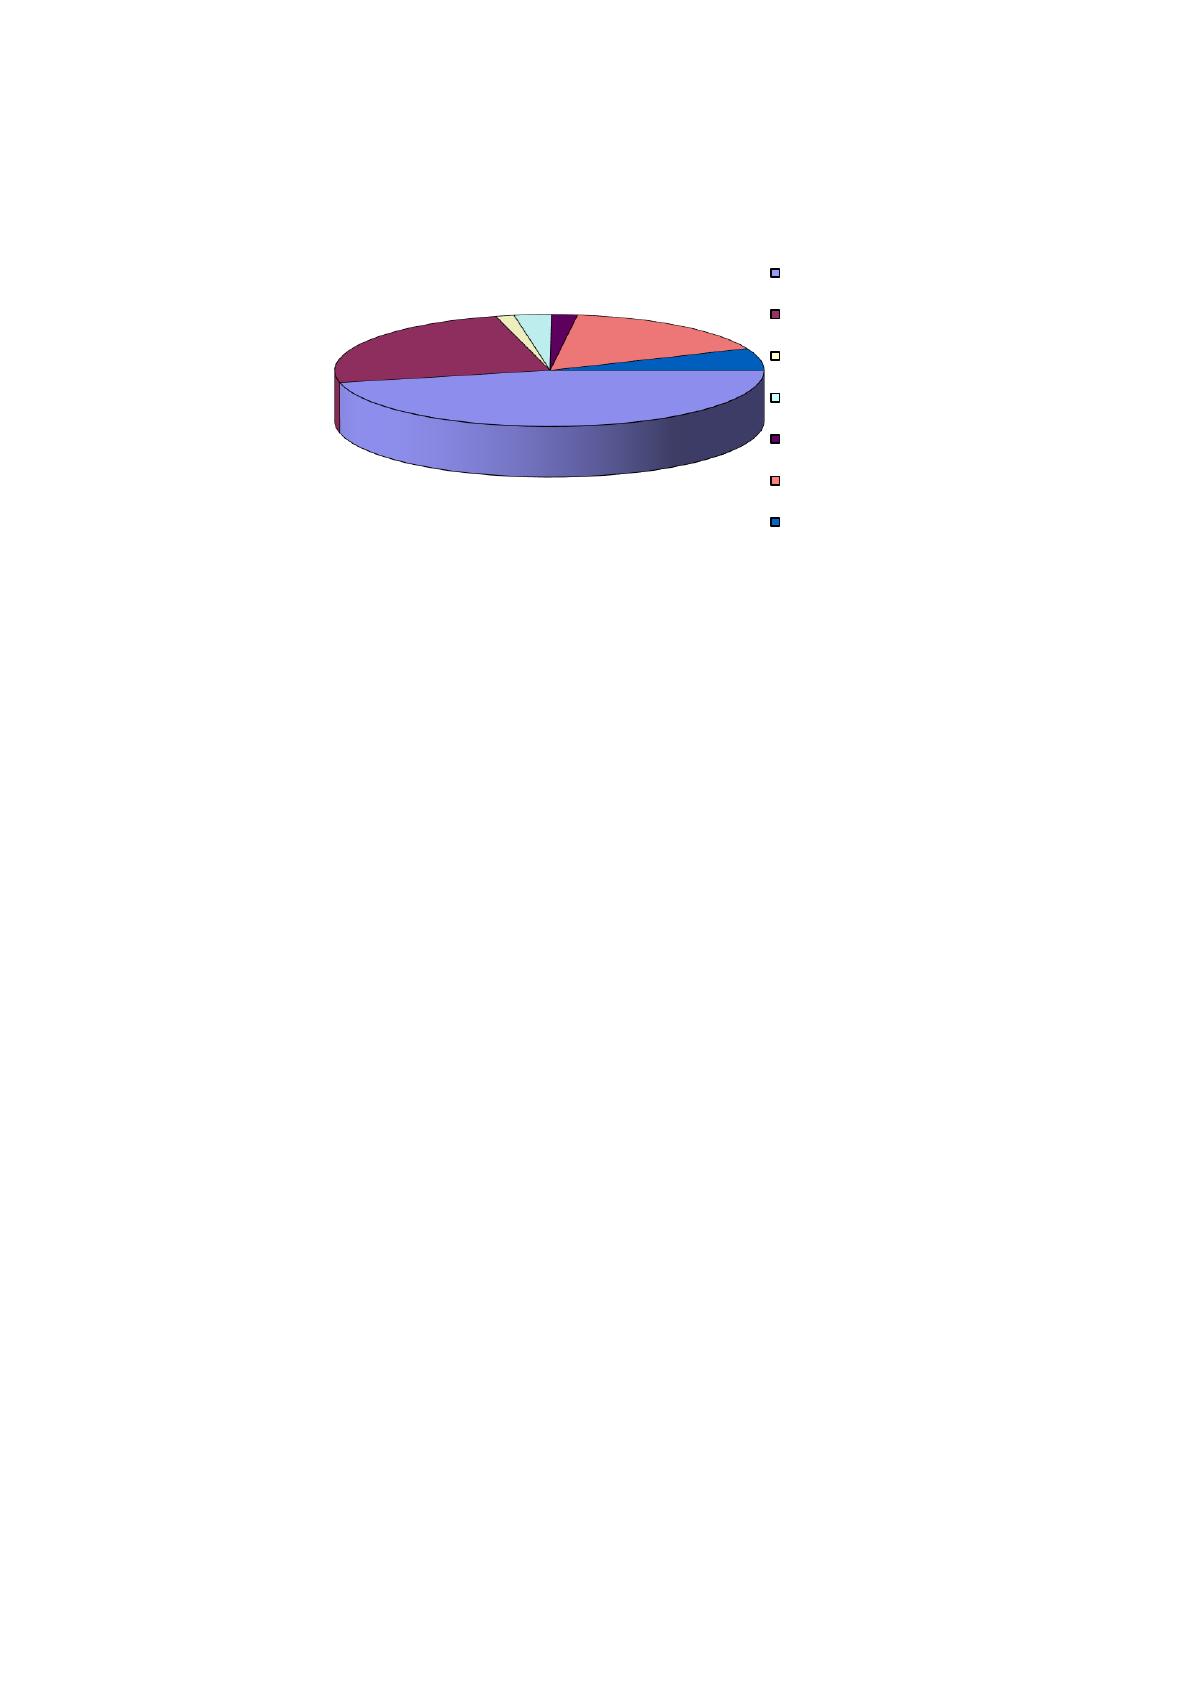
Структура клиентов кредитного института по состоянию на 01.10.2011 г.
представлена на рисунке 2.9.
Рис. 2.9. Структура клиентов банка по состоянию на 01.10.2011 г.
На основании этих данных можно сделать вывод о том, что основная
масса клиентов кредитного института – это предприятия и организации, хотя
и физическим лицам кредитного института уделяет много внимания,
заимствуя их временно свободные денежные средства.
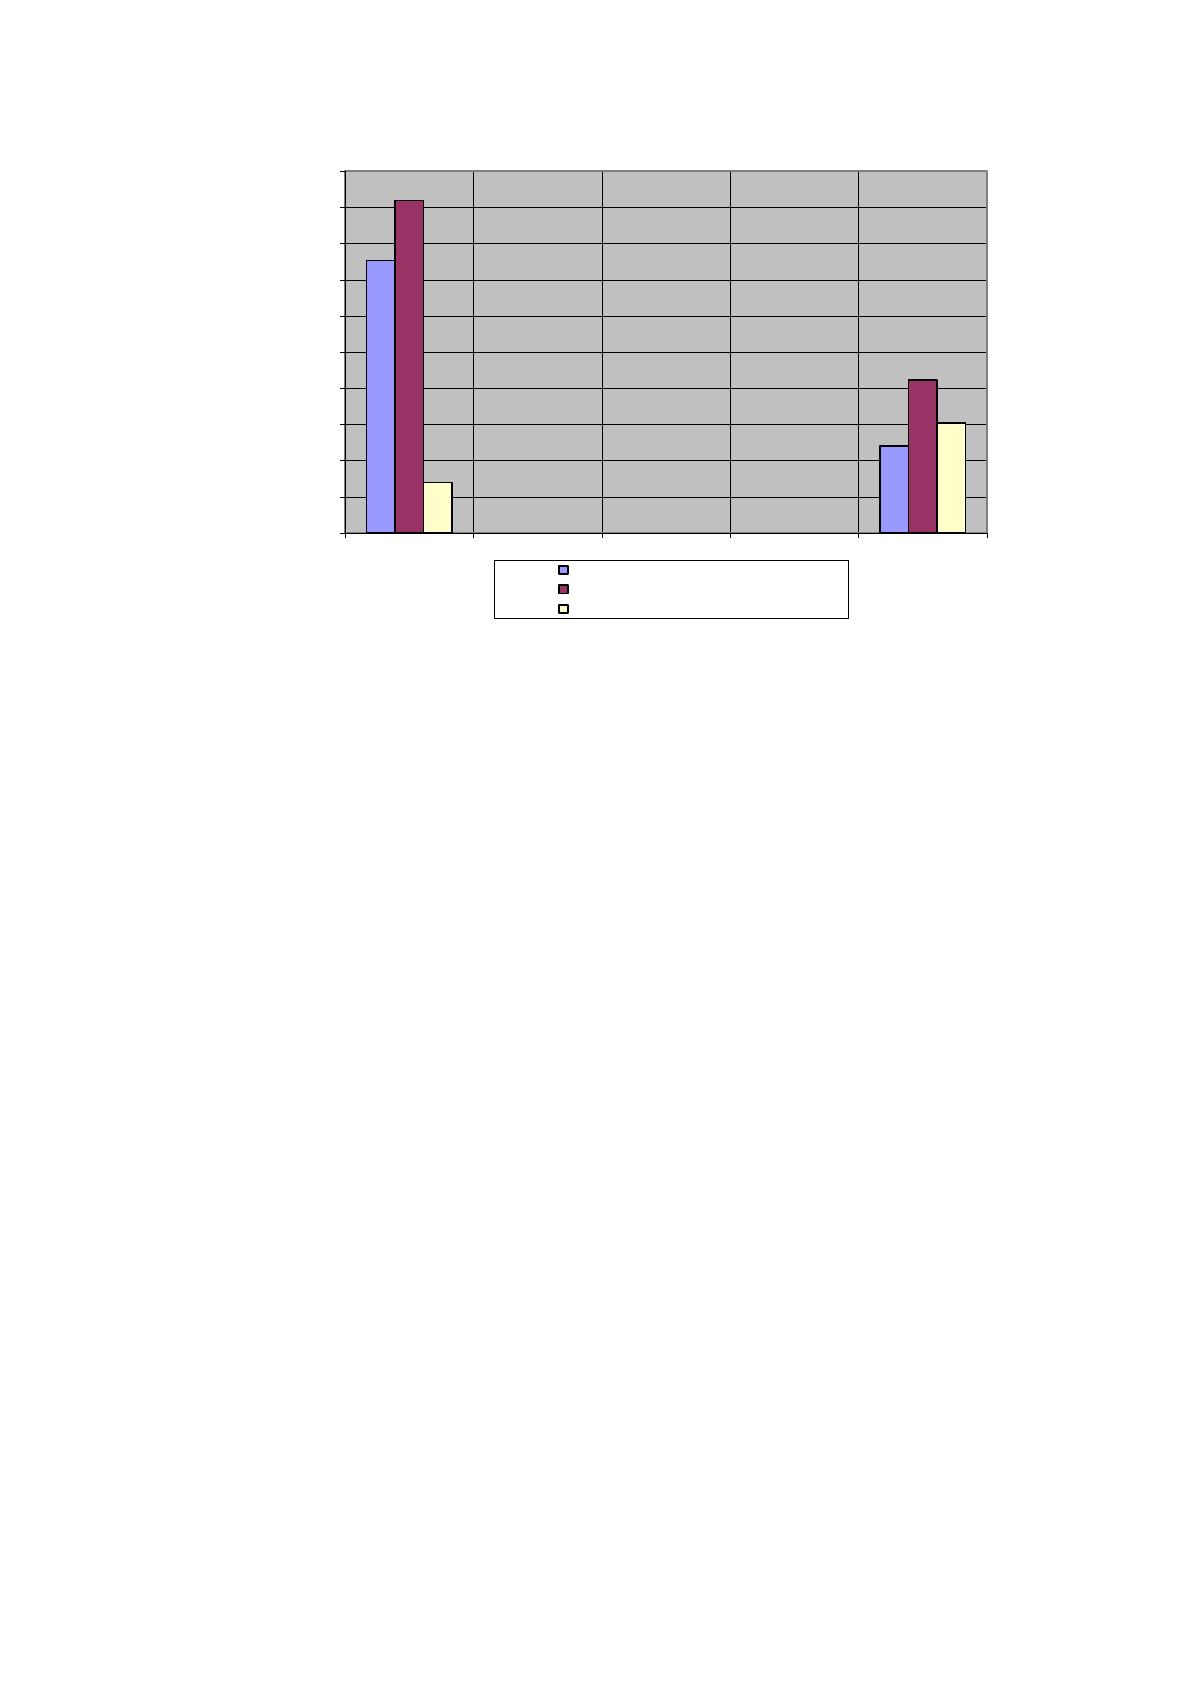
Динамика темпа роста привлеченных средств показывает, что за период
с 01.10.2011 по 01.10.2015 гг.:
более чем в 10 раз увеличились остатки на расчетных счетах, что
говорит о значительном расширении клиентской базы кредитного института;
средства на вкладах граждан увеличились по сравнению с 2016 годом в
3,15 раза;
средства на вкладах клиентов (не кредитных организаций) увеличились
в 2,15 раза;
выпущенные долговые обязательства уменьшились в 2,2 раза.
46,47
24,47
1,38 2,78
1,94
16,57
6,39
Торговля(46,47)
Промышленность(24,47)
Транспортисвязь(1,38)
Строительство(2,78)
С/хоз-во(1,94)
Физ.лица(16,57)
Прочие(6,39)
58
Рис. 2.10. Динамика темпа роста привлеченных средств
ОАО «Банк Эсхата», тыс. сомони
Из графика 2.10 видно, что кроме увеличения объёма привлеченных
средств произошло изменение в их структуре. Ранее объём клиентских
средств (с 44% до 51%), в том числе физических лиц (с 24% до 41%) и
уменьшенный объём выпускаемых долговых обязательств (с 32% до 8%), что
свидетельствует о том, что политика банка направлена на привлечение
средств клиентов.
К заимствованным средствам относятся межбанковские кредиты и
кредиты, выдача кредитным институтом собственных облигаций. Порядок
взаимодействия ОАО "Банк Эсхата" с рынком банковских кредитов
определяется внутренними нормативными документами. Документы
устанавливают цели взаимодействия, инструменты, участники процесса
оперативного управления ресурсами, порядок действий кредитного
института на рынке МБК. С 01.10.15 г. ЗАО "Банк Эсхата" не прибегало к
заимствованным средствам и не выдавало облигаций.
752962
239777
918543
421897
138753
304119
0
100000
200000
300000
400000
500000
600000
700000
800000
900000
1000000
2011 2012 2013 2014 2015
Средствафизлиц
Средстваклиентов
Долговыеобязательства
59
2.2. Анализ доходов и расходов банка ОАО «Банк Эсхата»
Обобщающими показателями эффективности кредитной деятельности
являются результирующий финансовый результат кредитных институтов,
т. е. прибыль или убыток, а также коэффициенты рентабельности. Анализ
этих показателей осуществляется путем выявления факторов, на которые они
повлияли.
Из прибыльных позиций активы кредитного института могут быть
разделены на активы, приносящие доход, не приносящие доход или
приносящие доход в ограниченном количестве. Активы, приносящие доход,
составляют 01.10.08.62% всех активов. К таким активам относятся: кредиты
юридическим лицам и кредиты населению; инвестиции в ценные бумаги;
размещенные межбанковские кредиты; размещение инвалидов на депозитах.
Структура и динамика активов ОАО "Банк Эсхата", которые приносят
доход в течение анализируемого периода, представлены в приложении 2;
табл.7.
Анализ темпов роста доходов, создаваемых активами выводы:
7,12 раза по сравнению с 2016 годом увеличился объём
предоставленных кредитов, что стало причиной роста прибыли кредитного
института;
остальные активы выросли в 8-10 раз, но количественно они по-
прежнему остаются низкими в отношении доминирования кредитной
активности в кредитной политике.
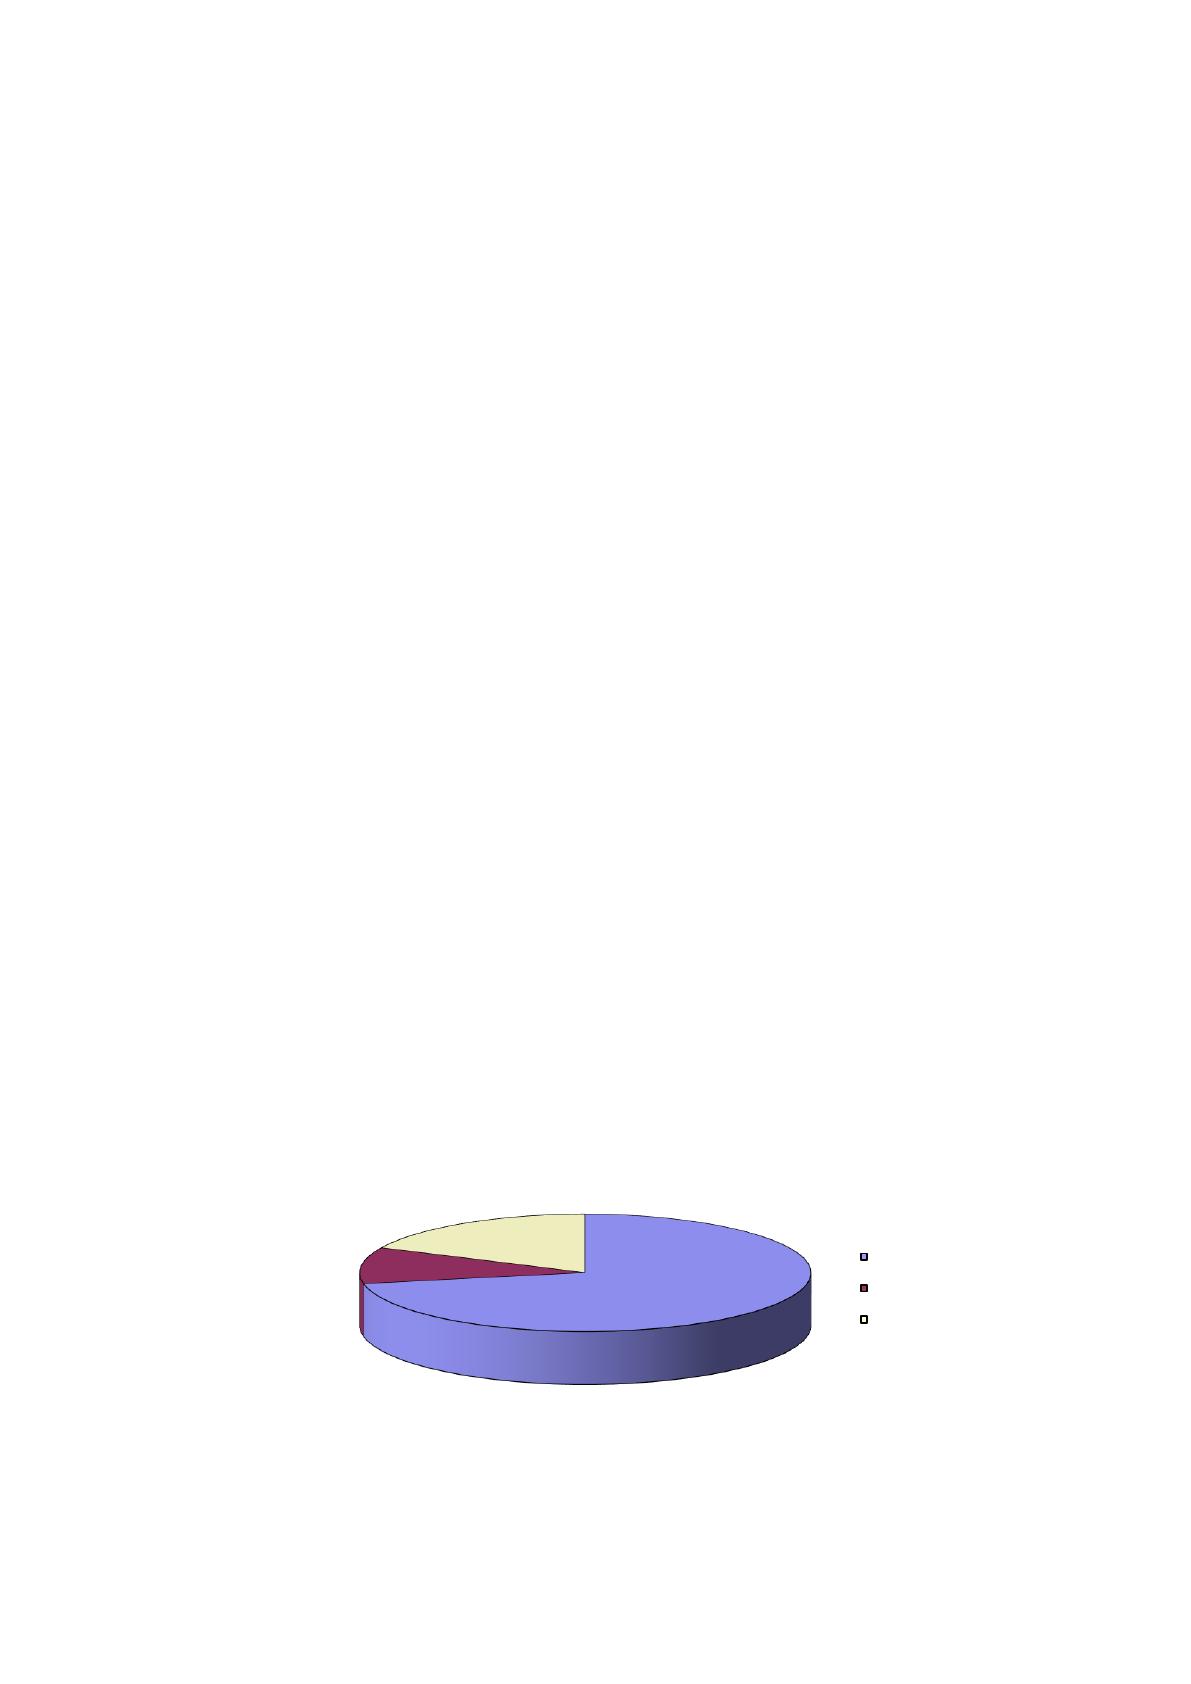
Рис. 2.11. Структура активов, не приносящих доход
72%
10%
18%
Корреспондентскийсчет
Кассабанка
Дебиторскаязадолженность
Источник: https://baza.diplomsite.ru/previewfile/8410