Материал: Лекция 05. Случайные погрешности
ИНСТИТУТ МИКРОПРИБОРОВ И СИСТЕМ УПРАВЛЕНИЯ |
Лекция 5 |
Моменты случайных величин
Начальный момент k-го порядка результатов наблюдений:
mk = M [ X k ] = xk p(x)dx
−
Центральный момент k-го порядка результатов наблюдений:
|
|
|
|
|
|
|
|
|
|
|
|
|
[ X ] = M [( X − m )r ] = |
|
(x − m )k p(x)dx |
|
|
|
|
||||
k |
|
|
1 |
|
|
|
1 |
|
|
|
|
|
|
|
|
− |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Математическое ожидание случайной величины: |
m1 = M [ X ] = + xp(x)dx |
||||||||||
|
|
|
|
|
|
|
|
|
|
− |
|
Первый центральный момент: |
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
1[ X ] = |
|
(x − mX ) p(x)dx |
= |
|
xp(x)dx − mX |
|
p(x)dx =mX |
− mX |
= 0. |
||
|
|
|
|||||||||
|
|
− |
|
|
− |
|
− |
|
|
|
|
11
ИНСТИТУТ МИКРОПРИБОРОВ И СИСТЕМ УПРАВЛЕНИЯ
Моменты случайных величин
Дисперсия случайной величины:
D[ X ] = 2 = M [( X − m1 )2 ] = (x − m1 )2 p(x)dx.
−
Среднеквадратическое отклонение результатов наблюдений:
= +
 D[ X ]
Третий и четвертый центральные моменты: a = 33 -асимметрия
e = 44 -эксцесс
Лекция 5
Нормальное распределение характеризуется двумя параметрами:
m1 = A |
a = 0 |
|
e = 3 |
Равномерное распределение характеризуется двумя параметрами:
m1 = A = d 2+ b
= d − b
2
 3
12
ИНСТИТУТ МИКРОПРИБОРОВ И СИСТЕМ УПРАВЛЕНИЯ
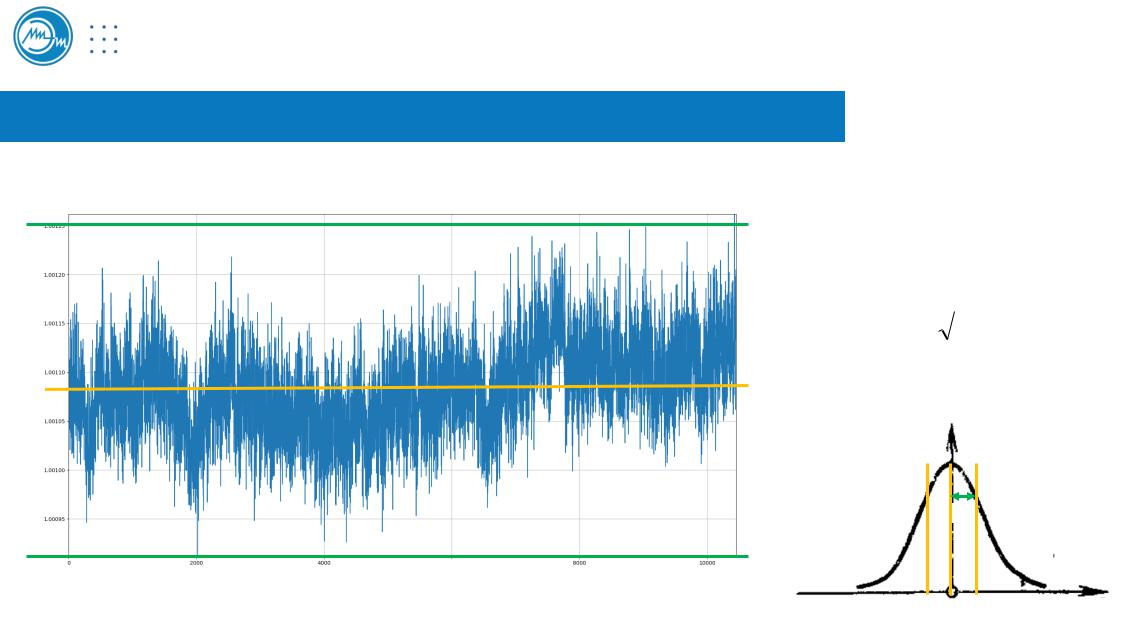
Случайная погрешность
u(t), [В]
Время, [c]
Лекция 5
A=1,00108
= 0,001
|
1 |
|
|
|
− |
(u −1,00108)2 |
|
p(u) = − |
|
|
e |
2(0,001) |
2 |
||
|
|
|
|||||
|
|
|
|
|
|
||
0,001 |
2 |
|
|
|
|||
p(u)
1,00108 u(t), [В]
13
ИНСТИТУТ МИКРОПРИБОРОВ И СИСТЕМ УПРАВЛЕНИЯ
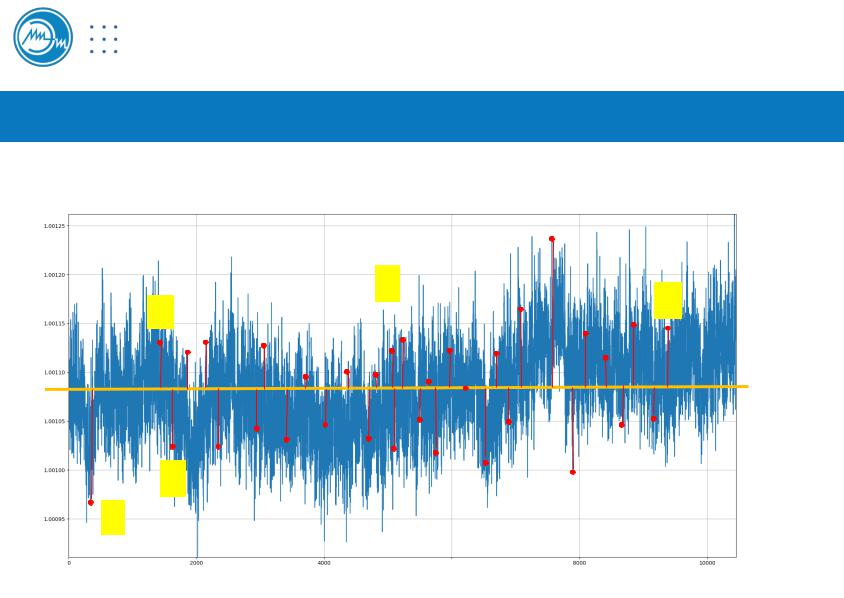
Измерение ФВ со случайной погрешностью
xi |
xn |
|
x2 |
||
|
u(t), [В]
x3
x1
Время, [?]
Лекция 5
X = {x1, x2 , x3 ,..., xi ,..., xn } - выборка
Выборка – ряд значений, принимаемых этой величиной в n независимых опытах
~ =
Оценка A ?
14
ИНСТИТУТ МИКРОПРИБОРОВ И СИСТЕМ УПРАВЛЕНИЯ |
Лекция 5 |
Точечные оценки моментов случайных величин
Критерии качества оценки:
1.Оценка называется состоятельной, если при увеличении числа наблюдений она приближается (сходится по вероятности) к значению оцениваемого
параметра: |
|
|
|
~ |
|
|
n→ |
A(x1 |
, x2 |
, x3 ,..., xi |
,..., xn ) → A |
2.Оценка называется несмещенной, если ее математическое ожидание равно оцениваемому параметру:
~ =
M A A
3.Оценка называется эффективной, если ее дисперсия меньше дисперсии любой другой оценки данного параметра:
~ ~
D A D B
15