Материал: Методические указания к выполнению практических занятий и самостоятельных работ по курсу «Оценка и управление стоимостью предприятия (организации)». Кавыршина О.А
Методические указания к решению задачи
Для решения задачи необходимо:
1. Определить ключевые факторы, влияющие на изменение стоимости компании.
2. Составить прогноз финансовых результатов деятельности компании на 2014 год. Результаты расчетов свести в таблицы «Фрагмент прогнозного баланса» и «Прогноз финансовых результатов»
Таблица 7.3
Прогноз финансовых результатов
В тысячах рублей
Наименование показателя |
Сумма |
|
|
1 |
2 |
Доходы и расходы по обычным видам деятельности |
|
Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) |
|
Себестоимость проданных товаров, продукции, работ, услуг |
|
Валовая прибыль |
|
Коммерческие расходы |
|
Управленческие расходы |
|
Прибыль (убыток) от продаж |
|
Прочие доходы и расходы |
|
Проценты к получению |
|
Проценты к уплате |
|
Прибыль (убыток) до налогообложения |
|
Текущий налог на прибыль |
|
Чистая прибыль (убыток) |
|
Таблица 7.4
Фрагмент прогнозного баланса
В тысячах рублей
Актив |
Значение |
|
I. Внеоборотные активы |
|
|
Основные средства |
|
|
II. Оборотные активы |
|
|
Запасы |
|
|
Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) |
|
|
Денежные средства их эквиваленты |
|
|
Прочие оборотные активы |
|
|
Итого по разделу II |
|
|
Баланс |
|
|
Пассив |
|
|
III. Капитал и резервы |
|
|
|
Уставный капитал |
|
|
Нераспределенная прибыль (непокрытый убыток) |
|
|
Итого по разделу III |
|
|
IV Долгосрочные обязательства |
|
|
Займы и кредиты |
|
|
Итого по разделу IV |
|
|
V Краткосрочные обязательства |
|
|
Займы и кредиты |
|
|
Кредиторская задолженность |
|
|
Итого по разделу V |
|
|
Баланс |
|
3. Рассчитать экономическую добавленную стоимость компании в прогнозном году, используя следующие формулы:
Экономическая добавленная стоимость рассчитывается следующим образом:
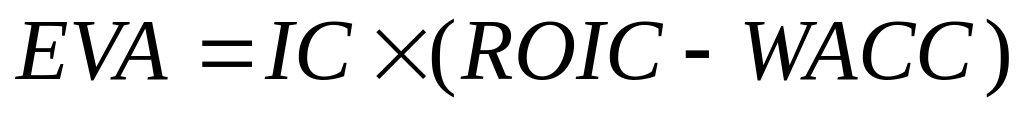 ,
(7.1)
где EVA – экономическая добавленная стоимость;
ROIC – рентабельность инвестированного капитала;
IC – инвестированный капитал;
WACC – средневзвешенная стоимость капитала.
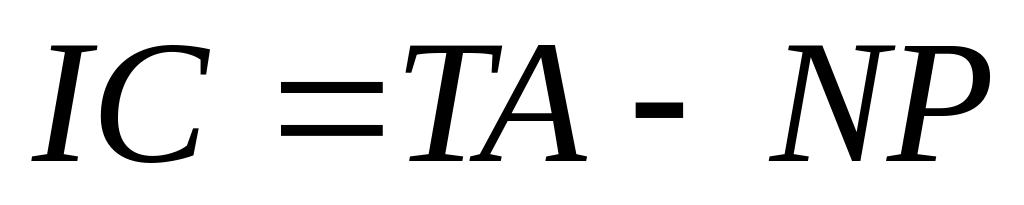
Стоимость инвестированного капитала (IC) рассчитывается по формуле:
 ,
(7.2)
где ТА – совокупные активы (по балансу);
NP – беспроцентные текущие обязательства ( по балансу), то есть кредиторская задолженность поставщикам, бюджету, полученные авансы, прочая кредиторская задолженность.
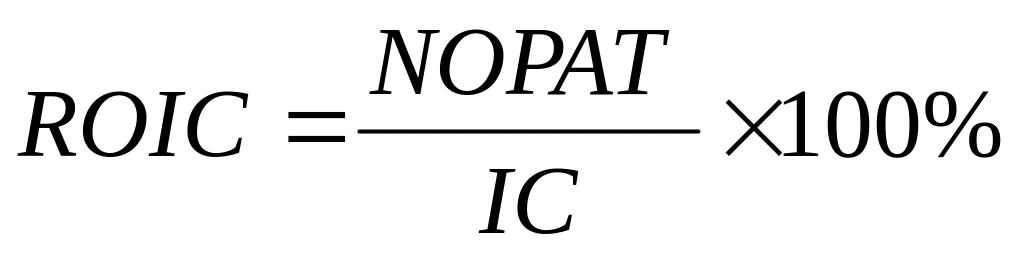
Рентабельность инвестированного капитала определяется следующим образом:
 ,
(7.3)
где NOPAT - чистая операционная прибыль после уплаты налогов, но до выплаты процентов по кредитам и займам.
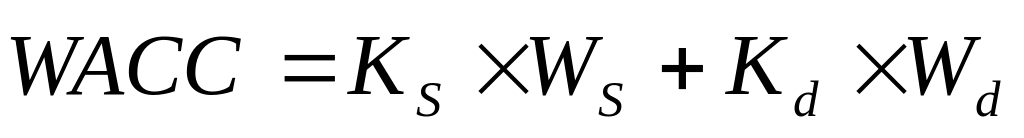
Средневзвешенная стоимость капитала (WACC) рассчитывается по формуле:
 ,
(7.4)
где Кs – стоимость собственного капитала в процентах;
Ws – доля собственного капитала (по балансу);
Kd – стоимость заемного капитала в процентах;
Wd – доля заемного капитала (по балансу);
Стоимость собственного капитала (Ks) рассчитывается по методу САРМ:
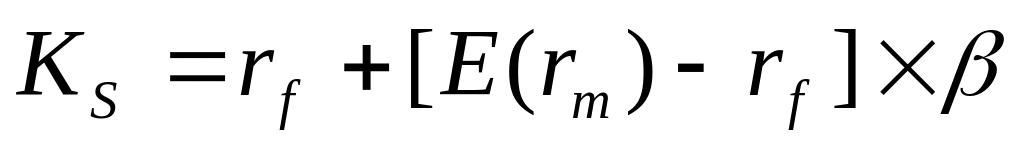 ,
(7.5)
где rf - безрисковая ставка доходности (ставка по депозитам) в процентах;
E (rm )– средняя доходность акций на фондовом рынке;
– коэффициент, характеризующий систематический риск вложений в обыкновенные акции конкретного эмитента.
Стоимость заемного капитала (Кd) рассчитывается по формуле:
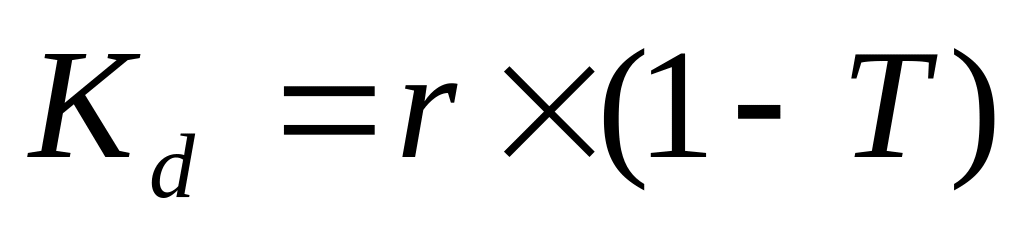 ,
(7.6)
где r – годовая процентная ставка за пользование заемными средствами;
Т – ставка налога на прибыль.
4. Определить совокупную экономическую добавленную стоимость за весь прогнозный период.
5. Определить стоимость компании на прогнозный период. Результаты расчетов свести в таблицу 7.5.
Таблица 7.5
Расчет прогнозной стоимости компании
Наименование показателя |
Годы |
|
2013 |
2014 |
|
1 |
2 |
3 |
Совокупный капитал, тыс. р. |
|
|
Беспроцентные текущие обязательства, тыс. р. |
|
|
Совокупный инвестированный капитал (IC), тыс. р. |
|
|
Собственный капитал, (Ws )тыс. р. |
|
|
Доля собственного капитала, (Ws ) |
|
|
Заемный капитал, (Wd) тыс. р. |
|
|
Доля заемного капитала, (Wd ) |
|
|
Безрисковая процентная ставка, ® % |
|
|
Коэффициент бета () |
|
|
Премия за риск |
|
|
Стоимость собственного капитала, (Ks)% |
|
|
Годовая процентная ставка по кредитам, ( r)% |
|
|
Индивидуальное задание
Составить прогноз изменения стоимости компании в течение 5 лет по исходным данным задачи 7.1 (таблицы 7.1 и 7.2), используя модель экономической добавленной стоимости реализованной на ЭВМ на основе Excel. Построить графики зависимости стоимости предприятия от ключевых факторов.
При прогнозировании значений параметров модели были сделаны следующие основные предположения:
1) темп роста продаж будет составлять 16% в год;
2) себестоимость проданной продукции составляет 48% от объема продаж;
3) уровень коммерческих и управленческих расходов с ростом реализации ежегодно снижается на 1 процент - с 19 % и 13% от объема продаж в 2013 году;
4) проценты к получению составляют 5% от суммы денежных средств и их эквивалентов;
5) денежные средства составляют 16% от объема продаж;
6) сумма процентов уплате составляет 1% от объема продаж;
7) стоимость основных средств составляет 60% от объема продаж, сумма амортизационных отчислений составляет 10% от стоимости основных средств;
8) краткосрочная кредиторская задолженность возрастает на 1% ежегодно;
9) коэффициент «бета», вносящий поправки за уровень риска составит 1,15;
10) соотношение между остальными статьями баланса и объемом продаж постоянны и не меняются в течение прогнозного периода;
11) годовая процентная ставка за пользование заемными средствами составляет 17% и ежегодно снижается на 1 %;
12) безрисковая процентная ставка в 3 прогнозный год увеличивается на 2%, а в 5 прогнозный год уменьшается на 3 процента;
13) премия за риск 8,5%;
14) ставка налога на прибыль 20%;
15) компания не выплачивает дивиденды и не выпускает акции;
После того как определены прогнозные значения влияющих параметров модели, необходимо рассчитать экономическую добавленную стоимость компании в прогнозный период и прогнозную стоимость компании.
Сделать выводы о возможном поведении собственников компании на основе анализа динамики показателя экономической добавленной стоимости.
Возможны следующие три варианта взаимоотношений значения показателя EVA с поведением собственников:
1. EVA=0, т.е. WACC=ROIC и рыночная стоимость предприятия равна балансовой стоимости чистых активов. в этом случае рыночный выигрыш собственника при вложении в данное предприятие равен нулю, поэтому он равно выигрывает, продолжая операции в данном предприятии или вкладывая средства в банковские депозиты.
2. EVA>0 означает прирост рыночной стоимости предприятия над балансовой стоимостью чистых активов, что стимулирует собственников к дальнейшему вложению средств в предприятие.
3.EVA<0 к уменьшению рыночной стоимости предприятия. В этом случае собственники теряют вложенный в предприятие капитал за счет потери альтернативной доходности.
Практическое занятие №8 «Вознаграждение менеджмента и стоимость предприятия»
Цель занятия: изучить подходы к формированию системы мотивации высшего управленческого звена
Контрольные вопросы
1. В чем заключается стимулирование в системе управления стоимостью?
2. Раскройте сущность теории агентских отношений.
3. Охарактеризуйте окладный подход при формировании системы мотивации топ-менеджмента предприятия
4. Раскройте сущность системы стимулирования, ориентированной на результат.
5. Охарактеризуйте опционный подход к мотивации высшего управленческого звена
6. В чем заключается система мотивации топ-менеджмента компании на основе экономической прибыли?
7. Охарактеризуйте различные виды опционов
8. Преимущества и недостатки использования опционов как основы мотивации руководителей предприятия.
9. Структура системы вознаграждения высшего менеджмента предприятия.
3Адание 8.1. Определить подход к формированию вознаграждению и оценить эффективность системы вознаграждения членов органов управления оао " Процветание".
В ОАО «Процветание» вознаграждение получают только лица, связанные с предприятием трудовым договором. Численность совета директоров 9 человек, из них 3 независимых директора.
В табл. 8.1 представлены данные о вознаграждении, получаемом членами совета директоров ОАО "Процветание".
Таблица 8.1
Динамика состава вознаграждения членов органов управления ОАО «Процветание» в 2012 -2013 годах
В рублях
Вид вознаграждения |
Годы |
|
2012 |
2013 |
|
Заработная плата |
2171158 |
4971636 |
Премии |
165490 |
0 |
Комиссионные |
0 |
0 |
Льготы |
0 |
0 |
Иные имущественные предоставления |
0 |
0 |
Всего |
2336648 |
4971636 |
Общий фонд заработной платы в 2012 году составил 6676137 рублей, в 2013 году 12429090 рублей.
Методические указания к выполнению задания
1. Определить структуру вознаграждения и провести анализ изменения состава и структуры вознаграждения, расчеты свести в табл. 8.2.
Таблица 8.2
Динамика структуры вознаграждения членов органов управления ОАО «Процветание»
Значения показателя по годам |
Общая сумма вознаграж-дения, руб. |
Основная часть вознаграждения |
Переменная часть |
Удельный вес суммы заработной платы органов управления в общем фонде заработной платы по предприятию, % |
||
абсолютное значение, руб. |
удель-ный вес, % |
абсо-лютное значе-ние, руб. |
удельный вес, % |
|||
2012 |
|
|
|
|
|
|
2013 |
|
|
|
|
|
|