Материал: Методические указания к выполнению практических занятий и самостоятельных работ по курсу «Оценка и управление стоимостью предприятия (организации)». Кавыршина О.А
Задание для самостоятельной работы
Задача 4.5.
Оценивается ОАО «Вавилон» - дочерняя компания холдинга «Альфа». Профиль деятельности компании - полиграфические услуги. Промышленное оборудование, используемое в процессе производства, принадлежит компании, куплено недавно.
В процессе работы оценщиком выявлены аналоги ОАО «Вавилон» - два полиграфических бизнеса, которые были недавно проданы. Сравнение осуществлялось основными сравнительными мультипликаторам на основе данных публичной отчетности.
Холдинг «Альфа» намеревается внести 100% акций ОАО «Вавилон» в уставный капитал нового бизнеса - совместный проект с холдингом «Бета». Оценка производится для определения рыночной стоимости имущества, подлежащего внесению в уставный капитал.
Известно, что управлением ОАО «Вавилон» будет заниматься холдинг «Бета», его планы деятельности оценщику неизвестны.
В процессе оценки были получены следующие результаты:
Метод капитализации дохода - 25 000 000 рублей
Метод чистых активов - 34 000 000 рублей
Метод сделок - 30 000 000 рублей.
Проведите согласование полученных оценщиком резу
Задача 4.6
Оценивается пакет акций ОАО «Витязь», размер пакета 40%. Вторым акционером ОАО «Витязь» является держатель 60% акций, недружественно настроенный по отношению к владельцу 40%.
Стоимость бизнеса ОАО «Витязь» (стоимость 100% акций), оцененная методом дисконтированных денежных потоков, составила 1 000 000 у.е.
Стоимость бизнеса ОАО «Витязь» (стоимость 100% акций), оцененная методом чистых активов, составила 1 200 000 у.е.
Стоимость 1 акции ОАО «Витязь», рассчитанная методом рынка капитала, составила 3 у.е., количество акций в обращении 220 000.
Поскольку подробная информация о деятельности ОАО «Витязь» была не доступна оценщику (оценку заказывал не контрольный акционер), веса подходам были присвоены так: доходный - 0,3, затратный - 0,3, сравнительный - 0,4.
Определите итоговое значение стоимости 40% акций ОАО «Витязь».
Практическое занятие № 5 «оценка гудвилла предприятия»
Цель занятия: изучить различные методы определения гудвилла предприятия
Контрольные вопросы
1. Раскройте сущность и содержание понятия «гудвилл предприятия»
2. Определение гудвилла в стандартах бухгалтерского учета
3. Определение гудвилла в стандартах оценки
4. Охарактеризуйте факторы, влияющие на гудвилл предприятия
5. Охарактеризуйте роль гудвилла в стоимости предприятия
6. Понятие отрицательного гудвилла.
7. Причины возникновения отрицательного гудвилла.
8. Раскройте методы оценки гудвилла предприятия
Задача 5.1
Оценка стоимости бизнеса и гудвилла была проведена для крупнейшей сети салонов красоты «Персона Лаб». Совокупная стоимость активов одного из салонов составляет 390 тыс. долл. США. В качестве готового бизнеса салон был оценен в 920 тыс. Долл. США.
Оцените гудвилл салона, используя оценку разности стоимости компании и рыночной стоимости всех ее активов.
Задача 5.2
Руководство ЗАО «Ангара» решило оценить гудвилл компании методом избыточных прибылей. Чистые активы компании составили 400 000 долларов, а годовая чистая прибыль 80 000 долларов.
В результате проведенного анализа деятельности предприятий аналогов было определено, что рентабельность их активов составляет в среднем 15 %. Определить гудвилл компании.
Методические указания к решению задачи
1. Рассчитайте рентабельность чистых активов ЗАО «Ангара»;
2. Сравните полученное значение полученного показателя рентабельности с показателем предприятий аналогов.
3. Определите сумму активов ЗАО «Ангара» для получения прибыли в размере 80 000 долларов и 15 % рентабельности активов.
4. Рассчитайте гудвилл компании как разницу между необходимой суммой активов и реальной суммой активов ЗАО «Ангара»
Задача 5.3
Объем отгружаемой продукции компании составляет 200 тыс. долл. США. Чистый операционный доход компании равен 40 тыс. долл. США, рентабельность нематериальных активов, или коэффициент капитализации - 15%. В результате исследования компания выяснила, что средняя рентабельность аналогичной продукции составляет 5%. Определить гудвилл компании.
Задача 5.4
Определить гудвилл компании, если стоимость реализованной продукции 400 тысяч рублей, переменные издержки 100 тысяч рублей, операционные постоянные издержки 125 тысяч рублей, расходы на возмещение 25 тысяч рублей. Стоимость нематериальных активов по балансу 200 тысяч рублей. Чистая прибыль компании за период составляет 80 000 рублей.
В результате исследования компания выяснила, что средняя рентабельность аналогичной продукции в среднем по отрасли оставляет 8 %.
Методические указания к решению задачи
Гудвилл компании определяется методом по объему реализации и рассчитывается по формуле:
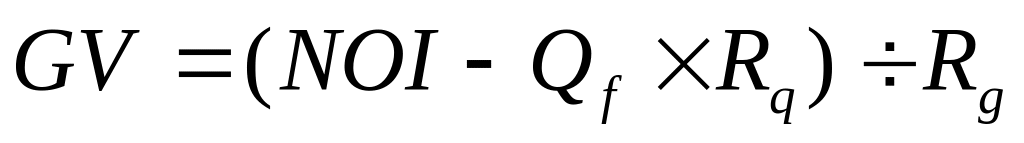 ,
( 5.1)
где NOI - чистый операционный доход от деятельности компании. Рассчитывается как валовой доход за вычетом операционных издержек и расходов на возмещение;
Qf - стоимость реализованной продукции;
Rq — среднеотраслевой коэффициент рентабельности
реализации продукции;
Rg - коэффициент капитализации нематериальных активов (отношение чистой прибыли компании к стоимости нематериальных активов, учтенных на балансе).
Хозяйственная ситуация 5.5
Руководство ОАО «Исполнение желаний» решило оценить гудвилл компании.
При оценке чистых активов определено, что активы компании составляют 3 800 000 рублей, пассивы 3 300 000 рублей. Прибыль до налогообложения составляет 150 000 рублей.
В результате исследования определено, что рентабельность активов предприятий-аналогов составляет 14%.
Задание для самостоятельной работы
Задача 5.6.
Руководство ОАО «Ягуар» решило оценить гудвилл компании. В результате проведенного анализа деятельности предприятий аналогов было определено, что рентабельность их активов составляет в среднем 20 %. Выручка от продаж составляет 1 500 000 рублей, себестоимость реализованной продукции 850 000 рублей.
Чистые активы ОАО «Ягуар» составляют 2 000 000 рублей.
Задача 5.7
Определить гудвилл компании. Исходные данные представлены в таблице 5.1
Таблица 5.1
Исходные данные
В тысячах рублей
Показа-тель |
Варианты |
|||||||||
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
Выручка |
600 |
650 |
700 |
750 |
800 |
850 |
600 |
650 |
500 |
550 |
Перемен- ные затраты |
300 |
350 |
350 |
400 |
450 |
500 |
200 |
250 |
150 |
200 |
Постоян- ные затраты |
150 |
150 |
200 |
200 |
250 |
250 |
150 |
200 |
100 |
100 |
Стоимость внеоборотных активов составляет 1 000 000 рублей. Удельный вес нематериальных активов в структуре внеоборотных активов компании составляет 30 %.
В результате исследования компания выяснила, что средняя рентабельность аналогичной продукции в среднем по отрасли оставляет 10 %.
Практическое занятие № 6 «определение ключевых факторов стоимости предприятия»
Цель занятия: изучить механизм определения факторов стоимости предприятия
Контрольные вопросы
1. Что понимается под факторами стоимости предприятия?
2. Раскройте принципы определения факторов создания стоимости предприятия.
3. Какие факторы влияют на стоимость предприятия?
4. Раскройте содержание этапов определения факторов стоимости предприятия
5. Как определяются ключевые факторы стоимости предприятия?
6. Охарактеризуйте ключевые факторы роста стоимости предприятия
7. Охарактеризуйте подходы к определению целевых качественных и количественных значений факторов стоимости?
8. Как производится оценка стоимости стратегических инвестиций?
Задание для самостоятельной работы
Хозяйственная ситуация 6.1. Постройте дерево факторов стоимости предприятия на основе модели экономической прибыли
Практическое занятие №7
«ПЛАНИРОВАНИЕ СТОИМОСТИ ПРЕДПРИЯТИЯ»
Цель занятия: изучить методику планирования стоимости предприятия
Контрольные вопросы
1. Охарактеризуйте основные подходы к повышению стоимости предприятия
2. Раскройте методику оптимизации финансовых планов по критерию стоимости.
3. Охарактеризуйте содержание работ, осуществляемых в процессе планирования стоимости предприятия.
4. Преимущества и недостатки применения различных методов расчета стоимости предприятия в процессе ее планирования.
5. В чем состоит сущность методики планирования стоимости предприятия на основе расчета экономической добавленной стоимости?
Задача 7.1.
Компания «Мажитель» действует в области производства газированных напитков. В настоящее время компания продолжает динамично развиваться. Необходимо определить стоимость компании в 2013 году и рассчитать прогнозную стоимость компании на 2014 год при следующих условиях:
1) темп роста основных статей баланса и отчета о прибылях и убытках составляет 12% в год;
2) безрисковая процентная ставка составит 9,5 %;
3) коэффициент «бета», вносящий поправки за уровень риска составит 1,15;
4) премии за риск, учитывающий различные риски компании 8,5%;
5) годовая процентная ставка по кредитам составляет 17%;
6) ставка налога на прибыль 20%;
7) компания не выплачивает дивиденды в последующие годы и не выпускает акции;
8) 70% нераспределенной прибыли 2013 года вложить в ценные бумаги.
Финансовые результаты деятельности предприятия за 2013 год представлены в табл. 7.1 и 7.2.
Таблица 7.1
Бухгалтерский баланс
В тысячах рублей
Актив |
Код показа-теля |
На конец отчетного периода |
I. Внеоборотные активы |
|
|
Основные средства |
120 |
11327768 |
Итого по разделу I |
190 |
11327768 |
II. Оборотные активы |
|
|
Запасы |
210 |
759104 |
Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) |
240 |
4194238 |
Денежные средства и их эквиваленты |
260 |
3023989 |
Прочие оборотные активы |
270 |
829617 |
Итого по разделу II |
290 |
8806948 |
Баланс |
300 |
20134716 |
Пассив |
Код показа-теля |
На конец отчетного периода |
III. Капитал и резервы |
|
|
Уставный капитал |
410 |
4610999 |
Нераспределенная прибыль (непокрытый убыток) |
470 |
3079897 |
Итого по разделу III |
490 |
7690896 |
IV Долгосрочные обязательства |
|
|
Займы и кредиты |
510 |
8597874 |
Итого по разделу IV |
590 |
8597874 |
V Краткосрочные обязательства |
|
|
Займы и кредиты |
610 |
151189 |
Кредиторская задолженность |
620 |
3694757 |
Итого по разделу V |
690 |
3845946 |
Баланс |
700 |
20134716 |
Таблица 7.2
Отчет о прибылях и убытках
В тысячах рублей
Показатель |
Значение |
|
наименование |
код |
|
1 |
2 |
3 |
Доходы и расходы по обычным видам деятельности |
|
|
Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) |
010 |
19153675
|
Себестоимость проданных товаров, продукции, работ, услуг |
020 |
9142566
|
Валовая прибыль |
029 |
10011109 |
Коммерческие расходы |
030 |
3627222 |
Управленческие расходы |
040 |
2418147 |
1 |
2 |
3 |
Прибыль (убыток) от продаж |
050 |
3965740 |
Прочие доходы и расходы |
|
|
Проценты к получению |
060 |
171362 |
Проценты к уплате |
070 |
84606 |
Доходы от участия в других организациях |
080 |
0 |
Прочие доходы |
090 |
0 |
Прочие расходы |
100 |
0 |
Прибыль (убыток) до налогообложения |
140 |
4052496 |
Отложенные налоговые активы |
|
- |
Отложенные налоговые обязательства |
|
- |
Текущий налог на прибыль |
150 |
972599 |
Чистая прибыль (убыток) отчетного года |
|
3079897 |