Материал: Моделирование, анализ и оценка надежности информационных систем и технологий. Некравцева Т.А., Толстых Т.О
20
экономические показатели, отражающие затраты на разработку и эксплуатацию ИС, а также экономическую эффективность их функционирования.
Часть показателей вектора q носит интегрированный характер – они формируются путем ―накапливания‖ составляющих при переходе от одного системного элемента к другому.
2.3. Формальная модель объекта
Модель объекта моделирования, т.е. системы S, можно представить в виде множества величин, описывающих процесс функционирования реальной системы и образующих следующие подмножества:
Совокупность входных воздействий на систему
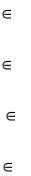
xi X, i=1..nx
Cовокупность воздействий внешней среды
vl V, l=1..nv
Совокупность внутренних (собственных) параметров системы
hk H, k=1..nk
Совокупность выходных характеристик системы.
yj Y, j=1..ny
При моделировании системы S воздействия внешней среды Е и внутренние параметры системы являются независимыми (экзогенными) переменными, которые в векторной форме имеют вид:
x(t)=(x1(t), x2(t), ...,xn(t)); v(t)=(v1(t), v2(t), ... ,vn(t); h(t)= (h1(t), h2(t), ...,hn(t)).
А выходные характеристики системы явяются зависимыми (эндогенными) переменными и в векторной форме имеют вид:
y(t)=(y1(t), y2(t), ... ,yn(t))
Процесс функционирования системы S описывается во времени оператором Fs, который преобразует экзогенные переменные в эндогенные в соот-
ветствии с соотношениями вида: |
|
|
|
|
|
y(t) |
= |
Fs(x, |
v, |
h, |
t) |
(2.1) |
|
|
|
|
|
Cовокупность зависимостей выходных характеристик системы от времени yj(t) для всех видов j=1, nj называется выходной траекторией y(t), а зависимость (1) называется законом функционирования системы S и обозначается Fs. В общем случае, закон функционирования системы Fs может быть за-
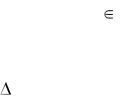
21
дан в виде функции, функционала, логических условий, в алгоритмической и табличной формах или в виде словесного правила соответствия.
Важным для описания и исследования системы S является понятие алгоритма функционирования Аs, под которым понимается метод получения выходных характеристик с учетом входных воздействий x(t), воздействий внешней среды v(t) и собственных параметров h(t). Очевидно, что один и тот же закон функционирования Fs системы S может быть реализован с помощью множества различных алгоритмов функционирования As .
Соотношения (1) являются математическим описанием поведения системы во времени t, то есть отражают динамические свойства системы.
Если рассматривать процесс функционирования системы S как последовательную смену состояний z1(t), z2(t),...,zk(t), то они могут быть интерпретированы как координаты точки в к-мерном пространстве, причем каждой реализации процесса будет соответствовать некоторая фазовая траектория. Совокупность всех возможных значений состояний {z} называется пространством состояний объекта моделирования Z, zk Z.
В общем случае время в модели системы S может рассматриваться на интервале моделирования (0,Т) как непрерывное, так и дискретное, то есть квантованное на отрезки длиной T=m t, где m=1, mt – число интервалов дискретизации.
Приведенные соотношения представляют собой математические схемы общего вида и позволяют описать широкий класс систем. Однако в практике системного анализа на первоначальных этапах исследования системы рациональнее использовать типовые математические схемы: дифференциальные уравнения, конечные и вероятностные автоматы, системы массового обслуживания, сети Петри и т.д.
Не обладая такой степенью общности, как рассмотренные модели, типовые математические схемы имеют преимущества простоты и наглядности, но при существенном сужении возможности применения.
В качестве детерминированных моделей, когда при исследовании случайные факторы не учмтываются, для представления систем, функционирующих в непрерывном времени, используются дифференциальные, интегральные и другие уравнения, а для представления систем, функционирующих в дискретном времени, - конечные автоматы и конечно – разностные схемы.
В качестве стохастических моделей ( при учете случайных факторов) для представления систем с дискретном временем используются вероятност-
22
ные автоматы, а для предстовления системы с непрерывным временем – системы массового обслуживания и т.д.
Перечисленные типовые математические схемы, естественно не могут претендовать на возможность описания на их базе всех процессов, происходящих в больших информационно – управляющих системах. Для таких систем в ряде случаев более перспективным является применение агрегативных моделей. Агрегативные системы позволяют описать широкий круг объектов исследования с отображением системного характера этих объектов. Именно при агрегативном описании сложная система расчленяется на конечное число частей (подсистем), сохраняя при этом связи, обеспечивающие взаимодействие частей.
Таким образом, при построении математических моделей процессов функционирования систем можно выделить следующие основные подходы:
Непрерывно-детерминированные (например, дифференциальные
уравнения);
Дискретно-детерминированные (конечные автоматы);
Дискретно –стохастические (вероятностные автоматы);
Непрерывно – стохастические (системы массового обслужива-
ния);
Обобщенный, или универсальный (агрегативные системы).
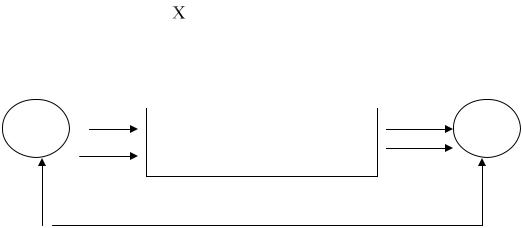
Объект, выполняющий определенные системные функции и не подлежащий дальнейшему расчленению в рамках морфологического описания, принимается в качестве «первичного» элемента системы. Связь элемента с внешней средой, к которой относятся и другие элементы системы, осуществляется через его входы =(x1,x2,...,xm) и выходы Y=(y1,y2,...,ym). Через  элемент подвергается внешним воздействиям, а через Y – сам воздействует на внешнюю среду.
Вход 

 Выход
Внутреннее состояние
U=(u1,u2,...up)
Взаимодействие с внешней средой
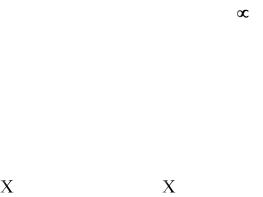
23
Такое представление предполагает наличие у элемента по крайней мере одного входа и одного выхода.
Поведение элемента будем рассматривать как последовательную смену его ―внутреннего" состояния в некотором интервале времени. Такой динамический процесс, как правило, описывается системами дифференциальных уравнений.
В общем случае описание можно представить как ut’=f [u(t),x(t),t }, u(o)=uo;
y(t)=h [u(t),x(t),t ]
u(t) – p-мерный вектор, компоненты которого описывают состояние элемента в момент времени t;
uo - начальное состояние элемента;
y(t) – n-мерный вектор выходов элемента; x(t) – m-мерный вектор входов элемента.
Изучая элемент с позиций описания взаимодействия вход-выход, можно считать его как некоторый преобразователь входов в выходы в соответствии с правилами, определенными внутренним описанием:
Y(t)=R(t)(x(t)),
(2.2)
Где R(t)-символическое обозначение совокупности преобразований каждого входа в каждый выход (оператор преобразования).
В частном случае, при t=const ( t  )
Y=R(x)
(2.3)
Системный элемент, обладающий этими свойствами, называется дей-
ствующим элементом системы.
Пусть Е1 и Е2 – два действующих элемента с операторами R1 и R2 соот-
ветственно ; 1=(x11,x12,...,x1m) и 2=(x21,x22,...,x2m) – их входные векторы; а Y1=(y11,y12,...,y1m) и Y2=(y21,y22,...,y2m) – выходные векторы. Элемент Е1 воздействует на элемент Е2 только таким образом, что Е2 через свои входы ―принимает‖ значения всех или нескольких выходов элемента Е1.
Тогда можно записать
X2j=y1;
(2.4)
i=1,n1; j=I,m2 .

24
Очевидно, что равенство (4) должно быть выполнено хотя бы для одной пары значений ( i , j ), иначе не было бы воздействия элемента Е1 на Е2 .
Введем квадратную матрицу S21, состоящюю из m2 или n1 строк и столбцов в зависимости от того m2 >= n1 или n1<= m2 . Элементы Sij матрицы определяются следующим образом:
1, при x2j=y1j;
0, при x2j = y1j.
Другими словами, элементы матрицы имеют значения 1, если соответствующая составляющая вектора входа y1 элемента E1 принимается в качестве составляющей вектора входа x1 элемента E2 , и 0, если этого не происходит. Матрица S21 имеет вид:
0 ... 0 ... 1 S21 = 1 ... 0 ... 0 0 ... 1 ... 0
S21 – нуль-единичная матрица, причем хотя бы один еѐ элемент не является нулѐм. Матрица S21 называется матрицейсвязи элементов Е2 с элементом Е1 . С еѐ помощью система равенств (4) записывается как
x2 = S21 y1.
Графически связь элементов Е2 с Е1 можно представить таким образом:
|
|
0 ... |
0 ... |
1 |
|
|
x1 |
Е1 |
y1 ------------ |
|
x2 |
Е2 |
y1 |
|
|
1 ... |
0 ... |
0 |
|
|
|
|
|
|
|||
|
|
0 ... |
1 ... |
0 |
|
|
Матрицу связи элементов можно обобщить для любых элементов системы Еr и Еk независимо от того, связан Еk с Еr или нет. Если элемент Еk с Еr , то соответственно Skr=0 ( 0 – нулевая матрица, то есть все еѐ элементы =0). С другой стороны, если Skr имеет все ненулевые элементы, то это означает, что каждая координата X k со всеми координатами вектора Y r. В общем случае:
X k = Skr Y r
(2.5)
Обобщая (2) и (5) получаем: