Курсовая работа (т): Організація обліку видатків у Держказначействі району
Одним з засобів контролю за діяльністю установи та збереженням майна виступає проведення інвентаризації. Порядок її здійснення регламентує «Положення про інвентаризації активів та зобов’язань», затвердженого Наказом Мінфіну № 879 від 02.09.2014р. В даному Положенні міститься інформація про мету проведення інвентаризації, обов’язки та повноваження керівників та комісії, яка здійснює перевірку, основні ділянки та елементи за якими відбувається контрольні дії (необоротні активи, матеріали та медикаменти, продукти харчування, грошові кошти тощо).
Варто зазначити, що нормативно-правове
забезпечення, що регулює організацію контролю видатків розроблено значно
слабше, на відміну від нормативно-правової бази обліку і звітності.
.3 Зарубіжний досвід організації
обліку видатків
Практика управління фінансовими ресурсами та організації контролю за бюджетними коштами дозволяє оперативно маневрувати обмеженими державними коштами, спрямовувати їх на першочергові соціально-економічні проблеми.
Юрій С.І. та Стоян В.І. виділяють три системи у сфері муніципального управління, за допомогою яких забезпечується касове виконання бюджетів:
.“Системи єдиного казначейства” - використовується у тих країнах, де організація касового виконання бюджетів в органах місцевого самоврядування перебуває під контролем державної влади і організовується державним казначейством. Як приклад можна навести Францію, де держава керує муніципальними коштами;
.“Системи автономного управління” - коли функцію касового виконання місцевих бюджетів та інших фондів фінансових ресурсів покладено на муніципалітет, як це організовано у Німеччині, Австрії, Польщі та ін.; 3.Змішаних систем (Італія, Португалія ) , при яких організація касової справи у великих муніципалітетах контролюється і забезпечується державним казначейством, а менші за чисельністю населення та територіально віддалені муніципалітети мають певну автономію в управлінні коштами. В кожній країні роль казначейства різна. Казначейство України сприяє оптимальному управлінню фінансовими ресурсами. Діяльність казначейства Російської Федерації здійснює управління доходами та видатками рублях та іноземній валюті, бере участь в реалізації грошово-кредитної політики. Казначейство Великобританії здійснює контроль за видатками громадських фондів,але головною функцією є управління економікою країни для досягнення економічних цілей [5]. Казначейство Франції здійснює збір державних податкових і неподаткових платежів, зарахування відрахувань до фондів соціального страхування, проводить виплати бюджетних коштів, здійснює контроль і оплату видатків місцевих колективів і публічних установ, надає допомогу службам префектур у дотриманні законності та бюджетного контролю діяльності місцевих колективів [6]. Специфіка казначейства Латвії проявляється у виконанні функцій в двох напрямах: в галузі звітів про виконання державного бюджету і бюджету місцевого самоврядування; в галузі банківських справ, інвестицій, кредитів та кредитування. Також , крім цих функцій, здійснює короткостроковий інвестиційний депозит або депозит у вигляді латвійських державних цінних паперів для управління грошовими коштами.
Казначейству Австрії належить провідна роль у галузі системи планування, розподілу, складання, використання бюджету, а також контролю за використанням фінансових ресурсів. Також консультує керівників всіх міністерств з питань щодо обсягу ресурсів, виступає з пропозиціями стосовно розподілу загального обсягу ресурсів між програмами, які здійснюють міністерства, враховуючи політику та фінансові зобов’язання уряду[1].
Основним призначенням казначейства Америки є сприяння оптимальному фінансовому управлінню державними ресурсами. Казначейство забезпечує своєчасне отримання бюджетними установами необхідних ресурсів для функціонування державних служб при одночасному доведенні до мінімуму видатків на фінансування держави[3].
Також, розглянувши специфіку функціонування системи казначейства Грузії, ми можемо відмітити, що це найбільш вдало організована система. Казначейство Грузії забезпечує облік грошових коштів шляхом переходу на єдиний казначейський рахунок(з 2006 року), обслуговування клієнтів за принципом “одного вікна”, а саме коли представники організацій мають справу лише з департаментами, які виконують функції фронт-офісу. Основними функціями є проведення розрахунків за системою RTGS(система валових платежів в режимі реального часу), контроль за ефективним використанням бюджетних коштів[6].
Та все ж спільною рисою казначейств зарубіжних країн є концентрація на єдиному казначейському рахунку бюджетних коштів та контроль за їх цільовим використанням.
Видатки - витрати коштів бюджетної установи, що виникли у ході здійснення основної діяльності в межах сум, установлених кошторисом бюджетної установи. Видатки є одним з найважливіших показників фінансово-господарської діяльності бюджетних установ. Вони є підставою для визначення результатів виконання кошторису доходів і видатків, його аналізу для виявлення резервів зниження таких видатків.
Видатки мають досить складну структуру, тому їх подають у вигляді класифікації. Бюджетна класифікація видатків багаторівнева і являє собою розмежування видатків за функціональними, відомчими, економічними та програмними ознаками.
У роботі було досліджено роль державних органів у забезпеченні організації обліку видатків та досліджено сукупність нормативних документів, які регулюють питання обліку і контролю видатків. Було зроблено висновок, що нормативно-правове забезпечення, що регулює організацію контролю видатків розроблено значно слабше, на відміну від нормативно-правової бази обліку і звітності.
До сталого діючого законодавства, що регулює діяльність бюджетних установ, в першу чергу, належить Бюджетний Кодекс України, за яким видатки класифікуються за економічними кодами та відомчою структурою, до тимчасового - Закон про Державний бюджет, який утверджує основні статті бюджету на звітний рік та регулює бюджетні взаємовідносини. Фінансово-плановими актами є рішення про місцеві бюджети, які затверджуються відповідними радами та реалізуються їх виконавчими органами.
РОЗДІЛ 2. ОРГАНІЗАЦІЯ ТЕХНОЛОГІЇ
ОБЛІКУ ВИДАТКІВ У ДЕРЖКАЗНАЧЕЙСТВІ РАЙОНУ
.1 Організація первинного обліку
видатків
Будь-яка господарська операція повинна відображатись на місці її здійснення у відповідних бухгалтерських документах. Таку реєстрацію господарських операцій називають первинним обліком, який є основою бухгалтерського обліку. Господарські операції відображають в бухгалтерському обліку методом їхнього суцільного і безперервного документування. Записи в бухгалтерському обліку здійснюють на підставі первинних документів.
Первинні документи - це письмові свідчення, що фіксують та підтверджують господарські операції, включаючи розпорядження та дозволи адміністрації установи на їхнє здійснення.
Первинний бухгалтерський документ - бланк встановленої форми, призначений для відображення господарських операцій. Первинні документи складають на бланках типових форм, а також на бланках спеціалізованих форм.
Первинні документи можуть класифікуватися за такими ознаками (рис. 2.1):
Основним документом, який регулює загальні правила застосування первинних документів, є Положення про документальне забезпечення записів у бухгалтерському обліку, затверджене наказам Міністерства фінансів України від 24.05.1995р. №88. положення встановлює порядок створення, прийняття і відображення у бухгалтерському обліку а також зберігання первинних документів, облікових регістрів, бухгалтерської звітності установи. Усі первинні документи, облікові регістри і бухгалтерська звітність повинні складати українською мовою.
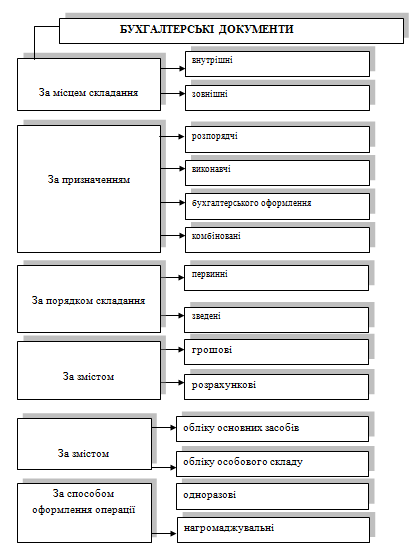
Рисунок 2.1 Класифікація бухгалтерських документів
видаток облік бюджетний держказначейство
Первинні документи повинні бути складені у момент здійснення кожної господарської операції або, якщо це неможливо, безпосередньо після її закінчення. З оформленням кожної господарської операції первинним документом починається перша стадія обліку.
Первинні документи для надання їм сили та доказовості повинні містити такі обов’язкові реквізити:
назва документа (форми);
номер, дата і місце складання;
назва установи від імені якої складено документ;
зміст, обсяг, одиниця вимірювання господарської операції;
посади, прізвища і підписи осіб, відповідальних за здійснення господарської операції і правильність її оформлення;
особистий підпис та інші дані, що дають змогу ідентифікувати особу, яка брала участь у здійсненні господарської операції.
За відсутності будь-якого реквізиту первинний документ втрачає свою доказову силу і не може бути підставою для записів у системі рахунків бухгалтерського обліку.
Залежно від характеру операції до первинних документів можуть бути внесені додаткові реквізити:
ідентифікаційний код установи;
номери рахунків за дебетом і кредитом;
назва казначейства (отримувача і платника коштів), номер його коду;
призначення платежу: назва товару (виконаних робіт, наданих послуг), посилання на документ, на підставі якого здійснюється платіж (договір, рахунок тощо), із зазначенням його номера і дати;
код економічної класифікації видатків із зазначенням сум під час здійснення видатків з бюджету;
коди бюджетної класифікації доходів та термін платежу;
суму податку на додану вартість, або надпис «без податку на додану вартість».
Первинні документи складають на бланках типових форм, затверджених Міністерством статистики України, а також на бланках спеціалізованих форм, затверджених міністерствами та відомствами України. Документування господарських операцій може здійснюватись з використанням виготовлених самостійно бланків, які повинні обов’язково містити реквізити типових або спеціалізованих форм.
Записи у первинних документах , облікових регістрах повинні здійснюватися тільки чорнилом темного кольору, кульковими ручками, за допомогою принтерів та іншими засобами, які б забезпечили збереження цих записів впродовж встановленого терміну зберігання документів та запобігли внесенню несанкціонованих і непомітних виправлень.
Вільні рядки у первинних документах підлягають обов’язковому прокреслюванню. Керівник установи забезпечує фіксування фактів всіх господарських операцій, що були здійснені, у первинних документах та виконання всіма підрозділами (відділами), службами і працівниками правомірних вимог головного бухгалтера щодо порядку оформлення та подання для обліку відомостей та документів.
Відповідно до законодавства діяльність бюджетних установ здійснюється за рахунок коштів, що надходять х державного бюджету, і додаткових доходів отримання яких дозволено чинним законодавством України. Бюджетне фінансування - безповоротне, без відкладне виділення коштів з державного бюджету.
Здійснення операцій за доходами та видатками державного бюджету через органи державного казначейства обов’язкове для всіх розпорядників його коштів. При казначейській формі виконання державного бюджету розпорядникам коштів відкриваються реєстраційні рахунки в органах державного казначейства. Відкриття реєстраційних, спеціальних реєстраційних рахунків визначено в Порядку відкриття рахунків у національній валюті в органах державного казначейства, затвердженому наказом ДКУ від 02.12.2002р. № 221.
Фінансування та оплата витрат проводяться органами державного казначейства за наявності відомостей про територіальне розташування мережі установ на відповідній території та на підставі затверджених кошторисів доходів і видатків.
Кошти, які надходять на рахунки розпорядників коштів вважаються отриманими доходами цього розпорядника і підтверджені випискою органу державного казначейства, в якому обслуговується даний розпорядник. Зразок виписки із реєстраційного рахунку подана в додатку №28. Видатки розпорядників бюджетних коштів проводять органи ДКУ з реєстраційних (спеціальних реєстраційних) рахунків розпорядників бюджетних коштів, здійснюючі платежі з цих рахунків. Підставою для видатків є платіжні доручення розпорядників коштів і зареєстровані в органах державного казначейства України зобов’язання та фінансові зобов’язання, які підтверджують цільове спрямування коштів.
Органи ДКУ приймають від розпорядника бюджетних коштів платіжні доручення і підтвердні документи, якими є первинні документи проведених установою господарських операцій на здійснення видатків:
акти виконаних робіт;
накладні;
товарно-транспортні накладні;
рахунки фактури;
трудові угоди;
заяви на перерахування коштів на карткові (вкладні рахунки) тощо.
У бюджетній установі всі документи, пов’язані з фінансово-господарською діяльністю (чеки, платіжні доручення, розрахунково-платіжні та платіжні відомості, документи на видання ТМЦ тощо) підписує (візує) керівник бюджетної установи і головний бухгалтер, документи без підпису одного з них є недійсними і не приймаються до виконання.
Помилки в первинних документах виправляють закреслюючи неправильний текст або суму і надписуючи над закресленим правильний текст або суми. Закреслення виконують тонкою рискою так, щоб можна було прочитати раніше написане. Виправлення помилок у первинному документі повинно супроводжуватись надписом «Виправлено» і затверджено підписами осіб, які підписують документ, із зазначенням дати виправлення. У документах, якими оформлені касові та банківські операції виправлення не допускаються.
Особи, які склали і підписали документ, відповідають за достовірність даних, а також за своєчасне і якісне складання первинних документів.
2.2 Організація поточного обліку
видатків
Одним із головних завдань бухгалтерського обліку в бюджетній установі є постійних облік і контроль за видатками установи.
Усі видатки, що здійснюються в установі, що утримується за рахунок коштів державного бюджету поділяються на касові та фактичні. Бухгалтерські записи щодо збільшення чи відновлення касових видатків робляться на підставі виписок з реєстраційних (поточних) рахунків і доданих до них документів у накопичувальних відомостях-меморіальних ордерах.
Протягом місяця облік операцій по здійсненню видатків з цих рахунків ведеться в накопичувальній відомості руху грошових коштів загального фонду в органах державного казначейства форма 381 (бюджет)- меморіальний ордер 2.
Меморіальні ордери складаються за кожним рахунком окремо.
Якщо в установі відкрито декілька реєстраційних рахунків, накопичувальні відомості ведуться за кожним рахунком окремо, з присвоєнням меморіальним ордерам номерів відповідно № 2-1, 2-2 і т.д..
Аналітичний облік касових видатків ведеться в картці аналітичного обліку касових видатків, форма та порядок заповнення якої встановлено наказом ДКУ від 06.10.2000р. №100 «Про затвердження форм карток і книг аналітичного обліку бюджетних установ та порядок їх складання». Облік касових видатків ведеться за кодом бюджетної класифікації, з виділенням видатків за фондом, за кожним рахунком, відкритим в органі Державного казначейства на ім’я установи.
У картках підбиваються підсумки за місяць і з початку року. У підсумку видатків суми, що надійшли на відновлення касових видатків, рахуються з мінусом. Картка аналітичного обліку касових видатків ведеться щомісячно та заповнюється щоденно бухгалтером на підставі виписок органу Державного казначейства. Основним завданням обліку касових видатків є забезпечення контролю за цільовим витрачанням коштів бюджету із затвердженим кошторисом установи. Одна за цими видатками неможливо визначити фактичне використання коштів, тому що окремі суми можуть бути нараховані але не виплачені. Касові видатки показують суму асигнувань, які одержала і витратила установа за окремими кодами економічної класифікації видатків, що дає змогу мати дані про касове виконання кошторису та про залишки невикористаних асигнувань. Проте дійсні витрати коштів бюджетної установи, оформлені відповідними первинними документами і здійснені а рахунок відповідного фонду бюджету, а також нараховані або проведені, але не сплачені відображають фактичні видатки.