Курсовая работа (т): Організація обліку видатків у Держказначействі району
Економічна класифікація видатків має важливе значення для ведення бухгалтерського обліку, оскільки за її кодами організовують аналітичний облік касових та фактичних видатків бюджетних установ.
Враховуючи той факт, що Управління утримується за рахунок коштів лише загального фонду, проведемо аналіз касових та фактичних видатків таким фондом.
Касові видатки - усі суми проведені органом державного казначейства з реєстраційного, поточного рахунку, як готівковою, так і у формі безготівкової оплати рахунків. Основним завданням обліку касових видатків є забезпечення контролю за цільовим витрачанням коштів бюджету згідно із затвердженим кошторисом установи. Однак за цими видатками неможливо визначити фактичне використання коштів, тому що окремі суми можуть бути нараховані але не виплачені. Касові видатки показують суму асигнувань, які одержала і витратила установа за окремими кодами економічної класифікації видатків, що дає змогу мати дані про касове виконання кошторису та про залишки невикористаних асигнувань на певну дату. Повернення грошових коштів на рахунки приводить до відновлення, тобто зменшення касових видатків.
Фактичні видатки - дійсні витрати коштів бюджетної установи, оформлені відповідними первинними документами і здійснені за рахунок коштів в Управління загального фонду бюджету, а також нараховані або проведені, але не сплачені. До них належать видатки за неоплаченими рахунками кредиторів, за нарахованою, але не виплаченою заробітною платою. Їх облік дає змогу контролювати хід виконання кошторису установою загалом та дотримання встановлених норм видатків за окремими кодами економічної класифікації. Ці видатки відображають фактичне виконання норм, затверджених кошторисом, вони є показником кінцевого виконання кошторису установи, тому під час виконання планового обсягу робіт вони повинні відповідати сумам асигнувань за кошторисом.
Наведемо приклади касових та фактичних видатків за кодами економічної класифікації (КЕКВ) в УДК (табл. 1.2).
У практиці бюджетного процесу відокремлюють ще видатки розвитку та видатки споживання.
Видатки розвитку - видатки бюджетів
на фінансове забезпечення наукової, інвестиційної та інноваційної діяльності,
зокрема: фінансове забезпечення капітальних вкладів виробничого і невиробничого
призначення; фінансове забезпечення структурної перебудови економіки; інші
видатки, пов’язанні з розширеним відтворенням.
Таблиця 1.2. Касові та фактичні видатки за КЕКВ Управління державного казначейства України у Зачепилівському районі
|
КЕКВ |
Фактичні видатки |
Касові видатки |
|
1 |
2 |
3 |
|
2111 |
Заробітна плата |
Перераховано заробітну плату (перші 5 днів лікарняних) на карткові (вкладні) рахунки |
|
2120 |
Нараховано внески до Пенсійного фонду, Фонду соціального страхування у зв’язку з тимчасовою втратою працездатності, Фонду соціального страхування на випадок безробіття, Фонду соціального страхування від нещасного випадку на виробництві. |
Перераховано внески до Пенсійного фонду, Фонду соціального страхування у зв’язку з тимчасовою втратою працездатності, Фонду соціального страхування на випадок безробіття, Фонду соціального страхування від нещасного випадку на виробництві. |
|
2210 |
Списано на поточні потреби, канцтовари, господарське приладдя, інші ТМЦ |
Перераховано постачальникам за канцтовари, господарське приладдя, інші ТМЦ |
|
2240 |
Списано на видатки установи послуги в’язку |
Здійснено оплату послуг зв’язку |
|
2250 |
Списано видатки на відрядження згідно з авансовим звітом |
Перераховано на карткові (вкладні) рахунки для видачі коштів під звіт |
|
2272 |
Списано на видатки установи плату за водопостачання та водовідведення |
Перераховано згідно з платіжним документом за водопостачання та водовідведення |
|
2273 |
Списано суму видатків за фактичну кількість спожитої електроенергії на підставі підтвердних документів |
Перераховано згідно з платіжним документом за електроенергію |
|
2274 |
Списано суму видатків за фактичне споживання природного газу |
Перераховано згідно з платіжними документами плату за інші комунальні послуги |
Видатки споживання - частина видатків бюджетів які забезпечують поточне, функціонування органів держаної влади та місцевого самоврядування, бюджетних установ, поточні між бюджетні трансферти та видатки на фінансове забезпечення заходів соціального захисту населення та соціально-культурної сфери, а також інші видатки, не віднесені до видатків розвитку та нерозподілених видатків.
В основі казначейського обслуговування державного та місцевих бюджетів за видатками лежить комплекс організаційних процедур щодо забезпечення обліку видаткових операцій, здійснення контролю за цільовим спрямуванням бюджетних коштів та формування фінансової звітності про виконання бюджетів за видатками.
У процесі казначейського обслуговування бюджетів за видатками органи Казначейства здійснюють такі функції:
) здійснює через систему електронних платежів Національного банку України розрахунково-касове обслуговування розпорядників, одержувачів бюджетних коштів та інших клієнтів, операцій з коштами бюджетів, спільних із міжнародними фінансовими організаціями проектів;
) здійснює відкриття та закриття рахунків поточного бюджетного періоду, а також відкриття рахунків наступного бюджетного періоду;
) здійснює безспірне списання коштів державного бюджету та місцевих бюджетів на підставі рішення суду;
) здійснює безспірне вилучення коштів із місцевих бюджетів відповідно до Бюджетного кодексу України;
) здійснює розподіл коштів між державним бюджетом, бюджетами Автономної Республіки Крим, областей, міст Києва та Севастополя, а також між місцевими бюджетами відповідно до нормативів відрахувань, визначених бюджетним законодавством, і перерахування розподілених коштів за належністю;
) проводить взаємні розрахунки між державним бюджетом та бюджетами областей, міст Києва та Севастополя, а також між місцевими бюджетами у порядку, встановленому законодавством;
) веде базу даних про мережу розпорядників і одержувачів бюджетних коштів, складає та веде єдиний реєстр розпорядників та одержувачів бюджетних коштів;
) веде облік бюджетних асигнувань, доводить до розпорядників та одержувачів бюджетних коштів витяг із розпису державного бюджету та зміни до нього; 10) здійснює реєстрацію та облік бюджетних зобов'язань розпорядників та одержувачів бюджетних коштів і відображає їх у звітності про виконання бюджету;
) забезпечує організацію та координацію діяльності головних бухгалтерів бюджетних установ та контроль за виконанням ними своїх повноважень шляхом оцінки їх діяльності;
) погоджує призначення на посади та звільнення з посад головних бухгалтерів бюджетних установ;
) веде бухгалтерський облік усіх операцій з виконання державного та місцевих бюджетів;
) зводить та складає звітність про виконання державного, місцевих і зведеного бюджетів та подає звітність органам законодавчої і виконавчої влади в обсязі та строки, визначені бюджетним законодавством. Складає та подає відповідним місцевим фінансовим органам звітність про виконання місцевих бюджетів;
) здійснює у межах повноважень контроль за:
веденням бухгалтерського обліку всіх надходжень і витрат державного бюджету та місцевих бюджетів, складанням та поданням фінансової і бюджетної звітності;
бюджетними повноваженнями при зарахуванні надходжень бюджету;
відповідністю кошторисів розпорядників бюджетних коштів показникам розпису бюджету;
відповідністю взятих розпорядниками бюджетних коштів бюджетних зобов'язань відповідним бюджетним асигнуванням, паспорту бюджетної програми (у разі застосування програмно-цільового методу у бюджетному процесі);
відповідністю платежів узятим бюджетним зобов'язанням та відповідним бюджетним асигнуванням;
дотриманням правил валютного контролю за операціями з бюджетними коштами в іноземній валюті;
дотриманням порядку проведення лотерей з використанням електронних систем прийняття сплати за участь у лотереї в режимі реального часу;
закупівлею товарів, робіт і послуг за державні кошти при здійсненні розрахунково-касового обслуговування розпорядників і одержувачів бюджетних коштів, а також інших клієнтів відповідно до законодавства;
) здійснює попередження учасників бюджетного процесу про неналежне виконання бюджетного законодавства;
) зупиняє операції з бюджетними коштами та ініціює зупинення бюджетних асигнувань у разі вчинення учасником бюджетного процесу порушення бюджетного законодавства;
) надає консультаційну допомогу учасникам бюджетного процесу з питань, що належать до компетенції Казначейства України;
) забезпечує функціонування багаторівневої інформаційно-обчислювальної системи, внутрішньої платіжної системи, вживає заходів до захисту інформації, яка обробляється органами Казначейства України;
) здійснює відповідно до законодавства України управління об'єктами державної власності, що належать до сфери його управління;
) здійснює інші повноваження,
визначені законами України та покладені на Казначейство України Президентом
України.
.2 Нормативно-правове забезпечення
обліку видатків
Функції державного регулювання облікової системи України реалізуються через систему органів державної влади та державного управління (рис. 1.2). Організація єдиної системи бухгалтерського обліку України перебуває у віданні Кабінету Міністрів України - найвищого органу влади та державного управління.
Загальне керівництво системою обліку і статистики країни здійснює Державний комітет статистики України. До його функцій належать: ведення обліку виконання державних планів розвитку народного господарства; ведення статистики за галузями економіки країни; розробка та затвердження форм звітності, порядку їх складання і подання; розробка єдиних показників, за якими здійснюється облік; регламентація первинного обліку стосовно всіх галузей економіки України.
Регулювання загальних питань методології бухгалтерського обліку та звітності здійснює Міністерство фінансів України через Управління методологією бухгалтерського обліку та звітності. При Міністерстві фінансів України як дорадчий орган діє Методологічна рада з бухгалтерського обліку, у складі якої працюють висококваліфіковані науковці, фахівці Міністерств та інших центральних органів виконавчої влади, підприємств, представники громадських організацій бухгалтерів та аудиторів України.
Наступним рівнем у структурі органів
керівництва бухгалтерським обліком бюджетних установ є рівень даної підсистеми
обліку безпосередньо. Регламентація бухгалтерського обліку бюджетних установ
належить до прямих функцій Державного казначейства України, яке було створено
як одне з управлінь Міністерства фінансів України. Так, з-поміж багатьох
функцій і завдань Казначейства України від 13.04.2011 № 460/2011 «Положення про
Державну казначейську службу України» зазначено таке: «Розробка
нормативно-методичних документів із питань бухгалтерського обліку, звітності та
організації виконання бюджетів усіх рівнів, які є обов’язковими для всіх
підприємств, установ і організацій, що використовують бюджетні кошти та кошти
державних позабюджетних фондів». По суті декларовано методологічне керівництво
Державного казначейства у сфері не тільки бухгалтерського обліку виконання
бюджетів, а й бухгалтерського обліку виконання кошторису доходів і видатків.
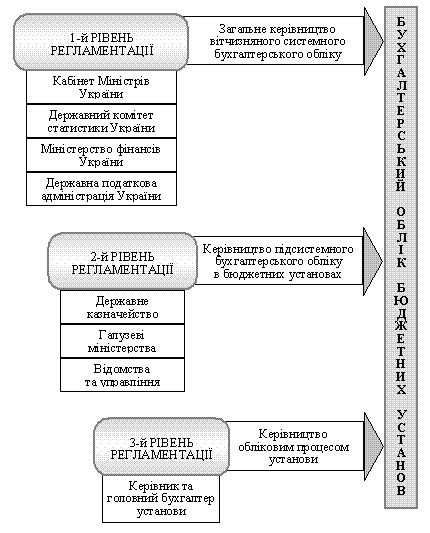
Рисунок 1.2 Структура органів
керівництва бухгалтерським обліком бюджетних установ
Останньою ланкою в системі органів, що визначають методику та методологію бухгалтерського обліку бюджетних установ, є сама установа.
Дослідимо сукупність нормативних
документів, які регулюють питання обліку і контролю видатків, виокремивши
чотири рівні, та представимо на рисунку 1.3.
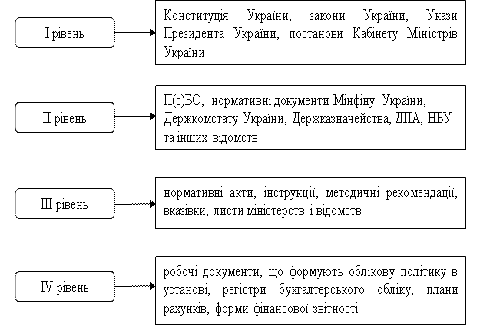
Рисунок 1.3 Класифікація нормативних
документів, що регулюють облік і контроль видатків бюджетних установ
Розглянемо детальніше зміст нормативних актів щодо регулювання використання видатків бюджетних установ.
У Конституції України (ст. 95) зазначено загальні основи формування бюджетної системи, а саме: розподіл суспільного багатства між населенням і регіонами повинен ґрунтуватися на принципах справедливості та неупередженості.
Закон про Державний бюджет України, встановлює державні видатки на суспільні потреби, обсяг і цільову спрямованість цих видатків.
На нашу думку, Конституція в певному сенсі лімітує фінансові ресурси, якими управляє Уряд упродовж бюджетного періоду з метою реалізації державної політики. Основним принципом складання бюджету є його збалансованість. Важливою умовою формування систематичних звітів про доходи і видатки є їх обов’язкове оприлюднення.
До сталого діючого законодавства, що регулює діяльність бюджетних установ, в першу чергу, належить Бюджетний Кодекс України, за яким видатки класифікуються за економічними кодами та відомчою структурою, до тимчасового - Закон про Державний бюджет, який утверджує основні статті бюджету на звітний рік та регулює бюджетні взаємовідносини. Фінансово-плановими актами є рішення про місцеві бюджети, які затверджуються відповідними радами та реалізуються їх виконавчими органами.
Порядок складання, затвердження кошторисів бюджетних установ та головні правила до їх виконання регулює Постанова Кабміну № 228 від 28 лютого 2002р. «Про затвердження Порядку складання, розгляду, затвердження та основних вимог до виконання кошторисів бюджетних установ». В ній розкривається сутність основних понять щодо функціонування механізму створення кошторису, також зазначається перелік необхідних документів, строки, суб’єкти та послідовність затвердження кошторисів доходів і видатків.
Наступним документом, що регулює видатки бюджетних установ є «Інструкція щодо застосування економічної класифікації видатків бюджету», затверджена Наказом Мінфіну та Держказначейства № 333 від 12.03.2012р., зі змінами, внесеними наказом Міністерства Фінансів України №754 від 21.06.2012 р. «Про внесення змін до Інструкції щодо застосування економічної класифікації видатків бюджету».
Дана інструкція розкриває порядок застосування кодів економічної класифікації видатків бюджетних установ,надає перелік кодів та назв статей видатків, їх склад та характеристику.
Для організації синтетичного та аналітичного обліку використовується «Інструкція про форми меморіальних ордерів бюджетних установ та порядок їх складання», затверджена наказом Держказначейства № 68 від 27.07.2000р.. Даний документ розкриває назви та зміст форм меморіальних ордерів та накопичувальних відомостей, в яких мають обліковуватися видатки бюджетної установи.
Невід’ємною складовою нормативного забезпечення обліку видатків є застосування Плану рахунків для бюджетних установ, затвердженого наказом Мінфіну № 611 від 26.03.2013р. Він має два розділи: балансові та позабалансові рахунки. В свою чергу, балансові рахунки поділяються на вісім класів, видатки бюджету за загальним та спеціальним фондами обліковуються на рахунках 8 класу.
Складання та подання фінансової звітності стосовно діяльності бюджетної установи, зокрема, про стан розподілу та витрачання бюджетних коштів, висвітлює «Порядок складання фінансової та бюджетної звітності розпорядниками та одержувачами державних коштів», затверджений Наказом Мінфіну України № 44 від 24.01.2012р. Перший розділ даного документу містить інформацію про вимоги, що висуваються до звітності, тлумачення головних понять, основні положення, які повинні виконувати користувачі даного порядку. У наступному розділі розкривається склад звітності та періодичність її подання до відповідних державних органів. Третій розділ включає детальну характеристику кожної форми звітності по підрозділах та за окремими рядками, та порядку її заповнення.
Нормативно-правове регулювання контролю видатків бюджетної установи здійснюється відповідними законами, постановами, положеннями та іншими законодавчими документами.
Даним порядком окреслюються суб’єкти, об’єкти внутрішнього контролю, чисельність спеціалістів для проведення перевірок, перелік завдань та функцій, які повинні виконувати працівники служби внутрішнього аудиту, зобов’язання та права керівників таких підрозділів.