Курсовая работа (т): Організація обліку видатків у Держказначействі району
Організація обліку видатків у Держказначействі району
Курсова робота
по організації обліку
на
тему: ОРГАНІЗАЦІЯ ОБЛІКУ ВИДАТКІВ У ДЕРЖКАЗНАЧЕЙСТВІ РАЙОНУ
Харків
- 2014
ЗМІСТ
ВСТУП
РОЗДІЛ 1. ОБЛІК ВИДАТКІВ ЯК ОБ’ЄКТ ОРГАНІЗАЦІЇ
.1 Сутність видатків бюджетної установи та їх класифікація
.2 Нормативно-правове забезпечення обліку видатків
.3 Зарубіжний досвід організації обліку видатків органами казначейства
РОЗДІЛ 2. ОРГАНІЗАЦІЯ ТЕХНОЛОГІЇ ОБЛІКУ ВИДАТКІВ У ДЕРЖКАЗНАЧЕЙСТВІ РАЙОНУ
.1 Організація первинного обліку видатків
.2 Організація поточного обліку видатків
.3 Організація підсумкового обліку видатків
.4 Організація збереження облікових документів
.5 Організаційне, технічне і програмне забезпечення обліку видатків у Держказначействі району
ВИСНОВКИ
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
ДОДАТКИ
ВСТУП
Гарантією ефективної реалізації державою своїх функцій є раціональне та своєчасне використання бюджетних ресурсів. Обґрунтований розподіл державних коштів вимагає постійного пошуку напрямів удосконалення, аналізу показників ефективності та узагальнення набутого досвіду різних країн світу.
Облік бюджетних коштів дає змогу отримати вичерпну інформацію про виконання кошторису видатків бюджету, їх наявність та порядок розподілу. На основі цих даних здійснюється контроль за збереженням, цільовим використанням фінансових ресурсів державних установ. Від того, яким чином буде вирішене дане питання, залежить успішне функціонування бюджетної установи чи організації, тому якісна організація обліку і контролю видатків є актуальною на сьогодні, і має важливе значення для держави в цілому.
На сьогодні підвищується інтерес вчених до теоретичних та практичних питань з використання бюджетних коштів державними та місцевими бюджетами, пошуку ефективних шляхів удосконалення планування, розподілу та здійснення видаткової частини бюджету в умовах ринкових відносин.
Метою роботи є дослідження обліку видатків в Зачепилівському УДКСУ.
Реалізація мети вимагає вирішення ряду завдань, головними з яких є:
дослідження сутності видатків, їх класифікації;
вивчення законодавчих та нормативних документів щодо організації обліку видатків в установі;
аналіз зарубіжного досвіду організації обліку видатків органами казначейства;
аналіз стану організації обліку видатків у досліджуваній установі
дослідження організації збереження облікових документів;
розгляд організаційного, технічного і програмного забезпечення обліку видатків у Держказначействі району.
Об'єктом дослідження є обліковий процес видатків Зачепилівського УДКСУ в Харківській області.
Предметом дослідження є сукупність теоретичних та практичних питань, які пов’язані з організацією обліку видатків досліджуваної установи.
В основу дослідження покладено такі методи, як збір фактів (спостереження, реєстрація, вимірювання), опис і аналіз фактів. Також використані методи: порівняння, аналізу і синтезу - для виявлення спільних та відмінних рис у наукових підходах до організації бухгалтерського обліку; індукцію, дедукцію, узагальнення - при формуванні висновків.
Об’єктом дослідження даної роботи є управління Державного казначейства у Зачепилівському районі Харківської області. Відділення Державного казначейства у Зачепилівському районі утворене у лютому 1996 року відповідно до Указу Президента України “Про Державне казначейство України ” від 27.04.95 №335
На підставі Указу Президента України від 27 квітня 1995 року № 335 «Про Державне казначейство України» в 1996 році було створене відділення Державного казначейства у Зачепилівському районі.
Відповідно до наказу Міністерства фінансів від 06.07.2006 року № 644 «Про затвердження Типової структури Головного управління Державного казначейства України в АР Крим, областях, містах Києві та Севастополі та реорганізацію територіальних органів Державного казначейства України» Відділення Державного казначейства у Зачепилівському районі реорганізовано в Управління Державного казначейства у Зачепилівському районі Головного управління Державного казначейства України у Харківській області з 24 жовтня 2006 року.
Відповідно до постанови Кабінету Міністрів України від 15 червня 2011 року № 651 «Про утворення територіальних органів Державної казначейської служби» було утворено управління Державної казначейської служби України у Зачепилівському районі Харківської області, яке є правонаступником прав та обов’язків територіальних органів Державного казначейства України. Відповідно до наказу Міністерства фінансів від 12.10.2011 року № 1280 «Про затвердження Положень про територіальні органи Державної казначейської служби України», зареєстрованого в Міністерстві юстиції України 27.10.2011р. за № 1236/19974, наказом Державної казначейської служби України від 21.11.2011 року № 118 затверджено Положення про управління Державної казначейської служби України у Зачепилівському районі Харківської області.
Згідно Положення про управління Державної казначейської служби України у Зачепилівському районі Харківської області визначені функції та цілі управління :
) здійснює через систему електронних платежів Національного банку України розрахунково-касове обслуговування розпорядників, одержувачів бюджетних коштів та інших клієнтів, операцій з коштами бюджетів, спільних із міжнародними фінансовими організаціями проектів;
) здійснює відкриття та закриття рахунків поточного бюджетного періоду, а також відкриття рахунків наступного бюджетного періоду;
) здійснює безспірне списання коштів державного бюджету та місцевих бюджетів на підставі рішення суду;
) здійснює безспірне вилучення коштів із місцевих бюджетів відповідно до Бюджетного кодексу України;
) здійснює розподіл коштів між державним бюджетом, бюджетами Автономної Республіки Крим, областей, міст Києва та Севастополя, а також між місцевими бюджетами відповідно до нормативів відрахувань, визначених бюджетним законодавством, і перерахування розподілених коштів за належністю;
) проводить взаємні розрахунки між державним бюджетом та бюджетами областей, міст Києва та Севастополя, а також між місцевими бюджетами у порядку, встановленому законодавством;
) веде базу даних про мережу розпорядників і одержувачів бюджетних коштів, складає та веде єдиний реєстр розпорядників та одержувачів бюджетних коштів;
) веде облік бюджетних асигнувань, доводить до розпорядників та одержувачів бюджетних коштів витяг із розпису державного бюджету та зміни до нього;
) здійснює реєстрацію та облік бюджетних зобов'язань розпорядників та одержувачів бюджетних коштів і відображає їх у звітності про виконання бюджету;
) забезпечує організацію та координацію діяльності головних бухгалтерів бюджетних установ та контроль за виконанням ними своїх повноважень шляхом оцінки їх діяльності;
) погоджує призначення на посади та звільнення з посад головних бухгалтерів бюджетних установ;
) веде бухгалтерський облік усіх операцій з виконання державного та місцевих бюджетів;
) зводить та складає звітність про виконання державного, місцевих і зведеного бюджетів та подає звітність органам законодавчої і виконавчої влади в обсязі та строки, визначені бюджетним законодавством. Складає та подає відповідним місцевим фінансовим органам звітність про виконання місцевих бюджетів;
) здійснює у межах повноважень контроль за:
веденням бухгалтерського обліку всіх надходжень і витрат державного бюджету та місцевих бюджетів, складанням та поданням фінансової і бюджетної звітності;
бюджетними повноваженнями при зарахуванні надходжень бюджету;
відповідністю кошторисів розпорядників бюджетних коштів показникам розпису бюджету;
відповідністю взятих розпорядниками бюджетних коштів бюджетних зобов'язань відповідним бюджетним асигнуванням, паспорту бюджетної програми (у разі застосування програмно-цільового методу у бюджетному процесі);
відповідністю платежів узятим бюджетним зобов'язанням та відповідним бюджетним асигнуванням;
дотриманням правил валютного контролю за операціями з бюджетними коштами в іноземній валюті;
дотриманням порядку проведення лотерей з використанням електронних систем прийняття сплати за участь у лотереї в режимі реального часу;
закупівлею товарів, робіт і послуг за державні кошти при здійсненні розрахунково-касового обслуговування розпорядників і одержувачів бюджетних коштів, а також інших клієнтів відповідно до законодавства;
) здійснює попередження учасників бюджетного процесу про неналежне виконання бюджетного законодавства;
) зупиняє операції з бюджетними коштами та ініціює зупинення бюджетних асигнувань у разі вчинення учасником бюджетного процесу порушення бюджетного законодавства;
) надає консультаційну допомогу учасникам бюджетного процесу з питань, що належать до компетенції Казначейства України;
) забезпечує функціонування багаторівневої інформаційно-обчислювальної системи, внутрішньої платіжної системи, вживає заходів до захисту інформації, яка обробляється органами Казначейства України;
) здійснює відповідно до законодавства України управління об'єктами державної власності, що належать до сфери його управління;
) здійснює інші повноваження, визначені законами України та покладені на Казначейство України Президентом України.
Згідно штатного розпису на 2015 рік структура управління була такою:
¾ керівництво;
¾ відділ видатків та обслуговування розпорядників коштів та інших клієнтів;
¾ відділ звітності та бухгалтерського обліку операцій з виконання бюджетів;
¾ спеціаліст інформаційних технологій та захисту інформації.
Інформаційною базою підготовки дипломної роботи
стали Положення (стандарти) бухгалтерського обліку, Міжнародні стандарти
бухгалтерського обліку, закони України, укази Президента України, постанови
Кабінету Міністрів України, накази Міністерства фінансів України, Міністерства
статистики, Державної податкової адміністрації та ін., праці вітчизняних та
іноземних вчених.
РОЗДІЛ 1. ОБЛІК ВИДАТКІВ ЯК ОБ’ЄКТ ОРГАНІЗАЦІЇ
.1 Роль, завдання та принципи організації обліку
видатків у Держказначействі району
Одним і головних завдань бухгалтерського обліку в бюджетних установах є постійний облік і контроль за видатками установи.
Витрати - суми видатків та витрат, що виникли в результаті фінансово-господарської діяльності з використання активів бюджетної установи для повного та ефективного виконання кошторису протягом поточного бюджетного року та які підтверджені відповідними первинними документами.
Видатки - витрати коштів бюджетної установи, що виникли у ході здійснення основної діяльності в межах сум, установлених кошторисом бюджетної установи. Видатки є одним з найважливіших показників фінансово-господарської діяльності бюджетних установ. Вони є підставою для визначення результатів виконання кошторису доходів і видатків, його аналізу для виявлення резервів зниження таких видатків.
Перелік видатків бюджетної установи, що здійснюються строго відповідно до затверджених кошторисів, згрупованих за кодами економічної класифікації видатків та статтями кошторису відповідного міністерства.
Усі видатки, що здійснюють бюджетні установи поділяють на:
касові;
фактичні.
Оскільки кошторис складається із загального і спеціального фондів, видатки поділяються на:
видатки загального фонду;
видатки спеціального фонду.
Видатки мають досить складну структуру, тому їх
подають у вигляді класифікації. Бюджетна класифікація видатків багаторівнева і
являє собою розмежування видатків за функціональними, відомчими, економічними
та програмними ознаками:
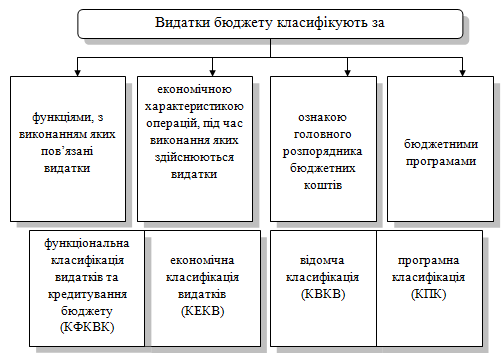
Рисунок 1.1 Класифікація видатків
бюджету
Функціональна класифікація (КФКВК) характеризує склад витрат бюджету за галузям господарської діяльності - за функціональною ознакою (державне управління, судова влада, освіта, охорона здоров’я, соціальний захист, соціальне забезпечення, культура, мистецтво. Засоби масової інформації, фізична культура, спорт тощо).
Відомча класифікація видатків (КВК) складена у вигляді переліку головних розпорядників бюджетних коштів (міністерства, управління, відомства, комітетів, держадміністрацій тощо). На її підставі Державне казначейство України в місцеві фінансові органи ведуть реєстр усіх розпорядників бюджетних коштів. Так, Міністерству фінансів України присвоєно код 350. Тим самим визначається галузь, до якої належить установа. Відомча класифікація видатків місцевих бюджетів визначається відповідно до рішення про місцевий бюджет.
Програмну класифікацію видатків (КПК) застосовують для формування бюджету за програмно-цільовим методом, тобто бюджет складають із врахуванням конкретних цільових програм головних розпорядників коштів, яким і надають відповідні коди.
Програмну класифікацію видатків та кредитування державного бюджету, відповідно до вимог частини третьої статті 38 Бюджетного кодексу України, щорічно визначають у законі про Державний бюджет України.
Структура кодування програмної класифікації видатків державного бюджету міститься в наказі Міністерства фінансів України «Про бюджетну класифікацію та її запровадження від 27.12.2001р. №604» зі внесеними змінами та коригуваннями. Код програмної класифікації містить сім знаків.
Економічна класифікація видатків (КЕКВ) складається із:
поточних видатків;
капітальних видатків;
нерозподілених видатків;
кредитування бюджету.
Економічна класифікація видатків дає змогу забезпечити єдиний підхід до планування і обліку витрат бюджетних установ, виділити захищені статті та забезпечити єдиний підхід до всіх розпорядників коштів виконання бюджету. Коди економічної класифікації видатків бюджету застосовують для складання видаткової частини кошторисів розпорядників бюджетних коштів, розписів бюджетів, планів асигнувань відповідно до видів видатків.
КЕКВ містить чотири знаки.
Економічна класифікація видатків бюджету багаторівнева. На першому рівні видатки поділяються на такі групи:
поточні (2000);
капітальні (3000);
нерозподілені (9000).
На другому рівні видатки поділяються на підгрупи. На третьому рівні видатки поділяються на статті [7;11-13].
Аналогічно деталізують всі інші види
видатків бюджетних установ. За цими кодами виділяють і обліковують видатки
бюджетів усіх рівнів та всіх бюджетних установ ( табл. 1.1).
Таблиця 1.1. Економічна класифікація видатків бюджету
|
Код |
Найменування |
|
2000 |
Поточні видатки |
|
2100 |
Оплата праці і нарахування на заробітну плату |
|
2110 |
Оплата праці |
|
2111 |
Заробітна плата |
|
2112 |
Грошове забезпечення військовослужбовців |
|
2120 |
Нарахування на оплату праці |
|
2200 |
Використання товарів і послуг |
|
2210 |
Предмети, матеріали, обладнання та інвентар |
|
2220 |
Медикаменти та перев'язувальні матеріали |
|
2230 |
Продукти харчування |
|
2240 |
Оплата послуг (крім комунальних) |
|
2250 |
Видатки на відрядження |
|
2260 |
Видатки та заходи спеціального призначення |
|
2270 |
Оплата комунальних послуг та енергоносіїв |
|
2271 |
Оплата теплопостачання |
|
2272 |
Оплата водопостачання та водовідведення |
|
2273 |
Оплата електроенергії |
|
2274 |
Оплата природного газу |
|
2275 |
Оплата інших енергоносіїв |
|
2280 |
Дослідження і розробки, окремі заходи по реалізації державних (регіональних) програм |
|
2281 |
Дослідження і розробки, окремі заходи розвитку по реалізації державних (регіональних) програм |
|
2282 |
Окремі заходи по реалізації державних (регіональних) програм, не віднесені до заходів розвитку |
|
2400 |
Обслуговування боргових зобов'язань |
|
2410 |
Обслуговування внутрішніх боргових зобов'язань |
|
2420 |
Обслуговування зовнішніх боргових зобов'язань |
|
2600 |
Поточні трансферти |
|
2610 |
Субсидії та поточні трансферти підприємствам (установам, організаціям) |
|
2620 |
Поточні трансферти органам державного управління інших рівнів |
|
2630 |
Поточні трансферти урядам іноземних держав та міжнародним організаціям |
|
2700 |
Соціальне забезпечення |
|
2710 |
Виплата пенсій і допомоги |
|
2720 |
Стипендії |
|
2730 |
Інші виплати населенню |
|
2800 |
Інші поточні видатки |
|
2900 |
Позицію виключено |
|
3000 |
Капітальні видатки |
|
3100 |
Придбання основного капіталу |
|
3110 |
Придбання обладнання і предметів довгострокового користування |
|
3120 |
Капітальне будівництво (придбання) |
|
3121 |
Капітальне будівництво (придбання) житла |
|
3122 |
Капітальне будівництво (придбання) інших об'єктів |
|
3130 |
Капітальний ремонт |
|
3131 |
Капітальний ремонт житлового фонду (приміщень) |
|
3132 |
Капітальний ремонт інших об'єктів |
|
3140 |
Реконструкція та реставрація |
|
3141 |
Реконструкція житлового фонду (приміщень) |
|
3142 |
Реконструкція та реставрація інших об'єктів |
|
3143 |
Реставрація пам'яток культури, історії та архітектури |
|
3150 |
Створення державних запасів і резервів |
|
3160 |
Придбання землі та нематеріальних активів |
|
3200 |
Капітальні трансферти |
|
3210 |
Капітальні трансферти підприємствам (установам, організаціям) |
|
3220 |
Капітальні трансферти органам державного управління інших рівнів |
|
3230 |
Капітальні трансферти урядам іноземних держав та міжнародним організаціям |
|
3240 |
Капітальні трансферти населенню |
|
9000 |
Нерозподілені видатки |