Курсовая работа (т): Організація обліку видатків у Держказначействі району
Синтетичний та аналітичний облік проведених фактичних видатків ведеться за правилами, встановленими Державним казначейством України. Для обліку видатків бюджетних установ планом рахунків бухгалтерського обліку передбачено 8 клас рахунків «Витрати». Зокрема видатки загального фонду державного бюджету обліковуються на рахунку 80 «Видатки із загального фонду» на субрахунку 801 «Видатки державного бюджету на утримання установи та інші заходи». На субрахунку 801 обліковуються фактичні видатки за рахунок коштів державного бюджету на утримання установи та на інші заходи. Видатки бюджетних коштів проводяться відповідно до затверджених кошторисів.
Після закінчення року фактичні видатки списуються з кредиту субрахунку 801 в дебет субрахунку 431 «Результат виконання кошторису за загальним фондом».
В бюджетній установі облік фактичних видатків ведеться в картках (книзі) аналітичного обліку фактичних видатків. Вони ведуться щомісячно за кодами економічної класифікації видатків за загальним та спеціальним фондами. За кожним видом коштів як загального так і спеціального фондів облік ведеться окремо.
Записи в картку аналітичного обліку фактичних видатків здійснюються на підставі меморіальних ордерів. Суми відшкодованих фактичних видатків зазначають на зворотному боці картки. Усі видатки в картці накопичуються і підсумовуються з початку року. Після закінчення місяця у картці (книзі) аналітичного обліку фактичних видатків виводяться підсумки за місяць і початку року.
Синтетичний облік видатків загального фонду ведеться в книзі журнал-головна.
Схему аналітичного та синтетичного
процесу облікового процесу фактичних видатків бюджетної установи можна
зобразити у вигляді схеми (рис).
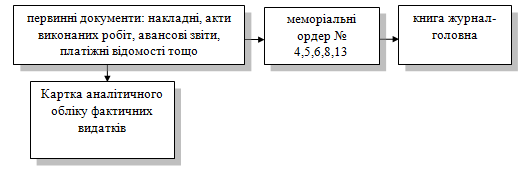
Рисунок 2.2 Схема аналітичного та
синтетичного процесу облікового процесу фактичних видатків бюджетної установи
Таблиця 2.1. Відображення в бухгалтерському обліку операцій а рахунок коштів загального фонду Управління державного казначейства України в Зачепилівському районі
|
№ |
Зміст господарської операції |
КЕКВ |
Кореспонденція |
№ меморіального ордеру |
||
|
|
|
Касові |
Фактичні |
дебет |
кредит |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1. |
Нарахована заробітна плата за лютий 2006 |
|
2111 |
801 |
661 |
5 |
|
2. |
Утримано внески до Пенсійного фонду (0,5%-2%) |
|
|
661 |
651 |
5 |
|
3. |
Утримано внески до Фонду соціального страхування тимчасової втрати працездатності (0,5%-1%) |
|
|
661 |
652 |
5 |
|
4. |
Утримано внески до Фонду соціального страхування на випадок безробіття (0,5%) |
|
|
661 |
653 |
5 |
|
5. |
Утримано податок з доходів фізичних осіб (15%) |
|
|
661 |
641 |
5 |
|
6. |
Нараховано внески до пенсійного фонду(33,2%) |
|
2120 |
801 |
651 |
5 |
|
7. |
Нараховано внески до Фонду соціального страхування тимчасової втрати працездатності (1,5%) |
|
2120 |
801 |
652 |
5 |
|
8. |
Нараховано внески до Фонду соціального страхування на випадок безробіття (1,3%) |
|
2120 |
801 |
653 |
5 |
|
9. |
Нараховано внески до Фонду соціального страхування від нещасного випадку на виробництві та професійного захворювання (0,2%) |
|
2120 |
801 |
654 |
5 |
|
10 |
Перераховано на карткові вкладні рахунки заробітну плату працівників |
2111 |
|
661 |
321 |
2 |
|
11 |
Перераховано внески до пенсійного фонду |
2111 |
|
651 |
321 |
2 |
|
|
|
2120 |
|
651 |
321 |
2 |
|
12 |
Перераховано до ФССТВП |
2111 |
|
652 |
321 |
2 |
|
|
|
2120 |
|
652 |
321 |
2 |
|
13 |
Перераховано до ФССБ |
2111 |
|
653 |
321 |
2 |
|
|
|
2120 |
|
653 |
321 |
2 |
|
14 |
Перераховано внески до ФССНВПЗ |
2120 |
|
656 |
321 |
2 |
|
15 |
Перераховано податок дох овід фізичних осіб |
2111 |
|
641 |
321 |
2 |
|
16 |
Перераховано на карткові вкладні рахунки кошти на службове відрядження |
2141 |
|
362 |
321 |
2 |
|
17 |
Списано витрати з під віту за видатками на службове відрядження |
|
2140 |
801 |
362 |
8 |
|
18 |
Отримано з магазину канцтовари: вартість без ПДВ; ума ПДВ |
2131 |
2131 |
234 801 |
364 675 |
4,2 6,2 |
|
19 |
Перераховано платежі постачальникам за канцтовари |
2131 |
|
364 |
321 |
2,4 |
|
20 |
Списано використані канцтовари |
|
2131 |
801 |
234 |
13 |
|
21 |
Нараховано за послуги: - водопостачання; - енергопостачання |
|
2162 2163 |
801 801 |
675 675 |
6 6 |
|
22 |
Перерахована заборгованість за послуги: - водопостачання; - енергопостачання |
2162 2163 |
|
675 675 |
321 321 |
2,6 2,6 |
Бюджетні установи в результаті фінансово-господарської діяльності можуть отримувати в своє розпорядження кошти не лише з бюджету, а й з інших джерел. Кошти, які бюджетні установи одержують понад асигнування, що виділяються їм з державного бюджету, складають спеціальний фонд бюджетної установи.
Спеціальний фонд складається з власних надходжень бюджетних установ та інших коштів спеціального фонду. До власних надходжень відносять плату за послуги, що надаються бюджетною установою, та інші джерела власних надходжень. Облік доходів спеціального фонду ведеться за єдиним планом рахунків і на одному й тому ж балансі що й видатки загального фонду. Операції з доходами спеціального фонду оформляють тими ж первинними документами, що й з бюджетними асигнуваннями, відносно них діє та сама класифікація видатків за кодами економічної класифікації.
Для зберігання коштів спеціального фонду і операцій з ними бюджетні установи відкривають спільні реєстраційні рахунки у відповідних органах державного казначейства.
Облік фактичних видатків за рахунок коштів спеціального фонду бюджету згідно з кошторисами доходів та видатків ведеться на рахунку 81 «Видатки спеціального фонду», який розподіляється по 3 субрахунках.
За дебетом субрахунку 81 «Видатки спеціального фонду» ведеться облік фактичних видатків бюджетної установи, проведених за рахунок коштів спеціального фонду бюджету, а операції з відшкодування видатків відображаються за кредитом цих субрахунків. В кінці року фактичні видатки списуються з кредиту субрахунків 811, 812, 813 до дебету субрахунку 432 «Результат виконання кошторису за спеціальним фондом».
Аналітичний облік касових та фактичних видатків за коштами спеціального фонду як і по видатках загального фонду ведеться в картках аналітичного обліку касових (фактичних) видатків встановлених наказом ДКУ №100 від 06.10.2000 р. та окремо за кожним спеціальним реєстраційним рахунком в розрізі кодів бюджетної класифікації з виділенням видатків за джерелами формування спеціального фонду
В УДК В Зачепилівському районі кошти
спеціального фонду відсутні.
.3 Організація підсумкового обліку
видатків
На підставі даних бухгалтерського обліку бюджетні установи зобов’язані скласти бухгалтерську звітність. Складання звітності є завершальним етапом облікового процесу. Бухгалтерська звітність ґрунтується на даних синтетичного ат аналітичного обліків і повинна відображати майнове та фінансове становище бюджетної установи, результати господарської діяльності та виконання кошторису доходів та видатків за звітний період (місяць, квартал, рік). Типові форми бухгалтерської і статистичної звітності та вказівки про порядок їх заповнення і терміни представлення розробляють і затверджують відповідні міністерства і відомства України, а форми фінансової звітності з виконання кошторисів доходів і видатків Державне казначейство України.
Правові засади складання фінансової звітності в Україні загалом і для бюджетних установ зокрема визначено Законом України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.1999р. за № 996 XІV який набрав чинності з 01.01.2000 року. Фінансова звітність бюджетних установ відображає результати розпорядження коштами та майном держави уповноваженими на це суб’єктами відносин у сфері господарювання.
Розпорядники бюджетних коштів подають у повному обсязі фінансові звіти:
установі вищого рівня;
органу Державного казначейства України, в якому обслуговується.
Всі примірники фінансового звіту мають однакову юридичну силу.
Залежно від звітного періоду фінансову звітність поділяють: на річну та проміжну (квартальну, місячну).
Склад фінансової звітності бюджетних установ відображено в таблиці 2.2. Розпорядники бюджетних коштів складають та подають місячні фінансові звіти в обсязі, встановленому останніми.
Треба звернути увагу, що склад
звітності, ступінь деталізації її показників визначається періодом, за який
складається звітність. Місячна звітність більш деталізована ніж квартальна та
річна, але її показники теж важливі, вони дають змогу отримувати інформацію для
поточного контролю за дебіторською та кредиторською заборгованістю бюджетних
установ.
Таблиця 2.2. Склад фінансової звітності бюджетних установ
|
№ |
Назва форми |
місячна |
квартальна |
річна |
|
1 |
2 |
3 |
4 |
5 |
|
1. |
Баланс (№1) |
- |
+ |
+ |
|
2. |
Звіт про виконання загального фонду кошторису установи (№2-д) |
- |
+ |
+ |
|
3. |
Звіт про рух необоротних активів (№5) |
- |
- |
+ |
|
4. |
Звіт про рух матеріалів і продуктів харчування (№6) |
- |
- |
+ |
|
5. |
Звіт про заборгованість бюджетних установ (№7д) |
+ |
+ |
+ |
|
6. |
Звіт про результати фінансової діяльності (№9) |
- |
- |
+ |
|
7. |
Звіт про недостачі та крадіжки грошових коштів та матеріальних цінностей в бюджетних установах (№15) |
- |
- |
+ |
|
8. |
Пояснювальна записка (включає текст та додатки) |
- |
+ |
+ |
Оскільки фінансова звітність бюджетних установ повинна надавати інформацію про виконання кошторису доходів і видатків, то її показники побудовані так, щоб повністю виконати це завдання. Варто відзначити, що основними показниками фінансової звітності бюджетних установ є дані про кошторисні призначення, касові та фактичні видатки бюджетної установи, її дебіторську та кредиторську заборгованість.
Складаючи звіти за формою 2 - про отримання та використання коштів загального фонду, за відповідними формами №4 - про одержання та використання коштів спеціального фонду, за формою №7 - про заборгованість бюджетних установ потрібно обов’язково підкреслити номер форми, а якою складається звіт, указати коди відомчої, програної класифікації видатків.
Складаючи звіт за формою 7, крім цього потрібно зазначити назву загального чи спеціального фонду бюджету, за коштами якого складений звіт.
Фінансова звітність бюджетними установами подається до органів Державного казначейства, в якому обслуговується розпорядник та головному розпоряднику у встановлені ними терміни.
Наведемо приклад термінів подачі
фінансової звітності органу УДК та головному розпоряднику УДК в Зачепилівському
районі.
Таблиця 2.3. Організація звітності УДК в Зачепилівському районі
|
Форма звітності |
Код |
Період |
К-сть екз. |
Місце подання |
Строки |
Джерела створення (реєстри обліку) |
|
|
|
|
|
|
|
|
|
аналітичного |
синтетичного |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
|
Баланс |
1 |
Рік (Квартал) |
2 |
Головний розпорядник, орган ДК |
До 15.01 (до 07.04./ 07.09) |
Журнали, відомості |
Головна книга |
|
|
Форма №2 |
2 |
Рік (Квартал) |
2 |
Головний розпорядник, орган ДК |
До 15.01 (до 07.04./ 07.09) |
Картка обліку фактичних касових видатків |
Головна книга |
|
|
Форма №5 |
5 |
Рік |
2 |
Головний розпорядник, орган ДК |
До 15.01 |
Оборотні відомості |
Головна книга |
|
|
Форма №6 |
6 |
Рік |
2 |
Головний розпорядник, орган ДК |
До 15.01 |
Оборотні відомості |
Головна книга |
|
|
Форма №7-д |
7 |
Рік (Квартал), (місячна) |
2 |
Головний розпорядник, орган ДК |
До 15.01 (до 07.04./ 07.09),(04, щомісячно) |
Оборотні відомості |
Меморіальні ордери №4, №6, Гол.кн. |
|
|
Форма №9 |
9 |
Рік |
2 |
Головний розпорядник, орган ДК |
До 15.01 |
Розрахункова відомість |
Головна книга |
|
Проведемо узагальнюючий аналіз показників форм річної звітності, які подаються УДК в Зачепилівському районі.
Форма №1 - «Баланс» містить узагальнені підсумкові показники, отримані на підставі звірених даних бухгалтерських документів станом на початок та на кінець бюджетного періоду. Звітні дані мають бути достовірними, об’єктивними, реальними. Звітні дані статей «Балансу» на початок року повинні бути тотожними даним графи 4 «на кінець року» «Балансу за попередній рік».
Установа складає єдиний «Баланс», який відображає результат про всі здійснені господарські операції за коштами, у нашому випадку лише загального, а в цілому і спеціального фондів за всіма виконуваними програмами (КПК 3501010,3504020). Показники форми №1 «Баланс» безпосередньо пов’язані з рахунками Плану рахунків бухгалтерського обліку бюджетної установи. Кожна установа заповнює в балансі лише ті рядки, які стосуються її діяльності. До форми №1 «Баланс» додається довідки про доходи за загальним та спеціальними фондами кошторису установи, які заповнюються на підставі даних аналітичного обліку. Довідка до рахунку 70 «Доходи загального фонду» призначена для розшифрування операцій бухгалтерського обліку здійснених на субрахунках рахунку 70. Така довідка, відповідно до внесених останніх змін, заповнюється лише у річній звітності. У розшифруванні позабалансових рахунків наводяться суми залишку на початок року, надходження та вибуття протягом звітного періоду, залишку на кінець кварталу (року): орендованих необоротних активів, активів на відповідальному зберіганні, бланки суворого обліку тощо.
Форма №2-д - «Звіт про виконання загального фонду кошторису установи». Звіт складається за кожним кодом програмної класифікації видатків та кредитування державного бюджету, в розрізі кодів економічної класифікації видатків бюджету та класифікації кредитування бюджету. Крім того бюджетна установа складає зведений звіт форми №2-д за всіма кодами програмної класифікації видатків та кредитування. Звіт форми №2-д містить таку інформацію:
графа 1. «Показники» зазначає статті витрат бюджетної установи;
графа 2. «Коди економічної класифікації видатків»;
графа 3 «Затверджено кошторисом на рік», містить інформацію про затверджену в кошторисі річну суму планового асигнування загального фонду зі врахуванням змін, внесених до кошторису протягом звітного періоду; графа 4 «Залишок на початок року». У графі 4 залишку на початок року не повинно бути. Загальна сума в рядку «видатки-усього» повинна відповідати за випискою з реєстраційного (поточного) рахунку на початок року;
графа 5 «надійшло коштів за звітний період» відображається сума коштів загального фонду бюджету за кодами економічної класифікації видатків бюджету, яка фактично надійшла на ім’я установи;
графа 6 «Касові видатки» відображає суми касових видатків загального фонду бюджету за КЕКВ тобто видатки, що здійснені у формі перерахування коштів реєстраційних рахунків установи, відкритих в органах державного казначейства;