Дипломная работа: Организация корпоративных информационных систем (на примере ООО «Сула»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
52
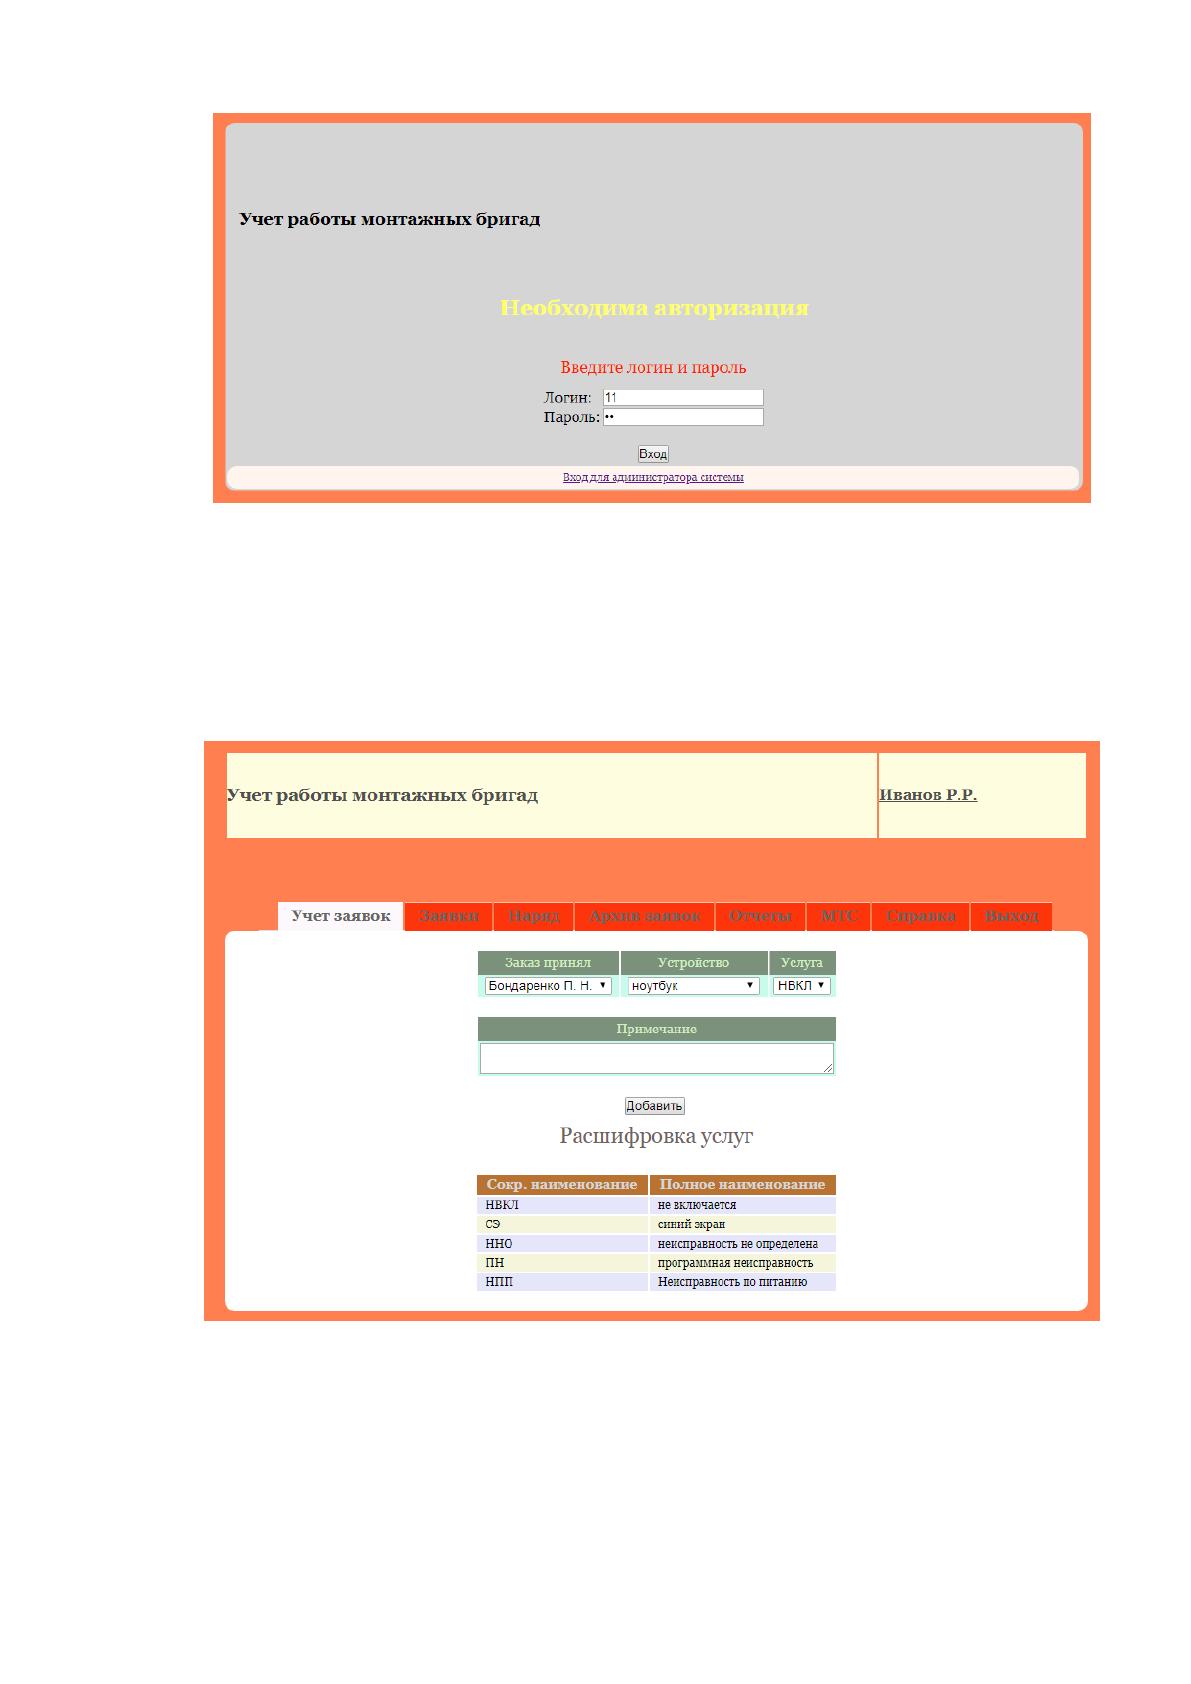
Рисунок 16 - Страница авторизации менеджера
При корректном вводе данных открывается страница регистрации
заявок:
Рисунок 17 - Страница регистрации заявок
При вводе заявки она попадает в список поступивших:
53
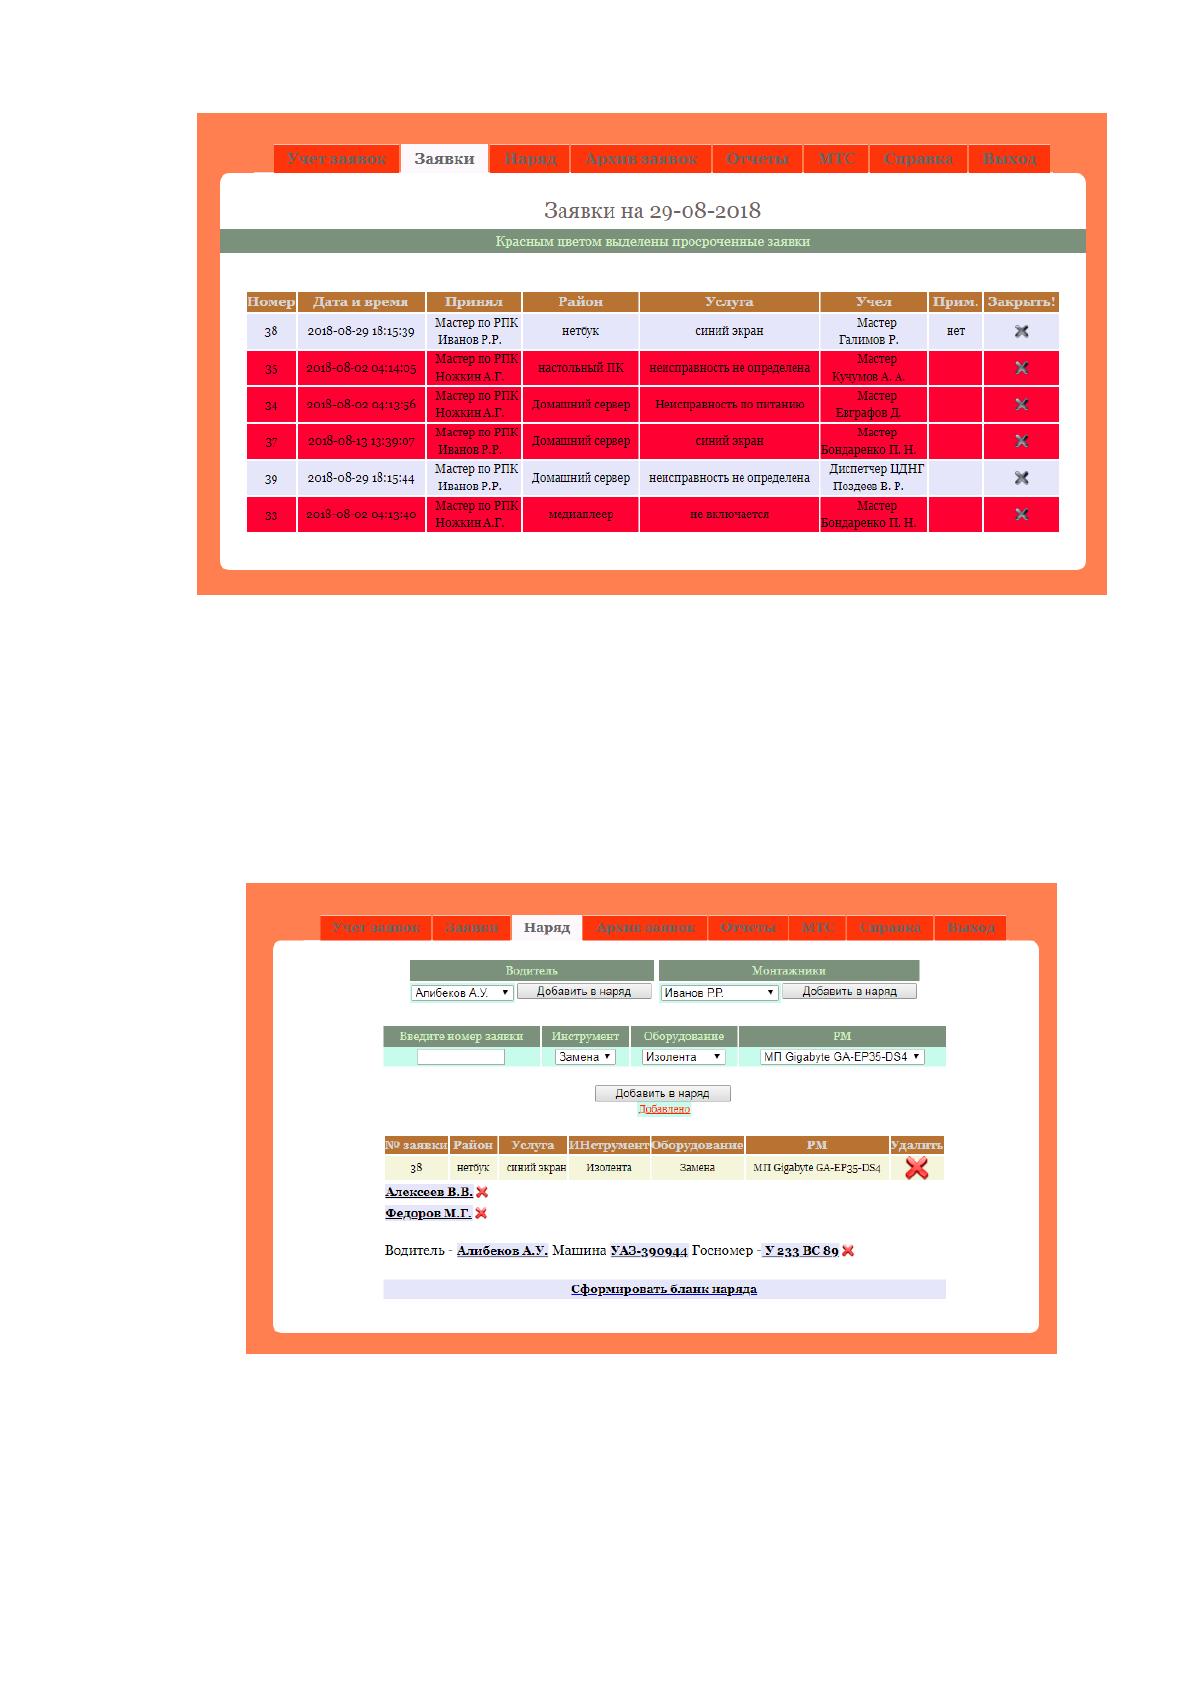
Рисунок 18 - Список поступивших заявок
При этом в списке красным цветом отображаются просроченные заявки.
Тут же имеется возможность закрытия заявки, после чего формируется бланк
наряда:
Рисунок 19 - Наряд на работы
Причем выбранное оборудование автоматически списывается с
ведомости наличия.
54
3.2 Расчет стоимости разработки корпоративной информационной
системы
Одним из направлений совершенствования деятельности предприятий
сферы услуг в современных условиях является внедрение в процессы их
функционирования информационно-компьютерных технологий. Наиболее
перспективными они являются, как показали ранее выполненные автором
исследования [1], при решении задач автоматизации обслуживания клиентов и
организации их дистанционного обслуживания.
Суть оценки экономической эффективности (ЭЭ) от использования
современных технических решений многогранна. Во-первых, присутствие
методики для изучения экономической эффективности выступает обязательным
условием для выработки грамотного решения о важности использования
подобных технологий. Во-вторых, изучение ЭЭ от использования технологий
компьютеризации связано с возможными трудностями. Часть трудностей
заключена в том, что результативность компьютеризации довольно непросто
измерить [2].
Укажем, что потребность в изучении ЭЭ от применения методологий
компьютеризации появляется в компании в 2 вариантах:
1. Перед внедрением данных технологий для описания важности их
применения.
Исходя из того, на какой период применения этих технологий и в каких
данных нуждается компания при изучении факторов ЭЭ, доступны для
применения абсолютные или относительные величины эффекта, а также
проведение оценки в рамках статических (для малых периодов) и
изменяющихся (для больших периодов, но тут еще также берется во внимание
факт корректировки стоимости денежной массы) методик. Можно остановится
на использовании лишь абсолютных величин (другими словами, показателя
сторонней экономии или сторонней прибыли, которую компания получает
благодаря применению характеризуемой технологии).
55
Заключено это в том, что при начале использования данных подходов
сервис-мен не имеет цель поддерживать себе наивысшую прибыльность. Его
базовая заинтересованность состоит в получении стороннего эффекта,
показатель которого может использоваться для оценки результативности
работы компании в целом. Проще говоря, сервис-мен стремится получить
пассивных доход от этих мероприятий, но сам по себе подобный доход
подразумевается в качестве инструмента повышения прибыльности в
совокупности; доходность самих мероприятий по применению новейших
технологий не оказывает явного сильного значения;
2. По факту использования технологий для сравнений полученного в
реальных условиях экономического эффекта и его прогнозируемым
показателем.
Это сравнение требуется для оценки уровня успешности всего
реализованного. По нашему мнению, в подобных случаях лучше всего
применять относительные показатели, и самыми корректными станут
показатели результативности (разница реального итога и ожидаемого итога), а
не эффективности (разница итога и понесенных затрат).
По сути, для полноценной оценки эффекта, полученного компанией
благодаря применению автоматизации и удаленного обслуживания, важно
также учесть такие факторы и результаты, как явное удовлетворение клиентов
уровнем обслуживания, рост лояльности к бренду и т.п. И уже по факту можно
реализовать на основе конкретной процедуры свертки подсчет отдельного
показателя ЭЭ (где можно было бы учесть и уровень совокупного дохода, и
рост позитивного настроя клиентов).
Но более подробное измерение уровня удовлетворения покупателя
очень затруднительно (особенно для небольших компаний по оказанию услуг).
Также, проблематично обосновать правильную процедуру свертки отдельных
параметров, подходящую для множества компаний. Также, нельзя забывать и о
том, что подобные показатели не имеют понятного экономического и
управленческого понятия. И всегда имеет место быть риск взаимной
56
балансировки показателей, что часто ведет к ухудшению качества решений в
сфере управления.
Исходя из предполагаемой сложности системы и реализуемых ей
функций создание и внедрение ИС проходит при поддержке специалистов:
• Руководитель — глава отдела создания ИС;
• Программист — текущий сотрудник отдела создания ИС;
• Специалист — внештатный сотрудник отдела создания ИС,
дипломник.
В процессе составления календарного плана реализации работ по
созданию и внедрению ИС, необходимо составить перечень всех текущих
этапов и видов работ, которые нужно выполнить, а также отражается
продолжительность всех этапов.
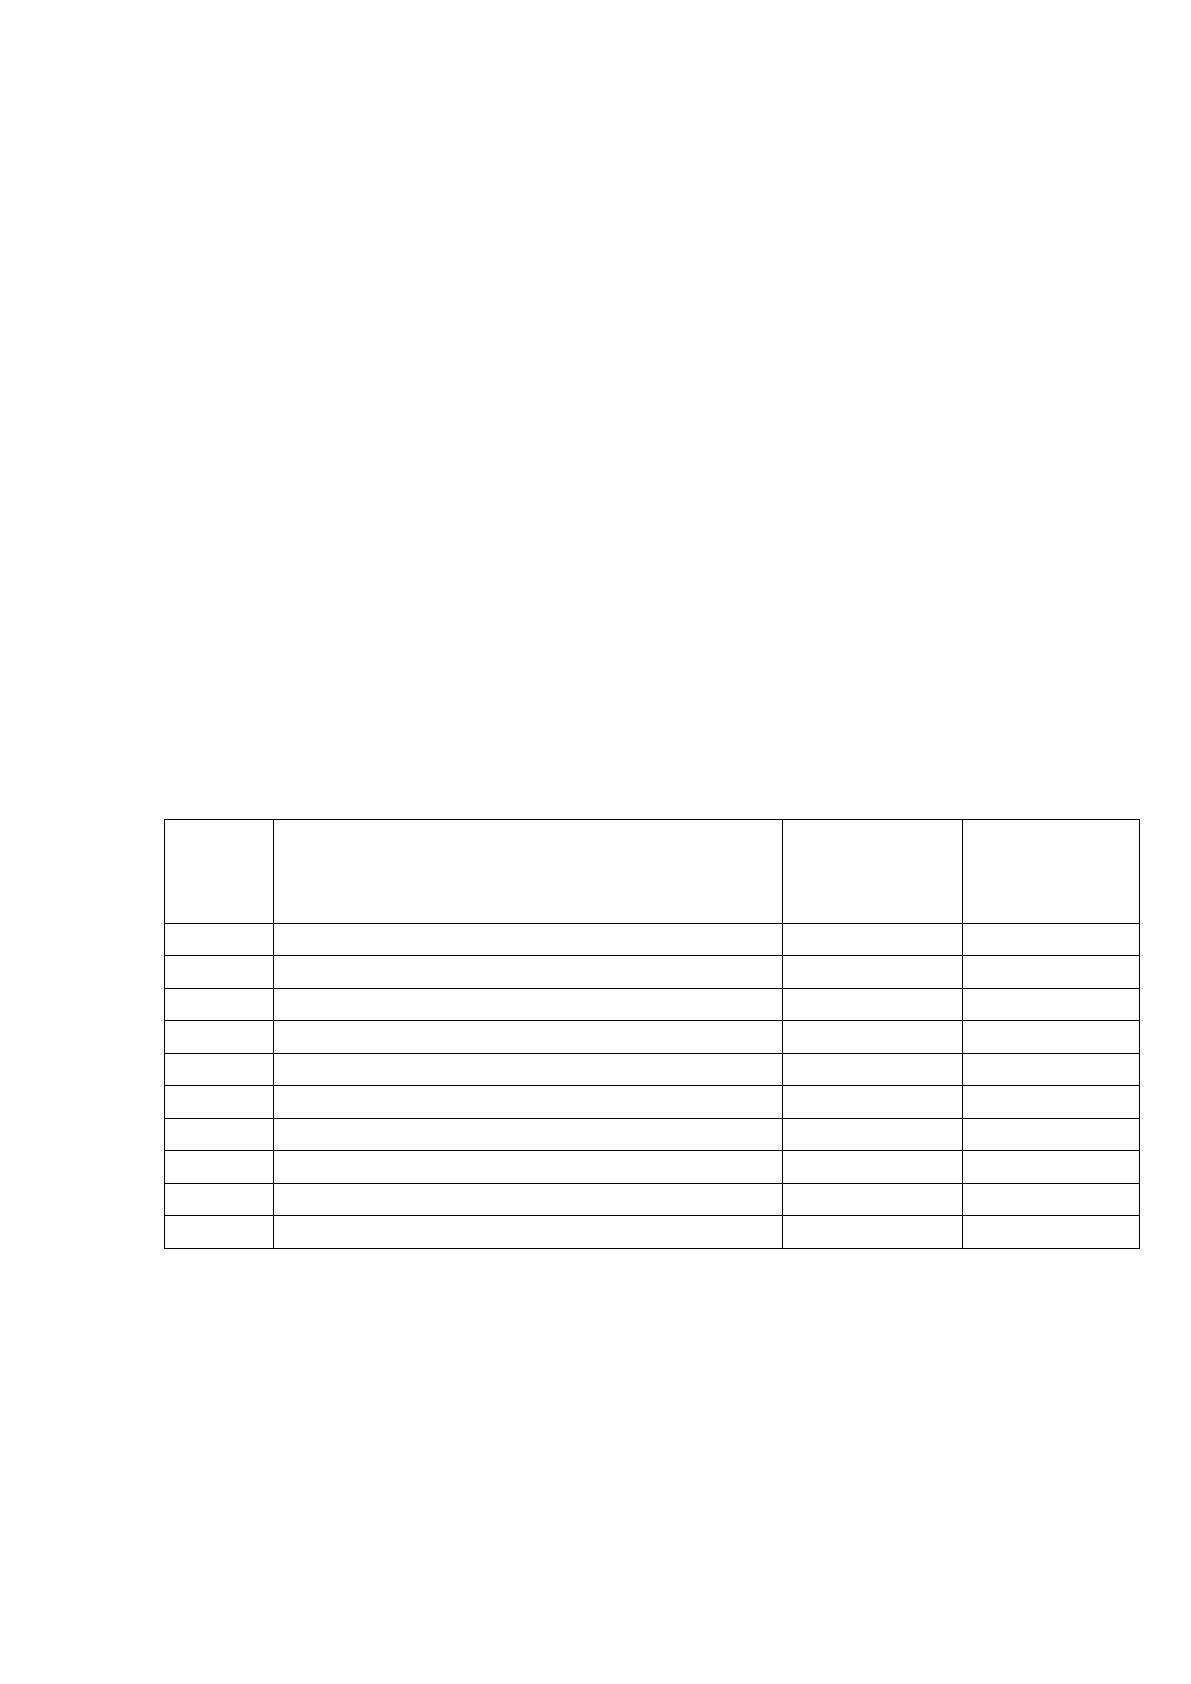
Соответствующие данные приведены в Таблице 18.
Таблица 18 - Этапы разработки ИС
№
этапа
Наименование
Обозначение
Рабочих
дней
(по 8 часов)
1
Анализ предметной области
Тпо
3
2
Постановка задачи на разработку ИС
Тпз
2
3
Составление технического задания
Ттз
5
4
Формализация бизнес-модели
Тбм
8
5
Проектирование базы данных
Тбд
10
6
Разработка клиентской части
Ткч
15
7
Тестирование и отладка ИС
Тто
6
8
Составление комплекта документации
Ткд
4
9
Внедрение ИС
Твн
7
Итого:
60
К процессу разработки информационной системы привлечено 3
специалиста, выполняющих отдельные этапы работы и имеющих
регламентированный круг задач[20]. В Таблице 19 представлено участие
специалистов в разработке и внедрении сайта.
Источник: https://baza.diplomsite.ru/previewfile/1391