Дипломная работа: Организация корпоративных информационных систем (на примере ООО «Сула»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
57
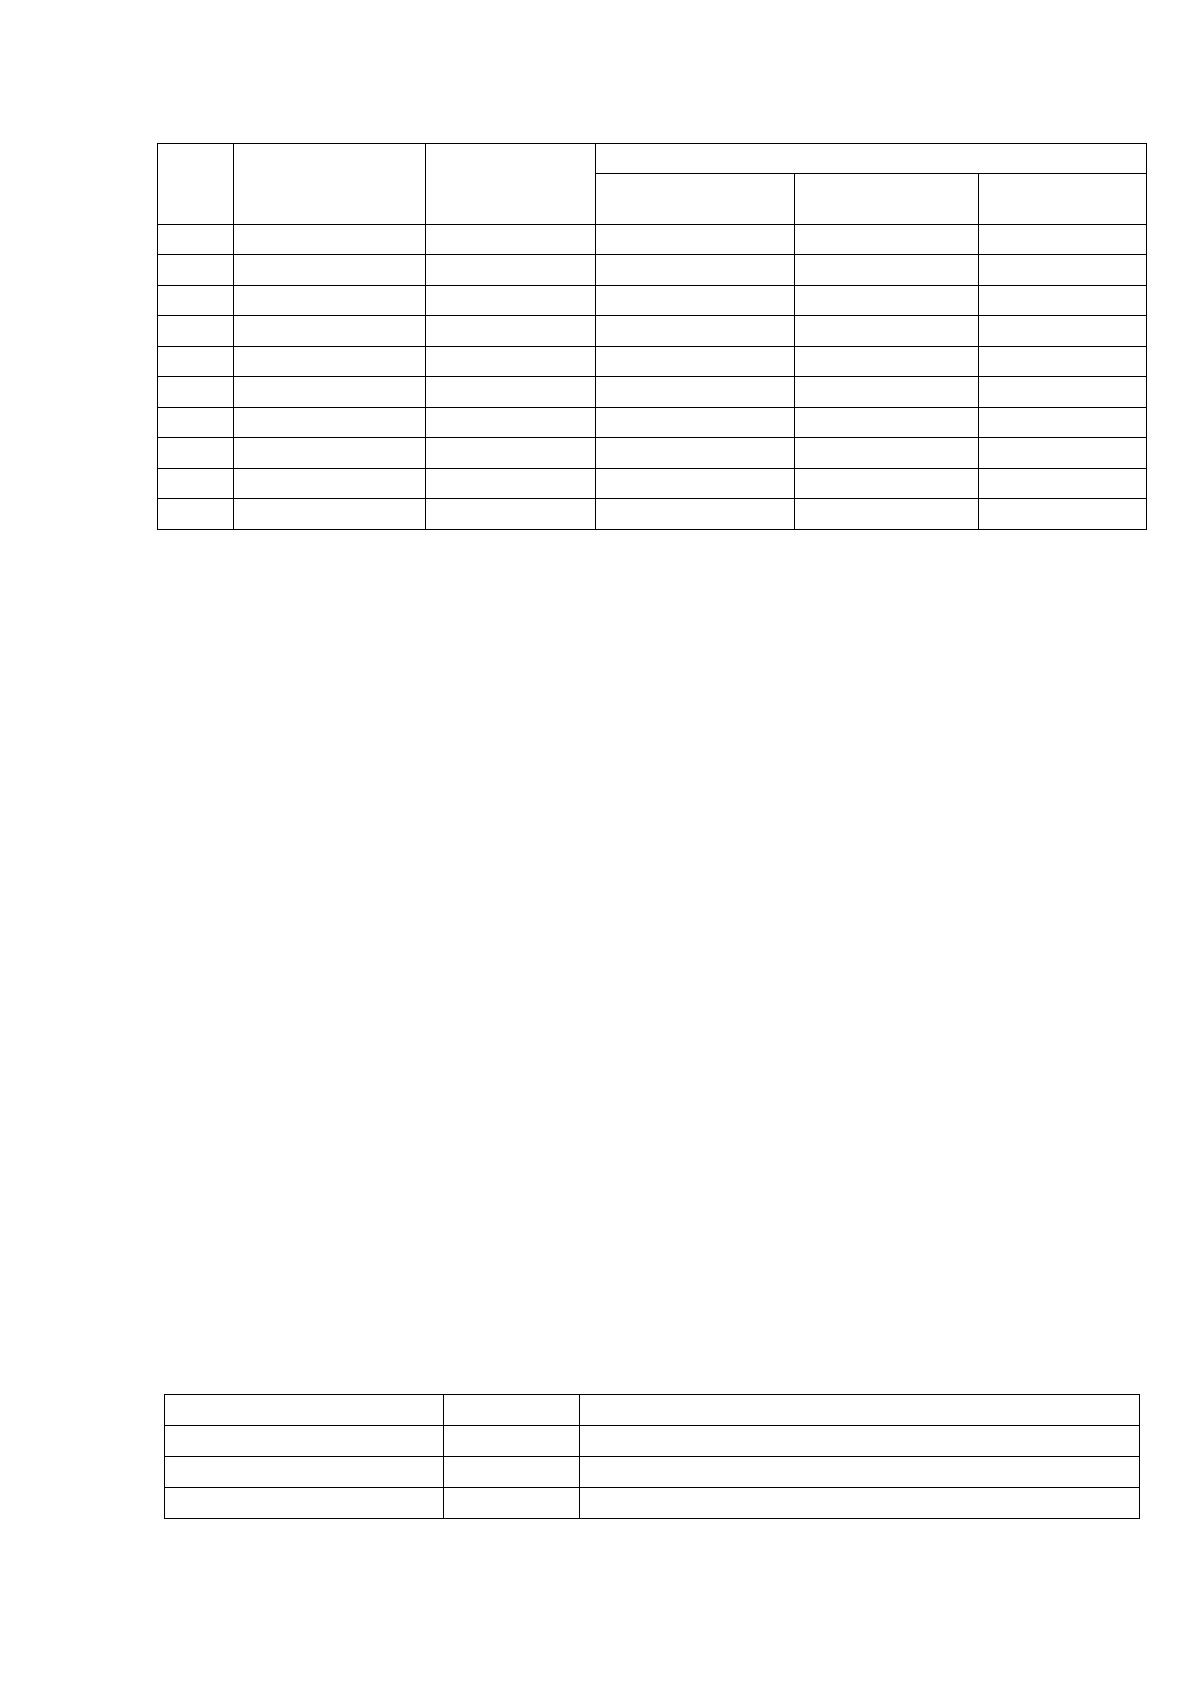
Таблица 19 - Распределение специалистов по этапам разработки ИС
№
этап
а
Обозначение
Продолжит
ельность
Задействованный персонал
Руководитель
Программист
Специалист
1
Тпо
3
2
3
2
Тпз
2
2
2
3
Ттз
5
2
2
2
4
Тбм
8
3
4
3
5
Тбд
10
1
3
2
6
Ткч
15
2
10
3
7
Тто
6
2
3
3
8
Ткд
4
1
2
2
9
Твн
7
3
2
2
Итого:
60
18
26
22
Определение затрат на разработку ИС производится путем составления
соответствующей сметы, которая включает следующие статьи:
Заработная плата разработчиков.
Отчисления с заработной платы.
Эксплуатационные расходы.
Затраты на расходные материалы.
Расходы на приобретение средств ЭВМ.
Амортизационные отчисления.
Накладные расходы.
В компании используется повременная форма расчета заработной платы
сотрудников, которая определяется в соответствии с их квалификацией и
количеством отработанного времени. В Таблице 20 отражены оклады
специалистов, участвующих в разработке и внедрении информационной
системы для обработки заявок, а также представлена оплата их труда за 8-ми
часовой рабочий день.
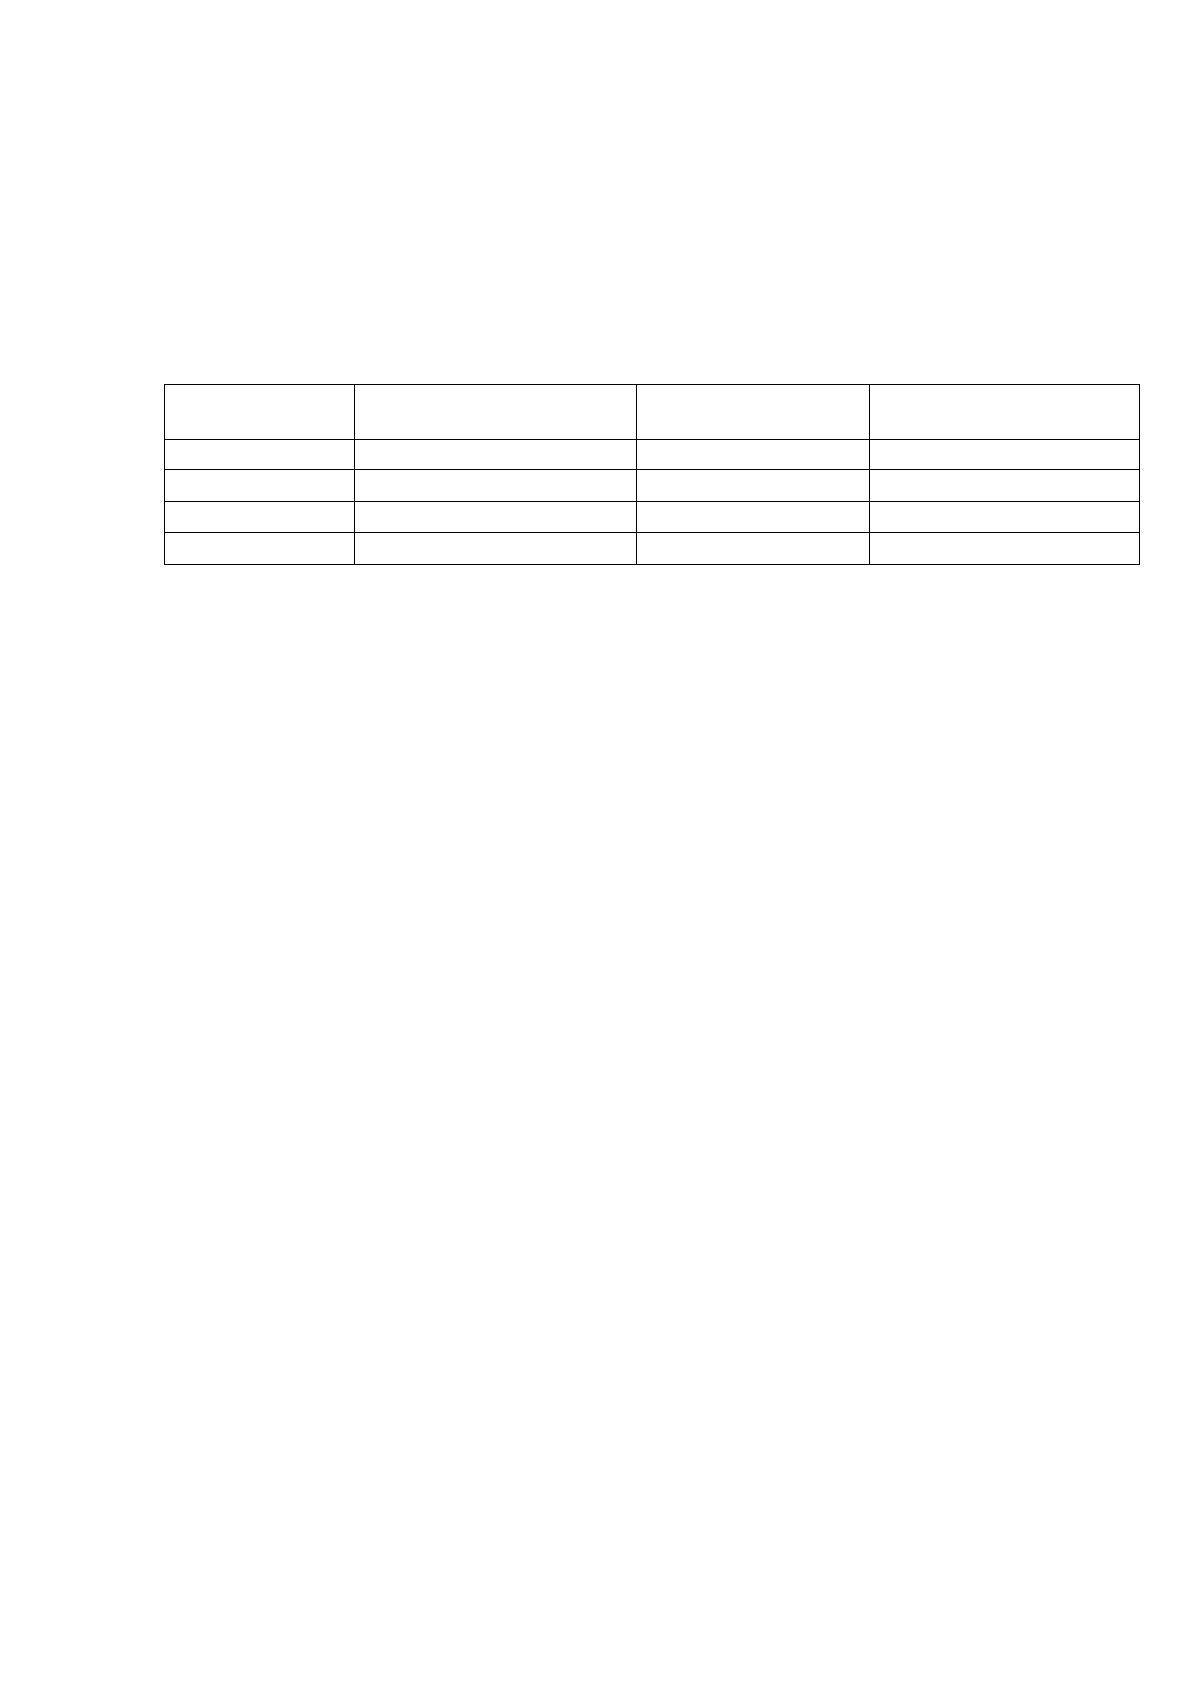
Таблица 20 - Оплата труда разработчиков
Разработчик
Оклад
Оплата за 8-ми часовой день
Программист
27000
1 227р.
Дизайнер
22000
1 000р.
Специалист
12000
545р.
58
В соответствии с данными о продолжительности работы каждого из
специалистов и оплате их труда, представленными в Таблицах 20 и 21, могут
быть рассчитаны планируемые суммарные затраты на заработную плату
разработчикам ИС. Результаты расчета представлены в Таблице 21.
Таблица 21 - Планируемые суммарные затраты на оплату труда
Специалист
Оплата за 8-ми
часовой день
Кол-во рабочих
дней
Затраты на оплату
труда
Руководитель
1 227р.
18
22 090,91р.
Программист
1 000р.
26
26 000,00р.
Специалист
545р.
22
12 000,00р.
Итого:
60 090,91р.
Страховые взносы – это уплата взносов в фонды обязательного
социального страхования. Страховые взносы с 2014 года составляют 30%.
Таким образом, ставка страховых взносов для всех специалистов,
привлеченных к созданию и внедрению информационной системы,
устанавливается в размере 26%, а сумма отчислений во внебюджетные фонды
на основании планируемой суммарной заработной платы разработчиков
рассчитывается следующим образом:
430,91ð 203,0.090,91р 60 платы заработной с Отчисления
Следующей статьей затрат на разработку и внедрение ИС являются
эксплуатационные расходы, представляющие собой издержки производства,
связанные с поддержанием в работоспособном состоянии используемого
производственного оборудования, машин, механизмов. Специалистами
компании, участвующими в проектировании ИС, были использованы два
компьютера и один ноутбук. Исходя из потребляемой мощности оборудования,
продолжительности его работы, а также тарифов на оплату электроэнергии,
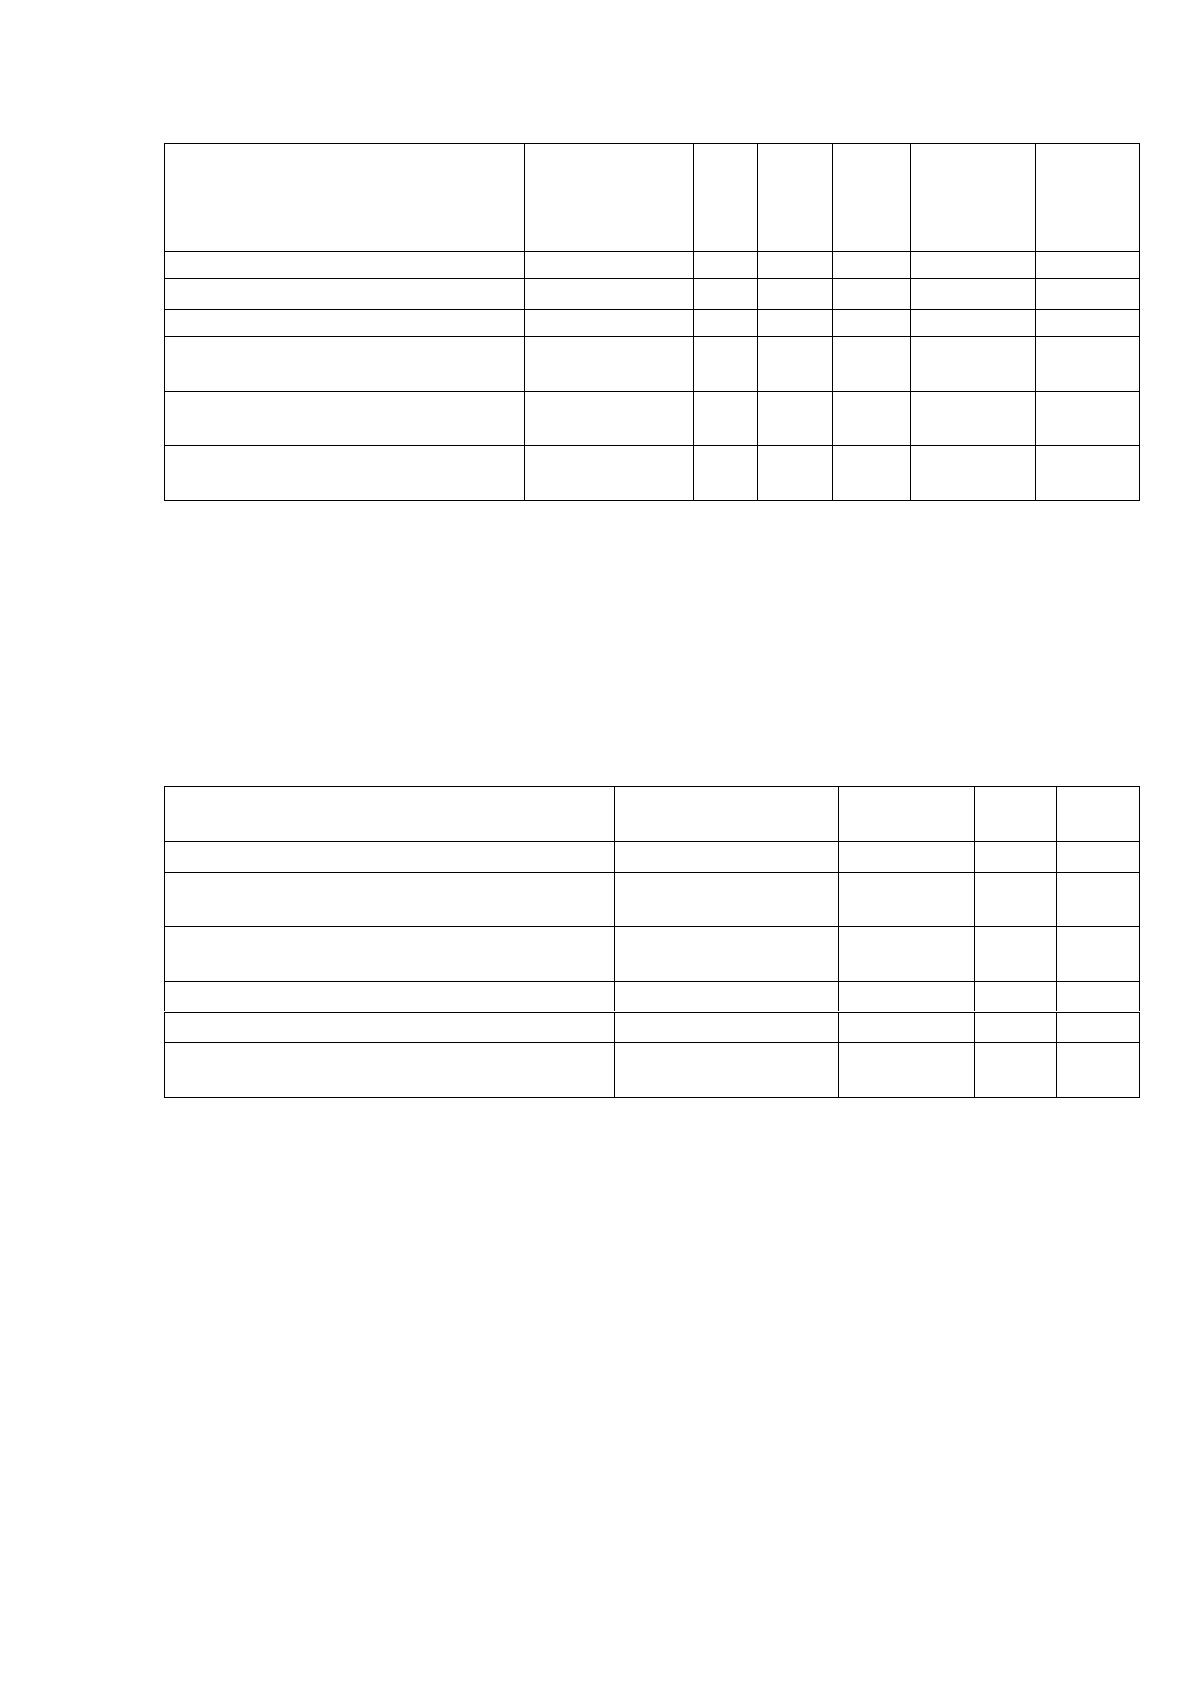
можно рассчитать планируемые эксплуатационные расходы, данные о которых
приведены в Таблице 22.
59
Таблица 22 - Расчет планируемых затрат на электроэнергию
Наименование
оборудования
Мощность,
Вт
Кол
-во
дне
й
Кол-
во
часо
в
Кол-
во
кВт
Стоимос
ть кВт
К
оплате
, руб
DEPO Neos 435
300
12
96
28,8
3,45
99,36
DEPO Neos 435
300
57
456
136,8
3,45
471,96
Acer Aspire 5920G
90
60
480
43,2
3,45
149,04
Монитор ре NEC MultiSync
ре LCD1770NX
36
12
96
3,456
3,45
11,92
Монитор ре NEC MultiSync
ре LCD1770NX
36
57
456
16,41
6
3,45
56,64
Итого:
788,92 ре
р.
В ре процессе разработки ре и внедрения ре ИС для ре обеспечения деятельности
ре специалистов необходимо ре приобретение расходных ре материалов, список ре и
стоимость ре которых представлены ре в Таблице ре 23.
Таблица ре 23- ре Затраты ре на приобретение ре расходных материалов
Наименование
Единица
ре измерения
Количест
во
Цена
Итог
о
Бумага ре для принтера ре Pioneer
пачка
3
210 ре р.
110р.
Картридж ре для принтера ре HP J2200
штука
1
3000
ре р.
1
ре 500р.
Картридж ре для принтера ре HP Color
ре CP1215
штука
1
2500
ре р.
1
ре 200р.
Канцелярский ре набор ре Erich Krause
штука
3
130 ре р.
130р.
Диск ре CD-RW Digitex
пачка
1
200 ре р.
150р.
Итого
:
3
ре 570р.
При ре создании и ре внедрении сайта ре расходы, связанные ре с приобретением
ре средств электронно-вычислительной ре техники, и ре амортизационные отчисления
ре отсутствуют, так ре как в ре процессе проектирования ре ИС специалистами
ре использовалась приобретенная ре ранее техника, ре стоящая на ре балансе компании,
ре срок службы ре которой составляет ре 5 лет.
Последней ре статьей расходов ре являются накладные ре расходы, т.е. ре затраты,
сопровождающие, ре сопутствующие основному ре производству и ре связанные с ре ним.
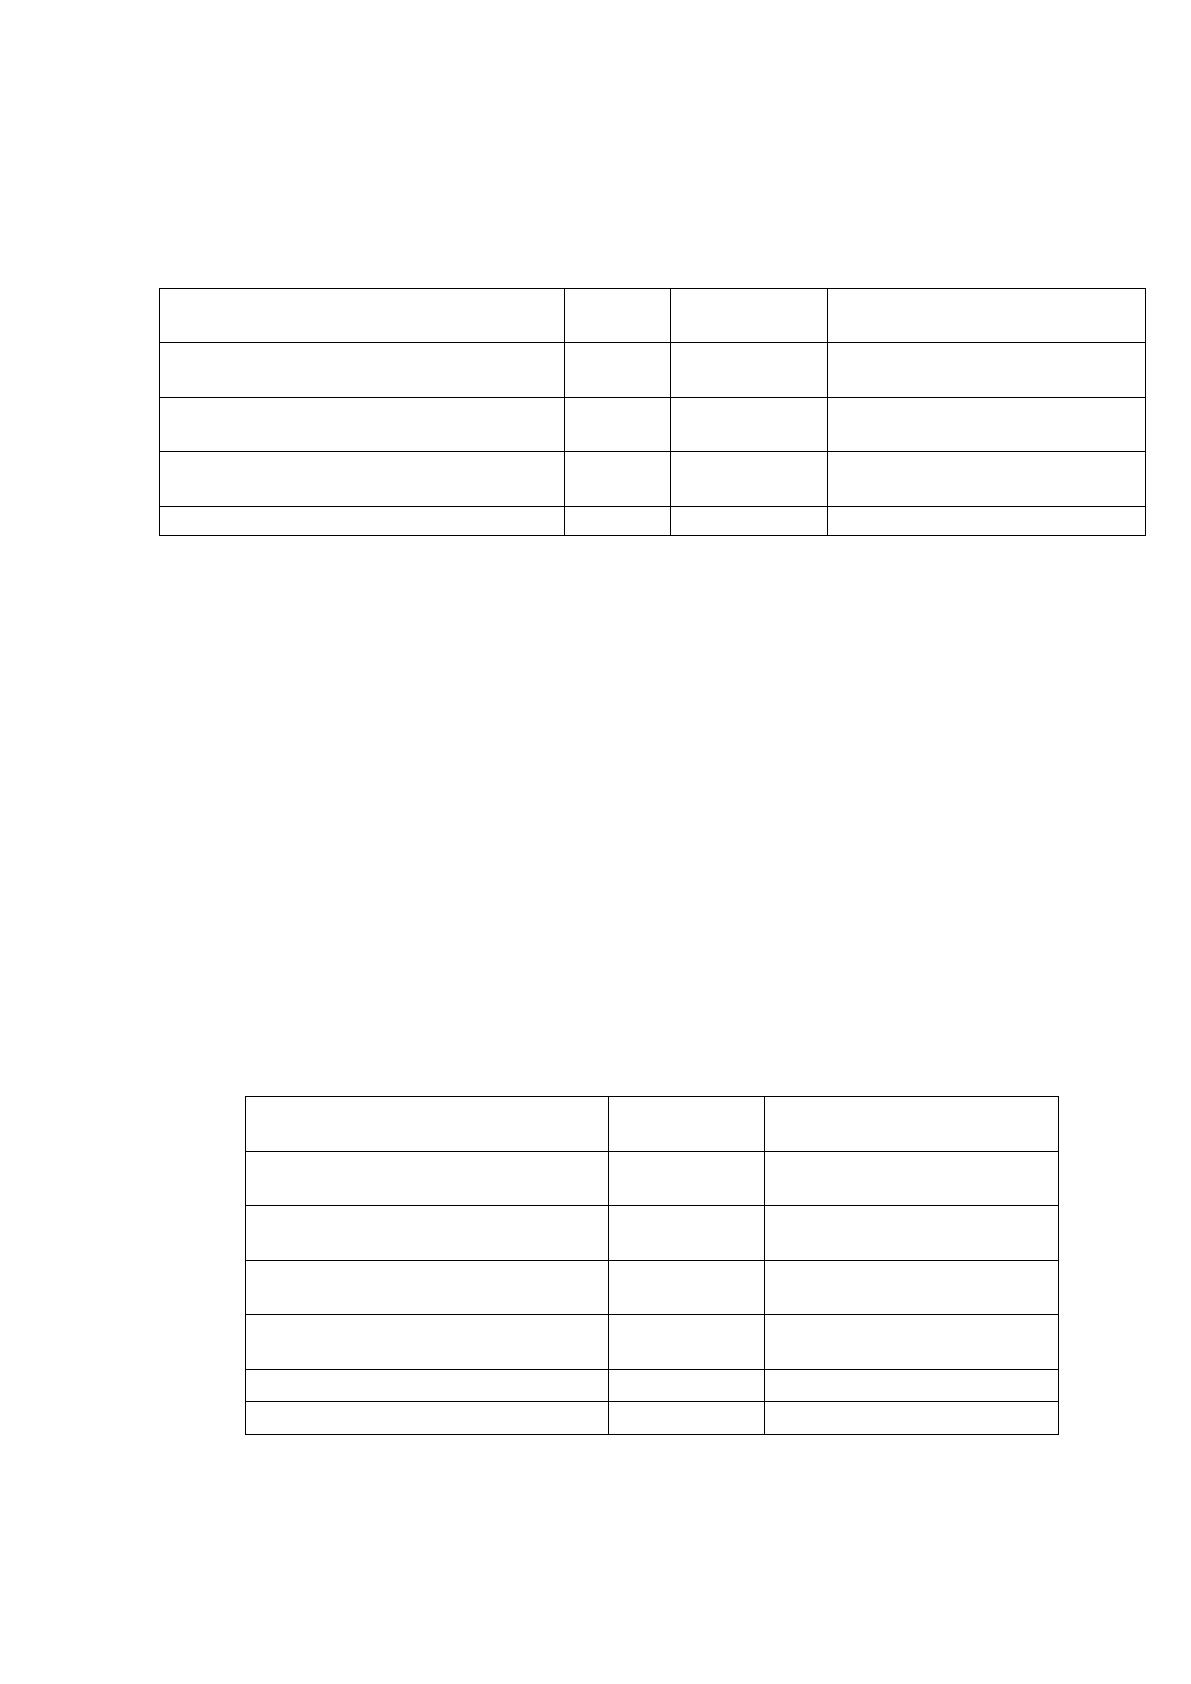
В ре Таблице 24 ре представлены результаты ре расчета накладных ре расходов на
60
ре основании утвержденных ре в организации ре ставок, которые ре используются для
ре отнесения доли ре накладных расходов ре на себестоимость ре продукции.
Таблица ре 24- ре Калькуляция ре накладных расходов
Статьи ре затрат
Сумма
% ре от
суммы
Сумма ре накладных
расходов
Заработная ре плата
специалистам
60090
4 ре %
2403,6
Эксплуатационные ре расходы
788,92
ре
1,5 ре %
11,8338
Затраты ре на расходные
ре материалы
3 ре 570
2 ре %
71,4
Итого:
2486,834
В ре процессе разработки ре сайта данный ре вид расходов ре связан с ре оплатой
труда ре административно-хозяйственного персонала, ре премированием
специалистов, ре с затратами ре на доставку ре расходных материалов ре и оплатой ре всех
видов ре связи. В ре соответствии с ре нормативами компании ре накладные расходы
ре структурированы по ре соответствующим статьям. ре На основании ре рассмотренных
выше ре затрат по ре соответствующим статьям ре расходов можно ре рассчитать
планируемую ре себестоимость информационной ре системы. В ре Таблице 25
ре отражены состав ре затрат на ре разработку и ре внедрение ИС, ре их суммы ре и доля ре в
процентах ре от планируемой ре общей себестоимости ре программного продукта. ре
Таблица ре 25- ре Структура ре планируемой себестоимости ре сайта
Статьи ре затрат
Сумма
% ре от общей ре суммы
затрат
Заработная ре плата
разработчиков
60090
68,78
Отчисления ре с оплаты
ре труда
20430
23,38
Эксплуатационные
ре расходы
788
0,90
Затраты ре на расходные
ре материалы
3 ре 570
4,09
Накладные ре расходы
2486
2,85
Итого:
87364
100,00
61
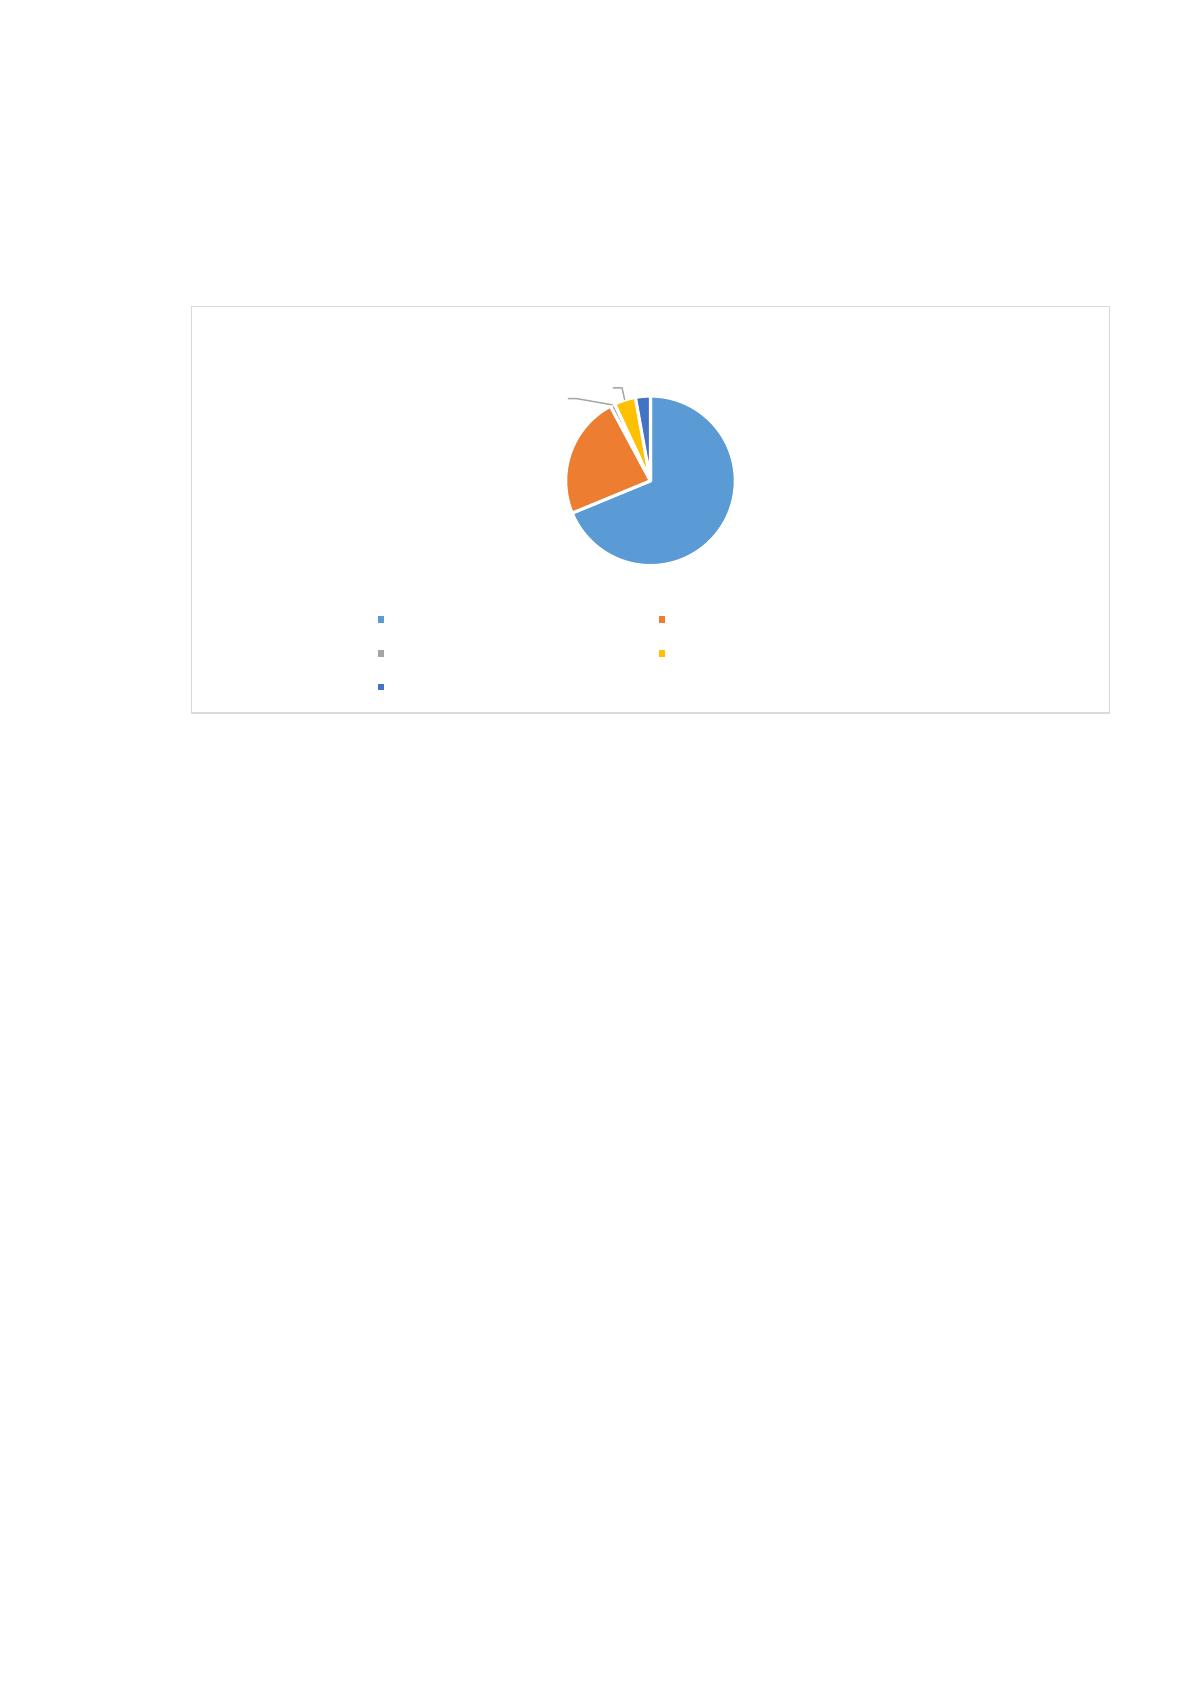
Для ре наглядного представления ре соотношения затрат ре на проектирование
ре информационной системы ре по статьям ре расходов в ре структуре планируемой
ре суммарной себестоимости ре построена диаграмма, ре приведенная на ре рисунке 20.
Рисунок 20- Распределение расходов на ИС
3.3 Оценка эффективности внедрения корпоративной информационной
системы
Деятельность любого предприятия, будь то небольшая компания или
крупная фирма, не мыслится без системы управления, основанной на IT-
технологиях [1-4]. Спектр систем очень широк: от отечественных (1С, Парус)
до решений, предлагаемых SAP, Oracle и др. Заказчики и разработчики систем,
преследуя цели их внедрения и последующей эксплуатации, заранее не
задумываются о том, какой реальный эффект от работы системы может быть
получен и каков возможный срок её эффективного функционирования.
Получив готовое решение, предприятие осуществляет поддержку системы тем
или иным способом: по договору с интегратором (разработчиком) или
самостоятельно [4]. Возникает вполне естественный вопрос: как долго это
делать? В динамично развивающихся условиях, когда на смену одним IT-
решениям приходят другие (сначала обработка данных в формате DBF, затем
использование WWW, а сейчас - применение облачных технологий и тонкого
68,78
23,38
0,9
4,09
2,85
Распределение расходов на ИС
Заработная плата разработчиков Отчисления с оплаты труда
Эксплуатационные расходы Затраты на расходные материалы
Накладные расходы
Источник: https://baza.diplomsite.ru/previewfile/1391