Дипломная (вкр): ОРГАНИЗАЦИЯ ПЕРЕРАБОТКИ ПРОДУКЦИИ НА ПРЕДПРИЯТИИ АПК И ЕЕ ЭКОНОМИЧЕСКАЯ ЭФФЕКТИВНОСТЬ
Учредителем ООО «Симферопольское» являются частное лицо – гражданин Российской Федерации; руководство текущей деятельностью предприятия осуществляет директор, назначаемый и освобождаемый от должности учредителем. Директор решает все вопросы деятельности предприятия, за исключением тех, которые отнесены к компетенции собрания учредителей.
ООО «Симферопольское» было создано с целью ведения предпринимательской деятельности, обеспечения занятости, повышения жизненного уровня работающих, расширения поставок продукции и товаров. Для реализации своих целей ООО «Симферопольское» осуществляет следующие виды деятельности:
- выращивание, переработка и реализация мяса птицы, субпродукты;
- получение, переработка, транспортировка и реализация сопутствующей продукции;
- закупка, выращивание, транспортировка родительских пар племенной птицы;
- утилизация и уничтожение отходов;
- поиск рынков сбыта продукции;
- разведение, выращивание животных и рыбы;
- выращивание зерновых и прочих культур;
- садоводство;
- прочие виды сельскохозяйственной деятельности.
В ООО «Симферопольском»
по данным 2016 года работает881 человек.
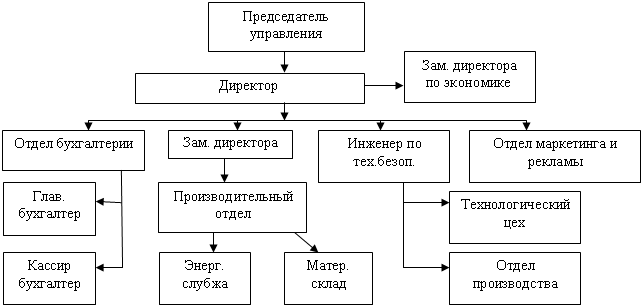
Рисунок 2.1 - Организационная структура в ООО «Симферопольское» в 2016 г.
Источник: составлено автором по данным аналитической отчетности предприятия
Данная организационная структура относится к линейной структуре управления.Сущность в том, что управляющие воздействия на объект могут передаваться только одним доминантным лицом – руководителем, который получает официальную информацию только от своих, непосредственно ему подчиненных лиц, принимает решения по всем вопросам, относящимся к руководимой им части объекта, и несет ответственность за его работу перед вышестоящим руководителем В настоящее время такая структура используется в системе управления производственными участками, отдельными небольшими цехами, а также небольшими фирмами одно родной и несложной технологии.Председатель правления является соучредителем организации и действует согласно должностной инструкции. Непосредственно руководит всеми службами организации, организует их работу и осуществляет контроль за своевременным и качественным выполнением ими своих должностных обязанностей.Основная задача директора – организация бесперебойной и высококачественной работы предприятия. Кадровая политика, контроль над наймом адекватных сотрудников, обеспечение их обучения и надлежащего исполнения своих обязанностей, увольнение сотрудников, не соответствующих занимаемым должностям, поощрения, наказания, утверждение графика отпусков.
Руководители всех служб нанимаются на работу непосредственно генеральным директором. Вопросы оплаты труда сотрудников, штатное расписание и сетка оплаты, назначение премий, штрафов, дополнительных выплат и др. Оптимизация расходной части работы кофейни, снижение расходов на деятельность всех служб. Разрешение серьезных конфликтных ситуаций между работниками организации. Определение ценовой и дисконтной политики организации. Контроль над выполнением эффективной работы мероприятий рекламного характера, принятие решений по рекламной политике и отдельным рекламным акциям. Взаимодействие с государственными структурами, органами охраны правопорядка, решение вопросов, связанных с проверками госорганами деятельности организации.
Бухгалтер подчиняется генеральному директору и несет ответственность за формирование учетной политики, ведение бухгалтерского учета, своевременное представление полной и достоверной бухгалтерской отчетности. Основными функциональными обязанностями главного бухгалтера являются: составление бухгалтерской и налоговой отчетности и сдача ее в налоговые органы, организация и ведение бухгалтерского и налогового учета. Участвует в управлении и финансовом планировании организации, в ведении договоров. Конечный результат хозяйственной деятельности любого субъекта предпринимательства характеризуется различными стоимостными и натуральными показателями, важное место среди которых занимают доходы предприятия.
Доходы организации - это увеличение экономических выгод в результате поступления активов (денежных средств, иного имущества) и (или) погашения обязательств, приводящее к увеличению капитала организации, за исключением вкладов участников (собственников имущества).
Доходы ООО «Симферопольское» от основной и прочих видов деятельности отражены в табл. 3.1.
Таблица 2.1 - Состав и структура доходов ООО «Симферопольское» Симферопольского района Республики Крым, 2014-2016 гг., тыс. руб.
|
Источники доходов |
2014 год |
2015 год |
2016 год |
2016 год в % к 2014 году |
|
|
Основная деятельность |
670 647 |
399 214 |
1 424 716 |
212,4 |
|
|
Финансовая деятельность |
199 287 |
103 890 |
1 371 134 |
688,0 |
|
|
Чрезвычайная деятельность |
- |
- |
- |
- |
|
|
Итого |
869 925 |
503 104 |
2 795 850 |
х |
|
Источник: составлено автором по данным финансовой отчетности предприятия
По данным таблицы 2.1, за период с 2014 по 2016 гг. в ООО «Симферопольское» отмечена положительный рост доходов на 1 925 925 тыс.руб., что связано в первую очередь с ростом выручки от основной деятельности предприятия на 47,1 %. Повышение уровня доходов от финансовой деятельности на 14,5 %, а расходов от чрезвычайной деятельности не сыграло существенной роли при определении результатов деятельности предприятия.
Графически динамика роста доходов предприятия отражена на рис. 2.2.
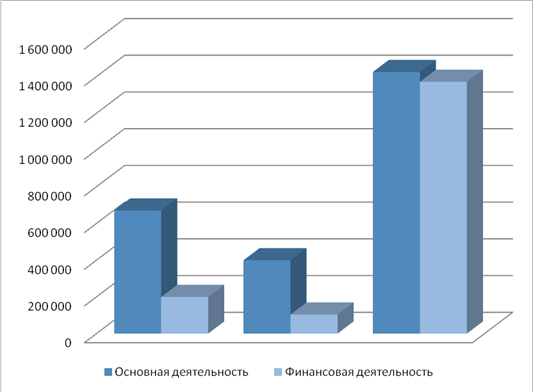
Рисунок 2.2 - Динамика роста доходов ООО «Симферопольское»,
2014-2016 гг.
Источник: составлено автором по данным финансовой отчетности предприятия
Одним из важнейших показателей повышения эффективности торговли является себестоимость реализации товаров.
Себестоимость реализованной продукции – это расходы, связанные с производством продукции, которая была реализована в течение отчетного периода, включая издержки производства и заработную плату работников. Себестоимость реализованной продукции складывается из себестоимости произведенной продукции и разницы между запасами готовой продукции на начало и конец отчетного периода.
Насколько точно определены текущие затраты предприятия на сбыт, зависит величина прибыли. В себестоимости продукции отражаются все текущие издержки, то есть стоимость материалов, заработная плата, амортизация и т.п.
Рассмотрим состав и структуру расходов на сбыт ООО «Симферопольское», данные представим в таблице табл. 3.2:
Таблица 2.2 - Состав и структура расходов на сбыт ООО «Симферопольское», Симферопольского района за 2014-2016 гг.
|
Статьи затрат,
|
2014 год |
2015 год |
2016 год |
|||
|
тыс.руб. |
% |
тыс.руб. |
% |
тыс.руб. |
% |
|
|
Затраты на оплату труда |
140 694 |
29,9 |
100 643 |
16,1 |
156 031 |
25,9 |
|
Материальные затраты |
227 016 |
48,3 |
341 420 |
54,5 |
382 791 |
63,6 |
|
Амортизация основных средств |
60 981 |
12,9 |
75 985 |
12,1 |
62 665 |
10,5 |
|
Прочие затраты |
41 520 |
8,9 |
108 176 |
17,3 |
206 |
0,03 |
|
Всего затрат |
470 211 |
100 |
626 224 |
100 |
601 693 |
100 |
Источник: составлено автором по данным финансовой отчетности предприятия
Анализируя данные табл. 2.2, можно отметить, что наибольший удельный вес в структуре расходов ООО «Симферопольское» занимают материальные затраты, причем их доля увеличивается от 48,3 % в 2014 году до 63,6 % в 2016 году. Следующая по значимости статья – оплата труда, занимающая от 29,9 % в 2014 году до 25,9 % в 2016 году в общей структуре затрат. Изменения прочих статей затрат, включая амортизационные начисления, в течение анализируемого периода, были незначительными и составили в среднем 10,53 % общей суммы затрат в 2016 году.
Финансовые результаты
деятельности предприятия характеризуются суммой полученной прибыли и уровнем
рентабельности. Прибыль - это превышение всех доходов фирмы над её затратами. Уровень
рентабельности – это обобщающий показатель эффективной работы предприятия,
отражающий прибыльность относительно определенных базовых основ. Размер прибыли
и уровень рентабельности деятельности ООО «Симферопольское» за период 2014-2016
гг. представлены в таблице 2.3.
Таблица 2.3 - Показатели прибыли и рентабельности ООО «Симферопольское» Симферопольского района, 2014-2016 гг.
|
Показатели |
2014 год |
2015 год |
2016 год |
2016 год в % к 2014 году |
|
Себестоимость продукции, тыс. руб. |
300 387 |
249 200 |
713 684 |
237,5 |
|
Валовая прибыль, тыс.руб. |
370 260 |
73 741 |
451 759 |
122,0 |
|
Сумма налогов, тыс.руб. |
- |
- |
32 540 |
- |
|
Чистая прибыль, тыс.руб. |
199 866 |
-370 457 |
1 394 054 |
697,4 |
|
Уровень рентабельности, % |
66,5 |
-148,6 |
195,3 |
293,6 |
Источник: составлено автором по данным финансовой отчетности предприятия
Анализируя динамику данных таблицы 2.3, можно отметить рост основных показателей эффективности работы ООО «Симферопольское». Так, в 2016 году сумма чистой прибыли возросла по сравнению с 2014 годом на 1 194 188 тыс. руб., уровень рентабельности – с 66,5 % до 195,3%.
Уровень рентабельности реализации товаров, исчисленный в целом по ООО «Симферопольское», зависит от трех основных факторов первого порядка: изменения структуры реализованных товаров, их себестоимости и средних цен реализации. Важнейшими показателями, выражающими себестоимость продукции, являются себестоимость всей товарной продукции, затраты на 1 рубль товарной продукции. Этот показатель выражается в копейках. Он дает представление о том, сколько копеек затрат, т.е. себестоимости, приходится на каждый рубль оптовой цены продукции.
Исчисляется данный показатель по формуле:
УЗ = Зобщ/ ТП (3.1)
где:
УЗ – удельные затраты;
Зобщ – общая сумма затрат на реализацию товаров;
ТП – стоимость реализованных товаров в действующих ценах.
При УЗ < 1 реализация товаров является рентабельной, при УЗ > 1 – реализация товаров убыточна.
Данный показатель позволяет сравнивать затраты на реализацию товаров с результатами деятельности предприятия и показывает эффективность его торговой деятельности.
Данные анализа затрат на 1 руб. реализованных в 2015-2016 гг. товаров ООО «Симферопольское» представлены в таблице 2.4.
Таблица 2.4 - Анализ затрат на 1 руб. дохода (выручки) от реализации товаров ООО «Симферопольское», Симферопольского района за 2015-2016 гг.
|
Наименование показателя |
2015 год |
2016 год |
Отклонение |
|
|
+ / - |
% |
|||
|
Доход (выручка) от реализации товаров (ТП), тыс.руб. |
322 917 |
1 165 443 |
842 526 |
27,7 |
|
Общая сумма затрат на реализацию товаров (Зобщ), тыс.руб. |
249 176 |
-713 684 |
-962 860 |
34,1 |
|
Удельные затраты на 1 руб. (УЗ), руб./руб. |
0,77 |
-0,61 |
-1,14 |
1,23 |
Источник: составлено автором по данным финансовой отчетности предприятия
Полученные результаты анализа говорят о снижении удельных затрат на 1 руб. реализованных товаров на 0,77 руб. или 27,7 %. В 2016 г. уровень показателя удельных затрат по сравнению с уровнем 2015 г. снизился и составил: УЗ = -0,61 руб./руб. < 1 – реализация товаров ООО «Симферопольское» является рентабельной.
2.2. Анализ производственно-сбытовой и маркетинговой деятельности предприятия.
В данный период времени актуальной задачей коммерческого аппарата ООО «Симферопольское» является вовлечение в товарооборот продукции предприятий-изготовителей разных форм собственности и различных организационно-правовых структур, поставщиков-посредников, граждан, занимающихся индивидуально-трудовой деятельностью, зарубежных поставщиков и других источников.
Наиболее крупными поставщиками ООО «Симферопольское в анализируемом периоде 2014-2016 гг. являются:капельное орошения - "Юг Полив". по топливу "Атан", по таре - "Евпаторийский картонно-тарный комбинат", Концерн Стела, ООО «АКАЭМ», ООО «Питомник Сады Кубани».
Динамика объемов поставок товаров на АО «Крымская фруктовая компания» отражена в таблице. 2.5.
Таблица 2.5 - Анализ состава и структуры основных поставщиков
ООО «Симферопольское» Симферопольского района, Республики Крым, 2014-2016 гг.
|
Поставщики |
2014 год |
2015 год |
2016 год |
|||
|
тыс. руб. |
уд.вес, % |
тыс. руб. |
уд.вес, % |
тыс. руб. |
уд.вес, % |
|
|
«Юг Полив» |
57 134 |
25,2 |
88 342 |
25,9 |
100 963 |
26,4 |
|
«Атан» |
40 432 |
17,8 |
60 782 |
17,8 |
61 321 |
16,0 |
|
«Евпаторийский картонно-тарный комбинат» |
32 451 |
14,3 |
43 237 |
52 124 |
13,6 |
|
|
Концерн «Стела» |
20 987 |
9,2 |
41 896 |
12,3 |
49 476 |
12,9 |
|
ООО «АКФЭМ» |
13 675 |
6,2 |
14 466 |
4,2 |
17 835 |
4,7 |
|
ООО «Питомник Сады Кубани» |
62337 |
27,3 |
92 697 |
27,2 |
101072 |
26,4 |
|
Итого |
227 016 |
100 |
341 420 |
100 |
382 791 |
100 |
Рациональное сотрудничество с поставщиками способствует планомерному развитию предприятия и экономики в целом, сбалансированности спроса и предложения, своевременной поставке продукции и товаров потребителям.