Курсовая работа (т): Податок на доходи фізичних осіб та його роль в формуванні доходів бюджету
Таблиця 2.9
Структура ПДФО в абсолютних показниках (грн.)
|
Показники |
Код |
2007 |
2008 |
2009 |
2010 |
2011 |
|
Податок з доходів фізичних осіб |
11010000 |
34 782 068 903,78 |
45 895 759 401,72 |
44 485 269 162,19 |
51 029 251 812,07 |
60 224 521 945,28 |
|
Податок з доходів найманих працівників |
11010100 |
31 307 164 992,22 |
41 981 031 187,08 |
41 047 683 469,00 |
46 540 954 402,89 |
53 217 935 083,47 |
|
Податок з доходів фізичних осіб - суб'єктів підприємницької діяльності і незалежної професійної діяльності |
11010200 |
209 966 124,41 |
280 693 054,93 |
322 191 317,93 |
272 683 986,90 |
415 797 761,41 |
|
Податок з доходів фізичних осіб на дивіденди та роялті |
11010300 |
261 412 942,84 |
330 562 166,82 |
236 143 162,73 |
365 771 339,16 |
418 664 208,85 |
|
Фіксований податок на доходи фізичних осіб від зайняття підприємницькою діяльностю |
11010400 |
272 349 451,68 |
286 305 445,87 |
264 327 824,28 |
253 220 586,26 |
21 580 709,15 |
|
Надходження сум реструктурованої заборгованості зі сплати податку з доходів фізичних осіб |
11010500 |
758,49 |
-824,07 |
|
|
|
|
Податок з доходів фізичних осіб у вигляді виграшів або призів, отриманих внаслідок проведення конкурсів та інших розіграшів,виграшів в азартні ігри |
11010600 |
21 236 826,31 |
26 539 894,55 |
18 936 926,28 |
16 499 953,14 |
44 801 164,77 |
|
Податок з доходів фізичних осіб - нерезидентів |
11010700 |
30 299 316,01 |
35 731 409,20 |
39 620 737,93 |
43 877 207,61 |
43 575 507,32 |
|
Податок з доходів фізичних осіб - військовослужбовців та осіб рядового і начальницького складу органів внутрішніх справ, органів і установ виконання покарань, податкової міліції |
11010800 |
1 297 593 670,82 |
1 631 657 512,79 |
1 779 224 243,74 |
1 986 892 889,85 |
2 297 423 150,15 |
|
Податок з доходів фізичних осіб - працівників закордонних дипломатичних установ України з фонду оплати праці в національній валюті |
11011000 |
1 661 442,75 |
2 941 728,75 |
3 027 999,31 |
3 033 292,28 |
2 718 733,75 |
|
Податок з доходів фізичних осіб від інших видів діяльності |
11011100 |
605 505 161,75 |
327 865 861,39 |
386 311 069,72 |
526 823 964,74 |
|
|
Податок з доходів фізичних осіб від продажу нерухомого майна та надання нерухомості в оренду (суборенду) житловий найм (піднайм) |
11011200 |
406 049 764,96 |
648 534 421,08 |
350 335 203,62 |
487 585 071,36 |
1 378 226 939,89 |
|
Податок з доходів фізичних осіб від продажу рухомого майна та надання рухомого майна в оренду (суборенду) |
11011300 |
7 759 050,61 |
19 611 221,77 |
24 794 390,88 |
49 725 062,77 |
297 507 403,89 |
|
Податок з доходів фізичних осіб від отриманого платником доходу внаслідок прийняття ним у спадщину майна, коштів, майнових чи немайнових прав |
11011400 |
4 707 413,80 |
46 647 021,20 |
71 118 025,10 |
95 689 415,14 |
174 303 612,21 |
|
Податок на доходи фізичних осіб - шахтарів |
|
|
|
|
527 007 534,99 |
1 229 075 594,20 |
|
Фіксований податок на доходи фізичних осіб від зайняття підприємницькою діяльністю |
|
|
|
|
|
156 088 111,48 |
Таблиця 2.10
Структура ПДФО у відносних показниках (%)
|
Показники |
Код |
2007 |
2008 |
2009 |
2010 |
2011 |
|
Податок з доходів фізичних осіб |
11010000 |
100 |
100 |
100 |
100 |
100 |
|
Податок з доходів найманих працівників |
11010100 |
90,01 |
91,47 |
92,27 |
91,20 |
88,37 |
|
Податок з доходів фізичних осіб - суб'єктів підприємницької діяльності і незалежної професійної діяльності |
11010200 |
0,60 |
0,61 |
0,72 |
0,53 |
0,69 |
|
Податок з доходів фізичних осіб на дивіденди та роялті |
11010300 |
0,75 |
0,72 |
0,53 |
0,72 |
0,70 |
|
Фіксований податок на доходи фізичних осіб від зайняття підприємницькою діяльностю |
11010400 |
0,78 |
0,62 |
0,59 |
0,50 |
0,04 |
|
Надходження сум реструктурованої заборгованості зі сплати податку з доходів фізичних осіб |
11010500 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
|
Податок з доходів фізичних осіб у вигляді виграшів або призів, отриманих внаслідок проведення конкурсів та інших розіграшів,виграшів в азартні ігри |
11010600 |
0,06 |
0,06 |
0,04 |
0,03 |
0,07 |
|
Податок з доходів фізичних осіб - нерезидентів |
11010700 |
0,09 |
0,08 |
0,09 |
0,09 |
0,07 |
|
Податок з доходів фізичних осіб - військовослужбовців та осіб рядового і начальницького складу органів внутрішніх справ, органів і установ виконання покарань, податкової міліції |
11010800 |
3,73 |
3,56 |
4,00 |
3,89 |
3,81 |
|
Податок з доходів фізичних осіб - працівників закордонних дипломатичних установ України з фонду оплати праці в національній валюті |
11011000 |
0,00 |
0,01 |
0,01 |
0,01 |
0,00 |
|
Податок з доходів фізичних осіб від інших видів діяльності |
11011100 |
2,77 |
1,32 |
0,74 |
0,76 |
0,87 |
|
Податок з доходів фізичних осіб від продажу нерухомого майна та надання нерухомості в оренду (суборенду) житловий найм (піднайм) |
11011200 |
1,17 |
1,41 |
0,79 |
0,96 |
2,29 |
|
Податок з доходів фізичних осіб від продажу рухомого майна та надання рухомого майна в оренду (суборенду) |
11011300 |
0,02 |
0,04 |
0,06 |
0,10 |
0,49 |
|
Податок з доходів фізичних осіб від отриманого платником доходу внаслідок прийняття ним у спадщину майна, коштів, майнових чи немайнових прав |
11011400 |
0,01 |
0,10 |
0,16 |
0,19 |
0,29 |
|
Податок на доходи фізичних осіб - шахтарів |
|
|
|
|
1,03 |
2,04 |
|
Фіксований податок на доходи фізичних осіб від зайняття підприємницькою діяльністю |
|
|
|
|
|
0,26 |
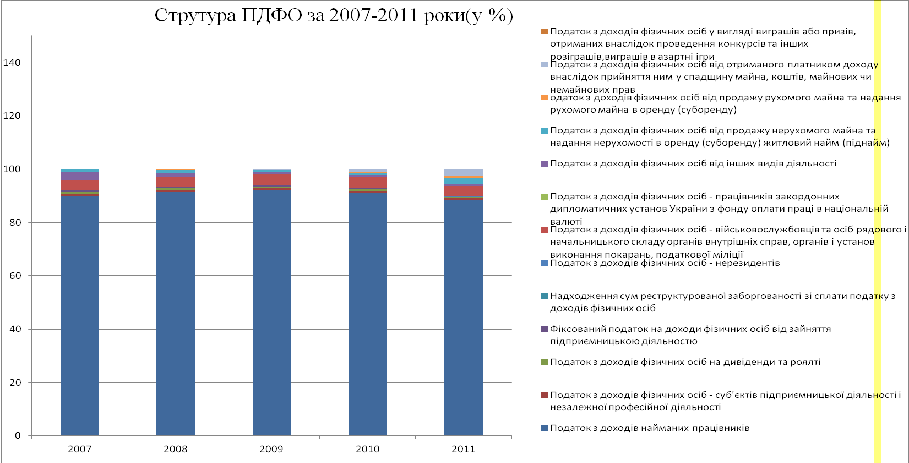
Рисунок 2.1
Таблиця 2.11
Структура ПДФО за три квартали 2012 року
|
Показники |
Факт грн.. |
У відсотках % |
|
Податок на доходи фізичних осіб |
49 186 715 504,77 |
100 |
|
Податок на доходи фізичних осіб, що сплачується податковими агентами, із доходів платника податку у вигляді заробітної плати |
43 060 621 302,09 |
87,55 |
|
Податок на доходи фізичних осіб з грошового забезпечення, грошових винагород та інших виплат, одержаних військовослужбовцями та особами рядового і начальницького складу, що сплачується податковими агентами |
1 718 584 884,46 |
3,49 |
|
Податок на доходи фізичних осіб із доходів у формі заробітної плати шахтарів-працівників |
975 116 257,14 |
1,98 |
|
Податок на доходи фізичних осіб, що сплачується податковими агентами, із доходів платника податку інших ніж заробітна плата |
1 413 664 998,75 |
2,87 |
|
Податок на доходи фізичних осіб, що сплачується фізичними особами за результатами річного декларування |
2 018 835 810,26 |
4,10 |
|
Фіксований податок на доходи фізичних осіб від зайняття підприємницькою діяльністю, нарахований до 1 січня 2012 року |
-224 457,67 |
0,00 |
|
Надходження сум реструктурованої заборгованості зі сплати податку на доходи фізичних осіб |
116 709,74 |
0,00 |
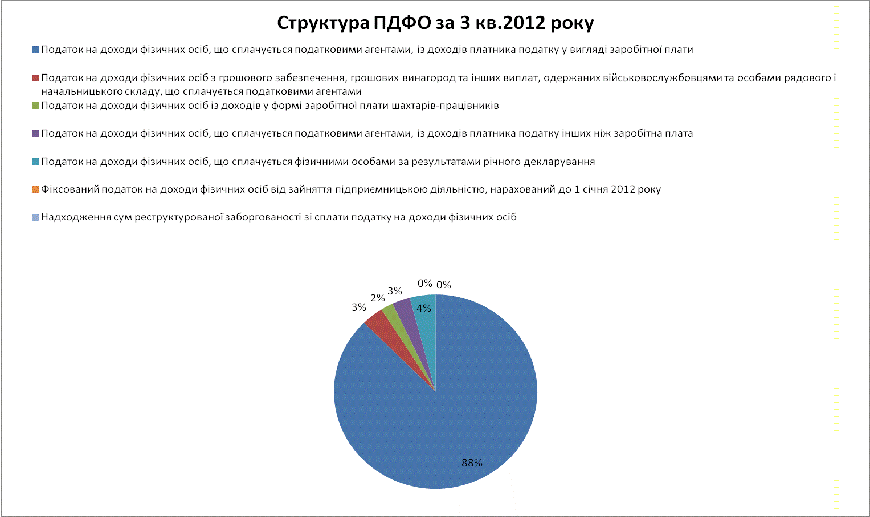
Рисунок 2.1
Таблиця 2.12
Ступінь виконання бюджету
|
Показники |
2007 |
2008 |
2009 |
2010 |
2011 |
2012 за 3 квартали |
|
План |
33 365 571 991,59 |
47 724 293 024,67 |
46 091 855 385,02 |
52 266 207 202,55 |
61 172 366 757,71 |
70 292 720 521,76 |
|
Виконано(фактично) |
34 782 068 903,78 |
45 895 759 401,72 |
44 485 269 162,19 |
51 029 251 812,07 |
60 224 521 945,28 |
49 186 715 504,77 |
|
Ступінь виконання = |
0,96 |
0,97 |
0,98 |
0,98 |
0,70 |
|

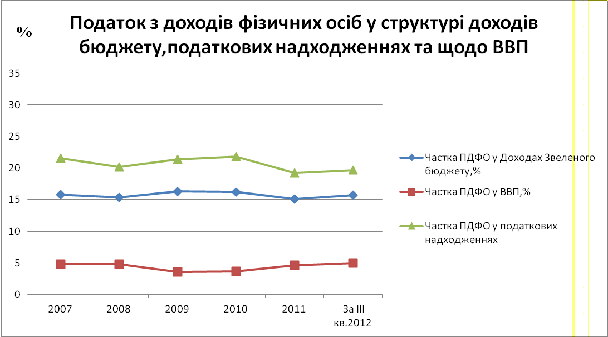
Графік 2.1
Таблиця 2.13
Показники, які характеризують ПДФО
|
Показник |
Формула розрахунку |
Економічний зміст |
Доцільність розрахунку (можливість використання результатів під час прийняття управлінських рішень) |
|
Фактичні надходження |
Σ |
Фактичні надходження податку з доходів фізичних осіб до зведеного бюджету України. |
Побачити скільки фактично,тобто виконано,доходів до бюджету надходить за ПДФО,щоб порівняти з плановим показниками та визначити ступінь виконання плану. |
|
Планові надходження |
|
Планові надходження податку з доходів фізичних осіб до зведеного бюджету України |
Для визначення ступеня виконання плату бюджету за податком з доходів фізичних осіб. |
|
Ступінь виконання плану |
|
На скільки фактичний показник менший чи більший від сланового |
Визначити перевиконання чи недовиконання плану за рік. |
|
Частка надходжень кожного коду в структурі надходжень |
Код рядка: |
|
|


Таблиця 2.14
Результати проведеного аналізу
|
Питання, які підлягали аналізу |
Виявлені явища, факти, процеси, тенденції |
Висновки автора курсової роботи (оцінка результатів аналізу, причини виникнення, вплив, наслідки) |
|
1.Фактичні надходження податку з доходів фізичних осіб до Зведеного бюджету України та його частка у ньому. 2.Частка ПДФО у валовому внутрішньому продукту країни. 3.Частка податку з доходів фізичних осіб у податкових надходженнях бюджету. 4.Частка ПДФО у прямих податках 5.Структура податку з доходів фізичних осіб 6.Ступінь виконання плану бюджету за ПДФО |
1.Фактичні надходження ПДФО до зведеного бюджету України за останні шість років(з 2007-2012 роки)зросли майже в 2 рази. 2.Частка ПДФО у Зведеному бюджеті становить приблизно 15-16%,можлива тенденція до збільшення цієї частки в майбутньому . 3.Частка ПДФО у ВВП становить приблизно 4,5-5% 4.Частка податку з доходів фізичних осіб в податкових надходженнях становить приблизно 20% 5.Частка ПДФО в прямих податках становить більше 50% 6.У структурі податкових надходжень ПДФО перевищує за оостанні 4 роки податок на прибуток підприємст,до цього ситуація була іншою. 7.Спад надходжень за всіма показниками спостерігається в 2009 році. 8.В структурі ПДФО найбільшу частку займає податок з доходів найманих працівників(у вигляді заробітної плати) 9.Ступінь виконання плано за ПДФО-недовиконання,виключенням є 2007 рік,де перевиконання на 4% |
1.Збільшення надходжень ПДФО після 2007 року зумовлене збільшення ставки оподаткування з 13% дро 15% 2.Збільшення надходжень ПДФО після 2010 року зумовлене прийняттям Податкового Кодексу України. 3.На збільшення надходжень вплинуло збільшення мінімального розміру заробітної плати за 6 років,та збільшення розміру мінімального прожиткового мінімуму,але ці складові ще потребують удосконалення.. 4.Зменшення надходжень в 2009 році зумовлене фінансово-економічною кризою. 5.В 2009 році частка ПДФО перевищувала ППП через зменшення прибутків підприємств та зупинка їхньої діяльності чи зовсім банкрутство. 6.Зменшує надходження ПДФО великий ступінь прихування доходів,що спричинений наявністю тіньової економіки(зарплата у конвертах). |
Додатки до розділу III
Таблиця 3.1
Ключові проблеми у сфері справляння ПДФО
|
Автор |
Виявлені в ході дослідження проблеми (із посиланням на наукові фахові видання*, з яких вони виявлені) |
Вплив на досліджувані процеси і явища |
Критичне зауваження автора курсової роботи |
|
Чубарєва Л.В*28 |
Основними проблемами вважає: -нерівномірний розподіл податкового навантаження -недоскроналий механізм справляння податку -високий рівень податкового навантаження |
Всі проблеми,що перерахова різним авторами,є основними чинниками,що впливають на податок з доходів фізичних осіб,а саме на надходження та справляння його до бюджету,в нашому випадку до Зведеного бюджету України. |
Звісно,кожен з чинників,що виділяють автор має певний вплив на податок з доходів фізичних осіб,але якщо враховувати мої дослідження в другому розділі то я б виділила такі основні проблеми,а саме: - недосконалий механізм справляння податку,особливо це стосується встановлених ставок податку ,на мою дуику ставка 17% для доходів що перевищуютья десятикратний розмір мінімальної заробітної плати,тому на мою думку наявний достатньо високий фіскальний тиск на доходи бідних верств населення -тіньова економіка |
|
Абрамова А.С*1 |
С виявляє такі основні проблеми справляян податку з доходів фізичних осіб: -функцыонцвання тіньового сектору економіки -високий рівень податкового навантаження -складний механізм його нарахування -нерівномірне навантаження на доходи населення -суперечливість у визначенні податкових пільг,постійні зміни у законодавстві,яке регулює механізм їх визначення |
|
|
|
Славкова А.А*24 |
-низький рівень доходів більшої частини населення країни; -неофіційний (тіньовий) сектор економіки як джерела одержання доходів,де значна частина доходів взагалі не оподатковується; -невисока ставка податку (норма оподаткування) - 15 %; -наявність значного переліку пільг з податку -як для окремих категорій платників, так і в загальному списку |
|
|
|
Маліновська К.О.*14* |
-недосконалий механізм оподаткування громадян |
|
|
|
Крівцов О.О *12 |
-надмірний рівень податкового навантаження -наявний тіньовий сектор економіки |
|
|
*1 Абрамова А.С,Інтернет-конференція,стаття:”Податок на доходи фізичних осіб,його роль і фіскальне значення.
*12 Крівцов О.О,стаття:”Соціально-економічний розвиток України та ефективність оподаткування доходів фізичних осіб”
*14 Маліновська К.О,стаття:”Фіскальна ефективність ПДФО та його роль у формуванні бюджетів різних рівнів”