Дипломная (вкр): Практика оценки инвестиционной привлекательности недвижимости
Корректировки на местоположение,обособленность,обеспеченность инженерными системами проводятся аналогично сравнительному подходу.
Корректировки на «наличие парковки» проводится повышающая корректировка для тех объектов сравнения, у которых нет оборудованной парковки, так как это менее предпочтительно для потенциального покупателя. По данным АН «Афина Паллада» размер данной корректировки 1-4%. В данной работе принят средний размер данной корректировки - 2%.
Корректировки на «состояние» учитывают сегодняшнее состояние объекта, исходя из его пригодности к эксплуатации.Данная корректировка вычисляется пропорционально затратам, необходимым для приведения объекта сравнения к состоянию объекта оценки. По данным строительных фирм города привидение объекта недвижимости из хорошего состояния в отличное составляет ориентировочно 10%.
Предполагаемые доходы от арендной платы.
В соответствии с наилучшим использованием оцениваемых помещений, определены возможные арендные ставки, которые скорректированы к объекту оценки на основании рыночной информации по аренде аналогичных помещений, на основании чего сделан прогноз дохода.
На основании анализа рыночных данных, с учетом месторасположения объекта, всех достоинств и недостатков объекта, с учетом экономической обстановки, сделана корректировка на возможную недозагрузку площадей и потерю при сборе арендной платы в связи с задержкой платежей в размере 3%.
Анализ расходов. Расходы владельца объекта подразделяются на три группы:
1) операционные постоянные;
2) операционные переменные;
3) расходы на замещение.
Постоянные расходы включают в себя:
1) налог на землю;
2) налог на имущество;
3) страхование имущества.
Переменные расходы включают в себя:
1) управление недвижимостью;
2) заработная плата обслуживающего персонала;
3) коммунальные расходы;
4) расходы на вывоз мусора, содержание территории.
Включение управления недвижимостью в операционные издержки связано с особенностью объекта недвижимости как источника доходов. Владение недвижимостью, в отличие от владения денежным вкладом в банке, требует определенных усилий по управлению объектом. Независимо от того, собственник ли осуществляет это управление или сторонняя фирма, включая расходы на управление в общие затраты, мы тем самым признаем, что часть валового дохода от аренды создается не непосредственно объектом недвижимости, а усилиями управляющего.Согласно данным управляющего торговым помещением операционные расходы составляют 20% от потенциального валового дохода.
Опираясь на анализ дохода и расходов можно определить потенциальный годовой валовой доход по оцениваемому объекту. Расчёт приведён в табл. 9.
Коэффициент капитализации. Для определения коэффициента капитализа-ции применялся кумулятивный метод (или суммарный метод). При расчете данным методом одна из составляющих коэффициента - рисковая процентная ставка (или ставка дохода на инвестированный капитал) - разбивается на отдельные компоненты. Путем суммирования рисковой и безрисковой составляющих и рассчитывается процентная ставка. К безрисковой ставке дохода прибавляются следующие поправки:
1) на дополнительный риск, который имеется на инвестиции данного вида;
2) на дополнительный риск, связанный с неэффективным управлением инвестициями;
) на низкую ликвидность.
Ставка возмещения капитала рассчитывается как отношение единицы к числу лет, требуемых для возврата вложенного капитала.
Общий коэффициент капитализации определяется путем суммирования процентных ставок по отдельным рискам - ставки возврата капитала для данного вида инвестиций и безрисковой ставки.
В качестве безрисковой ставки принимается ставка дохода по долгосрочным облигациям ГКО-ОФЗ, на январь 2013г. она равна 7% .
Каждому риску придается определенное значение:
средний риск - 5%;
риск, умеренно ниже среднего - 4%;
умеренно выше среднего - 6%;
риск, существенно ниже среднего - 3%;
существенно выше среднего - 7%;
риск, значительно ниже среднего - 2%;
значительно выше среднего - 8%;
риск, очень сильно ниже среднего - 1%;
очень сильно выше среднего - 9%.
Риск вложений в аналогичные объекты принят на уровне существенно ниже среднего -3%, так как в настоящее время вложение в недвижимость является надежным инструментом инвестирования денежных средств.
Риск ликвидности оцениваемого объекта принят на уровне существенно ниже среднего, в размере 3%, поскольку объект оценки расположен в крупном жилом массиве, что приводит к высокому спросу на данную недвижимость, поэтому обладает достаточно высокой ликвидностью.
Риск инвестиционного менеджмента отражает, насколько рискованны и сложны инвестиции, или насколько оцениваемый объект нуждается в квалифицированном управлении для обеспечения полной загрузки и формирования потока дохода. Данный риск с учетом недозагрузки и потерь может составлять от 2 до 5 %. В данном случае принимается 3%.
На основе этих данных определяется коэффициент капитализации (см. табл.
10).
Таблица 10 - Кумулятивный метод расчета коэффициента капитализации
Составляющие коэффициента капитализации
Значение параметра
Безрисковая ставка, %
7
Риск вложения в недвижимость, %
3
Риск низкой ликвидности, %
3
Риск на инвестиционный менеджмент, %
3
Норма возврата капитала, %
1,5
Коэффициент капитализации, %
17,5
Расчет рыночной стоимости объекта оценки доходным подходом приведен в
таб. 11.
Таблица 11 - Расчет рыночной стоимости доходным подходом
Значение
Показатели
Общая площадь, м2
320
Ставка арендной платы за 1 м2площади помещений,
руб. в мес.
1 500
Количество месяцев в году
12
Потенциальный валовый доход (ПВД) в год, руб.
5 760 000
Потери от незанятости, %
3
Сумма потерь от незанятости, руб.
172 800
Действительный валовый доход в год, руб.
5 587 200
Операционные расходы, руб. (20% от ДВД)
1 117 440
Чистый операционный доход, руб.
4 469 760
Коэффициент капитализации
17,5
Рыночная стоимость объекта оценки доходным подходом, руб. с
НДС (округленно)
25 541 500
Рыночная стоимость объекта, определенная доходным подходом, округлённо
составляет 25 541 500 руб. с НДС.
Согласование результатов.
Для определения обоснованной рыночной стоимости объекта, проводится
согласование результатов оценки по каждому из применявшихся подходов с
присвоением ему соответствующего весового коэффициента, отражающего наиболее
вероятностный подход к определению рыночной стоимости объекта тем или иным способом.
В сравнительном подходе использована информация (АН «Афина Паллада», АН
«Бизнес-Информ», АН «Городской жилищный центр», АН «Центральное агентство
недвижимости») по аналогичным объектам недвижимости, выставлен-ным на продажу в
г. Новосибирске за последний период. Указанные агентства имеют хорошую
репутацию на рынке недвижимости, высококвалифицированный персонал и обширную
информационную базу о региональном рынке недвижимости. Данные, предоставленные
перечисленными фирмами и используемые в сравнительном подходе, являются
достоверными и полными.
Экономические данные по доходам и расходам при эксплуатации
рассматриваемого объекта собраны, исходя из существующего социально-
экономического положения в регионе и области, с использованием статистических
данных по арендным платежам на аналогичную недвижимость. Исходной информацией
по доходному подходу и сравнительному подходу служили публикации в
специализированных печатных изданиях города, освещающих рынок продаж и аренды
нежилой недвижимости (журналы:«Недвижимость», «Элитная и коммерческая
недвижимость», «Справочник по недвижимости»), являющиеся легитимной
информацией.
При определении рыночной стоимости объекта были применены стандартные
подходы, обеспеченные полной и достоверной исходной информацией, что позволяет
отнести результаты, полученные в трех различных подходах к вероятностной
области рыночной стоимости объекта оценки.
При расчете итоговой рыночной стоимости объекта оценки весовые
коэффициенты определяются методом анализа иерархий Томаса Саати, для чего
строится обратно симметричная матрица. Составляющими матрицы является
интенсивность проявления элемента иерархии i относительно элемента иерархии j, которая определяется экспертно по специальной шкале
интенсивности.
Сравнение элементов а и b
проводится по следующим критериям.
1. Какой
из элементов важнее или имеет большее воздействие.
2. Какой из элементов более вероятен. Таблица12 - Матрица соответствия
Подходы к сравнению
Соответствие
Надежность
Сумма баллов
Значение весового коэффициента
Соответствие
1
6
7
0,86
Надежность
0,17
1
1,17
0,14
Таблица 13- Матрица соответствия цели оценки
Подходы
Сравнительный
Доходный
Сумма баллов
Значение весового коэффициента
Доходный подход
1
1
2
0,40
Сравнительный подход
2
1
3
0,60
Таблица 14 - Матрица надежности использованной информации
Подходы
Сравнительный
Доходный
Сумма баллов
Значение весового коэффициента
Доходный подход
1
4
5
0,56
Сравнительный подход
3
1
4
0,44
Весовые коэффициенты:
1. Доходный подход (0,86 х 0,40)+(0,14 х 0,56) = 0,42.
2. Сравнительный подход (0,86 х 0,6)+(0,14 х 0,44) =0,58.
Получение обоснованной рыночной стоимости объекта недвижимости проводится
путем взвешивания двух результатов, полученных в ходе проведенных расчетов (см.
табл. 15).
Таблица 15 - Определение итоговой рыночной стоимости объекта оценки
Подход
Рыночная стоимость, руб.
Весовой коэффициент
Сравнительный подход
21 813 900
0,58
Доходный подход
25 541 500
0,42
Рыночная стоимость объекта оценки, руб.
23 100000
В результате расчетов, с применением сравнительного и доходного подходов
рыночная стоимость встроенных нежилых помещений на 1-м этаже 6-ти этажного
кирпичного здания, площадью 320 м2,расположенных по адресу: г.
Новосибирск, пр. Димитрова, 1 по состоянию на 20 января 2013 года, округленно,
составляет:23 100 000 (Двадцать три млн сто тыс.) руб., в том числе НДС.
Для определения инвестиционной привлекательности оцениваемого объекта
(объекта инвестирования) и выработки выводов по выбранному варианта
инвестирования в недвижимость проведен расчет показателей инвестиционной
привлекательности, основанных на дисконтировании:
дисконтированного срока окупаемости проекта;
чистой текущей стоимости проекта.
Срок окупаемости инвестиционного проекта.
Срок окупаемости инвестиционного проекта в недвижимость определяется по
формуле:Срок окупаемости проекта = Число лет, предшествующих сроку
окупаемости + (Невозмещенная стоимость на начало года окупаемости) /
(Дисконтированный денежный поток в год окупаемости).
Ставку дисконта, для расчета дисконтированных денежных потоков принимаем
равной коэффициенту капитализации, рассчитанному в разделе 3.2 доходным
подходом = 17,5%.
Для расчета величины денежных потоков с учетом фактора времени проведем
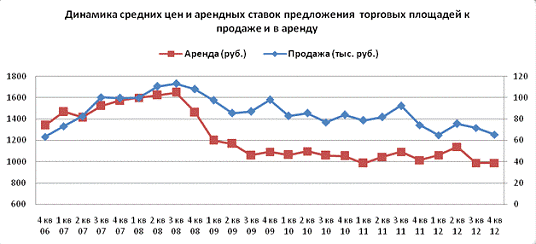
небольшой анализ предложения по аренде торговых площадей г.Новосибирска за
период с 2009 - 2012 гг., данные анализа занесем в рис. 2.
Рисунок 2 - Динамика средних цен и арендных ставок предложения торговых
площадей к продаже и в аренде
Исходя из результатов, представленных в рис. 2, нужно заметить, что
средняя цена арендных ставок предложения торговых площадей за последние 4 года остается
практически без изменений. Колебания цены в большую или меньшую сторону
минимальны и составляют менее 5% от цены средней ставки арендной платы.
Таким образом, можно сделать допущение, что в течение всего срока
окупаемости инвестиционного проекта средняя цена арендных ставок предложения
торговых площадей увеличивается на 5% в год, по сравнению с годом
первоначальных инвестиций.
Для расчета срока окупаемости проекта, составим табл.16.
Таблица 16 - Расчет срока окупаемости инвестиционного проекта
Годы
1 год
2 год
3 год
4 год
5 год
ДП
4469760
4693248
4916736
5140224
5363712
ДДП
3804051
3399365
3030842
2696687
2394838
Накопленный ДДП
-19295949
-15896584
-12865742
-10169055
-7774217
Годы
6 год
7год
8год
9год
10год
ДП
5587200
5810688
6034176
6257664
6481152
ДДП
2123083
1879154
1660791
1465789
1292033
Накопленный ДДП
-5651133
-3771979
-2111188
-645399
646633
ДП - денежный поток.
ДДП - дисконтированный денежный поток.
Ток. = 9,97года.
Срок окупаемости инвестиционного проекта составил 9,97 года.
Важным показателем для инвестора является чистая текущая стоимость
проекта (ЧТС)которая определяется по формуле:
ЧТС = ПД - ПЗ,(8)
где ПД - суммарные приведенные доходы;
ПЗ - приведенные затраты по проекту.
Запишем формулу для расчета чистой текущей стоимости проекта:ЧТС = -
сумма первоначальных инвестиций + сумма дисконтированных денежных потоков;NPV = -23 100 000 + 23 746 634 = 646634
руб.
В данном проекте величина ЧТС - положительная, что свидетельствует о
возможности рассмотрения данного проекта в качестве возможного для реализации.
Для более полного исследования инвестиционных характеристик проекта
определитьнорма доходностикапитала попроекту.
Норма доходности капитала проекта - это отношение чистой текущей
стоимости проекта и величины первоначальных инвестиций по анализируемому
проекту: (646 634 руб./23 100 000) х 100%= 2,8%.
На основании проведенных расчетов были рассчитаны показатели
эффективности инвестиционного проекта:
срок окупаемости проекта составил 9,97 года;
чистая текущая стоимость инвестиционного проекта составила 646634 руб.;
норма доходности капитала по проекту составила2,8%.
Хотя величина ЧТС проекта положительна, но срок окупаемости превышает
наиболее типичный срок окупаемости, равный 5 годам, и норма доходности
значительно ниже среднегодовой ставки по банковскому депозиту, предлагаемой
банками на момент оценки (8%).
Рассчитанные показатели инвестиционной привлекательности свидетельствуют
о нецелесообразности инвестирования в анализируемый объект недвижимости
(нежилое помещение в Железнодорожном районе г. Новосибирска) 23 100 тыс. руб.
ЗАКЛЮЧЕНИЕ
Любая оценочная деятельность должна быть регулирована и осуществляться в
соответствии с ФЗ от 29.07.1998 г. №135-ФЗ (ред. от 03.12.2011 г., изм. от
21.07.2012 г.) «Об оценочной деятельности в РФ» и Федеральными стандартами
оценки (ФСО). Согласно ФЗ№135-ФЗ, государственное регулирование оценочной
деятельности и деятельности саморегулируемых организаций оценщиков в части
надзора и нормативно-правового регулирования осуществляется федеральными органами
исполнительной власти, уполномочен-ными Правительством РФ (далее -
уполномоченные федеральные органы).
Регулирование оценочной деятельности осуществляется Национальным советом
по оценочной деятельности (далее также - Национальный совет) в части разработки
федеральных стандартов оценки, за исключением случаев нарушения сроков,
предусмотренных программой разработки федеральных стандартов оценки,
саморегулируемыми организациями оценщиков в части разработки и утверждения
стандартов и правил оценочной деятельности. Контроль за осуществлением членами
саморегулируемой организации оценщиков оценочной деятельности осуществляется
этими организациями.
В теоретической части работы было рассмотрено понятие недвижимости;
определены основные аспекты оценки недвижимости; даны характеристики основным
подходам к оценке доходной недвижимости.
В практической части дипломного проекта, в результате проведённого
анализа рынка недвижимости г. Новосибирска и расчётов с использованием
существующих методик оценки торговой недвижимости, в дипломной работе было
рассчитано итоговое значение рыночной стоимости объекта оценки, которая после
округления составила 23 100 000 (двадцать три млн сто тыс.)руб.Ставка норма
возврата капитала проекта составила 2,8% годовых, при допущении, что средняя
цена ставки арендной платы на торговые помещения будет расти на 5% в год.
Данный проект по своим показателям доходности нельзя считать выгодным, так как
ставка нормы возврата капитала составила меньшую величину, нежели средняя
годовая ставка по депозитам в банке (8% годовых). Согласно Росстату,
официальный показатель инфляции за 2012 год в России был равен 6,6%, величину
которого выбранному инвестиционному проекту тоже не удалось перешагнуть.
На основании информации, изложенной в данной работе, принимая во внимание
стабильный потребительский спрос на торговые помещения в центре города, мы
сделали вывод, что при сохранении существующей динамики развития рынка
недвижимости в новосибирском регионе объект оценки останется ликвидным, а его
стоимость медленно, но будет иметь тенденцию к увеличению.
Список использованных источников
1. DSOConsulting.
URL: <http://dso-consulting.ru>.
2. АгентРФ. URL: <http://agentrf.ru>.
. Александров В.Т.
Ценообразование в строительстве: учеб.пособие / В.Т. Александров, Т.Г.
Касьяненко. СПб.: Питер. 2000. 255 с.
. Аналитическое
агентство «RWAY». URL: http://www.rway.ru.
5. Балабанов
И.Т. Экономика недвижимости: учеб.пособие / И.Т. Балабанов. СПб.: Питер, 2002.
208 с.
. Балдин
К.В. Инвестиции: Системный анализ и управление. М.: Дашков и Ко, 2006. 531 с.
7. Бехтерева
Е.В. Управление инвестициями. М.: ГроссМедиа: РОСБУХ, 2005, 78 с.
. Бланк
И.А. Основы инвестиционного менеджмента. В 2 томах. Т.1. М.: Омега-Л, 2008. 39
с.
. Блохина
В.Г. Инвестиционный анализ. Ростов н/Д: Феникс, 2004.45 с.
10. Верхозина
А.В. Сравнительный анализ международного и российского законодательства в
области оценочной деятельности / А.В. Верхозина, М.А. Федотова. М.:
ИНТЕРРЕКЛАМА, 2003. 368 с.
11. Виртуальный Клуб
Оценщиков. URL: httр://www.appraiser. <http://www.appraiser.>ru.
12. Волков
Д.А. Ларионов А.Н. Управление рынком инвестиционной недвижимости. Монография.
Тула: Гриф и К. 2010. 264 с.
13. Волков
Д.А. Современные подходы в инвестиционном анализе и инвестиционном
моделировании // «Экономика образования». №1(62).январь-февраль 2011. С.91-106.
14. Гранова
И.В. Оценка недвижимости: тесты, задачи, практические ситуации / И.В. Гранова.
СПб.: Питер, 2001. 208 с.
15. Грибовский
СВ. Оценка доходной недвижимости: учеб.пособие для вузов / СВ. Грибовский.
СПб.: Питер, 2001. 334 с.
. Есипов
В.Е. Тесты и задачи по оценочной деятельности / В.Е. Есипов ,Г.А. Маховикова,
В.В. Терехова. СПб.: Питер, 2002. 128 с.
17. Игонина
Л.Л. Инвестиции: учеб.пособие /: под ред. д-ра экон. наук, проф. В.А. Слепова.
М.: Экономистъ, 2006 478 с.
18. Карлик
А.Е., Рогова Е.М.,Тихонова М.В.,Ткаченко Е.А. Инвестиционный менеджмент.
СПб.:Вернера Регена, 2008.542 с.
. Ковалев
В.В., Иванов В.В., Лялин В.А. Инвестиции: учебник. М:ТК Велби, Изд-во
Проспект,2006. 521 с.
20. Крутик
А.Б. Экономика недвижимости: учеб.пособие для студ. вузов / А.Б. Крутик, М.А.
Горенбургов. Ю.М. Горенбургов. СПб.: Лань. 2001. 478 с.
. Лукичева
Л.И., Егорычев Д.Н. Управленческие решения. М.:Омега-Л, 2008. 372 с.
. Максимов
С.Н. Основы предпринимательской деятельности на рынке недвижимости:
учеб.пособие для вузов / С.Н. Максимов. СПб.: Питер, 2000. 263 с.
. Микерин
Г.И.. Методологические основы оценки стоимости имущества / Г.И. Микерин, В.Г.
Гребенников В.Г., Е.И. Нейман. М.: ИНТЕРРЕКЛАМА, 2003. 688 с.
24. МирзоянН.В.
/ Оценка стоимости недвижимости. / Московская финансово-промышленная академия.
М.: ЮНИТИ-ДАНА, 2005. 199 с.
25. Мыльник
В.В. Инвестиционный менеджмент. М.: Академический Проект; Екатеринбург: Деловая
книга, 2005.83 с.
26. Недвижимость в
Новосибирске. URL: <http://realty.ngs.ru>.
. Недвижимость в
России. URL: <http://www.realty.ru/>.
28. Обинвестиционной
деятельности в РФ, осуществляемойвформекапитальныхвложений: ФЗ от 25.02.1999
г.№ 39-ФЗ.
. Об
оценочной деятельности в РФ: ФЗ от 29.07.1998 г. № 135-ФЗ.
30. Об утверждении
федерального стандарта оценки "Требования к отчету об оценке (ФСО №
3)" <http://www.labrate.ru/laws/20070720_prikaz_mert_254_fso-3_appraisal-report.htm>:
Приказ Минэкономразвития России от 20.07.2007 г.№ 254.
. Об утверждении
федерального стандарта оценки «Виды экспертизы, порядок ее проведения,
требования к экспертному заключению и порядку его утверждения (ФСО № 5)»
<http://www.labrate.ru/laws/20110704_prikaz_mert_328_fso-5_expertiza.htm>:
Приказ Минэкономразвития России от 4.07.2011 г.№ 238.
. Об утверждении
Федерального стандарта оценки «Определение кадастровой стоимости (ФСО № 4)»
<http://www.labrate.ru/laws/20101022_prikaz_mert_508_fso-4_kadastrovaya.htm>:Приказ
Минэкономразвития России от 22.10.2010 г.№ 508.
. Об утверждении
Федерального стандарта оценки «Требования к уровню знаний эксперта
саморегулируемой организации оценщиков (ФСО № 6)»
<http://www.labrate.ru/laws/20111107_prikaz_mert_628_fso-6.pdf>: Приказ
Минэкономразвития России от 7.11.2011 г. № 628.
. Общие понятия
оценки, подходы к оценке и требования к проведению оценки (ФСО № 1)
<http://www.labrate.ru/laws/20070720_prikaz_mert_256_fso-1_appraisal-approaches.htm>:Приказ
Минэкономразвития России от 20.07.2007 г.№ 256.
. Официальный
информационный канал Государственной Думы, Совета Федерации. Верховного и
Высшего Арбитражного судов, на официальном сайте правительства России, на
котором есть также ссылки на сайты различных министерств. URL:
<http://правительство.рф>.
36. Оценка
недвижимости: Учебник. Второе издание / А.И. Драпиковский, И.Б. Иванова. М.:
Ега-Басма, 2007. 480с.
37. Оценка
рыночной стоимости недвижимости / А.М. Белокрыс. М: Дело. 1998. 381 с.
38. Оценка
стоимости недвижимости / С.В. Грибовский. М: ИНТЕРРЕКЛАМА, 2003. 704 с.
. Подшиваленко
Г.П., Лахметкина Н.И., Макарова М.В. Инвестиции: учеб.пособие. 2-е изд.
перераб. и доп. М.: КНОРУС, 2004.421 с.
40. Райзберг
Б.А., Лозовский Л.Ш., Стародубцева Е.Б. Современный экономический словарь. М.:
Инфра-М, 2006. 521 с.
41. Рейтинговое
агентство «Эксперт». URL: http://www.raexpert.ru/ratings/regions/.
. Ример
М.И., Касатов А.Д., Матиенко Н.Н. Экономическая оценка инвестиций.
Учеб.пособие. СПб.:Питер, 2005.412 с.
. Родин
А.Ю. Правовые основы оценочной деятельности. М.: Московская
финансово-промышленная академия. 2005, 265 с.
44. Российское общество
оценщиков. URL: hup: www.mrsa.ru/ <http://www.mrsa.ru/>.
. Сибакадемстрой
недвижимость. URL: <http://sasn.ru>.
. Татарова А.В. Оценка
недвижимости и управление собственностью / Таганрог: ТРТУ, 2003. 70 с.
. Тэпман Л.Н. Оценка
недвижимости. М.: ЮНИТИ-ДАНА, 2005. 303 с.
48. Халезов
А.С. Особенности оценки доходности проектов элитной жилой недвижимости
//Московский оценщик. 2006. № 5(42). С. 24-25.
49. Цель оценки и виды
стоимости (ФСО № 2)
<http://www.labrate.ru/laws/20070720_prikaz_mert_255_fso-2_valuation-purposes.htm>:Приказ
Минэкономразвития России от 20.07.2007 г.№ 255.
. Цыганенко В.С.
Экономика рынка недвижимости. СПб.: СПбГУИТМО, 2008. 120 с.
51. Цымбаленко
С.В. Риски и расчет ставки дисконтирования в оценочной деятельности //Оценочная
деятельность. 2006. № 3. С. 62-67.
52. Экономика и жизнь. URL: <http://www.akdi.ru>.
. Электронная версия
"Из рук в руки". URL:<http://www.iznikvruki.ru/>.
. Яскевич Е.Е.
Практика оценки недвижимости. Москва: Техносфера, 2011. 504 c.
55.
3.4. Выводы
по выбранному варианту объекта инвестирования
Основными
источниками информации, использованные в работе, стали данные открытых
электронных и печатных изданий, где в режиме свободного доступа размещаются
сведения о публичных офертах, аналитические материалы, экспертные оценки и
интервью со специалистами ведущих столичных агентств недвижимости. Среди них -
периодические издания «Из рук в руки», «Квадратный метр», «Недвижимость и
цены», а также сайты www.appraiser.ru, www.ngs.ru,
www.mian.ru, www.arn.ru, www.realestate.ru и др. Данные аналитических агентств «Аналитический консалтинговый
центр»«Сибакадемстрой Недвижимость», Аналитическое агентство «RWAY»и др.