Курсовая работа (т): Проблемы реализации международных услуг регионом в условиях глобализации
Временное перемещение физических лиц в другую страну для предоставления услуги.(квалифицированных служащих ТНК или лиц определенных профессий: консультантов, инженеров, врачей, спортсменов, артистов);
Наибольший объем услуг (в сумме около 80 %)
приходится на первый и третий способы.
.1.2 Формирование региональных рынков услуг
Разделение мирового экономического пространства на крупные региональные подсистемы становится важнейшей чертой современного мирохозяйственного развития.Международная торговля может быть классифицирована по географическому признаку, который предполагает анализ потоков товаров и услуг с точки зрения их распределения по странам и регионам мира. Различают 2 класса географической структуры в соответствии с классификацией ЮНКТАД:
. По регионам (формальная классификация, т.к. не учитываются никакие другие характеристики товарных потоков, кроме принадлежности той или иной страны к данному региону):
- Западная Европа;
- Северная Америка;
- Ближний Восток;
- Азия;
- Африка;
- Латинская Америка.
2. По группам стран с учетом реального экономического положения страны:
- развитые страны с рыночной экономикой (США, Япония, ЕС и др.);
- развивающиеся страны (Латинская Америка, Азия, Африка);
- страны с переходной экономикой (Центральная и Восточная Европа, Балтийские государства, СНГ
В мировую торговлю услугами втянуты все без исключения регионы мира.
Практически все страны мира являются членами тех или иных региональных групп, объединяющих государства различного рода экономическими соглашениями, которых насчитывается свыше 100.
В настоящее время в мире действует около 300 региональных торговых и экономических соглашений и договоренностей. Однако, к наиболее продвинутым в плане интеграционного взаимодействия можно отнести: в Западной Европе - Европейский союз, Северной Америке - НАФТА, Латинской Америке - МЕРКОСУР, Азиатско-Тихоокеанском регионе - АТЭС, АСЕАН, на территории СНГ - Союзное государство России и Беларуси, Таможенный союз России, Беларуси и Казахстана
Крупнейшие интеграционные объединения мира и их макроэкономические показатели представлены (в табл.2). Как видно из приведенных данных, Единое экономическое пространство Беларуси, Казахстана и Российской Федерации занимает скромные 3,0 % в мировом ВВП в 2011 г. Безусловно, наиболее интегрированными и значительными объединениями являются Европейский союз (25,8 %) и НАФТА (25,7 %).
Таблица 2 - Макроэкономические показатели ведущих интеграционных объединений мира в 2011 г.
|
Интеграционное объединение |
Население, млн чел. |
ВВП, млрд дол. США |
Доля в мировом ВВП, % |
ВВП на душу населения, дол. |
Страны участники |
|
Мир |
7000,0 |
70011,7 |
100,0 |
10 001,7 |
- |
|
Азиатско- Тихоокеанское экономическое сообщество (АТЭС) |
2760,3 |
38793,1 |
55,4 |
14 053,9 |
Австралия, Бруней, Канада, Чили, Гонконг, Китай, Тайвань, Индонезия, Япония, Южная Корея, Малайзия, Мексика, Новая Зеландия, Папуа - Новая Гвинея, Перу, Филиппины, Россия, Сингапур, Таиланд, США, Вьетнам |
|
Европейский союз (ЕС) |
498,9 |
18 054,5 |
25,8 |
36 185,6 |
Бельгия, Германия, Италия, Люксембург, Нидерланды, Франция, Великобритания, Дания, Ирландия, Греция, Португалия, Испания, Австрия Финляндия, Швеция, Венгрия, Кипр, Латвия, Литва, Мальта, Польша, Словакия, Словения, Чехия, Эстония, Болгария, Румыния |
|
Североамериканское Соглашение о свободной торговле (НАФТА) |
457,0 |
18 008,7 |
25,7 |
39 407,4 |
Канада, США, Мексика |
|
Южноамериканский общий рынок (МЕРКОСУР) |
245,7 |
3024,9 |
4,3 |
12 309,6 |
Аргентина, Бразилия, Парагвай, Уругвай |
|
Единое экономическое пространство (ЕЭП) |
168,3 |
2122,8 |
3,0 |
12 613,4 |
Россия, Беларусь, Казахстан |
|
Ассоциация стран Юго-Восточной Азии (АСЕАН) |
607,7 |
2112,4 |
3,0 |
3475,8 |
Бруней, Вьетнам, Индонезия, Камбоджа, Лаос, Малайзия, Мьянма, Сингапур, Таиланд, Филиппины |
Развитие региональной торговой интеграции имеет
значительное количество положительных эффектов. Соглашения о региональной
интеграции способствуют более устойчивому развитию национальных экономик стран-членов.
Региональные механизмы часто позволяют подтянуть уровень экономического
развития менее развитых стран или их регионов за счет более сильных в
экономическом отношении партнеров.
.2 Факторы, определяющие состояние регионального
рынка международных услуг
.2.1Динамика мировой торговли услугами
Влияние глобализации на мировой рынок услуг можно проследить по темпу роста мирового экспорта рынка услуг. Международная статистика свидетельствует о том, что торговля услугами является одним из наиболее быстро растущих секторов мирового хозяйства.
Международная торговля услугами, в последние три десятилетия имеет более динамичные темпы роста по сравнению с торговлей товарами и другими макроэкономическими показателями мировой экономики.
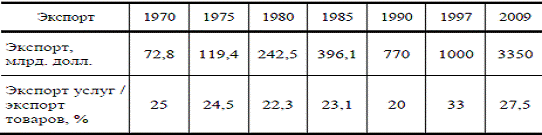
Для двухкратного роста услуг потребовалось всего лишь 7-8 лет, а для подобного расширения рынка товаров - 15. Особенно быстро растет доля услуг, предоставляемых частными фирмами, за этот период она увеличилась в 2,5 раза. Общий объем экспортируемых услуг в рамках мировой торговли увеличился с 155 млрд. долл. в 1975 г. до 3350 млрд. долл. в 2009 г. (табл2).
За послевоенные десятилетия объем мировой
торговли товарами и услугами вырос в 20 раз. Доля экономически развитых стран
составляет примерно 80%. Если же учитывать и объем торговли услугами новых
индустриальных стран, то эта доля составит более 85%. Удельный вес экспорта
услуг в экспорте товаров всей мировой системы приближается к 30% (табл.3).
Таблица3 - Динамика мирового экспорта услуг
В течение второй половины XX века рост и объем
мировой торговли услугами: за период с 1980 по 2011 годы увеличился в десять
раз, к 1987 году впервые превысил 1 трлн долларов, а к 2011 году - уже превысил
8,3 трлн долларов (см. рисунок 2).
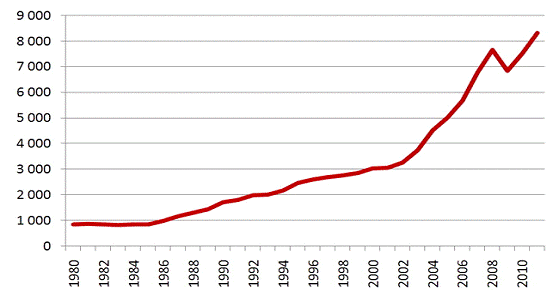
Рисунок 2 - Мировой оборот торговли услугами в
1980-2011 гг., млрд. долл.
Международная торговля услугами в большой степени определяется
количественными и структурными параметрами развития сектора услуг в экономике промышленно развитых стран. В мировой экономике наблюдается постоянный рост доли сферы услуг в совокупном ВВП, которая составляет в настоящее время более 70% от его общего объема и значительно превышает долю сферы производства товаров. Такое соотношение является характерным как для экономически развитых, так и для развивающихся стран, где значение данного показателя составляет соответственно 73 и 65%.
За период 1997 - 2012 гг. торговля услугами
возросла в 3 раза, достигнув в 2012 г. 3605 млрд. долларов. В целом за
последние два десятилетия темпы роста экспорта товаров и услуг опережали рост
мирового валового продукта (Таблица4).
Таблица 4 - Годовые темпы роста мировых показателей ВВП, экспорта товаров и услуг в %:
|
Показатели |
1992г |
1997г |
2002г |
2007г |
2009г |
2012г |
|
ВВП |
3,0 |
2,0 |
2,7 |
3,6 |
3,1 |
3,9 |
|
Экспорт товаров |
4,7 |
0,1 |
11,4 |
19,7 |
2,6 |
2,0 |
|
Экспорт услуг |
5.4 |
2,5 |
20,8 |
13,5 |
5,0 |
1,9 |
Динамику услуг определяет ряд долговременных основополагающих факторов экономического развития. В последние два десятилетия появился ряд новых весьма весомых долговременных стимулов развития сферы услуг.
К числу причин, обусловливающих динамичный рост международной торговли услугами, можно отнести:
• НТП и связанные с ним кардинальные сдвиги в международном разделении труда (при этом растут не только масштабы производства услуг, но и их многообразие);
• рост общей открытости национальных экономик, в результате чего все большая часть услуг становится объектом международной торговли;
• изменение структуры потребления населения современного мира, которое все больше ориентируется на потребление услуг;
• переход ведущих стран современного мира, а вслед за ними и других стран к современному «новому информационному обществу», в основе которого лежит рост потребления услуг, особенно информационных;
• растущая взаимосвязанность международной торговли различными видами услуг (многие из которых реализуются вместе - «в одном пакете»).
В целом же международная торговля услугами по своим абсолютным масштабам еще отстает от международной торговли товарами. К причинам этого можно отнести следующее:
Основная часть услуг (особенно услуг со стороны государственных организаций) реализуется внутри стран (это хорошо видно при сопоставлении данных о долях услуг в ВВП отдельных стран и данных о доле услуг в международной торговле).
Торговля услугами по мере своего развития требует все более высокого технического оснащения. Однако этот уровень (особенно в области телекоммуникационных, информационных, транспортных, туристических услуг) былдостигнут относительно недавно.
В либерализации международной торговли товарами в последние годы были достигнуты значительно большие успехи, чем в международной торговле услугами. Сдвиги, которые были достигнуты ГАТТ, а затем ВТО, относились прежде всего к торговле товарами (режим наибольшего благоприятствования, благоприятные условия доступа на внутренние рынки, национальный режим). Услуги же (кроме урегулирования на международном уровне некоторых транспортных и туристических проблем), длительное время оставались в компетенции национальных правительств и не были объектом многостороннего регулирования международной торговли.
На долю этого сектора приходится 72 % ВВП в развитых странах, 52 % ВВП в развивающихся странах и 57 % - в странах Центральной и Восточной Европы.
Географическая направленность торговли услугами отличается большей асимметричностью в пользу развитых государств, чем международная торговля товарами. Доля промышленно развитых стран в мировом экспорте услуг составляет около 90% и превышает их долю в экспорте товаров, промышленно развитые страны являются основными экспортерами и импортерами услуг.
Двадцать первый век продолжил укрепившуюся
тенденцию. В наиболее общем виде оценить участие страны в мировой торговле
услугами можно с помощью показателя ее доли в мировой торговле, которая, как
правило, имеет максимальное значение у ведущих промышленно развитых стран. И
хотя ведущие позиции в рейтинге Топ-10 (табл. 5) занимают развитые страны (США,
Великобритания, Германия, Франция, Сингапур), в нем представлены и
развивающиеся страны (Китай, Индия). Доля и роль данных стран, как в экспорте,
так и в импорте услуг, на международные рынки ежегодно возрастает.
Таблица 5 - Основные экспортеры и импортеры в мировой торговле коммерческими услугами, 2012 г.
|
Место страны |
Экспортеры |
Объем, млрд долл. США |
Доля, % |
Место страны |
импортеры |
Объем, млрд долл. США |
Доля, % |
||||||
|
1 |
США |
614 |
14,1 |
1 |
США |
406 |
9,9 |
||||||
|
2 |
Великобритания |
278 |
6,4 |
2 |
Германия |
285 |
6,9 |
||||||
|
3 |
Германия |
255 |
5,9 |
3 |
Китай |
281 |
6,8 |
||||||
|
4 |
Франция |
208 |
4,8 |
4 |
Великобритания |
176 |
4,3 |
||||||
|
5 |
Китай |
190 |
4,4 |
5 |
Япония |
174 |
4,2 |
||||||
|
6 |
Индия |
148 |
3,4 |
6 |
Франция |
171 |
4,2 |
||||||
|
7 |
Япония |
140 |
3,2 |
7 |
Индия |
125 |
3,0 |
||||||
|
8 |
Испания |
140 |
3,2 |
8 |
Сингапур |
117 |
2,8 |
||||||
|
9 |
Сингапур |
133 |
3,1 |
9 |
Нидерланды |
115 |
2,8 |
||||||
|
10 |
Нидерланды |
126 |
2,9 |
10 |
Ирландия |
110 |
2,7 |
2232 |
50,4 |
Вместе 10 стран |
1960 |
47,6 |
|
Источник: www.wto.org - официальные данные ВТО
Наиболее динамичным ростом в товарной структуре международной торговли услугами отличаются прочие коммерческие услуги, удельный вес которых увеличился с 37,5 % в 1990 г. до 54,3 % в 2012 г., тогда как доля транспортных и туристических услуг сокращается (с 28,6 % в 1990 г. до 20,4 % в 2012 г. и с 33,9 % до 25,3 % соответственно).
Глобальный экспорт коммерческих услуг в 2012 г. вырос на 2% и составил 4,3 млрд долларов. Поставки транспортных услуг росли в соответствии с общемировыми трендами в 2%, экспорт группы прочих видов коммерческих услуг вырос лишь на 1%, а наибольший прирост (4%) был зафиксирован по статье «поездки».
Среди прочих видов коммерческих услуг наиболее динамично развивался экспорт компьютерных и информационных услуг (прирост на 6%). Развитие сегмента услуг в мировом ИКТ образует мозговой центр информационной экономики, т. к. здесь создается интеллектуальная начинка товаров и услуг, производственных технологий, бизнес-процессов. По объему поставок «умного» продукта и его инновационному наполнению по-прежнему лидируют США и страны ЕС, где сосредоточена основная часть мирового интеллектуального потенциала в этой области.
Наряду с компьютерными и информационными услугами также увеличился экспорт строительных и страховых услуг (3% и 2% соответственно), на 2% выросли прочие виды деловых услуг, охватывающие юридические и бухгалтерские услуги, консалтинг, рекламу, маркетинг, а также такой важный для коммерциализации инновационной деятельности сегмент, как инжиниринговые услуги.
Ведущие позиции на мировом рынке в области инжиниринговых услуг устойчиво занимают фирмы США, Франции, Англии, Японии, Германии, Италии, Канады и Швеции. Для географической структуры рынка инжиниринговых услуг характерно преобладание экспорта в развивающиеся страны, основная часть которых приходится на нефтедобывающие государства Ближнего и Среднего Востока и Азии. В последние годы инжиниринговые компании развитых стран сталкиваются с конкуренцией со стороны местных фирм и экономоператоров из Бразилии, Мексики, Индии, Кореи, Китая и др.
Вместе с тем, в наибольшей степени в 2012 г. пострадал экспорт финансовых услуг (- 4%). В целом в 2012 г. произошло уменьшение поставок финансовых услуг из развитых стран на 6% при параллельном увеличении экспорта из развивающихся государств и стран СНГ на 3%. Кроме того, сократились поставки услуг связи, включая почтовые, курьерские и телекоммуникационные услуги (- 3%), а также роялти и лицензионные платежи (-2%).
На глобальном уровне в сфере поставок коммерческих услуг в 2012 г. лидеры не изменились. Первые позиции вновь заняли США (614 млрд долл., доля в глобальном экспорте - 14,1%), а также Великобритания (278 млрд долл., 6,4%) и Германия (255 млрд долл., 5,9%). Среди потребителей услуг на первом месте также были США (406 млрд долл., удельный вес в мировом импорте - 9,9%), на втором - Германия (285 млрд долл., 6,9%), и на третьей позиции - Китай (281 млрд долл., 6,8%).
На современном этапе международная торговля услугами характеризуется следующими тенденциями: