Курсовая работа (т): Разработка предложения по улучшению финансового состояния предприятия
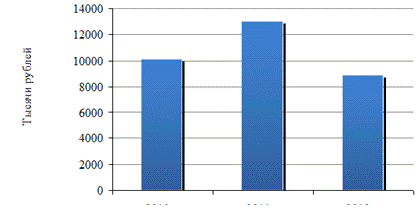
Рисунок 9 - Динамика дебиторской задолженности
В анализируемом периоде предприятие не использовало в своей финансово-хозяйственной деятельности краткосрочные финансовые вложения.
Оценка структуры источников средств предприятия проводится как внутренними, так и внешними пользователями бухгалтерской информации.
Внешние пользователи (банки, инвесторы, кредиторы) оценивают изменение доли собственных средств предприятия в общей сумме источников средств с точки зрения финансового риска при заключении сделок.
Риск нарастает с уменьшением доли собственного капитала.
Внутренний анализ структуры капитала связан с оценкой альтернативных вариантов финансирования деятельности предприятия. При этом основными критериями выбора являются условия привлечения заемных средств, их "цена", степень риска, возможные направления использования и т. д. [27].
Капитал всякого предприятия может быть представлен двумя составляющими: собственными и заемными средствами.
В составе собственного капитала предприятия могут быть выделены две основные составляющие:
инвестированный капитал предприятия, т. е. капитал, вложенный собственниками в предприятие;
и накопленный капитал, т. е. созданный на предприятии сверх того, что
было первоначально авансировано собственниками [28].
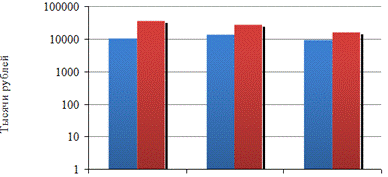
Рисунок 10 - Сопоставление сумм дебиторской и кредиторской
задолженностей
Инвестированный капитал включает номинальную стоимость простых и привилегированных акций, а также дополнительно оплаченный (сверх номинальной стоимости акций) капитал. Первая составляющая инвестированного капитала представлена в балансе российских предприятий уставным капиталом, вторая - добавочным капиталом (в части полученного эмиссионного дохода). Анализ пассивов предприятия за 2012 - 2014 гг. представлен в таблице 5. Основным источником формирования имущества предприятия в анализируемом периоде являются собственные средства, доля которых в балансе увеличилась с 66,28 % до 80 %.
Структура капитала предприятия представлена на рисунке 11, и структура
собственного капитала предприятия на рисунке 12.
Таблица 5
Анализ пассивов предприятия за 2012 - 2014 гг.
|
Наименование показателя |
2012 г. |
2014 г. |
Отклонение |
|||
|
тыс.р. |
% |
тыс.р. |
% |
тыс.р. |
% |
|
|
I. Собственный капитал |
65 786 |
66,28 |
62 174 |
80,00 |
-3 612 |
13,72 |
|
Уставный капитал |
10 |
0,01 |
10 |
0,01 |
0 |
0,00 |
|
Добавочный капитал |
1 255 |
1,26 |
1 255 |
1,61 |
0 |
0,35 |
|
Целевое финансирование |
31 046 |
31,28 |
31 921 |
41,07 |
875 |
9,79 |
|
Резервы, фонды, нераспределенная прибыль |
33,72 |
28 988 |
37,30 |
-4 487 |
3,58 |
|
|
II. Долгосрочные обязательства |
0 |
0,00 |
40 |
0,05 |
40 |
0,05 |
|
Долгосрочная кредиторская задолженность |
0 |
0,00 |
40 |
0,05 |
40 |
0,05 |
|
III. Краткосрочные обязательства |
33 476 |
33,72 |
15 502 |
19,95 |
-17 974 |
-13,77 |
|
Краткосрочная кредиторская задолженность |
33 476 |
33,72 |
15 502 |
19,95 |
-17 974 |
-13,77 |
|
в том числе |
|
|
|
|
|
|
|
перед поставщиками и подрядчиками |
14 891 |
15,00 |
11 857 |
15,26 |
-3 034 |
0,26 |
|
перед персоналом организации |
2 394 |
2,41 |
1 538 |
1,98 |
-856 |
-0,43 |
|
перед внебюджетными фондами |
313 |
0,32 |
43 |
0,06 |
-270 |
-0,26 |
|
перед бюджетом |
133 |
0,13 |
1 317 |
1,69 |
1 184 |
1,56 |
|
перед прочими кредиторами |
15 745 |
15,86 |
751 |
0,97 |
-14 994 |
-14,89 |
|
Пассивы всего |
99 262 |
100,00 |
77 716 |
100,00 |
-21 546 |
0,00 |
Собственный капитал на начало анализируемого периода составил 65 786 тыс. р., а на конец периода был равен 62 174 тыс. р.
Собственный капитал ООО «ХМГС» с 2012 - 2014 гг. уменьшился. Снижение собственного капитала произошло за счет уменьшения резервов, фондов и нераспределенной прибыли на 4 487 тыс. р. (с 33 475 до 28 988 тысяч рублей) или 13,40 % при одновременном росте целевого финансирования на 875 тыс. р. (с 31 046 до 31 921 тысяч рублей) или 2,82 %.
В анализируемом периоде остались на прежнем уровне следующие показатели: уставный капитал (10 тыс. р.), добавочный капитал (1 255 тыс. р.).
Рост целевого финансирования может свидетельствовать о заинтересованности инвесторов (в частности, государства) в деятельности предприятия.
В целом, сокращение резервов, фондов и нераспределенной прибыли свидетельствует о падении деловой активности ООО «ХМГС» (в том случае, если оно не использовало собственные средства для финансирования). Необходимо дополнительно проанализировать направления расходования собственных средств предприятия.
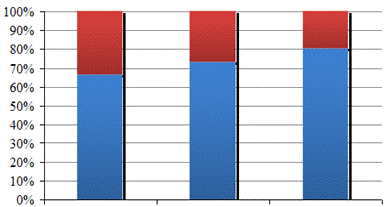
Рисунок 11 - Структура капитала ООО «ХМГС»
За анализируемый период в структуре собственного капитала доля резервов, фондов и нераспределенной прибыли имела тенденцию к снижению (с 50,88 % до 46,62 %), доля целевого финансирования имела тенденцию к росту (с 47,19 % до 51,34 %). Предприятие на протяжении анализируемого периода убытков по балансу не имело.
В структуре заемного капитала долгосрочные обязательства на конец периода составляли 40 тыс. р. (доля находилась на уровне 0,26 %), а на начало периода отсутствовали.
Долгосрочные кредиты и займы (финансовые обязательства) в анализируемом периоде отсутствовали. К концу анализируемого периода долгосрочные обязательства были представлены только коммерческими обязательствами.
Краткосрочные обязательства ООО «ХМГС» за анализируемый период снизились на 17 974 тыс. р. Их доля в структуре заемного капитала сократилась с 100 % до 99,74 %. К концу анализируемого периода краткосрочные обязательства были представлены только коммерческими обязательствами.
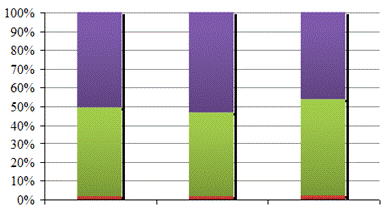
Рисунок 12 - Структура собственного капитала предприятия
Динамика кредиторской задолженности предприятия ООО «ХМГС» за 2012 - 2014
гг. представлена на рисунках 13, 14.
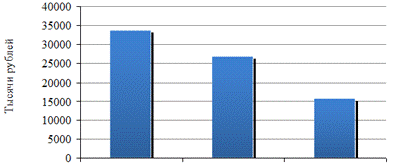
Рисунок 13 - Динамика кредиторской задолженности
Краткосрочные кредиты и займы (финансовые обязательства) в анализируемом периоде отсутствовали. Кредиторская задолженность за анализируемый период снизилась на 17 974 тыс. р. (с 33 476 до 15 502 тыс. р.).
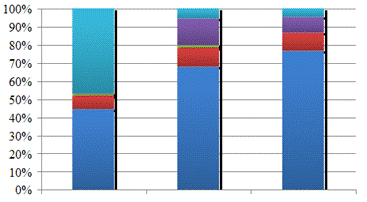
Рисунок 14 - Структура кредиторской задолженности предприятия
В структуре кредиторской задолженности на конец анализируемого периода преобладают обязательства перед поставщиками и подрядчиками (11 857 тыс. р.), составляющие 76,49 %. Вторыми по величине являются обязательства перед персоналом организации (1 538 тыс. р.), составляющие 9,92 %.
В анализируемом периоде отсутствовала задолженность по векселям к уплате, перед дочерними и зависимыми обществами, по авансам полученным.
За анализируемый период краткосрочные обязательства предприятия изменились следующим образом:
перед бюджетом возросли на 1 184 тыс. р. (с 133 до 1 317 тысяч рублей);
перед поставщиками и подрядчиками снизились на 3 034 тысячи рублей (с 14 891 до 11 857 тысяч рублей);
перед персоналом организации снизились на 856 тысяч рублей (с 2 394 до 1 538 тысяч рублей);
перед внебюджетными фондами снизились на 270 тысяч рублей (с 313 до 43 тысяч рублей);
перед прочими кредиторами снизились на 14 994 тысячи рублей (с 15 745 до 751 тысячи рублей).
2.3 Оценка
финансовой устойчивости и ликвидности
Для определения финансовой устойчивости (типа финансовой ситуации)
составим и рассмотрим таблицу 6.
Таблица 6
Расчет показателей для определения финансовой устойчивости
|
Показатель |
Значение, тыс. р. |
||
|
2012 г. |
2013 г. |
2014 г. |
|
|
1 Источники собственных средств (капитал и резервы) |
65 786 |
71 385 |
62 174 |
|
2 Внеоборотные активы |
49 093 |
53 390 |
50 444 |
|
3 Наличие собственных оборотных средств (стр. 1 - стр. 2) |
16 693 |
17 995 |
11 730 |
|
4 Долгосрочные заемные средства |
0 |
119 |
40 |
|
5 Наличие собственных и долгосрочных заемных оборотных средств (стр. 3 + стр. 4) |
16 693 |
18 114 |
11 770 |
|
6 Краткосрочные заемные средства |
33 476 |
26 558 |
15 502 |
|
7 Общая величина источников формирования запасов (стр. 5 + стр. 6) |
50 169 |
44 672 |
27 272 |
|
8 Запасы и НДС |
16 518 |
13 030 |
9 722 |
|
9 Излишек (+) или недостаток (-) собственных оборотных средств (стр. 3 - стр. 8) |
175 |
4 965 |
2 008 |
|
10 Излишек (+) или недостаток (-) собственных и долгосрочных оборотных средств (стр. 5 - стр. 8) |
175 |
5 084 |
2 048 |
|
11 Излишек (+) или недостаток (-) общей величины источников формирования запасов (собственные, долгосрочные и краткосрочные заемные источники) (стр. 7 - стр. 8) |
33 651 |
31 642 |
17 550 |
|
12 Тип финансовой устойчивости |
А |
А |
А |
Согласно полученным результатам, предприятие имеет первый тип финансовой устойчивости - абсолютно устойчивое финансовое состояние.
Расчет показателей финансовой устойчивости по абсолютным показателям показал, что на начало и конец анализируемого периода у ООО «ХМГС» абсолютно устойчивая финансовая ситуация. Связано это, прежде всего, с тем, что оборотные активы предприятия полностью подкреплены источниками собственных средств (то есть недостаток собственных оборотных средств отсутствует). Также с тем, что предприятие практически не использует в своей деятельности долгосрочные заемные средства.
При анализе финансовой устойчивости предприятия по относительным показателям можно отметить динамику и значение коэффициентов. Коэффициент автономии - важен для инвесторов и кредиторов, так как они отдают предпочтение организациям с высокой долей собственного капитала, с большой финансовой автономностью. Коэффициент характеризует, в какой степени активы предприятия сформированы за счет собственного капитала.
Анализ финансовой устойчивости предприятия представлен в таблице 7.
Таблица 7
Анализ финансовой устойчивости предприятия в анализируемом периоде (по относительным показателям)
|
Показатель |
Формула расчета |
Значение коэффициента |
Рекомендуемое значение |
||
|
|
|
2012 г. |
2013 г. |
2014 г. |
|
|
Коэффициент автономии |
СК / А |
0,66 |
0,73 |
0,80 |
минимум 0,5 |
|
Коэффициент финансовой зависимости |
ЗК / А |
0,34 |
0,27 |
0,20 |
меньше 0,5 |
|
Коэффициент соотношения собственных и заемных средств (леверидж) |
ЗК / СК |
0,51 |
0,37 |
0,25 |
меньше 0,7 |
|
Коэффициент финансирования |
СК / ЗК |
1,97 |
2,68 |
4,00 |
не менее 1 |
|
Коэффициент маневренности собственного капитала |
(СК - ВА) / СК |
0,25 |
0,25 |
0,19 |
0,2-0,5 |
|
Коэффициент постоянного актива (финансовой устойчивости) |
(СК + ДО) / А |
0,66 |
0,73 |
0,80 |
0,7 |
|
Коэффициент обеспеченности оборотных активов собственными средствами |
(СК - ВА) / ОА |
0,33 |
0,40 |
0,43 |
0,1 |
|
Коэффициент обеспеченности запасов собственными оборотными средствами |
(СК - ВА) / З |
1,39 |
2,10 |
2,23 |
0,6 - 0,8 |
|
Коэффициент соотношения мобильных и иммобилизированных средств |
ОА / ВА |
1,02 |
0,84 |
0,54 |
- |
Предприятие в динамике за анализируемый период достигает рекомендуемые значения коэффициента автономии, что указывает на возможность увеличения финансовой независимости, расширение возможности привлечения средств со стороны.
Таким образом, можно сказать, что активы предприятия на конец 2012 г. на 66 % сформированы за счет собственного капитала, а на конец 2014 г. на 80 %, что можно оценить как благоприятную тенденцию.
Коэффициент финансовой зависимости - показывает, сколько заемных средств привлекло предприятие на 1 р. вложенных в активы собственных средств. На конец 2012 г. предприятие привлекло 34 % заемных средств вложенных в активы собственных, а на конец 2014 г. этот показатель составил 20 %. Отмечается тенденция к снижению доли заемных средств в активах предприятия. Увеличение этого коэффициента связано с уменьшением финансовой независимости предприятия, в нашем случае наоборот происходит его снижение, следовательно, предприятие сокращает свою зависимость от внешних источников финансирования.
Коэффициент соотношения собственного и заемного капитала - показывает долю привлеченных средств на каждый рубль собственных, вложенных в активы организации. Значение данного коэффициента зависит от ряда факторов: соотношения оборотных и внеоборотных активов, эффективности их использования, прибыльности.
Значение коэффициента соотношения заемного и собственного капитала на начало анализируемого периода абсолютно соответствует рекомендованному значению, и несколько сокращается к концу анализируемого периода. Динамику этого показателя так же можно оценить как благоприятную, так как снижение рекомендованного значения означает меньшую зависимость предприятия от внешних источников средств. Динамика показателя свидетельствует о наметившейся тенденции к укреплению финансовой устойчивости.
Коэффициент финансирования - показывает, сколько заемных средств покрывается собственным капиталом.
Данный показатель значительно увеличился на конец 2014 года (4,0) по сравнению с показателем на конец 2012 года (1,97), и полностью соответствует рекомендованному значению (больше 1).
Увеличение коэффициента финансирования связано с снижением привлечения предприятием большего количества краткосрочных займов и кредитов и повышением объема собственного капитала.
Коэффициент маневренности собственного капитала предприятия - показывает часть собственного капитала, вложенного в оборотные средства, т. е. капитала, находящегося в мобильной форме, позволяющей свободно маневрировать данным капиталом.
Коэффициент маневренности собственных оборотных средств на начало и конец анализируемого периода имеет нормальное положительное значение в рамках рекомендованного. Однако стоит отметить его недостаток на конец периода. Его динамика свидетельствует о сужении в организации возможностей финансового маневра (0,25 на конец 2012 года и 0,19 на конец 2014 года).
Коэффициент постоянного актива (финансовой устойчивости) - показывает удельный вес тех источников финансирования, которые предприятие может использовать в своей деятельности длительное время.