Курсовая работа (т): Рынок страховых услуг Республики Беларусь
возмещение ущерба и личное материальное обеспечение граждан. В данном случае право на возмещение ущерба имеют только юридические и физические лица - участники формирования страхового фонда. Посредством этой функции реализуется экономическая необходимость в страховой защите;
предупреждение страховых случаев и минимизация ущерба через широкий комплекс мер, в том числе финансирование мероприятий по недопущению или уменьшению негативных последствий стихийных бедствий, несчастных случаев. В целях реализации данной функции страховщик образует особый денежный фонд предупредительных мероприятий, источником формирования которого служат отчисления от страховых взносов.
К специфическим функциям страхования относятся рисковая, предупредительная, сберегательная и контрольная.
Содержание рисковой функции заключается в перераспределении части средств страхового фонда среди пострадавших участников страхования в связи с негативными последствиями страховых событий.
Предупредительная функция отражает отношения по использованию части средств страхового фонда на предотвращение или уменьшение возможного ущерба через предупредительные и репрессивные мероприятия.
Сберегательная функция присуща долгосрочным видам страхования жизни и дополнительной пенсии, которые предусматривают накопление страховой суммы согласно договору и выплату страхователю страхового обеспечения по окончании срока страхования. В условиях инфляции эта функция теряет свою значимость.
Контрольная функция страхования обусловлена строго целевой направленностью формирования и использования созданных страховщиком фондов и резервов.
Экономическая сущность страхования состоит в предоставлении страховой защиты. Страховую защиту можно объяснить как двустороннюю реакцию человечества на возможные опасности природного, техногенного, экономического, социального, экологического и другого происхождения. С одной стороны, страховая защита вызывается объективной потребностью физических и юридических лиц в сохранении своих имущественных интересов, связанных с различными сторонами жизнедеятельности. С другой стороны, эта потребность сопровождается соответствующей способностью людей в обеспечении названных интересов.
Если потребность в защите порождается страхом, а способность к защите осознанием в силу этого страха необходимости создания соответствующих натуральных или денежных фондов, при помощи которых можно обеспечить сохранность имущественных, личностных и прочих интересов людей, то можно сказать, что в действие вступила система страховой защиты.
Таким образом, страховую защиту можно определить как осознанную потребность физических <#"783105.files/image001.gif">
Рисунок 1.1 - Классификация видов страховой деятельности
Страхование предпринимательских рисков. Этот вид страхования начали проводить альтернативные страховые общества (акционерные, кооперативные, взаимные, ведомственные).
Поскольку главным стимулом предпринимательской деятельности служит стремление к получению прибыли (дохода), то риск возможности неполучения прибыли или дохода, снижения уровня рентабельности или образования убытков является объектом данного страхования. Здесь возможны также, например, виды страхования: страхование на случай неплатежа по счетам поставщика продукции, страхование на случай снижения заранее оговоренного уровня рентабельности, страхование на случай непредвиденных убытков, страхование упущенной выгоды по неудавшимся сделкам, по случаям искажения или задержки деловой информации, страхование от простоев оборудования, перерывов в торговле и другие. Финансовая устойчивость страхования предпринимательских рисков зависит от степени развитости рыночных отношений и прочности деловых связей между юридическими лицами.
Классификация страхования по видам страховых выплат (рисунок 1.2) построена на соотношении страховой суммы и страхового возмещения за понесенный ущерб, на основании чего различают страхование ущерба и страхование суммы. При страховании ущерба выплата страхового возмещения осуществляется на основе необходимой потребности в покрытии потерь и ограничивается фактической стоимостью объекта страхования, выраженной в страховой сумме. В страховании ущерба действует принцип запрета на обогащение, например, нельзя застраховать дом, реальная стоимость которого оценивается в 100 млн. руб., на сумму вдвое больше действительной стоимости. При страховании суммы выплата определяется не стоимостью материальных ценностей, а желанием и финансовыми возможностями страхователя, выраженными в размере страховой суммы.
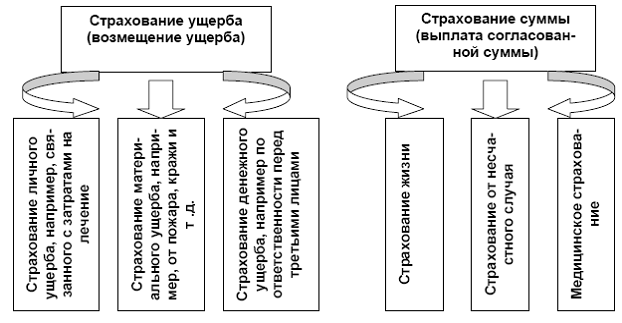
Рисунок 1.2 - Классификация отраслей страхования по видам страховых выплат
Примечание - Источник: [9, с. 12].
Балансовая классификация отраслей страхования
(рисунок 1.3) основана на статьях бухгалтерского учета финансово-хозяйственной
деятельности страхователя и включает в себя страхование активов и пассивов.
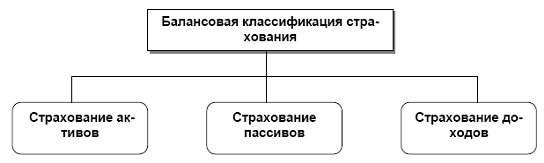
Рисунок 1.3. Балансовая классификация страхования
Примечание - Источник: [9, с. 13].
К страхованию активов относятся все важнейшие виды страхования убытков: страхование основных средств, производственных запасов, незавершенного производства, готовой продукции и товаров, возможных потерь по долговым обязательствам. В основе страхования активов лежит имущественный интерес страхователя к вещи или праву, иначе говоря, страховой интерес.
При страховании пассивов страхуется не имущественный интерес, а те убытки, которые возникают из пассивных долгов без погашения. К страхованию пассивов относятся: страхование законодательно определенных обязательств предпринимателя, страхование убытков, имеющих место в случае отклонения претензий, страхование кредита, страхование необходимых затрат.
Возможна комбинация страхования активов и пассивов, например, в случае страхования здания от пожара. В форме страхования активов происходит страхование здания, как правило, по остаточной стоимости. В случае полного разрушения здания в результате пожара могут потребоваться дополнительные средства для его восстановления. В связи с этим разница между восстановительной и остаточной стоимостью страхуется отдельно как необходимые затраты.
Страхование доходов направлено на возмещение тех дополнительных убытков, которые не компенсируются при страховании активов или пассивов. Например, страхование недополученных доходов от временной остановки производства в случае пожара и т.д.
Во всех странах, все виды страхования, исходя из техники обоснования страховых тарифов, формирования страховых резервов и управления ими, делятся на две группы: страхование жизни и страхование иное, чем страхование жизни. Все нормативные акты и методические рекомендации идут, как правило, раздельно по этим блокам.
По форме страхования различают:
обязательное, осуществляемое на основе требований законодательства страны в рамках установленного перечня и условий страхования. Государство устанавливает обязательную форму страхования, когда страховая защита тех или иных объектов связана с интересами не только отдельных страхователей, но и всего общества;
добровольное, осуществляемое по взаимной договоренности страховщика и страхователя, виды и условия которого определяются самими страховщиками исходя из возможностей, спроса на виды страхования и т.д., при соблюдении действующего в стране законодательства.
По форме организации страхование различают групповое и индивидуальное.
Расширение ассортимента и сферы страховых услуг создает предпосылки для появления новых видов страховой защиты, в связи с чем классификация страхования постоянно дополняется и изменяется.
Таким образом, по результатам проведенного исследования был сформирован концептуальный подход к сущности страхования в системе финансовых отношений. Сущность страхования как экономической категории раскрывается в системе экономических перераспределительных отношений, включающих замкнутую солидарную раскладку ущерба между участниками страховых отношений и возмещение его из специальных целевых фондов, сформированных за счет взносов страхователей, при наступлении чрезвычайных неблагоприятных событий. Основные организационные формы страховых фондов: государственные (фонды социального страхования), фонды самострахования, фонды страховых компаний.
Экономическую категорию страхования характеризуют следующие признаки:
наличие перераспределительных отношений;
наличие страхового риска;
формирование страхового сообщества из числа страхователей и страховщиков;
сочетание индивидуальных и групповых страховых интересов;
солидарная ответственность всех страхователей за ущерб;
замкнутая раскладка ущерба;
перераспределение ущерба в пространстве и времени;
возвратность страховых платежей;
самоокупаемость страховой деятельности.
Переход к рыночной экономике обеспечивает существенное возрастание роли страхования в общественном воспроизводстве, значительно расширяет сферу страховых услуг. При командно-административной системе управления народным хозяйством, доминирующей роли государственной собственности и слабой экономической ответственности руководителей и трудовых коллективов за ее сохранность страхование не могло получить подобающего ему места в экономике.
Развертывание рыночных отношений, когда каждый товаропроизводитель начинает действовать на свой страх и риск, повышает роль и значение страхования. При этом наряду с традиционным назначением - обеспечением защиты от природной стихии (землетрясения, наводнения, бури и др.), случайных событий технического и технологического характера (пожара, аварии, взрыва и др.) - объектом страхования все больше становятся убытки от различных криминогенных явлений (кражи, разбойные нападения, угон транспортных средств и др.). Предприятия и организации различных форм собственности, выступающие в качестве страхователей, испытывают потребность в возмещении не только ущерба, выражающегося в гибели или повреждении основных фондов и оборотных средств, но и компенсации недополученной прибыли или дополнительных расходов из-за вынужденных простоев предприятия (неритмичные поставки сырья, неплатежеспособность оптовых покупателей).
В экономике рыночного типа страхование выступает, с одной стороны, средством защиты бизнеса и благосостояния людей, а с другой - коммерческой деятельностью, приносящей прибыль. Источники прибыли страховщика - это доходы от собственно страховой деятельности, от инвестиций временносвободных денежных средств в объекты материального производства, непроизводственной сферы, акции предприятий, банковские депозиты и т.д.
Следовательно, страхование - важный фактор
стимулирования хозяйственной активности в условиях рыночной экономики, который
создает для всех участников рыночных отношений равные права, дает сильные
психологические мотивации экономической деятельности, стремление получить
выгоду, желание рискнуть, “проверить себя”.
2. Анализ рынка страхования в Республике
Беларусь
.1 Анализ нормативно-правовой базы по
регулированию страхового рынка в Республике Беларусь
Страхование в Республике Беларусь регулируется Гражданским кодексом Республики Беларусь, законодательными актами Президента Республики Беларусь, иными законодательными актами и актами законодательства.
Основополагающим нормативным правовым актом, регулирующим страхование, является Указ Президента Республики Беларусь от 25 августа 2006 г. № 530 «О страховой деятельности». Данный Указ утвердил Положение о страховой деятельности в Республике Беларусь (далее- Положение), а также порядок проведения 8 видов обязательного страхования и отменил ряд нормативных правовых актов, в том числе и Декрет Президента Республики Беларусь от 28 сентября 2000 г. № 20 «О совершенствовании регулирования страховой деятельности в Республике Беларусь».
В соответствии с нормами Положения юридические лица Республики Беларусь, а также иностранные юридические лица, осуществляющие деятельность на территории Республики Беларусь, граждане Республики Беларусь и постоянно проживающие в Республике Беларусь лица без гражданства страхуют свои имущественные интересы в Республике Беларусь только у коммерческих организаций, созданных для осуществления страховой деятельности и имеющих специальные разрешения (лицензии) на осуществление страховой деятельности в Республике Беларусь.
Иностранные граждане, находящиеся в Республике Беларусь, лица без гражданства, временно пребывающие или временно проживающие на территории Республики Беларусь, вправе страховать свои имущественные интересы в Республике Беларусь у белорусских коммерческих организаций, созданных для осуществления страховой деятельности и имеющих специальные разрешения (лицензии) на осуществление страховой деятельности, если иное не установлено законодательством.
Деятельность на территории Республики Беларусь страховых организаций, страховых брокеров, созданных за пределами Республики Беларусь, без государственной регистрации в Министерстве финансов и получения специального разрешения (лицензии) на осуществление страховой деятельности является незаконной и не допускается.
Страховщики - коммерческие организации, созданные для осуществления страховой деятельности и имеющие специальные разрешения (лицензии) на осуществление страховой деятельности (далее - страховщики, страховые организации).
Страховой брокер - коммерческая организация, осуществляющая посредническую деятельность по страхованию от своего имени на основании поручения страховой организации или страхователя либо одновременно каждого из них на основании специального разрешения (лицензии) на осуществление страховой деятельности, выданного Министерством финансов.
Государственная регистрация страховщиков, страховых брокеров, а также внесение изменений и дополнений в их учредительные документы осуществляются в порядке, установленном законодательством о государственной регистрации субъектов хозяйствования, с учетом особенностей, определенных в Положении.
Минимальный размер уставного фонда устанавливается в сумме, эквивалентной:
млн. евро, - для страховщика, осуществляющего виды страхования, не относящиеся к страхованию жизни;
млн. евро, - для страховщика, осуществляющего виды страхования, относящиеся к страхованию жизни;
млн. евро, - для страховщика, осуществляющего исключительно перестраховочную деятельность.
Оплата иностранными инвесторами долей (акций) в уставных фондах страховщиков и страховых брокеров производится исключительно денежными средствами.
После государственной регистрации страховщик должен постоянно иметь на своих счетах в банках Республики Беларусь денежные средства в сумме, соответствующей минимальному размеру уставного фонда.
Имущество, вносимое в уставный фонд страховщика, должно принадлежать учредителям (участникам) на праве собственности (хозяйственного ведения), быть необходимым и пригодным для использования в деятельности этого страховщика.
Размер вклада каждого учредителя в уставный фонд (доли участника в уставном фонде) страховщика, за исключением вклада (доли) Республики Беларусь и (или) ее административно-территориальных единиц в уставный фонд страховщика, создаваемого в виде акционерного общества, общества с ограниченной ответственностью и общества с дополнительной ответственностью, не может превышать 35 процентов размера уставного фонда.
Для государственной регистрации страховщика, страхового брокера наряду с документами, представляемыми в соответствии с законодательством о государственной регистрации субъектов хозяйствования, страховщиком, страховым брокером в Министерство финансов направляются сведения о профессиональной пригодности кандидатов на должности руководителей, их заместителей и главных бухгалтеров этого страховщика, страхового брокера, а также документы, подтверждающие происхождение собственных денежных средств учредителей (участников) страховщика.
Квота иностранных инвесторов в уставных фондах страховых организаций Республики Беларусь устанавливается Советом Министров Республики Беларусь по согласованию с Президентом Республики Беларусь.