Курсовая работа (т): Технико-экономическое обоснование создания нового предприятия
Поскольку объем производства продукции изменяется по годам расчетного периода (первый год - освоение, последующие четыре года - работа на полную мощность), то для изучения динамики материальных затрат необходимо выделить в составе материальных затрат зависимые от объема производства (переменные) и независимые от объема производства (постоянные).
Переменные затраты будут возрастать или уменьшаться пропорционально объему производства продукции. Переменный характер имеют: прямые материальные затраты, прямые затраты на оплату труда, затраты на вспомогательные материалы, полуфабрикаты и др.
Производственные затраты, которые остаются практически неизменными в течение отчетного периода, называют постоянными затратами, например, расходы на рекламу, амортизация основных средств и нематериальных активов и др. Опираясь на данные аналогичных предприятий, примем удельный вес переменных расходов в составе вспомогательных материалов равным 30%, в составе топлива и энергии - 60%. Составим пропорции и рассчитаем суммы постоянных и переменных затрат на годовой выпуск (таблица 2.3):
Таблица 2.3 - Материальные затраты на производство продукции
|
Элементы затрат |
На годовой выпуск |
На единицу продукции |
||||
|
|
|
|
||||
|
|
Сумма, тыс. р. |
в том числе |
Сумма р. |
в том числе |
||
|
|
|
Пост. |
переменные |
|
Пост. |
Перем. |
|
|
|
|
|
|
|
|
|
Основные материалы, комплектующие изделия |
3163,8 |
0,0 |
3163,8 |
1375,6 |
0,0 |
1375,6 |
|
Вспомогательные материалы, запчасти для ремонта оборудования, работы и услуги производственного характера |
186,1 |
130,3 |
55,8 |
80,9 |
56,6 |
24,3 |
|
Топливо, энергия, приобретаемые со стороны |
372,2 |
148,9 |
223,3 |
161,8 |
64,7 |
97,1 |
|
Всего материальных затрат |
3722,1 |
279,2 |
3442,9 |
1618,3 |
121,4 |
1496,9 |
S осн. м. пер. = 3163,8 тыс. р.
S всп. м.пер. = 186,1 х 30/100= 55,8 тыс. р.
S всп.м.пост. = 186,1 - 55,8 = 130,3 тыс. р.
S топливо пер. = 372,2 х 60/100= 223,3 тыс. р.
S топливо пост. = 372,2 - 223,3 = 148,9 тыс. р.
Разделим каждое значение на 2300 шт. и получим (в гр. 5,6,7 таблицы 2.3) величину материальных затрат на единицу продукции (в р.).
Получили общую сумму материальных затрат на изделие - 1618,3 р., в том
числе - условно переменные затраты - 1496,9 р., условно - постоянные затраты -
121,4 р.
.2 Расчет потребности в основных средствах и сумм амортизационных
отчислений
Произведем расчет потребности в технологическом оборудовании на основе общей трудоемкости программы выпуска продукции и режима работы предприятия. Используем формулу:
 , (2)
где Кобj - потребность в оборудовании j-го вида, шт. (определяется путем округления расчетного значения в большую сторону);
Nгод - годовая программа выпуска изделий (при полном освоении производственной мощности), шт.;
tj - трудоемкость работ, выполняемых на j-м оборудовании, нормо-ч (из исходных данных);
kвнj - коэффициент выполнения норм при работе на оборудовании j-го вида
Fэфj - эффективный фонд времени работы
оборудования j-го вида
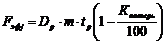 , (3)
где Dр - число рабочих дней в году (Dр = 260);
m - число смен работы оборудования (обычно работа ведется в одну или две смены); tр - продолжительность рабочего дня;
Кпотерь - плановые потери рабочего времени на ремонт и наладку оборудования (Кпотерь - от 5 до 10%).
Примем m = 1; tp = 8 ч; Кпотерь = 10%.
Fэф= 260 х 1 х 8 х (1 - 10/100) = 1872 ч.
Потребность в оборудовании составила (таблица 2.4):
Коб 1 = 2300 х 30 / (1872 х 1,1) = 69000/2059,2 = 33,51- округляем до 34 шт, Коб 2 (Коб 3, Коб 5 )= 2300 х 35 / (1872 х 1,1) = 80500/2059,2 = 39,09 - округляем до 40 шт,
Коб 4 = 2300 х 40 / (1872 х 1,1) = 92000/2059,2 = 44,68 - округляем до 45 шт,
Таблица 2.4 - Расчет потребности в технологическом оборудовании
|
Вид оборудования |
Трудоемкость годового выпуска, ч, Nгод tj |
Годовой фонд времени работы оборудования, ч, Fэфj |
Количество оборудования |
|
|
|
|
|
расчетное |
принятое (округленное), Кобj |
|
|
|
|
|
|
|
1 |
2 |
3 |
5 |
6 |
|
1. Токарное |
69000 |
1872 |
33,51 |
34 |
|
2. Фрезерное |
80500 |
1872 |
39,09 |
40 |
|
3. Шлифовальное |
80500 |
1872 |
39,09 |
40 |
|
4. Сверлильное |
92000 |
1872 |
44,68 |
45 |
|
5. Сборочное место |
80500 |
1872 |
39,09 |
40 |
|
Итого: |
Х |
Х |
Х |
199 |
Используя исходные данные по оптовым ценам, расчетное количество оборудования и, учитывая затраты на транспортировку оборудования (10%), затраты на строительно-монтажные работы по подготовке фундамента (20%) и затраты на монтаж и освоение оборудования (10%), рассчитаем балансовую стоимость оборудования. Например, балансовая стоимость оборудования 1 (токарного): 700 х 34 х 1,4 = 33320 тыс. р.
Аналогично рассчитаем балансовую стоимость остальных видов оборудования и
общую сумму, занесем полученные результаты в таблицу 2.5.
Таблица 2.5 - Расчет стоимости технологического оборудования
|
Наименование оборудования |
Оптовая цена единицы оборудования, тыс. р. |
Количество оборудования, шт. |
Балансовая (первоначальная) стоимость борудования, тыс. р. |
|
|
|
|
|
|
|
|
|
|
|
1 |
2 |
3 |
4 |
|
1. Токарное |
700 |
34 |
33320 |
|
2. Фрезерное |
320 |
40 |
17920 |
|
3. Шлифовальное |
715 |
40 |
40040 |
|
4. Сверлильное |
710 |
45 |
44730 |
|
5. Сборочное место |
700 |
40 |
39200 |
|
Итого: |
Х |
199 |
175210 |
Общая стоимость оборудования составила 175210 тыс. р. Занесем эту сумму в строку 4.1 таблицы 2.6. Далее, используя приведенную в таблице 2.6 информацию по аналогичным предприятиям отрасли по удельному весу элементов основных средств и данные о стоимости рабочих машин и оборудования, найдем стоимость остальных элементов основных средств и их общую сумму, составив пропорции. Известно, что удельный вес рабочих машин и оборудования составляет 30%, а удельный вес зданий - 33%. Тогда, стоимость зданий: 175210 х 33 / 30 = 192731 тыс. р.
Аналогично рассчитаем стоимость остальных элементов основных средств и найдем их сумму, расчеты оформим в таблицу 2.6.
экономический инвестиция материальный затрата
Таблица 2.6 - Расчет потребности в основных средствах
|
Элементы основных средств |
Удельный вес, % |
Сумма, тыс. р. |
|
|
|
|
|
1 |
2 |
3 |
|
1. Земельные участки и объекты природопользования |
- |
0 |
|
2. Здания |
192731 |
|
|
3. Сооружения |
5 |
29202 |
|
4. Машины и оборудование |
40 |
233613 |
|
4.1 Рабочие машины и оборудование |
30 |
175210 |
|
5. Транспортные средства |
10 |
58403 |
|
6. Производственный и хозяйственный инвентарь и принадлежности |
7 |
40882 |
|
7. Другие виды основных средств |
5 |
29202 |
|
Итого: |
100 |
584033 |
Расчет годовой суммы амортизационных отчислений предлагается осуществить линейным способом исходя из первоначальной стоимости объекта основных средств и нормы амортизации, исчисленной самостоятельно в соответствии с 258 и 259 статьями 25 главы налогового кодекса и Постановлением № 1 от 1.01.02 «О классификации основных средств, включаемых в амортизационные группы». Для расчета нормы амортизации необходимо выбрать срок полезного использования основных фондов из разрешенного диапазона.
Примем:
Тп здания =35 лет (десятая группа);
Тп сооружения =10 лет (пятая группа);
Тп машины и обор =5 лет (третья группа);
Тп транспорт = 4 года (третья группа);
Тп инвентарь = 6 лет (четвертая группа);
Тп прочие виды ОС = 6 лет (четвертая группа)
Расчет годовой нормы амортизационных отчислений проведем по формуле:
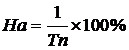 , (4)
где Тп - срок полезного использования объекта.
Нормы амортизации:
На здания =1/35 х 100=2,86%
На сооружения =1/10 х 100=10%
На машины и обор =1/5 х 100=20%
На транспорт =1/4 х 100=25%
На инвентарь = 1/6 х 100= 16,67%
На прочие виды ОС =1/6 х100= 16,67%
Расчет суммы амортизации основных фондов линейным методом производится по
формуле
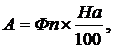 (5)
где А - сумма амортизационных отчислений, р.;
Фп - первоначальная стоимость объекта, р.;
На - норма амортизации, %.
А здания = 55163,724 х 2,86/100=1577,683 тыс. р.
А сооружения = 8358,14 х 10/100 = 835,814 тыс. р.
А машины и обор = 66865,12 х 20/100 = 13373,024 тыс. р.
А транспорт = 16716,28 х 25/100 = 4179,07 тыс. р.
А инвентарь = 11701,396 х 16,67/100 = 1950,623 тыс. р.
А прочие виды ОС = 8358,14 х 16,67/100 = 1393,302 тыс. р.
Результаты расчетов представим в таблице 2.7
Таблица 2.7. Расчет годовой суммы амортизационных отчислений
|
Наименование элементов основных средств |
Первоначальная стоимость, тыс. р. |
Годовая норма амортизации, % |
Годовая сумма амортизационных отчислений, тыс. р. |
|
|
|
|
|
|
|
|
|
|
|
1 |
2 |
3 |
4 |
|
1. Земельные участки и объекты природопользования |
- |
- |
0,00 |
|
2. Здания |
192731 |
2,86 |
5512,1 |
|
3. Сооружения |
29202 |
10 |
2920,2 |
|
4. Машины и оборудование |
233613 |
20 |
46722,7 |
|
5. Транспортные средства |
58403 |
25 |
14600,8 |
|
6. Производственный и хозяйственный инвентарь и принадлежности |
40882 |
16,67 |
6815,1 |
|
7. Другие виды основных средств |
29202 |
16,67 |
4867,9 |
|
Всего: |
584033 |
Х |
81438,8 |
Общая сумма амортизационных отчислений составила 81438,8 тыс. р.
.3 Расчет потребности в трудовых ресурсах и средствах на оплату труда
Для определения суммы ежегодных расходов на оплату труда необходимо найти потребность в трудовых ресурсах для выполнения запланированного объема выпуска при полном использовании мощности.
Расчет потребности в персонале начинается с расчета численности рабочих
на нормируемых работах (рабочие основного производства):
 . (6)
где N - программа выпуска (полная мощность);
Fэф - 1780 ч (при 40 часовой рабочей неделе, отпуск - 24 дня)
Для каждой из специальности рассчитаем численность рабочих, например, для токарей,
Чр = 2300 х 30 / (1780 х 1,1) = 35,34 - округляем до 14 (человек).
Аналогично рассчитаем численность по другим видам работ и определим общее
количество рабочих основного производства в таблице 2.8.
Таблица 2.8 - Расчет численности основных рабочих
|
Вид работ |
Трудоемкость единицы продукции, нормо-часы |
Программа выпуска, шт |
Численность рабочих |
|
|
|
|
|
|
|
|
|
|
|
расчетное |
округленное |
|
1 |
2 |
3 |
4 |
5 |
|
1 операция - токарная |
30 |
2300 |
35,24 |
36 |
|
2 операция - фрезерная |
35 |
2300 |
41,11 |
42 |
|
3 операция - шлифовальная |
35 |
2300 |
41,11 |
42 |
|
4 операция - сверлильная |
40 |
2300 |
46,99 |
47 |
|
5 операция - сборка |
35 |
2300 |
41,11 |
42 |
|
Итого |
Х |
Х |
Х |
209 |
Рассчитаем численность по всем категориям промышленно-производственного персонала, используя данные по структуре персонала предприятия аналогичного профиля.
Зная численность основных производственных рабочих (209 человек) и удельный вес всех категорий персонала в общем количестве работающих, составим пропорции и найдем количество сотрудников по каждой категории.
Например, удельный вес основных рабочих 70%, а вспомогательных рабочих - 11%, тогда их численность:
х 11 / 70 = 33 человека