Курсовая работа (т): Технико-экономическое обоснование создания нового предприятия
Аналогично найдем численность остальных категорий персонала и занесем результаты расчетов в таблицу 2.9.
По данным таблицы 2.9. общая численность персонала составил 299 человек.
Таблица 2.9 - Расчет численности персонала предприятия
|
Категория персонала |
Численность |
Удельный вес, % |
|
1 |
2 |
3 |
|
1. Рабочие, всего |
242 |
81 |
|
в т.ч. основные рабочие |
209 |
70 |
|
вспомогательные рабочие |
33 |
11 |
|
2. Руководители |
27 |
9 |
|
3. Специалисты |
21 |
7 |
|
4. Прочие служащие |
9 |
3 |
|
Итого: |
299 |
100 |
Основную заработную плату производственных рабочих-сдельщиков рассчитаем
по формуле:
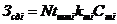 , (7)
где N - количество изделий производимых в год, шт.;
tштi - норма времени на i-й операции;
kтi - тарифный коэффициент, соответствующий разряду на i-й операции;
Стi - тарифная ставка соответствующего разряда.
Тарифные коэффициенты рабочих-станочников (1-4 операции):
разряд - 1,35;
разряд - 1,53.
Тарифные коэффициенты остальных рабочих 5 операции (сборщиков):
разряд - 1,36.
Примем для всех видов работ тарифную ставку 1 разряда Ст= 50 р./час.
Зсд1 = 2300 х 30 х 1,35 х 50 = 4657,5 тыс. р.
Зсд2 (Зсд3 ) = 2300 х 35 х 1,53 х 50 = 6158,25 тыс. р.
Зсд4 = 2300 х 40 х 1,53 х 50 = 7038 тыс. р.
Зсд5 = 2300 х 35 х 1,36 х 50 = 5474 тыс. р.
Результаты занесем в таблицу 2.10.
Всего годовая оплата труда производственных рабочих-сдельщиков составила
29486 тыс. р.
Таблица 2.10 - Расчет оплаты труда по сдельным расценкам
|
Виды работ |
Объем выпуска изделий, шт |
Норма времени, нормо-часы |
Часовая ставка первого разряда |
Тарифный коэффициент |
Годовая оплата труда по сдельным расценкам, р. |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1. Токарные |
2300 |
4 |
50 |
1,35 |
4657500 |
|
2. Фрезеровочные |
2300 |
5 |
50 |
1,53 |
6158250 |
|
3. Сверлильные |
2300 |
5 |
50 |
1,53 |
6158250 |
|
4. Шлифовальные |
2300 |
5 |
50 |
1,53 |
7038000 |
|
5. Сборочные |
2300 |
4 |
50 |
1,36 |
5474000 |
|
Итого: |
Х |
Х |
Х |
Х |
29486000 |
Используя данные по структуре фонда оплаты труда (основные рабочие - 68%, вспомогательные - 8%, руководители - 15%, специалисты - 7%, прочие служащие - 2%) найдем годовой фонд оплаты труда. Заработная плата всех категорий персонала кроме основных производственных рабочих начисляется по тарифным ставкам и окладам. Основная зарплата:
вспомогательных рабочих: 29486 х 8 / 68 = 3469 тыс. р.;
руководителей: 29486 х 15 / 68 = 6504 тыс. р.;
специалистов: 29486 х 7 / 68 = 3035 тыс. р.;
прочих служащих: 29486 х 2 / 68 = 867 тыс. р.
Премии - 25% от основной заработной платы, дополнительная заработная плата по расчету составляет 10% от суммы основной заработной платы и премии.
Премия вспомогательных рабочих:
х 25 / 100 = 867 тыс. р.
Дополнительная заработная плата вспомогательных рабочих:
(3469 + 867) х 10 / 100 = 434 тыс. р.
Всего заработная плата вспомогательных рабочих:
+ 867+ 434= 4770 тыс. р.
Аналогично рассчитаем оплату труда по всем остальным категориям персонала
и найдем сумму годового фонда заработной платы, результаты занесем в табл.
2.11.
Таблица 2.11 - Годовой фонд заработной платы персонала , в тыс. р
|
Категории персонала |
Фонды |
Всего оплата труда |
|||
|
|
Оплата по сдельным расценкам |
Зарплата по тарифным ставкам и окладам |
Премии 25% |
Дополнительная зарплата (10%) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1. Основные рабочие |
29486 |
Х |
7372 |
3686 |
40543 |
|
2. Вспомогательные рабочие |
Х |
3469 |
867 |
434 |
4770 |
|
2. Руководители |
Х |
6504 |
1626 |
813 |
8943 |
|
3. Специалисты |
Х |
3035 |
759 |
379 |
4174 |
|
4. Прочие служащие |
Х |
867 |
217 |
108 |
1192 |
|
Всего: |
29486 |
13876 |
10840 |
5420 |
59622 |
Общая сумма ФОТ за год составила 59622 тыс. руб.
.4 Расчет затрат на производство и реализацию продукции
Годовые расходы по элементам затрат занесем в табл. 2.12:
материальные расходы перенесем из таблицы 2.3;
расходы на оплату труда - из таблицы 2.11;
страховые отчисления рассчитаем по ставкам 20142 г., составляющим в общем 30% от заработной платы:
х 30/100= 17887 тыс. р.
амортизационные отчисления - из таблицы 2.7;
прочие расходы рассчитаем как 10% в составе затрат, т.е. их сумма составит:
(3722+59622+17887+81439) х 10/90 = 18074 тыс. р.
Соответственно общая сумма затрат составила 180744 тыс. р.
Определим в таблице 2.12, составив пропорции, и удельный вес всех элементов затрат. Например, удельный вес материальных затрат:
х 100 / 180744 = 20,6%
Аналогично найдем удельный вес по остальным элементам затрат.
Таблица 2.12 - Годовые расходы, связанные с производством и реализацией продукции при полном использовании мощности
|
Элементы затрат |
Сумма, тыс. р. |
Удельный вес, % |
|
1. Материальные затраты |
3722 |
2,06 |
|
2. Расходы на оплату труда |
59622 |
32,99 |
|
3. Страховые отчисления |
17887 |
9,90 |
|
3. Суммы начисленной амортизации |
81439 |
45,06 |
|
4. Прочие расходы |
18074 |
10,00 |
|
Итого текущие затраты на производство |
180744 |
100,00 |
По данным таблицы 2.12 наибольший удельный вес занимают амортизационные отчисления (45,06%), расходы на оплату труда (32,99%).
Рассчитаем затраты на годовой выпуск продукции для первого года (периода освоения) и для последующих лет (работы на полную мощность), выделяя переменную и постоянную составляющие части в составе затрат. Для составим таблицу 2.13.
Вначале занесем данные работы предприятия на полную мощность (гр.6 и 7 и их сумму - гр. 5):
из таблицы 2.3 перенесем материальные затраты, распределенные на постоянные и переменные составляющие;
из таблицы 2.11 - данные по оплате труда;
страховые отчисления рассчитаем как 30% от соответствующих переменных и постоянных затрат на оплату труда;
из таблицы 2.7 - перенесем амортизационные отчисления как постоянные затраты;
прочие затраты, рассчитанные в табл. 2.12 полностью считаем как постоянные.
Далее заполним данные для периода освоения. Т.к. постоянные расходы не
зависят от объема выпуска, то в графу 4 перенесем данные из графы 7 без
изменений. Данные графы 3 будут пропорциональны объему выпуска продукции, в
нашем случае, все показатели гр. 6 разделим на 2300 (объем выпуска при работе
на полную мощность) и умножим на 1000 (объем выпуска в период освоения).
Таблица 2.13 - Затраты на годовой выпуск продукции, тыс. р.
|
Элементы затрат |
Освоение (первый год) |
Полное использование мощности |
||||||||
|
|
Всего (гр.3+гр.4) |
В том числе |
Всего: (гр.6+гр.7 |
В том числе |
Постоян. |
|
Перем. |
Пост. |
||
|
|
|
|
|
|
|
|
||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
||||
|
1. Материальные затраты, всего, в том числе |
1776 |
1497 |
279 |
3722 |
3443 |
279 |
||||
|
1.1 Основные материалы, комплектующие изделия |
1376 |
1376 |
0 |
3164 |
3164 |
0 |
||||
|
1.2 Вспомогательные материалы, запчасти для ремонта, работы и услуги производственного характера |
155 |
24 |
130 |
186 |
56 |
130 |
||||
|
1.3 Топливо, энергия со стороны |
246 |
97 |
149 |
372 |
223 |
149 |
||||
|
2. Оплата труда, всего, в том числе |
36707 |
17628 |
19079 |
59622 |
40543 |
19079 |
||||
|
основных рабочих |
17628 |
17628 |
0 |
40543 |
40543 |
0 |
||||
|
вспомогательных рабочих |
4770 |
0 |
4770 |
4770 |
0 |
4770 |
||||
|
руководителей |
8943 |
0 |
8943 |
8943 |
0 |
8943 |
||||
|
специалистов |
4174 |
0 |
4174 |
4174 |
0 |
4174 |
||||
|
прочих служащих |
1192 |
0 |
1192 |
1192 |
0 |
1192 |
||||
|
3. Страховые отчисления |
11012 |
5288 |
5724 |
17887 |
12163 |
5724 |
||||
|
4. Суммы амортизационных отчислений |
81439 |
0 |
81439 |
81439 |
0 |
81439 |
||||
|
5. Прочие расходы |
18074 |
0 |
18074 |
18074 |
0 |
18074 |
||||
|
Всего расходы, связанные с производством и реализацией |
149008 |
24413 |
124595 |
180744 |
56149 |
124595 |
||||
Например, переменные расходы на вспомогательные материалы в период освоения составят:
/ 2300 х 1000 = 24 тыс. р.
Таким образом, себестоимость годового выпуска продукции для первого года (освоения) составила 149008 тыс. р., в том числе переменных затрат - 24413 тыс. р., а в последующие годы (полная мощность) - 180744 тыс. р., в том числе переменные затраты - 56149 тыс. р.
Для расчета себестоимости единицы продукции в таблице 2.14 разделим
соответствующие данные таблицы 2.13. на объем выпуска (1000 - освоение и 2300 -
полная мощность).
Таблица 2.14 - Себестоимость единицы продукции, р.
|
Элементы затрат |
Освоение |
Полное использование мощности |
||||
|
|
Всего |
В том числе |
Всего |
В том числе |
||
|
|
|
переменные |
Пост. |
|
Перем. |
Пост. |
|
|
|
|
|
|
|
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1 Материальные расходы |
1776 |
1497 |
279 |
1618 |
1497 |
121 |
|
2 Расходы на оплату труда |
36707 |
17628 |
19079 |
25923 |
17628 |
8295 |
|
3 Страховые отчисления |
11012 |
5288 |
5724 |
7777 |
5288 |
2489 |
|
4 Суммы начисленной амортизации |
81439 |
0 |
81439 |
35408 |
0 |
35408 |
|
5 Прочие расходы |
18074 |
0 |
18074 |
7858 |
0 |
7858 |
|
Всего |
149008 |
24413 |
124595 |
78585 |
24413 |
54172 |
Таким образом, себестоимость единицы изделия в первый год - 149008 р., во
второй и последующие - 78585 р. Удельные переменные затраты составили 24414 р.
Снижение себестоимости единицы изделия обусловлено снижением суммы постоянных
затрат на единицу изделия с 124595 до 54172 р.
.5 Определение выручки от реализации продукции и финансовых результатов