Курсовая работа (т): Технико-экономическое обоснование создания нового предприятия
Выручка от реализации продукции определяется как произведение объема производства для соответствующего периода и цены реализации продукции без учета налога на добавленную стоимость.
При установлении цены воспользуемся методом на основе издержек производства и расчет цены на выпускаемую продукцию произведем исходя из 40-80 % нормы рентабельности продукции таким образом, что цена не будет меняться по годам производства. Исходя из себестоимости изделия и приняв во внимание налог на прибыль, примем цену предприятия 150 тыс. р.
Цена продажи единицы продукции одинакова и для периода освоения, и для периода работы предприятия на полную мощность.
Если продукция производится и продается в одном и том же периоде, то годовая выручку от реализации продукции составит:
х 1000 = 150 000 тыс. р. (освоение),
х 2300 = 345 000 тыс. р. (полная мощность).
Рассчитаем прибыль от реализации как разницу между выручкой и себестоимостью:
000 - 149008 = 995 тыс. р. (освоение),
000 - 180 744 = 164 256 тыс. р. (полная мощность).
Сумма налога на прибыль (по НК РФ он составляет 20%):
х 20/100 = 198 тыс. р. (освоение),
256 х20/100 = 32 851 тыс. р. (полная мощность).
Найдем чистую прибыль как разницу между прибылью от реализации и величиной налога на прибыль:
- 198 = 794 тыс. р. (освоение),
256 - 32 851 = 131 404 тыс. р. (полная мощность).
Полученные финансовые результаты деятельности предприятия занесем в
таблицу 2.15. При расчете финансовых результатов допустим, что прочая
деятельность на предприятии отсутствует и прибыль до налогообложения и
налогооблагаемая прибыль равны.
Таблица 2.15 - Расчет чистой прибыли предприятия, тыс. р.
|
Показатели |
Освоение |
Полная мощность |
|
1 Выручка от реализации продукции (без НДС и акцизов) |
150000 |
345000 |
|
2 Полная себестоимость реализованной продукции |
149008 |
180744 |
|
3 Прибыль от реализации (стр.1-стр.2) |
992 |
164256 |
|
4 Прибыль от прочих видов деятельности |
0 |
0 |
|
5 Прибыль до налогообложения (стр. 3 + стр. 4) |
992 |
164256 |
|
6 Налог на прибыль |
198 |
32851 |
|
7 Чистая прибыль (стр. 5 - стр. 6) |
794 |
131404 |
.6 Расчет потребности в оборотных средствах
Расчет потребности в оборотных средствах требует точных данных об условиях поставки материалов, организации расчетов с поставщиками, нормах запаса и множества других данных.
Для нашего укрупненного расчета используем прямой метод для расчета потребности в оборотных средствах для создания производственных запасов сырья, материалов, вспомогательных материалов, запчастей, топлива и косвенный метод расчета по всем другим составляющим.
Предположим, что длительность оборота оборотных средств по годам реализации проекта меняться не будет.
Потребность в оборотных средствах определим по нормативу производственных
запасов:
Ннз = Qсут(Nтз+ Nпз+ Nстр) = Qсут Nз, (8)
где Qсут - среднесуточное потребление материалов;
Nз - норма запаса, дни;
Nтз - норма текущего запаса, дни;
Nпз - норма подготовительного запаса, дни;
Nстр - норма страхового запаса, дни.
Среднесуточный расход в основных материалах для периода освоения:
,6 / 365 = 3,77 тыс. р.
Потребность:
,77 х 30 = 113,1 тыс. р.
Аналогично рассчитаем потребности по другим материалам для периода
освоения (табл. 2.16.1) и работы на полную мощность (табл. 2.16.2)
Таблица 2.16.1 - Расчет потребности в оборотных средствах в составе производственных запасов (освоение)
|
Наименование составляющих в составе запасов |
Годовой расход, тыс. р. |
Среднесуточный расход |
Норма запаса (Nз), дни |
Потребность, тыс. р. |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1. Основные материалы |
1375,6 |
3,77 |
30 |
113,1 |
|
2. Вспомогательные материалы |
154,5 |
0,42 |
60 |
25,4 |
|
3. Топливо, энергия со стороны |
246,0 |
0,67 |
60 |
40,4 |
|
Итого: |
1776,1 |
4,87 |
Х |
178,9 |
Таблица 2.16.2 - Расчет потребности в оборотных средствах в составе производственных запасов (полная мощность)
|
Наименование составляющих в составе запасов |
Годовой расход, тыс. р. |
Среднесуточный расход |
Норма запаса (Nз), дни |
Потребность, тыс. р. |
|
1. Основные материалы |
3163,8 |
8,67 |
30 |
260,0 |
|
2. Вспомогательные материалы |
186,1 |
0,51 |
60 |
30,6 |
|
3. Топливо, энергия со стороны |
372,2 |
1,02 |
60 |
61,2 |
|
Итого: |
3722,1 |
10,20 |
Х |
351,8 |
Косвенный метод расчета потребности в оборотных средствах основан на показателе объема реализованной продукции и оборачиваемости оборотных средств (Коб) в днях.
Коэффициент оборачиваемости оборотных средств показывает, сколько
оборотов совершили оборотные средства за анализируемый период:
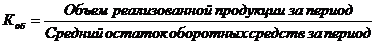 (9)
Продолжительность
одного оборота (Д):
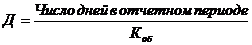 (10)
Для косвенного метода расчета считаем, что продолжительность оборота по составляющим оборотных средств (Д):
- незавершенное производство - 45 дней;
расходы будущих периодов - 10 дней;
готовая продукция на складах - 10 дней;
дебиторская задолженность - 30 дней.
При расчете потребности в средствах для производственных запасов, незавершенного производства, расходов будущих периодов, готовой продукции объем учитываем по себестоимости, а для определения размера дебиторской задолженности - по выручке от реализации в оптовых ценах предприятия.
Потребность в производственных запасах переносим из табл. 2.16.1 и 2.16.2.
Потребность в оборотных средствах составит:
по незавершенному производству:
/365 х 45 = 18371 тыс. р. (освоение)
/365 х 45 = 22284 тыс. р. (полная мощность)
по расходам будущих периодов (и готовой продукции на складах):
/365 х 10 = 4082 тыс. р. (освоение)
/365 х 10 = 4952 тыс. р. (полная мощность)
по дебиторской задолженности:
000/365 х 30 = 12329 тыс. р. (освоение)
000/365 х 30 = 28356 тыс. р. (полная мощность)
Резерв денежных средств (в кассе и на расчетном счету) составляет 5% оборотного капитала.
Для периода освоения:
(179+18371+4082+4082+12329) х 5 / 95 = 2055 тыс. р.
Для периода работы на полную мощность:
(352+22284+4952+4952+28356) х 5 / 95 = 25151 тыс. р.
Результаты расчетов занесем в Таблицу 2.17.
Таблица 2.17 - Расчет потребности в оборотных средствах
|
Показатели |
Потребность тыс. р. |
|
|
|
Освоение |
Полное использование мощности |
|
1 |
2 |
3 |
|
1. Производственные запасы |
179 |
352 |
|
2. Незавершенное производство |
18371 |
22284 |
|
3. Расходы будущих периодов |
4082 |
4952 |
|
4. Готовая продукция на складах |
4082 |
4952 |
|
5. Дебиторская задолженность |
12329 |
28356 |
|
6. Денежные средства |
2055 |
3205 |
|
Итого |
10274 |
25151 |
По итоговым результатам Таблицы 17 видно, что при переходе работы
предприятия с периода освоения на полную мощность потребуется увеличение
оборотных средств на 14 877 тыс. р. (с 10 274 тыс. р. до 25 151 тыс. р.).
3. Анализ технико-экономических показателей обоснования проекта
.1 Расчет и анализ технико-экономических показателей предприятия
Используя данные таблиц (2.1-2.17) рассчитаем основные технико-экономические показатели по проектируемому предприятию для периода освоения и периода работы на полную мощность, а также их изменения, по приведенным ниже формулам, результаты занесем в таблицу 2.18.
На основании полученных результатов можно сделать следующие выводы:
При переходе работы предприятия на полную мощность объем реализованной продукции увеличился на 1300 шт.
Так как цена продукции не изменялась (150 тыс. р.), объем реализованной продукции увеличился пропорционально увеличению объема выпуска - на 195000 тыс. р. и составил 345 000 тыс. р.
За счет сокращения условно-постоянных расходов на изготовление единицы продукции при увеличении объемов производства ее себестоимость снизилась на 70423 р. и составила 54172 р.
Среднегодовая стоимость основных производственных фондов не изменилась, сумма амортизационных отчислений также осталась прежней.
При увеличении объемов производства необходимо увеличить численность основных производственных рабочих на 118 человек до 299 человек, при этом ФОТ доложен быть увеличен на 22916 тыс. р. до 59622 тыс. р. При переходе на работу на полную мощность ежегодное потребление сырья, материалов, топлива и энергии вырастет на 1945 тыс. р. и составит 3722 тыс. р.
Выработку на одного работающего рассчитали по формуле:
В = 150 000 000 / 180 = 831 297 р. (освоение)
В = 345 000 000 / 299 = 1 155 502 р. (полная мощность)
|
В |
= |
Стоимость произведенной за период (год) продукции |
|
(11) |
|
|
|
Число работающих, занятых в периоде |
|
|
Увеличение выработки на одного работающего на 324 206 р. говорит об
увеличении эффективности использования трудовых ресурсов.
Таблица 2.18 - Основные технико-экономические показатели работы предприятия
|
Показатели |
1 год (освоение) |
2 год (полная мощность) |
Отклонение |
|
|
|
|
|
|
1 |
2 |
3 |
4 |
|
1. Объем реализованной продукции, шт |
1000 |
2300 |
1300 |
|
2. Объем реализованной продукции в стоимостном измерении, тыс. р. |
150000 |
345000 |
195000 |
|
3. Себестоимость единицы продукции, р. |
149008 |
78585 |
-70423 |
|
в том числе |
|
|
|
|
условно-постоянные расходы |
124595 |
54172 |
-70423 |
|
условно-переменные расходы |
24413 |
24413 |
0 |
|
4. Среднегодовая стоимость основных производственных фондов, тыс. р. |
584033 |
584033 |
0 |
|
5. Среднегодовой остаток оборотных средств, тыс. р. |
10274 |
25151 |
14877 |
|
6. Среднесписочная численность ППП, |
180 |
299 |
118 |
|
в том числе по категориям |
|
|
|
|
основные рабочие |
124 |
242 |
118 |
|
вспомогательные рабочие |
91 |
209 |
118 |
|
Руководители |
33 |
33 |
0 |
|
Специалисты |
27 |
27 |
0 |
|
Служащие |
21 |
21 |
0 |
|
7. Фонд оплаты труда персонала, тыс. р. |
36707 |
59622 |
22916 |
|
8. Амортизационные отчисления, тыс. р. |
81439 |
81439 |
0 |
|
9. Стоимость ежегодно потребляемых в производстве сырья, материалов, топлива энергии, тыс. р. |
1776 |
3722 |
1946 |
|
10. Выработка на одного работающего, р. |
831297 |
1155502 |
324206 |
|
на одного рабочего, р. |
1650718 |
1650718 |
0 |
|
11. Фондоотдача основных производственных фондов |
0,26 |
0,59 |
0,33 |
|
12. Фондоемкость |
3,89 |
1,69 |
-2,20 |
|
13. Рентабельность производства, % |
0,17 |
26,96 |
26,80 |
|
14. Рентабельность продукции, % |
0,67 |
90,88 |
90,21 |
|
15. Рентабельность продаж, % |
0,66 |
47,61 |
46,95 |
|
16. Коэффициент оборачиваемости оборотных средств |
14,60 |
13,72 |
-0,88 |
|
17. Период оборота оборотных средств, дни |
25,00 |
26,61 |
1,61 |
|
18. Затраты на один рубль товарной продукции, р. |
0,99 |
0,52 |
-0,47 |
Выработка на одного рабочего-сдельщика рассчитывается по формуле:
|
В с |
= |
Стоимость произведенной за период (год) продукции |
|
|
(12) |
|
|
|
Число рабочих-сдельщиков, занятых в периоде |
|
|
|
Вс = 150 000 000 / 91 = 1 650 718 р. (освоение)
Вс = 345 000 000 / 209 = 1 650 718 р. (полная мощность)
Выработка на одного рабочего-сдельщика без изменений.
Фондоотдача отражает съем продукции с одного рубля основных фондов:
|
Фондоотдача |
= |
Стоимость произведенной за период (год) продукции |
|
(13) |
|
|
|
Среднегодовая стоимость основных фондов |
|
|
ФО = 150 000/584 033= 0,26 р./р. (освоение)
ФО = 345 000/584 033 = 0,59 р./р. (полная мощность)
Таким образом, в период работы на полную мощность эффективность использования основных фондов значительно выросла.
Фондоемкость - показатель, обратный фондоотдаче. Показывает, какая величина основных фондов приходится на рубль выпущенной продукции:
ФЕ = 1/0,26 = 3,89 р./р. (освоение)
ФЕ = 1/0,59 = 1,69 р./р. (полная мощность)
|
Фондоемкость |
= |
Среднегодовая стоимость основных фондов |
|
(14) |
|
|
|
Стоимость произведенной за период (год) продукции |
|
|
Снижение фондоемкости также является позитивным изменением, указывающим на рост эффективности использования средств, авансированных в ОПФ.
Рентабельность производства характеризует эффективность использования
предприятием основных и оборотных средств.
|
P п |
= |
Прибыль от основной продукции |
х |
100% |
|
(15) |
|
|
|
Среднегодовая стоимость основных и оборотных средств предприятия |
|
|
|
|
|
|
|
|
|
Рп = 794/(548 033+10 274)х 100% = 0,17% (освоение)
Рп = 131 404/(548 033+25 151)х100% = 26,96% (полная мощность)
Рентабельность производства при переходе работы на полную мощность увеличилась с 0,17% до 26,96%, что положительно характеризует эффективность использования основных и оборотных средств.
Рентабельность продукции характеризует эффективность издержек предприятия
на производство и реализацию отдельных видов продукции.