Курсовая работа (т): Учет труда и заработной платы на предприятии
(23,25,26,43,44) /69 (соответствующий субсчет) - начислены страховые взносы в соответствующий фонд на суммы выплат и иных вознагражденй в пользу работников.
Начисленные пени и штрафы в бухгалтерском учете отражаются проводкой:
/69 - перечислены пени и штрафы.
В целях налогообложения прибыли суммы страховых взносов учитывают в составе прочих расходов налогоплательщика, связанных с производством и реализацией (подп. 1 п. 1 ст. 264 НК РФ).
Отчетными периодами по уплате страховых взносов признаются I квартал, полугодие, 9 месяцев календарного года, календарный год (ч. 2 ст. 10 Закона № 212
Ежеквартально плательщики страховых взносов представляют в налоговый по месту своего учета следующую отчетность:
до 1-го числа второго календарного месяца, следующего за отчетным периодом, в территориальный орган Пенсионного фонда РФ - расчет по начисленным и уплаченным страховым взносам на обязательное пенсионное страхование в Пенсионный фонд и на обязательное медицинское страхование в фонды ОМС
до 15-го числа календарного месяца, следующего за отчетным периодом в территориальный орган ФСС РФ - расчет по начисленным и уплаченным страховым взносам на обязательное социальное страхование на случай временной нетрудоспособности ив связи с материнством в ФСС РФ, а также по расходам на выплату обязательного страхового обеспечения по указанному виду обязательного социального страхования.
Необходимо отметить, что представление расчетов по итогам расчетного периода (календарного года) не предусмотрено.
.3 Учет расчетов по страховым взносам на
обязательное социальное страхование от несчастных случаев на производстве и
профессиональных заболеваний, отражение в учете
Страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний начисляются и уплачиваются в Фонд социального страхования Российской Федерации в порядке, установленном Федеральным законом от 07.07.1998 № 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний (далее - Закон № 125-ФЗ).
Плательщиками страховых взносов признаются лица, являющиеся в соответствии со ст. 3 Закона № 125-ФЗ страхователями, - юридические лица организационно-правовой формы (в том числе иностранные организации, осуществляющие свою деятельность на территории Российской Федерации и нанимающие граждан Российской Федерации) либо физические лица, нанимающие лиц, подлежащих обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний.
Обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний подлежат (ст. 5 Закона № 125-ФЗ):физические лица, выполняющие работу на основании трудового договора, заключенного со страхователем; физические лица, осужденные к лишению свободы и привлекаемые к труду страхователем и физические лица, выполняющие работу на основании гражданско-правового договора, подлежат обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний, если в соответствии с указанным договором страхователь обязан уплачивать страховщику страховые взносы.
Объект обложения и база для начисления страховых взносов.
Страховые взносы начисляются на: суммы начисленной оплаты труда по всем основаниям работников, в том числе внештатных, сезонных, временных, выполняющих работу по совместительству; лиц, осужденных к лишению свободы и привлекаемых к труду страхователем; также на сумму вознаграждения по гражданско -правовому договору.
Что касается суммы оплаты труда, которую получают в иностранной валюте, перечисляется в рубли по курсу ЦБ РФ на день получения.
Страховые взносы не начисляются на материальную помощь, оказываемую работникам в связи с чрезвычайными обстоятельствами в целях возмещения вреда , причиненного здоровью и имущества граждан; постигшим их стихийным бедствием, увечьем, в связи со смертью работника или его близких родственников.
А на все другие виды материальной помощи страховые взносы должны начисляться. При этом никакие ограничения размера материальной помощи менее ил более 4 000руб. не учитываются.
Действующим законодательством не установлено, что объектом для исчисления страховых взносов являются любые доходы. В базу для исчисления страховых взносов включаются выплаты за определенный трудовой результат, т.е. производимые работникам в связи с исполнением ими трудовых обязанностей в соответствии с установленной работодателем системой оплаты труда.
Не являются объектом для исчисления страховых взносов выплаты, которые не связаны с выполнением работниками трудовых обязанностей, не являются компенсирующими или стимулирующими, не носят обязательного характера и не зависят от результатов труда работников.
Облагаемая страховыми взносами база представляет собой разницу между выплатами, признаваемыми объектом обложения страховыми взносами на обязательное страхование от несчастных случаев на производстве и профессиональных заболеваний, и выплатами, на которые не начисляются страховые взносы.
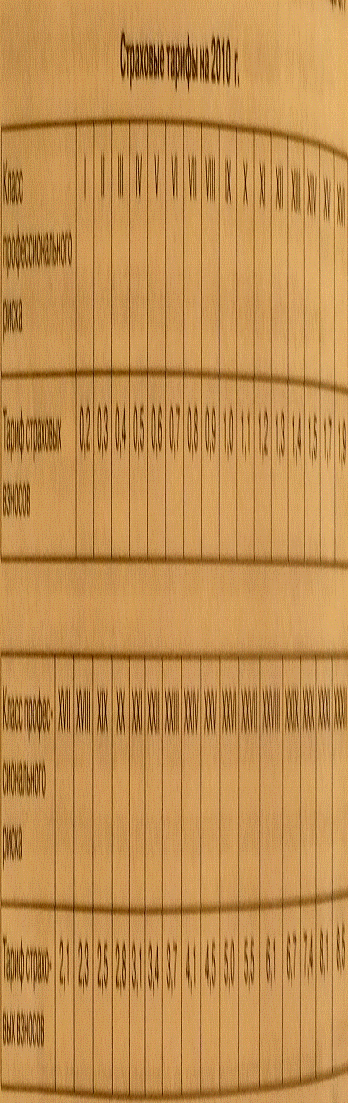
Страховые тарифы, дифференцированные по классам профессионального риска, устанавливаются федеральным законом.
№ 297-ФЗ установлена Классификация видов в
экономической деятельности по классам профессионального риска.
Таблица 6
Рассмотрим порядок и сроки уплаты страховых взносов.
Страхователи, нанимающие работников по трудовому договору, уплачивают взносы на государственное социальное страхование ежемесячно в срок, установленный для получения в банках средств на выплату заработной платы за истекший месяц.
А страхователи, которые уплачивают взносы на основании гражданско-правовых договоров, перечисляют их в срок, установленный страховщиком.
Сумма страховых взносов, подлежащих перечислению в ФСС РФ, определяется как разница между начисленными страховыми взносами и фактическими расходами на обязательное социальное страхование.
Размер ежемесячной страховой выплаты определяется как, доля среднего месячного заработка застрахованного, исчисленная в соответствии со степенью утраты им профессиональной трудоспособности.
Среднемесячный заработок застрахованного рассчитывается путем деления общей сумы его заработка за 12 месяцев работы, предшествовавших наступлению страхового случая или утрате либо снижению его трудоспособности на 12.
Единовременные и ежемесячные выплаты назначаются и выплачиваются застрахованному лицу при утрате им профессиональной трудоспособности, а также лицам, имеющим право на их получение - это, если результатом наступления страхового случая стало смерть застрахованного.
Размер единовременной страховой выплаты
определяется в соответствии со степенью утраты застрахованными профессиональной
трудоспособности исходя из максимальной суммы, установленной федеральным
законом о бюджете ФСС на очередной финансовый год. В случае смерти
застрахованного единовременная страховая выплата равна максимальной сумме.
Таблица 7
|
Максимальный размер страховой выплаты на 2010г. |
|
|
единовременная |
ежемесячная |
|
64 400 руб. |
49 520 руб. |
Днем уплаты страховых взносов считается день предъявления страхователем в банк платежного поручения о перечислении страховых взносов при наличии достаточного денежного остатка на счете страхователя, а при уплате наличными денежными средствами - день внесения в банк или кассу органа местного самоуправления денежной суммы в счет уплаты страховых взносов.
Далее, рассмотрим учет, который обязаны вести страхователи:
сумм начисленных страховых взносов и других платежей в ФСС РФ;
сумм произведенных расходов по их видам с указанием количественных показателей по установленным формам отчетности;
сумм произведенных платежей в счет начисленных страховых взносов;
расчетов по средствам социального страхования с исполнительным органом ФСС РФ, в котором они зарегистрированы.
Суммы исчисленных страховых взносов в целях налогообложения прибыли подлежат отражению в составе прочих расходов, связанных с производством и реализацией (пп.45 п.1 ст.264 НК РФ). Из этого следует, что при определении налоговой базы по налогу на прибыль к прочим расходам относятся взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний.
Таким образом, если выплата произведена в пользу работника и не может быть освобождена от обложения страховыми взносами в соответствии с Перечнем выплат, начисленные за нее страховые взносы признаются расходами, уменьшающими налоговую базу по налогу на прибыль, независимо от источника этой выплаты и порядка ее отражения в налоговом учете (письмо УМНС России по г. Москве от 09.01.2004г. № 26 -12/01180).
Ежеквартально не позднее 15-го числа месяца,
следующего за отчетным кварталом (15 апреля, 15 июля, 15 октября, 15 января),
страхователи обязаны представить страховщику по месту их регистрации отчетность
по форме, установленной федеральным органом исполнительной власти,
осуществляющим функции по выработке государственной политики и
нормативно-правовому регулированию в сфере социального страхования.
Заключение
Данная курсовая работа посвящена учету труда и заработной платы.
Начнем с того, что заработная плата является одним из важнейших и, может быть, даже решающих элементов формирования хорошего климата на предприятии. Ведь от размеров заработной платы зависят условия жизни рабочих степень удовлетворения своих ежедневных потребностей, возможность сохранения работоспособности.
В курсовой работе была описана методика ведения бухгалтерского учета операций по начислению заработной платы. Были приведены счета, с помощью которых ведется учет, а так же была перечислена документация, используемая при учете. Так же был произведен учет конкретных операций.
И в конце хотелось бы написать, что от грамотного и своевременного начисления зарплаты важно не только для исчисления итогов труда, но и для хорошего социального и психологического климата в среде работников, что существенно для процесса производства.
Список литературы
1.«Заработная плата в 2010г.» Воробьева Е.В., Москва, 2010г.;
.«Бухгалтерский учет» Тумасян Р.З, Москва, 2009г.;
.Журнал «Главбух»№ 13, июль, 2010г.;
.Налоговый кодекс РФ;
.Трудовой кодекс РФ;
.Официальный сайт ФСС РФ: http://www.fss.ru;