Материал: 1310
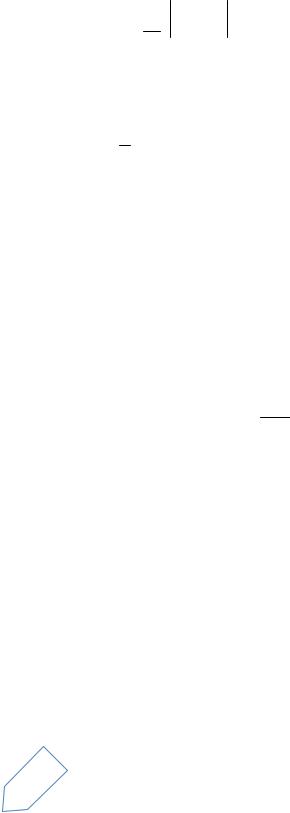
Все коэффициенты этого уравнения можно вычислить, используя последнее приближение решения xi(k). Для решения системы линейных уравнений при n = 2, 3 можно использовать формулы Крамера, при большей размерности системы n – метод исключения Гаусса.
Значения поправок используются для оценки достигнутой точности решения. Если максимальная по абсолютной величине поправка меньше заданной точности , расчет завершается. Таким образом, условие окончания расчета:
δ= max Δxi(k) ε.
i1,n
Можно использовать и среднее значение модулей поправок:
1 n | xi | . n i 1
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
И |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Д |
|
В матричной форме систему можно записать как |
|||||||||||||||||||
|
|
W(X(k)) X(k) F(X(k)), |
|
|
|
|||||||||||||||
где |
|
|
|
|
|
|
|
|
f |
|
f |
|
|
Аf |
||||||
|
|
|
|
|
|
|
|
|
|
|
||||||||||
|
|
|
|
|
|
|
|
|
|
1 |
|
|
1 |
... |
|
|
1 |
|
||
|
|
|
|
|
|
|
|
x |
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
x |
|
|
|
x |
|
|
||||
|
|
|
|
fj |
|
|
|
С |
|
2бn |
||||||||||
|
|
|
|
|
|
|
1 |
|
|
|
||||||||||
W(X) |
|
x |
|
|
|
... |
... ... |
|
... − матрица Якоби (производных); |
|||||||||||
|
|
|
|
|
||||||||||||||||
|
|
|
|
i |
|
n,n |
|
f |
n |
|
f |
n |
|
f |
n |
|
||||
|
|
|
|
|
|
|
|
|
x |
и... |
|
x |
|
|
||||||
|
|
|
|
|
|
|
|
|
x |
2 |
|
|
|
|||||||
|
|
|
|
|
|
|
|
|
|
1 |
|
|
|
|
|
|
|
n |
||
|
|
|
Δx(k) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
X |
(k) |
|
Δx2(k) |
|
− вектор поправок; |
|
|
|
||||||||||||
|
... |
|
|
|
|
|
||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
Δx(k) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
n |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
F(X) − вектор-функция;
W(X(k)) – матрица Якоби, вычисленная для очередного приближения. F(X(k)) – вектор-функция, вычисленная для очередного приближения.
Выразим вектор поправок ∆X(k):
X(k) W 1(X(k)) F(X(k)),
21
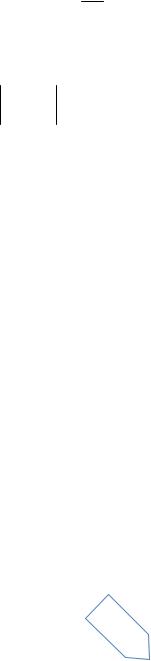
где W-1 – матрица, обратная матрице Якоби.
Окончательно формула последовательных приближений метода Ньютона решения системы нелинейных уравнений в матричной форме имеет
вид X(k 1) X(k) W 1(X (k)) F(X(k)).
Достаточные условия сходимости для общего случая имеют очень сложный вид и на практике проверяются редко. Нужно отметить, что метод сходится очень быстро (за 3 – 5 итераций), если det|W| 0 и начальное приближение X(0) выбрано близким к решению (отличаются не более чем на
10%).
Алгоритм решения методом Ньютона состоит в следующем:
1.Задается размерность системы n, требуемая точность ε, начальное приближенное решение X = (xi)n.
2.Вычисляются элементы матрицы ЯкобиИW = ( i xj)n,n.
3.Вычисляется обратная матрица W-1.Д
7. Оценивается достигнутая точность |
δ = max Δxi(k) или |
|||||
|
|
|
|
|
А |
i 1,n |
|
1 |
n |
|
|
|
|
|
i 1 |
| xi |. |
|
|
||
n |
|
|
||||
8. Проверяется услов е завершения итерационного процесса δ ≤ ε. |
||||||
Если оно не соблюдаетсяб, алгоритм исполняется снова с пункта 2. |
||||||
|
|
|
|
и |
|
|
|
|
|
С |
|
|
|
22
5.ЧИСЛЕННЫЕ МЕТОДЫ РЕШЕНИЯ ОБЫКНОВЕННЫХ ДИФФЕРЕНЦИАЛЬНЫХ УРАВНЕНИЙ
Уравнение, содержащее производные от искомой функции y = y(x), на-
зывается обыкновенным дифференциальным уравнением (ОДУ).
Общий вид дифференциального уравнения:
F(x,y,y ,y ,...,y(n)) 0,
где n – наивысший порядок производной, определяет порядок уравнения. Решением ОДУ называется функция y = y(x), которая после ее подста-
новки в уравнение обращает его в тождество.
|
Общее решение ОДУ имеет вид |
И |
|
|
y y(x,C1,C2,...,Cn), |
||
|
|
|
|
где C1, C2, …, Cn – постоянные интегрирования. |
|||
|
Частное решение получается из общего при конкретных значениях Ci, |
||
|
|
|
Д |
i 1,n. Эти значения определяютсябАиз n дополнительных условий. В качестве таких условий могутиыть заданы значения функции и ее производных при некоторых значен ях аргумента x, иначе говоря, в некоторых точках.
В зависимостиСот того, как заданы эти дополнительные условия, выделяют 2 типа задач:
Задача Коши. Все условия заданы в одной, начальной точке, поэтому они называются начальными условиями.
Краевая задача. Условия заданы в более чем одной точке, обычно в начальной и конечной. Условия в этом случае называются краевыми или граничными. Такая задача может возникнуть только при решении ОДУ с порядком выше первого.
Разработано множество методов решения подобных задач:
1. Графические методы. Например, метод изоклин − путем графических построений находят точки исходной функции и строят ее график.
2. Аналитические методы позволяют получить формулу исходной функции путем аналитических преобразований.
3. Приближенные методы позволяют получить приближенное аналитическое решение в результате принятых упрощений. К приближенным относятся асимптотические методы и метод малых возмущений.
23
4. Численные методы позволяют получить таблицу приближенных значений искомой функции для ряда заранее выбранных значений ее аргумента.
На практике чаще всего применяются численные методы: они просты в использовании и не имеют ограничений.
Задача решения ОДУ 1-го порядка (задача Коши) формулируется следующим образом:
Найти y = y(x), удовлетворяющую уравнению y’ = f(x,y), для x [a,b] при заданном начальном условии y(a) = y0.
Рассмотрим численные методы решения этой задачи.
5.1. Метод Эйлера (Метод Рунге-Кутта 1-го порядка)
|
|
|
И |
|
Разобьем отрезок [a, b] на n равных частей – элементарных отрезков, |
||||
x0, x1,…,xn будем называть узлами сетки, h = (b− a)/n − |
шаг сетки. |
|||
Очевидно, что xi a i h, |
i |
0,1,...,n |
; x0 a, |
xn b. |
Заменим в уравнении y’ в точке xi её приближенной оценкой – отношением приращений (это следует из определения производной):
|
yi |
Δyi |
|
|
yi 1 yi |
|
yi 1 yi |
. |
|||||||
Δxi |
xi 1 xi |
|
|
||||||||||||
|
|
|
|
|
|
|
|
|
h |
Д |
|||||
Тогда получаем |
|
|
|
А |
|||||||||||
|
yi 1 yi |
|
f (xi,yi). |
|
|
||||||||||
|
|
|
|
|
|
|
|
||||||||
|
|
|
h |
|
|
|
|
|
б |
|
|
||||
Отсюда формула Эйлера |
|
|
|
|
|
||||||||||
|
y |
1 |
y h f (xи,y ); |
|
|
||||||||||
|
i |
|
|
i |
|
|
|
i i |
|
|
|
|
|
|
|
|
xi |
a i h, i |
|
|
|||||||||||
|
0,1,...,n-1 – номер узла. |
||||||||||||||
Зная y0 |
в точке x0 (начальное условие), можно найти y1, затем, исполь- |
||||||||||||||
|
|
|
|
|
|
|
С |
|
и y1, вычислить x2 и y2 и так далее. |
||||||
зуя уже известные значения x1 |
|||||||||||||||
Рассмотрим геометрическую иллюстрацию метода Эйлера (рис.3). В координатах (x, y) отобразим известные данные: отрезок [a, b] на оси Х и начальное условие y0 – точка А с координатами (a, y0). Отрезок [a, b] разобьем на n равных частей, получим узлы равномерной сетки a = x0, x1, x2, … , xn = b. Вычислим значения первой производной искомой функции в точке А, используя координату этой точки и исходное уравнение
y (x0) f (x0,y0) tgα0.
Полученное значение позволяет построить касательную к искомой функции в точке А. Эту касательную можно использовать для вычисления
24
приближенного значения искомой функции в новом узле х1 (кривую y(x) заменяем отрезком АВ на элементарном отрезке [x0, x1]).
|
y |
|
|
|
|
|
|
|
|
|
y1 = y0 + BC = |
y2 |
|
|
|
B |
|
|
|
|
|
y0 + h tg 0 = |
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
y=y(x) |
|
|
||
y0 + h f(x0,y0) |
y1 |
А |
|
D |
|
|
|
|
||
|
C |
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|||
|
y0 |
0 |
h |
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
0 |
|
|
|
|
|
|
|
|
|
x |
0 |
a=x0 |
|
|
x1 |
x2 |
|||||
|
|
|
|
|||||||
|
|
|
|
|
||||||
|
|
|
b=xn |
|||||||
|
|
|
|
|||||||
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
1.На каждом шаге есть погрешностьД(на рисункеИэто отрезок BD). Погрешность тем больше, чем большеАшаг.
2.Ошибка может накапливаться. Для практического выборабh с целью обеспечения заданной точностишенной ифункциирешения
ченные значения функц й. |
|||
|
|
С |
|
Таким образом, расчет продолжается до достижения условия |
|||
δ max|yn |
y2n| ε. |
||
i 1,n |
i |
|
i |
5.2. Модифицированный метод Эйлера (метод Рунге-Кутта 2-го порядка)
Для повышения точности формула Эйлера применяется дважды на каждом элементарном отрезке: сначала для вычисления значения функции в
середине отрезка y, затем это значение используется для вычисления тангенса угла наклона касательной к графику искомой функции в середине отрезка.
25