Материал: 1610

новная задача – построить оптимальную систему для получения наилучшего соотношения затрат и результатов. При этом с точки зрения экономии и эффективности нет необходимости наблюдать за всеми изменениями, а только за самыми опасными, чтобы не пропустить очаги зарождения кризиса. В целом стратегический контроллинг ориентирован на выживаемость предприятия, на потенциал успеха.
Оперативный контроллинг сосредоточен на подготовке быстрых меропр ят й для предотвращения негативной динамики факторов
внешнего |
внутреннего окружения. Его суть состоит в обосновании |
|
совокупности нструментов и подходов для эффективного менедж- |
||
мента текущ ми целями и задачами предприятия, например рента- |
||
С |
||
бельность |
платежеспосо ность, чтобы не допустить банкротства. |
|
Практ чески оперативный и стратегический контроллинг очень |
||
|
|
. С точки зрения стратегии обязательным является ре- |
шение задач ее текущей реализации. Оперативные трудности и нере- |
||
шенные |
|
спосо ны повлиять на достижение стратегических |
взаимосвязаны |
||
целей. |
проблемы |
|
В о п р о с 2. УправлениеАо оротным капиталом в период
финансового оздоровления
Стратегия финансового оздоровления – это формирование системы управления оборотными средствамиДпредприятия как самой мобильной части активов для оперативного реагирования на изменение факторов внешней и внутренней среды. Отсутствие (нехватка) оборотных средств может быть и проявлением кризиса на ранней стадии, и его следствием. Стратегия финансового оздоровленияИтакже включает и мероприятия по управлению краткосрочными обязательствами. Ее цель – сократить количество денег, требуемых для поддержания заданного уровня деловой активности. Цикл обращения денежных средств можно сократить, снизив период оборачиваемости запасов, ускорив возврат дебиторской задолженности и увеличив отсрочку краткосрочной кредиторской задолженности.
Для каждой группы оборотных средств применяются различные методы расчета потребности в них: АВС, оптимальная величина заказа и уровня запасов, нормирование35. Метод АВС применяют на крупных предприятиях, где используется большая номенклатура сы-
35 Чепелева Н.Н. Антикризисное управление на автотранспортном предприятии : курс лекций. – Омск :
СибАДИ, 2007. – С. 70.
56
рья и материалов, имеющих разную стоимость. Материалы ранжируют: А – наиболее ценные ресурсы, требующие скрупулезного учета, В
– менее важные товарно-материальные ценности, С – широкий ассор- |
||
тимент остальных малоценных быстроизнашивающихся предметов. |
||
При ранжировании опираются на закон В. Парето. 80% затрат прихо- |
||
С |
|
|
дится на 20% видов материалов. При определении оптимальной пар- |
||
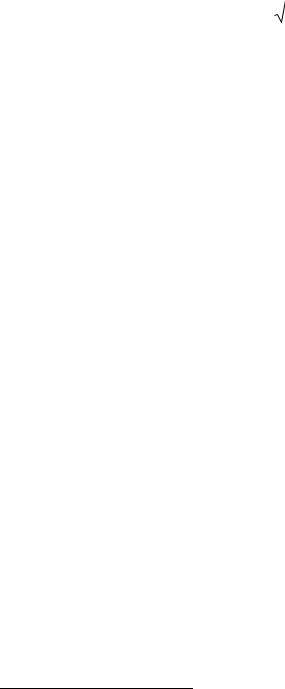
тии заказа используют модель Уилсона: |
||
|
2FS/Cp |
,36 |
гдеразмерамиS − объем реал зац и за год; F − постоянные затраты, связанные с путем выч тан я от максимального (нормативного) уровня запасов
выполнен ем заказов; С − затраты на хранение (обычно в процентах от средней сто мости запасов); р − цена материала.
|
б |
|
Для того что ы о еспечить оптимальный уровень запасов, следят |
за |
заказываемых партий материалов. Они определяются |
его факт ческого значения в момент проверки. Нормирование наиболее распространено, так как формирование нормативной базы на предприятиях является о язательным. Рассмотренные методы являются методами прямого счета, но есть и метод приблизительной оцен-
ки. Он базируется на росте или сокращении потребности в оборотных |
||
средствах в зависимости от о ъема или условий производства и реа- |
||
лизации. |
Д |
|
Аоборотный капитал за счет денежных средств, |
||
Финансируется |
||
ценных бумаг и дебиторской задолженности. |
||
Основная задача при управлении денежными средствами − со- |
||
кратить остатки на счетах и в кассе до минимума, необходимого для |
||
деловых операций. |
И |
|
Устойчивые предприятия могут позволить себе |
||
иметь ликвидные ценные бумаги. При управлении дебиторской за-
долженностью необходима разработка кредитной политики фирмы,
которая включает продажу в кредит и ведет как к расширению объема продаж, так и к увеличению риска неплатежей. Наиболее гибким инструментом является скидка, она влияет на скорость оплаты. Одним из инструментов взыскания дебиторской задолженности является факторинг – специализирующиеся фирмы выкупают дебиторскую задолженность и взыскивают ее с должника в свою пользу. Дебиторскую задолженность можно оформить векселем − он гаранти-
36 Бобылева А.З. Финансовое оздоровление фирмы : Теория и практика : учеб. пособие. – М. : Дело, 2003.
– С. 151.
57

рует ответственность покупателя и закрепляет его обязанность оплаты в назначенный срок.
В о п р о с 3. Учет фактора риска при финансовом оздоровлении предприятия
Риски, связанные с производственной деятельностью, многократно возрастают в кр зисной ситуации. Самым вероятным является
риск банкротства, который возникает на фоне потери платежеспособ- |
|
ски |
|
ности ф нансово неблагополучным предприятием. Финансовые риски |
|
Смогут включать: |
|
р |
, возн кающие в связи с негативной динамикой факторов |
внешней среды: нфляция, коле ания валютного курса, ставки рефи- |
|
нансирован я; |
|
р |
, связанные с функционированием предприятия: сниже- |
ние л кв дности, неправильный выбор направления использования |
|
капитала, |
рованность инвестиционного портфеля, низкая |
эффективность управления о оротными средствами. |
|
Финансовые риски связаны37: |
|
несбаланс |
|
с производственным – нарушение ритмичности, остановка |
|
производства; |
|
с коммерческим – срыв сделок, возникновение форс-мажорных |
|
|
А |
|
Д |
и с транспортным – нарушение сроков доставки, порча груза. Факторы внешней среды также могут внести свой вклад в усу-
губление финансового риска, к ним относятся:
политические;
природные;
экономические – ужесточение налогового кодекса, таможенных правил и норм валютного регулирования.
Все риски взаимосвязаны, их уровень в кризисной ситуации, как правило, возрастает, что может быть вызвано разными обстоятельствами.
Для оценки риска сначала выявляют разного рода неопределенности, связанные с движением денежных средств, под которым сле-И
дует понимать неопределенность объема автотранспортных услуг,
37 Бобылева А.З. Финансовое оздоровление фирмы : Теория и практика : учеб. пособие. – М. : Дело, 2003.
– С. 215.
58

цены, себестоимости. Наиболее известными методиками являются: анализ чувствительности, сценарный метод, имитационное моделирование, дерево решений.
При анализе чувствительности изменяются ключевые переменные (количество заказов, цены реализации, издержек) и в результате изменяются NPV проекта и срок окупаемости.
|
ценарный анализ – методика анализа риска, при которой выбо- |
|||
ры «плох х |
хорош х» обстоятельств сравниваются с вероятными. |
|||
При его проведен |
спользуют значения переменных среднего (оп- |
|||
тимального) состоян я. |
||||
|
Метод |
м тац онного моделирования объединяет и углубляет |
||
С |
|
|||
предыдущ е два подхода, он включает следующие этапы: |
||||
|
) определяют вероятность распределения каждой переменной; |
|||
|
б) компьютер вы рает случайное значение; |
|||
|
в) |
отобранное |
значение вместе с фиксированными факторами |
|
( |
|
налогов, аморт зация и др.) используют для определения NPV; |
||
|
ставки |
|||
|
г) |
этапы |
) |
в) повторяются многократно, в результате можно |
сделать вывод, что с определенной вероятностью NPV будет не ниже |
||||
заданного уровня. Если затраты не являются одномоментными, есть |
||||
б
возможность постепенноАкорректировать решение – вкладывать средства или отказываться от проекта. Этот метод называют анализом дерева решений, позволяющим не только оценить, но и снизить риск.
В о п р о с 4. ПредотвращениеДразвития кризиса
на предприятии
Нет организаций, которые когда-либо неИсталкивались бы с различного рода кризисами, но в большинстве случаев их удается избежать, локализуя проблемы38. Бороться можно двумя путями: стараться избежать появления проблемы, вызывающей кризис, или выявить проблемы и предпринимать действия для их разрешения или свести к минимуму ущерб, если он перешел в кризис.
При этом могут быть использованы такие меры, как создание доверительных отношений со стейкхолдерами, свободное общение с топ-менеджерами, формирование хорошей репутации и систематическое бизнес-планирование. Также применяется ежегодный анализ
38 Чепелева Н.Н. Антикризисное управление на автотранспортном предприятии : курс лекций. – Омск :
СибАДИ, 2007. – С. 72.
59
слабых сторон, разработка плана действий в условиях кризиса, проведение тренингов и внимание к новым сотрудникам. Политика руково-
дства должна быть понятной и общедоступной. Можно установить традицию приглашать советников и консультантов. Эти действия направлены на создание системы контроля, кроме того, возможны действия, направленные на создание «команды»: традиции, хорошо управляемый бизнес и атмосфера поддержки и взаимопонимания.
С1) увел чен е поступления денежных средств: реорганизация инвентарных запасов, дополнительное использование ОПФ, взыскание задолженности, разграничение выплат кредиторам по степени при-
Все вышепереч сленные меры являются организационными ме-
рами по предотвращен ю кризиса. К экономическим мерам относятся:
оритетности, зменен е состава инвестиций, привлечение дополнительных ф нансовых ресурсов, стимулирование продаж;
2) сокращен е |
здержек, использование государственной помощи; |
|
3) сокращен е |
: рационализация, продажа с обратной |
|
активов |
|
|
арендой, продажа преуспевающего подразделения, изъятие; |
||
4) создан е дополн тельной |
. |
|
Бывает, что анализируя причины кризиса, руководители прихо- |
||
прибыли |
||
|
А |
|
дят к выводу, что лю ые действия с их стороны не помогли бы избежать его. Кажется, что кризис свалился с неба. В любом случае к подобного рода ситуациям нужно ыть готовым.
Вопросы и задания для самопроверкиД
1.Что является целью финансового менеджмента?
2.Перечислите задачи финансового менеджмента.
3.Назовите известные вам методы расчета потребности в оборотных средствах.
4.Что такое факторинг?
5.С чем связаны финансовые риски?
6.Что такое чувствительность проекта?
7.Как можно бороться с возникновением различных кризисов на предприятии?
8.Какие экономические меры по борьбе с кризисами вы можете назвать? И
60