Материал: 5012
соответствующей амортизационной группы (подгруппы) не увеличился в результате ввода в эксплуатацию объектов амортизируемого имущества, налогоплательщик вправе ликвидировать указанную группу (подгруппу), при этом значение суммарного баланса относится на внереализационные расходы текущего периода.
В целях налогообложения организации вправе применять к основной норме амортизации специальный коэффициент, но не выше 2:
1)в отношении амортизируемых основных средств, используемых для работы в условиях агрессивной среды и (или) повышенной сменности.
Специальный коэффициент не применяется к основным средствам, относящимся к первой – третьей амортизационным группам;
2)в отношении собственных амортизируемых основных средств налогоплательщиков – сельскохозяйственных организаций промышленного типа (птицефабрики, животноводческие комплексы, зверосовхозы, тепличные комбинаты);
3)в отношении собственных амортизируемых основных средств налогоплательщиков – организаций, имеющих статус резидента промышленнопроизводственной особой экономической зоны или туристско-рекреационной особой экономической зоны;
4)в отношении амортизируемых основных средств, относящихся к объектам, имеющим высокую энергетическую эффективность, в соответствии с перечнем таких объектов, установленным Правительством Российской Федерации.
Организации вправе применять к основной норме амортизации специальный коэффициент, но не выше 3:
1)в отношении амортизируемых основных средств, являющихся предметом договора финансовой аренды (договора лизинга), налогоплательщиков, у которых данные основные средства должны учитываться в соответствии с условиями договора финансовой аренды (договора лизинга).
Указанный специальный коэффициент не применяется к основным средствам, относящимся к первой – третьей амортизационным группам;
2)в отношении амортизируемых основных средств, используемых только для осуществления научно-технической деятельности.
Допускается начисление амортизации по нормам амортизации ниже установленных Налоговым кодексом РФ по решению руководителя организации, закреплённому в учётной политике для целей налогообложения в
46
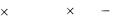
порядке, установленном для выбора применяемого метода начисления амортизации.
При реализации амортизируемого имущества налогоплательщиками, использующими пониженные нормы амортизации, остаточная стоимость реализуемых объектов амортизируемого имущества определяется исходя из фактически применяемой нормы амортизации.
Учитывая то, что амортизационные отчисления входят в расходы и влияют на формирование прибыли, организации при определении амортизационной политики в основном ориентированы на требования налогового законодательства и чаще всего выбирают линейный метод начисления амортизации. Кроме того, это позволяет максимально сблизить в данной области бухгалтерский и налоговый учёт и упростить работу экономических служб, хотя эффективность амортизационной политики при этом может снизиться.
Амортизационные отчисления являются объектом финансового планирования и включаются в доходный раздел годового (квартального) финансового плана (бюджета доходов и расходов) предприятия (корпорации). Для определения плановой суммы этих отчислений можно пользоваться методом прямого счёта или аналитическим методом:
1)при использовании метода прямого счёта сумма амортизационных отчислений устанавливается путём умножения первоначальной (восстановительной) стоимости объектов основных средств на утверждённые нормы (в процентах) по каждому из них. Полученные результаты складываются
иполучают общую сумму этих отчислений по предприятию в целом;
2)при использовании аналитического метода вначале исчисляется средняя стоимость амортизируемых основных средств (С ) на плановый год по формуле
С = Сn + |
В |
К |
- |
В1 |
(12 К ) |
, |
(6) |
|
12 |
|
12 |
||||
|
|
|
|
|
|
где Сn – первоначальная (восстановительная) стоимость основных средств предприятия на начало планового периода;
В – стоимость основных средств, вводимых в эксплуатацию в плановом
году;
В1 – стоимость основных средств, выбывающих из эксплуатации в плановом году;
47
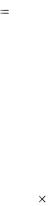
К – число полных месяцев функционирования основных средств в плановом периоде (по вводимым в действие основным средствам определяется, начиная с месяца, следующего за месяцем ввода; по выбывающим основным средствам определяется, включая месяц выбытия).
Затем рассчитывают среднюю фактическую норму амортизации по формуле
Hф Аотч / Сотч , |
(7) |
где А отч – сумма амортизационных отчислений, начисленных в отчётном году.
Сумму амортизационных отчислений на предстоящий год определяют по формуле
|
|
|
С |
Н ф |
|
|
|
|
А = |
|
. |
(8) |
|||
|
|
100 |
|
||||
|
|
|
|
|
|
|
|
Рассчитанную таким образом сумму плановых амортизационных |
|||||||
отчислений включают в доходную часть бюджета доходов и |
расходов |
||||||
предприятия на предстоящий год. |
|
|
|
|
|
||
Аналитический метод расчёта проще метода прямого счёта, но даёт менее точный результат, так как расчёт ведётся не по каждому инвентарному объекту (или однородной группе объектов), а по всем основным средствам предприятия.
Использование данного метода актуально для корпоративной формы ведения бизнеса, так как она предполагает наличие множества структурных подразделений, сложный состав внеоборотных активов, что затрудняет применение прямого метода.
К собственным источникам финансирования воспроизводства основных средств относят также внутрихозяйственные резервы организации,
представленные чаще всего мобилизацией ресурсов в ходе строительства, осуществляемого собственными силами организации.
Мобилизация может осуществляться по следующим основным направлениям:
- высвобождение оборотных средств, предназначенных для формирования запасов непрокредитованного оборудования, требующего монтажа, покрытия
48
затрат по образованию запасов конструкций, деталей, основных, вспомогательных и прочих материалов, малоценных и быстроизнашивающихся предметов, по незавершённому производству строительно-монтажных работ и минимальных остатков денежных ресурсов.
В случаях, когда производственная программа увеличивается, в планах предусматривается иммобилизация, т.е. использование определённой суммы на прирост оборотных средств в строительстве. Если программа уменьшается, то планируется мобилизация, т.е. использование высвобождающихся оборотных средств на финансирование других капитальных вложений;
-экономия от снижения себестоимости строительно-монтажных работ;
-экономия от снижения цен на оборудование;
-средства, полученные при реализации продукции, добываемой попутно со строительством;
-средства, полученные от ликвидации временных зданий и сооружений, воздвигнутых за период строительства.
Внутрихозяйственные резервы имеют небольшой удельный вес в общем объёме источников финансирования воспроизводства основных средств.
При недостатке собственных источников финансирования инвестиций в основной капитал организации вынуждены использовать внешние источники.
Среди внешних источников особое место занимают средства, которые могут быть привлечены из бюджетов и внебюджетных фондов в соответствии с реализацией государственной инвестиционной политики.
Государство с помощью финансовой и денежно-кредитной политики может оказывать влияние на изменение соотношений между инвестиционным спросом
ипредложением, на состояние инвестиционного климата в стране.
Основные принципы регулирования инвестиционной сферы в РФ определяются федеральными законами «Об инвестиционной деятельности в РФ, осуществляемой в форме капитальных вложений» № 39 – ФЗ от 25.02.1999 г. и «Об иностранных инвестициях в РФ» № 160 – ФЗ от 09.07.1999 г.
Законодательные основы инвестиционной политики предусматривают следующие основные формы государственного регулирования инвестиционной деятельности организаций:
1) создание благоприятных условий для развития инвестиционной деятельности (налоговая политика, амортизационная политика, стимулирование использования средств населения и других внебюджетных источников, развитие
49
финансового лизинга, принятие антимонопольных мер, создание возможностей для формирования собственных денежных фондов развития у инвесторов);
2)прямое участие государства в инвестиционной деятельности организации, осуществляемой в форме капитальных вложений (предоставление на конкурсной основе государственных гарантий по проектам; размещение по проектам; размещение на конкурсной основе средств бюджетов в проекты частных инвесторов на условиях кредитования и акционирования; выпуск облигационных займов для финансирования конкретных инвестиционных проектов);
3)иные формы регулирования инвестиционной деятельности (экспертиза инвестиционных проектов, защита законных прав и интересов субъектов инвестиционной деятельности, создание и развитие сети информационноаналитических и консалтинговых центров, проведение рейтинговых оценок субъектов инвестиционной деятельности, страхование капитальных вложений от инвестиционных рисков).
Можно отметить, что современная инвестиционная политика РФ характеризуется инновационной направленностью, что необходимо для подъёма российской экономики на более высокий качественный уровень. При этом основным предназначением централизованных инвестиций является стимулирование активности частных инвесторов.
Для корпораций характерно использование в качестве инвестиционных ресурсов капитала, привлекаемого с помощью эмиссии акций. Акционирование как метод финансирования прямых инвестиций обычно используется для реализации крупномасштабных проектов при отраслевой или региональной диверсификации инвестиционной деятельности. В то же время привлечь средства с помощью акций организация может и для осуществления первоначальных капитальных вложений, последующего воспроизводства основных средств, если кредитные ресурсы банков ограничены и их можно получить только под очень высокий процент. В остальных случаях организации предпочитают использовать заёмные средства.
Долгосрочные кредиты банков обычно используются для финансирования реальных инвестиций с относительно небольшим сроком реализации и высокой нормой доходности. К сожалению, долгосрочным кредитованием способны заниматься только коммерческие банки, располагающие достаточно крупным собственным капиталом (из-за высокого кредитного и процентного рисков). У корпораций при использовании долгосрочного кредитования есть некоторые
50