Материал: 5012
Состояние платёжно-расчётной дисциплины – это своевременность оплаты отгруженной продукции потребителем, оформления платёжной документации поставщиком.
Выручка от реализации состоит из трёх элементов:
1)средства предназначенные для возмещения затрат организации на реализованную продукцию (полная себестоимость) – направляются на возмещение затрат, включаемых в полную себестоимость реализованной продукции, т.е. выступают в качестве источника финансирования простого воспроизводства;
2)денежные накопления (прибыль) – являются источником формирования различных фондов денежных средств. Прибыль, направленная в фонды предприятия, обеспечивает решение его экономических, технических, социальных задач;
3)косвенные налоги (НДС, акцизы и др.) – поступают в бюджеты бюджетной системы РФ.
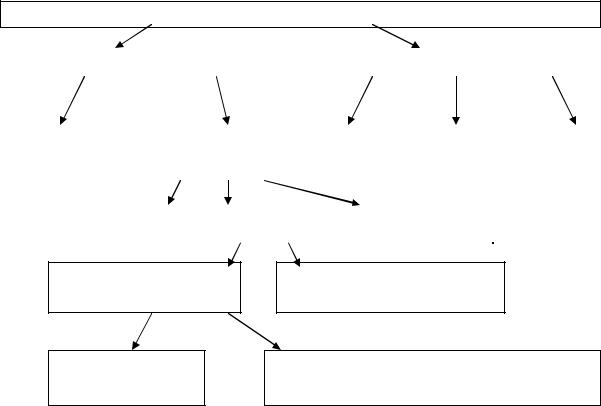
Распределение выручки от реализации можно представить в виде схемы (рисунок 1).
Денежные средства, поступающие за реализованную продукцию
Выручка-нетто от продаж |
|
Косвенные налоги |
|
|
|
|
Материальные |
|
|
|
|
|
|
|
|
|
|
|
|
|
Другие |
|
затраты и |
|
Валовой доход |
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
НДС |
|
|
Акцизы |
|
налоги |
|||||
|
амортизация |
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
Заработная плата и |
|
Прибыль |
|
|
Налоги, относимые на |
|
|
|
||||||
|
отчисления |
|
|
|
|
|
|
|
затраты |
|
|
|
|||
Чистая прибыль
Дивиденды
Налог на прибыль и иные обязательные платежи
Остаток чистой прибыли, подлежащий распределению в соответствии с социальнопроизводственной политикой предприятия
Рисунок 1 – Распределение выручки от реализации
101

6.3. Основные методы планирования выручки от реализации (продаж) продукции
Планирование выручки от реализации на предприятиях необходимо для определения объёма прибыли, составления оперативных финансовых планов. От обоснованности расчёта во многом зависит реальность планируемого объёма прибыли, намечаемых платежей в бюджет, а также величина отчислений в собственные денежные фонды.
Для расчёта планируемого объёма выручки от реализации могут использовать следующие методы.
1. Метод прямого счёта на основе договоров с покупателями.
Позволяет достаточно точно определить объём выручки от реализации по срокам поступления и содействует выпуску продукции, пользующейся спросом
упокупателей.
2.Метод прямого счёта на основе планируемого объёма реализованной продукции по каждому виду изделия.
Данный метод применяется при относительно небольшом ассортименте выпускаемой продукции. Выручка планируется по формуле
n |
|
Вр = Цi Ki , |
(22) |
i 1 |
|
где Вр – выручка от реализации;
i – определённый вид изделия;
Кi – количество изделий определённого вида; Цi – цена данного изделия.
3. Экономический метод укрупнённого расчёта.
Данный метод применяется на предприятиях с обширным ассортиментом выпускаемой продукции, где нет возможности определить выручку от реализации по каждому виду изделий. При этом исходят из выпуска товарной продукции в оптовых ценах с учётом переходящих остатков нереализованной продукции. Определяется по формуле
ВР = Он.г. + ТПопт.ц. – Ок.г., |
(23) |
102

где Он.г. – остатки нереализованной продукции на начало планируемого периода (входные остатки);
ТПопт.ц.– выпуск товарной продукции в оптовых ценах; Ок.г. – остатки нереализованной продукции на конец планируемого
периода (выходные остатки).
При планировании остатков готовой продукции на начало периода организация не имеет исчерпывающих данных о фактической величине остатков, поэтому в расчёт принимаются ожидаемые остатки нереализованной продукции, которые в учёте организации отражаются по производственной себестоимости. Их стоимость пересчитывается в оптовые цены с помощью коэффициента пересчёта. Для расчётов используются показатели товарной продукции, планируемой к выпуску в 4-м квартале отчётного года. Коэффициент определяется по формуле
Кпер |
ТПопт |
, |
(24) |
|
ТПпрсеб |
||||
|
|
|
где ТПопт – товарная продукция в 4-м квартале отчётного года в оптовых ценах;
ТПпрсеб – товарная продукция в 4-м квартале отчётного года по производственной себестоимости.
Порядок расчёта ожидаемых остатков нереализованной продукции на начало и конец планируемого периода зависит от метода учёта выручки от реализации, используемого организацией.
При определении выручки от реализации методом начислений (по отгрузке) в состав остатков на начало и конец планируемого периода входят остатки готовой продукции на складе и товаров отгруженных, не оформленных документами (право собственности к покупателю не перешло).
При учёте выручки от реализации кассовым методом (по оплате):
- в состав остатков на начало планируемого периода включаются остатки готовой продукции на складе; остатки товаров отгруженных, срок оплаты которых не наступил; остатки товаров отгруженных, не оплаченных в срок; товары на ответственном хранении у покупателей;
103
-в состав остатков на конец планируемого периода включаются остатки готовой продукции на складе и товаров отгруженных, срок оплаты которых не наступил. Данные остатки планируются в размере соответствующего норматива. Порядок расчёта норматива по готовой продукции и продукции отгруженной приведён в теме 4.
При планировании остатков нереализованной продукции на складе исходят прежде всего из их фактического наличия, а в случае отсутствия текущих данных – из данных на последнюю отчётную дату и ожидаемого выпуска товарной продукции с учётом её реализации в соответствии с имеющимися заказами на начало планируемого периода. Данный вид остатков на конец планируемого периода определяется исходя из необходимости их накопления для выполнения договорных обязательств, срок действия которых находится за пределами планируемого периода, условий реализации и других причин.
Планирование остатков товаров отгруженных, срок оплаты которых не наступил, производится на основе анализа структуры, графиков, способов платежа по заключённым договорам, сложившихся сроков документооборота для внутригородских и иногородних расчётов, а также расчётов в валюте при ведении внешнеэкономической деятельности.
Планирование остатков товаров отгруженных, не оплаченных в срок и товаров, находящихся на ответственном хранении у покупателей, опирается на оперативные данные о причинах неплатежей и принимаемых мерах по их сокращению.
При планировании выручки от реализации следует учитывать влияние на её величину различных факторов, которые принято делить на две группы.
1. Факторы, непосредственно зависящие от деятельности организации:
-в сфере производства: объём производства, его структура, ассортимент выпускаемой продукции, качество и конкурентоспособность продукции, ритмичность производства;
-в сфере обращения: уровень применяемых цен, ритмичность отгрузки, своевременное оформление платёжных документов, соблюдение договорных условий, применяемые формы расчётов.
2. Факторы, не зависящие от деятельности организации: нарушение договорных условий поставки организации материально-технических ресурсов, перебои в работе транспорта, несвоевременная оплата продукции вследствие неплатёжеспособности покупателя.
104
Вопросы и задания для самоконтроля
1.Что понимается под доходами в бухгалтерском учёте?
2.Как классифицируются доходы в целях ведения налогового учёта?
3.Назовите виды доходов, входящих в состав прочих доходов в бухгалтерском учёте.
4.Какие виды доходов относятся к внереализационным в налоговом учёте?
5.Дайте определение понятию «выручка от реализации продукции».
6.Какие факторы оказывают влияние на размер выручки от реализации продукции?
7.Охарактеризуйте методы признания выручки от реализации продукции.
8.Каков порядок распределения выручки от реализации продукции в организации?
9.В каких случаях для планирования выручки используется метод прямого
счёта?
10.В чём заключаются особенности планирования выручки от реализации продукции экономическим методом укрупнённого расчёта?
105