Материал: 5355
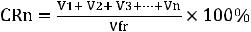
существенные отличия в подходах к определению конкурентной среды на рынке финансовых услуг. Более детально качественные показатели конкурентной среды представлены в Приложении В.
В целом все перечисленные качественные показатели можно считать условиями, которые государство считает необходимыми для деятельности банков на рынке финансовых услуг.
Остановимся на двух количественных показателях, используемых при анализе состояния рынка банковских услуг. Коэффициент рыночной концентрации CR-n и индекс Херфиндаля-Хиршмана – это широко используемые в мировой практике оценочные показатели, характеризующие тип анализируемых рынков.
Коэффициент концентрации рынка (CR-n) рассчитывается как процентное отношение объёма банковских услуг, оказываемых n-числом независимых кредитных организаций, к ёмкости данного рынка:
, |
(1) |
где V1+ V2+ V3+…+Vn – объём услуг, предоставленных n крупнейшими кредитными организациями;
Vfr – совокупный объём соответствующего рынка.
Коэффициент концентрации часто рассчитывается для четырёх крупнейших участников рынка (CR4), но может также быть определён для трёх, шести, восьми и более крупнейших участников (в зависимости от общего числа участников рынка).
Индекс Херфиндаля-Хиршмана (HHI) также определяется для оценки степени концентрации рынка. Этот индекс рассчитывается по формуле:
HHI = (D1)² + (D2)² + … + (Dm)², |
(2) |
где Di – доля на рынке i-го участника, выраженная в процентах; i = 1, 2, …., m.
В таблице 5 представлены типы рынков в зависимости от степени их концентрации. Рассмотренные выше показатели концентрации распределяются на три группы: показатели, характеризующие высококонцентрированные рынки, рынки с умеренной и низкой концентрацией долей.
51
Сопоставление и анализ количественных и качественных характеристик рынка банковских услуг позволяет определить, к какому типу относится данный рынок. На основании полученных характеристик можно сделать выводы о состоянии и перспективах развития конкуренции на рассматриваемом рынке банковских услуг, а также о целесообразности и формах государственного воздействия на рынок. С точки зрения государственного регулирования наибольшего внимания заслуживают высококонцентрированные рынки, поскольку сосредоточение рыночных долей у трёх – четырёх участников ведёт к монополизации данного рынка, что рассматривается как негативный фактор.
Таблица 5 – Критерии степени концентрации рынка
|
Значение показателей концентрации |
|
Степень концентрации рынка |
Коэффициент концентрации |
Индекс Херфиндаля- |
|
CR3, проценты |
Хиршмана (HHI) |
Высококоцентрированный рынок |
70 – 100 |
1 800 – 10 000 |
Умеренно концентрированный рынок |
35 – 70 |
800 – 1 800 |
Низкоконцентрированный рынок |
менее 35 |
менее 800 |
Существующая методика анализа и оценки состояния конкурентной среды на рынке финансовых услуг, изложенная в Методических рекомендациях, имеет несколько существенных недостатков:
–несмотря на то, что в названии документа присутствует термин «конкурентная среда», это понятие не раскрывается, в связи с чем непонятно, что именно и в каких целях оценивает и анализирует антимонопольный орган;
–в Методических рекомендациях приведены две категории показателей
–количественные и качественные. Для количественных критериев не установлены какие-либо пороговые, критические значения, при достижении которых антимонопольный орган уполномочен проводить мероприятия по защите конкуренции;
–количественные показатели являются недостаточно информативными. На наш взгляд, сами по себе эти показатели не характеризуют конкурентную среду или конкурентные отношения между участниками рынка;
–для качественных показателей нет шкалы количественных оценок, отсутствует интегрированная оценка конкурентной среды с учётом степени значимости каждого из показателей (например, по методу экспертных оценок);
52
– никак не обозначена сфера применения результатов оценки и анализа конкурентной среды на рынке финансовых (в том числе банковских) услуг), а также возможность каких-либо мер со стороны государства в случае выявления высокой степени концентрации рынка.
Учитывая этот недостаток, мы предлагаем следующую методику оценки конкурентной среды через структуру рынка. Оговоримся, что данная методика является лишь основой, и её можно усовершенствовать с точки зрения математической модели (таблица 6). Поскольку максимальная сумма баллов по всем пяти показателям в итоге равна 15, принимая в качестве условия то, что все оценки имеют одинаковую значимость, получаем три интервала значений, соответствующих трём возможным вариантам конкурентной среды (таблица 7).
Таблица 6 – Методика оценки конкурентной среды (модель)
Качественные |
|
Значение показателя, баллы |
|
|
|
|
||||
показатели |
1 |
|
|
2 |
|
|
3 |
|
||
структуры рынка |
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|||
Барьеры входа на рынок |
Барьеры входа низкие и |
|
Барьеры |
существуют, |
Барьеры |
входа |
высо- |
|||
для потенциальных кон- |
легко могут быть пре- |
|
но они преодолимы |
кие |
и |
практически |
||||
курентов, |
возможность |
одолены |
|
|
|
непреодолимы |
|
|||
их преодолимости |
|
|
|
|
|
|
|
|
||
Барьеры выхода с рынка |
Барьеры выхода низкие |
|
Барьеры |
выхода суще- |
Барьеры |
входа |
высо- |
|||
для конкурентов, дей- |
и легко могут быть |
|
ствуют, но они преодо- |
кие |
и |
практически |
||||
ствующих на рынке |
преодолены |
|
лимы |
|
непреодолимы |
|
||||
Вертикальная |
и гори- |
Низкая степень интегра- |
|
Средняя степень интегра- |
Высокая степень интегра- |
|||||
зонтальная интеграция |
ции и аффилированности |
|
ции и аффилированности |
ции и аффилированности |
||||||
финансовых |
организа- |
|
|
|
|
|
|
|
|
|
ций и клиентов (потре- |
|
|
|
|
|
|
|
|
||
бителей), |
аффилирован- |
|
|
|
|
|
|
|
|
|
ность участников рынка |
|
|
|
|
|
|
|
|
||
финансовых услуг |
|
|
|
|
|
|
|
|
||
Адекватность информа- |
Информация объективна |
|
Информация объектив- |
Информация необъективна |
||||||
ции (степень информа- |
и доступна |
|
на, но не доступна |
и недоступна |
|
|||||
ционной |
доступности), |
|
|
|
|
|
|
|
|
|
источники информации) |
|
|
|
|
|
|
|
|
||
Наличие инфраструктуры |
Полностью сформирована |
|
Сформирована,нонедостаточна |
Практически отсутствует |
||||||
Таблица 7 – Шкала оценки конкурентной среды, баллов |
|
|
|
|
||||||
|
|
|
|
|
|
|||||
Тип конкурентной |
Агрессивная |
|
Нейтральная |
|
Благоприятная |
|||||
среды |
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
Сумма баллов |
|
11 – 15 |
|
|
6 – 10 |
|
|
1 – 5 |
|
|
|
|
|
|
|
|
|
|
|
|
|
53
Резюмируя изложенное, можно отметить:
1.Конкурентная среда коммерческого банка – это множество кредитных организаций, предоставляющих банковские услуги и осуществляющих свою деятельность в созданных и регулируемых государством социальноэкономических условиях. Однако нельзя ограничивать конкурентную среду банка только однотипными институтами. Поскольку конкурентная среда формируется именно вследствие конкуренции, на неё оказывают влияние потенциальные конкуренты, косвенные конкуренты (предоставляющие услуги-субституты), а также регулирующие и надзорные органы, действующие в рамках соответствующих юрисдикций.
2.Учитывая, что в качестве делового (то есть заинтересованного в получении прибыли) предприятия банк является участником рынка банковских услуг, мы считаем необходимым в исследовании введение понятия «конкурентная среда на рынке банковских услуг». Под конкурентной средой на рынке банковских услуг мы будем понимать совокупность экономических, организационных, социальных и информационных отношений,
вкоторых участвует кредитная организация, в процессе предоставления банковских услуг.
3.Состояние конкурентной среды на рынке банковских услуг определяется качественными и количественными показателями. Качественные показатели характеризуют рынок с точки зрения наличия (или отсутствия) условий, определяющих привлекательность данного рынка для потенциальных участников (барьеры входа и выхода, степень интегрированности участников рынка, информационная прозрачность).
4.Принятая в РФ методика оценки конкурентной среды, изложенная в Методических рекомендациях по порядку проведения анализа и оценки состояния конкурентной среды на рынке финансовых услуг, имеет ряд существенных недостатков: отсутствие понятийного аппарата, чётких критериев оценки конкурентной среды (как с количественной, так и с качественной точек зрения), отсутствие пороговых (допустимых) значений установленных показателей и механизма приведения этих показателей в допустимые значения.
54
Глава 2 Анализ тенденций развития конкурентной среды на рынке банковских услуг
2.1Условия формирования конкурентной среды на федеральном
ирегиональном рынках банковских услуг
Мировой финансовый кризис оказал негативное воздействие на все кредитные организации, российские в том числе. Важно понимать, что рассмотрение тенденций развития банковского сектора и конкурентной среды на рынке банковских услуг невозможно без увязки этих тенденций с процессами, происходящими в мировой экономике и в мировой банковской системе. На текущем этапе развития банковского сектора Российской Федерации можно говорить о продолжающихся институциональных изменениях, поскольку наблюдается тенденция к постоянному сокращению численности зарегистрированных и в том числе действующих кредитных организаций (далее – КО) (рисунок 3).
|
1200 |
1143 |
|
|
|
|
|
|
58 |
60 |
КO |
|
|
1092 |
|
1058 |
|
|
|
||||
Количество банков |
|
|
|
51 |
1007 |
|
|
||||
1000 |
|
|
50 |
980 |
50 |
Количество небанковских |
|||||
46 |
46 |
|
|
||||||||
|
|
|
|
|
|
|
|
||||
800 |
|
|
|
|
|
|
|
|
40 |
||
600 |
|
|
|
|
|
|
|
|
30 |
||
400 |
|
|
|
|
|
|
|
|
20 |
||
200 |
|
|
|
|
|
|
|
|
10 |
||
0 |
|
|
|
|
|
|
|
|
0 |
||
|
01.01.2007 |
01.01.2008 |
01.01.2009 |
|
01.01.2010 |
01.07.2010 |
|
||||
|
|
|
|
|
|||||||
|
|
|
Банки |
|
Небанковские КО |
|
|
|
|||
Рисунок 3 – Динамика численности действующих кредитных организаций, единиц
На 1 июля 2010 г. в Российской Федерации Банком России было зарегистрировано 1 038 действующих кредитных организаций (на 1 января 2010 г. – 1 058 КО), то есть за первое полугодие 2010 г. их количество сократилось на 20 единиц, или на 1,9 %. Следует отметить, что мировой фи-
55