Материал: 5355
нансовый кризис не оказал существенного влияния на динамику численности КО в России. Так, на 1 января 2009 г., то есть уже после начала кризиса, количество КО по сравнению с докризисным годом уменьшилось на 30, тогда как за предыдущий год этот показатель составил 51 КО. Число КО, зарегистрированных в Хабаровском крае, за рассматриваемый период также уменьшилось и составило на 1 июля 2010 г. 4 КО по сравнению с 5 КО на 1 января 2007 года.
Основной причиной сокращения численности КО в России является продолжающийся процесс реорганизации уже зарегистрированных КО, что подтверждается данными таблицы 8.
Таблица 8 – Сведения о количестве отозванных лицензий и ликвидации кредитных организаций
Внесено записей в |
|
|
Дата |
|
|
|
Книгу государственной регистрации |
|
|
|
|
|
|
кредитных организаций о ликвидации |
|
|
|
|
|
|
|
|
|
|
|
||
кредитной организации как |
01.01.2007 г. |
01.01.2008 г. |
01.01.2009 г. |
01.01.2010 г. |
01.07.2010 г. |
|
юридического лица |
||||||
|
|
|
|
|
||
Всего |
1 758 |
1 819 |
1 900 |
1 957 |
1 976 |
|
в том числе: |
|
|
|
|
|
|
– в связи с отзывом (аннулированием) |
|
|
|
|
|
|
лицензии |
|
|
|
|
|
|
|
1 366 |
1 419 |
1 495 |
1 540 |
1 548 |
|
– в связи с реорганизацией |
391 |
399 |
404 |
416 |
427 |
|
из них: |
|
|
|
|
|
|
– в форме слияния |
2 |
2 |
2 |
2 |
2 |
|
– в форме присоединения |
389 |
397 |
402 |
414 |
425 |
|
в том числе: |
|
|
|
|
|
|
– путём преобразования в |
|
|
|
|
|
|
филиалы других банков |
341 |
344 |
347 |
354 |
359 |
|
– присоединены к другим |
|
|
|
|
|
|
банкам (без образования |
|
|
|
|
|
|
филиала) |
48 |
53 |
55 |
60 |
66 |
|
– в связи с нарушением законода- |
|
|
|
|
|
|
тельства в части оплаты уставного |
|
|
|
|
|
|
капитала |
1 |
1 |
1 |
1 |
1 |
Данные таблицы 8 показывают, что в России основной формой реорганизации банков является присоединение. За период с 1 января 2007 г. по 1 июля 2010 г. Банком России было зарегистрировано 36 фактов присоединения кредитных организаций, тогда как фактов слияний за анализируемый период Банком России зарегистрировано не было. При этом основная часть (более 80 %) присоединений осуществляется путём преобразования
56
присоединяемых банков в филиалы других банков. Интеграционные процессы в банковской системе России буду рассмотрены нами далее в п. 2.2.
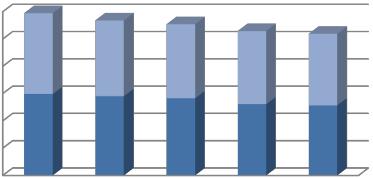
Особенностью институциональной структуры рынка банковских услуг РФ является сосредоточение кредитных организаций в столице страны – городе Москве (рисунок 4). На 1 января 2007 г. в Российской Федерации из 1 189 действующих кредитных организаций 593 было зарегистрировано в Москве, что составило 49,9 % от общего числа КО. На 1 июля 2010 г. доля действующих КО, зарегистрированных в Москве, составила 50,5 %, то есть изменилась незначительно.
|
1200 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1000 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
593 |
555 |
543 |
|
|
|
|
|
|
|
|||||||||
Количество |
800 |
|
|
|
|
|
|
|
|
536 |
524 |
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
действующих 600 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
КО |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
400 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
596 |
581 |
565 |
|
|
522 |
514 |
|
|
||||||||||
|
200 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
0 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
01.01.2007 |
01.01.2008 |
01.01.2009 |
|
|
01.01.2010 |
01.07.2010 |
|
|
||||||||||
|
|
|
|
|
|
|
В субъектах РФ |
|
|
В г. Москве |
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Рисунок 4 – Распределение действующих кредитных организаций между Москвой и другими субъектами РФ, единиц
Таким образом, данные рисунка 4 подтверждают тезис о том, что рынки финансовых, в том числе банковских услуг, тяготеют к финансовым центрам. Несмотря на снижение общей численности кредитных организаций, доля московских банков практически не меняется и составляет около 50 %.
Если рассмотреть территориальную структуру российского рынка банковских услуг, то также подтверждается тезис о концентрации кредитных организаций в центральных регионах России (таблица 9).
Из таблицы 9 видно, что стабильно высокий удельный вес количества действующих КО приходится на Центральный федеральный округ. Коли-
57
чество действующих КО, зарегистрированных в этом регионе РФ, составляет на 1 июля 2010 г. 57,6 % от общего количества КО. Причём при тенденции к консолидации банков, территориальная структура их распределения практически не изменяются.
Таблица 9 – Распределение кредитных организаций по федеральным округам
|
01.01.2007 г. |
01.01.2008 г. |
01.01.2009 г. |
01.01.2010 г. |
01.07.2010 г. |
|||||
|
|
|
|
|
|
|
|
|
|
|
Федеральный округ |
кол-во, единиц |
уд. вес, проценты |
кол-во, единиц |
уд. вес, проценты |
кол-во, единиц |
уд. вес, проценты |
кол-во, единиц |
уд. вес, проценты |
кол-во, единиц |
уд. вес, проценты |
|
||||||||||
|
|
|
|
|
|
|
|
|
|
|
Центральный |
673 |
56,6 |
632 |
55,6 |
621 |
56,0 |
598 |
56,5 |
598 |
57,6 |
|
|
|
|
|
|
|
|
|
|
|
Северо-западный |
80 |
6,7 |
81 |
7,1 |
79 |
7,1 |
75 |
7,1 |
73 |
7,0 |
|
|
|
|
|
|
|
|
|
|
|
Южный |
124 |
10,4 |
118 |
10,4 |
115 |
10,4 |
113 |
10,7 |
48 |
4,6 |
|
|
|
|
|
|
|
|
|
|
|
Северо-Кавказский |
н/а |
н/а |
н/а |
н/а |
н/а |
н/а |
н/а |
н/а |
58 |
5,6 |
|
|
|
|
|
|
|
|
|
|
|
Приволжский |
139 |
11,7 |
134 |
11,8 |
131 |
11,8 |
125 |
11,8 |
120 |
11,6 |
|
|
|
|
|
|
|
|
|
|
|
Уральский |
65 |
5,5 |
63 |
5,5 |
58 |
5,2 |
54 |
5,1 |
53 |
5,1 |
|
|
|
|
|
|
|
|
|
|
|
Сибирский |
68 |
5,7 |
68 |
6,0 |
68 |
6,1 |
62 |
5,9 |
59 |
5,7 |
|
|
|
|
|
|
|
|
|
|
|
Дальневосточный |
40 |
3,4 |
40 |
3,5 |
36 |
3,4 |
31 |
2,9 |
29 |
2,8 |
|
|
|
|
|
|
|
|
|
|
|
Всего |
1 189 |
100 |
1 136 |
100 |
1 108 |
100 |
1 058 |
100 |
1 038 |
100 |
|
|
|
|
|
|
|
|
|
|
|
Примечание. Северо-Кавказский федеральный округ выделен из состава Южного федерального округа Указом Президента РФ от 19 января 2010 года.
На долю Дальневосточного федерального округа (куда входит Хабаровский край) приходится всего около 3 % общего количества кредитных организаций. Это самый низкий показатель по России, что объясняется, прежде всего, удалённостью региона от центра страны. Из 29 КО, зарегистрированных на территории Дальневосточного федерального округа по состоянию на 1 июля 2010 г., на Хабаровский край приходится всего 4 КО, аналогично институциональным характеристикам банковского сектора таких регионов, как Республика Саха (Якутия) и Камчатский край (например, в соседнем Приморском крае зарегистрировано 8 КО). В Еврейской автономной области и в Чукотском автономном округе территориальными учреждениями Банка России на 1 июля 2010 г. КО вообще не зарегистрированы.
Региональные банки как категория национальной экономики и как участники рынка банковских услуг «растворяются» в процессе «умирания» местных акционеров. «Умирание» не следует понимать буквально, просто в борьбе за сферы приложения капитала местные собственники банков не
58

всегда в состоянии выдерживать конкуренцию с состоятельными и платёжеспособными московскими акционерами. Достаточно привести пример Региобанка, Далькомбанка.
Что такое региональные банки и каковы критерии отнесения банка к данной категории? Самый простой ответ на данный вопрос: региональные банки – это группа коммерческих банков, зарегистрированных на данной территории. По мнению П.Г. Бойчука, Ю.В. Рожкова и других авторов монографии «Формирование денежного потенциала региона», сам факт того, что регистрация кредитной организации произведена именно здесь, ничего ещё не означает. Они утверждают: «Десять лет назад это имело смысл, когда всеми делами в этих банках занимались региональные акционеры (предприятия, организации, зарегистрированные в данном регионе, а также физические лица, проживающие постоянно на данной территории). Региональные власти также имели возможность влияния на эти банки.
В настоящее время «настоящие» региональные банки остались, хотя в том виде, в котором они существовали с точки зрения структуры акционерного капитала, их не так и много. Более того, тенденции таковы, что региональных акционеров активно замещают новые владельцы». Как следствие, по мнению авторов, «новые владельцы (пайщики, акционеры) банков привносят в деятельность кредитных организаций элементы безразличия к региональным экономическим проблемам. Мобильность банковского капитала значительно увеличивается. Если на данной территории невозможно обеспечить необходимый прирост прибыли с приемлемым уровнем риска, то привлечённые банками ресурсы «уходят» с территории в лучшем случае в систему межбанковского кредита (МБК всегда краткосрочен) или вообще надолго в сферу долгосрочных инвестиций других территорий» 48.
Мы согласны с данной позицией в том, что в банковском секторе происходит активное вытеснение собственников региональных банков более крупными инорегиональными участниками. В этом отношении не является исключением и Хабаровский край. На 1 июля 2010 г. на территории Хабаровского края зарегистрировано 4 действующих КО: ОАО «Далькомбанк»,
48 Бойчук П. Г., Гришанова О. А., Рожков Ю. В., Чёрная И. П. Формирование денежного потенциала региона / под науч. ред. И. П. Чёрной. Хабаровск : РИЦ ХГАЭП, 2008. С. 137.
59

ОАО «НОМОС-Региобанк», ОАО «Роял Кредит Банк» и ОАО «Коммерческий банк «Уссури». Нельзя сказать, что региональные КО относятся к крупным банкам. Так, на 1 июля 2010 г. рэнкинг местных банков по величине капитала выглядит следующим образом:
1.Далькомбанк – 749,7 млн рублей.
2.Роял Кредит Банк – 132,9 млн рублей.
3.НОМОС-Региобанк – 109,5 млн рублей.
4.Банк «Уссури» – 93,2 млн рублей 49.
Как видно из приведённых данных, самый крупный из местных банков – ОАО «Далькомбанк». С 31 января 2008 г. его уставный капитал на 98,65 % принадлежал ОАО «Акционерная финансовая корпорация «Система». Это крупная московская корпорация, которая охватывает несколько бизнеснаправлений: телекоммуникации, высокие технологии, недвижимость, финансы, торговля, масс-медиа, туризм, радиотехнику и др. Сегмент «Банковская деятельность» включает в себя Московский банк реконструкции и развития (МБРР), East-West United Bank (EWUB) и Далькомбанк. Мы можем констатировать, что Далькомбанк – первый из хабаровских банков, который вошёл в мега-холдинг такого уровня. В феврале 2009 г. Далькомбанк перешёл под контроль АКБ «Московский банк реконструкции и развития» (место нахождения – г. Москва), ставшего практически единоличным владельцем Далькомбанка.
Далькомбанк не единственный региональный банк, который перешёл под контроль московского капитала. Так, на 30 декабря 2005 г. «НОМОСБАНК» (Москва) имел право косвенно распоряжаться более чем 50 % общего количества голосов, приходящихся на голосующие акции ЗАО «Региобанк». С 26 октября 2006 г. Региобанк полностью перешёл под контроль «НОМОС-БАНКА». В настоящее время акционеры, владеющие более 1 % голосующих акций «НОМОС-Региобанк», – это ЗАО «ЕРАДА» (место нахождения – г. Москва), доля которого составляет 62,1 % уставного капитала банка, и ЗАО «СОВФИНТРАСТ» (Москва), которому принадлежит 22,8 % уставного капитала банка. «НОМОС-БАНК» (Москва) пере-
49 URL : http://www.cbr.ru/ (дата обращения : 25.09.2010 г.).
60