Материал: 5355
шёл в категорию лиц, которые косвенно (через третьи лица) оказывают существенное влияние (98,6 % уставного капитала) на решения, принимаемые органами управления Банка.
Все эти преобразования, несомненно, оказали влияние на деятельность обоих банков. Субъективная реакция выражается в сожалении по поводу того, что местных банков не осталось. Если смотреть объективно, то участие и Далькомбанка, и «НОМОС-Региобанка» в банковских группах, контролируемых крупными московскими банками, имеет и положительный эффект для рынка банковских услуг края.
Так, при спонсорстве Московского банка реконструкции и развития 22 января 2009 г. было получено подтверждение правления Visa СЕМЕА о принятии ОАО «Далькомбанк» в платёжную систему Visa Inc. в качестве ассоциированного члена. Далькомбанк уже приступил к эмиссии платёжных карт систем VISA Inc., а также к обслуживанию карт сторонних эмитентов. 2 марта 2010 г. было подписано трёхстороннее соглашение с заместителем Председателя Правительства – министром промышленности, транспорта и связи, президентом ОАО «Далькомбанк» и председателем Хабаровского регионального отделения Общероссийской общественной организации «Союз машиностроителей России». Данное соглашение было заключено в целях содействия инвестированию Программы технического, технологического и инновационного развития машиностроительного комплекса края.
По результатам II квартала 2010 г. в рэнкинге «Интерфакс-ЦЭА» Далькомбанк занял 121 место в списке крупнейших банков России по размеру активов. По сравнению с аналогичным периодом предыдущего года Далькомбанк улучшил свой результат на 4 пункта. «НОМОС-Региобанк» занял в этом же рэнкинге 159 место.
Самыми «региональными» (то есть «немосковскими») в списке кредитных организаций Хабаровского края с точки зрения структуры собственников являются Роял Кредит Банк и банк «Уссури». Роял Кредит Банк с точки зрения источников уставного капитала принадлежит нескольким организациям, зарегистрированным на территории соседнего Приморского
61

края 50 (то есть даже не в «родном» регионе), а также нескольким физическим лицам. Соответственно можно ли в отношении данного банка говорить о том, что он является региональным по отношению к Хабаровскому краю? Мы считаем, что нет.
Ещё более показателен в данном аспекте ОАО КБ «Уссури». Его с точки зрения принадлежности капитала можно отнести к частным банкам, то есть к таким КО, учредителями которых являются исключительно физические лица 51.
В случае банка «Уссури» уместно провести аналогию с банковскими системами зарубежных стран (Бельгии, Швейцарии, Великобритании), где функционируют так называемые банкирские дома, находящиеся в собственности отдельных банкиров или группы банкиров. Как правило, это семейные банкирские дома, которые вследствие обострившейся конкуренции за сферу привлечения и приложения денежного капитала были преобразованы в 70 – 80-х гг. XX в. в акционерные банки, но с приоритетом семейного паевого владения. В банковской системе западных стран банкирские дома сохраняются как своеобразный анахронизм, хотя и принимают активное участие как в деятельности рынка ценных бумаг, так и всего рынка ссудных капиталов.
Исследование функционирования региональных банков актуально тем, что чёткое определение критериев «региональности» банка позволит определить и понятие «региональный рынок банковских услуг», если таковое имеет право на существование.
Как отмечалось выше, основанием для отнесения банка к категории региональных является факт регистрации банка на территории определённого субъекта РФ. На наш взгляд, если мы разделяем банки на региональные и федеральные именно в сущностном аспекте, то между ними должны быть какие-то принципиальные отличия, например с точки зрения проводимых операций, норм регулирования, организационных условий функционирования. Поясним нашу позицию на примере банковской системы США. Общеизвестно, что
50URL : http://www.royal-bank.ru/ru/about/disclosure/ (дата обращения : 29.09.2010 г.). 51URL : http://www.ussurybank.ru/o-banke/ (дата обращения : 29.09.2010 г.).
62

банковская система Соединённых Штатов функционирует в рамках так называемой «двойной юрисдикции», то есть лицензии на проведение банковских операций могут выдавать либо федеральное правительство в лице Офиса контролёра денежного обращения либо власти штатов в лице банковских департаментов. Такая система обусловила разделение банков на национальные (обладающие лицензией – чартером – федеральных властей) и банки штатов, получившие чартер в соответствующем штате. При этом каждый банк вправе сам выбирать юрисдикцию. Выбор зависит от того, намерен ли банк открывать отделения. Вопрос открытия отделений полностью зависит от властей штата независимо от юрисдикции банка 52. При подобном подходе к формированию банковской системы логично разделение банков на федеральные (в случае США – национальные) и региональные (для США – банки штатов). Первые имеют возможность открывать отделения в тех штатах, где это разрешено местными властями, а вторые имеют такую возможность только в том случае, если это предусмотрено законами соответствующего штата.
В РФ банки, независимо от места регистрации, получают абсолютно идентичные лицензии и одинаковый объём прав на открытие филиалов или других структурных подразделений. Фактически «региональность» банка зависит от места подачи учредителями пакета документов, необходимых для регистрации КО. Даже местонахождение органов управления в данном случае не имеет никакого значения. Подтверждением этому является ОАО «Восточный экспресс-банк». Этот «динамично развивающийся банк … зарегистрированный в г. Благовещенске (территория Амурской области – прим. авт.) … все структуры управления, включая колл-центр, централизовал в г. Хабаровске. Здесь же проводятся все его основные активные операции (кредитование населения города и Хабаровского края)» 53.
52Вешкин Ю. Г., Авагян Г. Л. Банковские системы зарубежных стран : курс лекций. М. : Экономистъ, 2004. С. 51.
53Бойчук П. Г., Гришанова О. А., Рожков Ю. В., Чёрная И. П. Формирование денежного потенциала региона / под науч. ред. И. П. Чёрной. Хабаровск : РИЦ ХГАЭП, 2008. С. 137.
63
Мы считаем, что процесс консолидации банковской системы за счёт формирования крупных многофилиальных банков, в частности через приобретение региональных банков, неизбежен и будет продолжаться как в ближайшей, так и в более длительной перспективе. В качестве основной причины, по которой трансформация региональных банков в филиалы кредитных организаций центра Российской Федерации неизбежна, следует отметить инертность позиции Правительства России в лице Центрального банка РФ, а также слабость антимонопольного регулирования банковской сферы.
Таким образом, можно констатировать, что региональных банков с точки зрения отношений собственности с субъектами экономики региона в Хабаровском крае нет. Употребление штампа «региональный банк» основывается на том, что учредители подают документы на регистрацию и лицензирование КО в территориальное учреждение Центрального банка, к которому затем и «привязывается» банк в целях осуществления банковского надзора. Как субъект региональной экономики банк соотносится с регионом через органы Федеральной налоговой службы, то есть выступает в качестве налогоплательщика. Соответственно применять понятие «региональный банк» мы можем исходя из двух взаимообусловленных критериев – места государственной регистрации КО и места её регистрации как юридического лица. Исходя из этого признака, региональными можно считать не только КО, но и их структурные подразделения, зарегистрированные соответствующим территориальным учреждением Банка России.
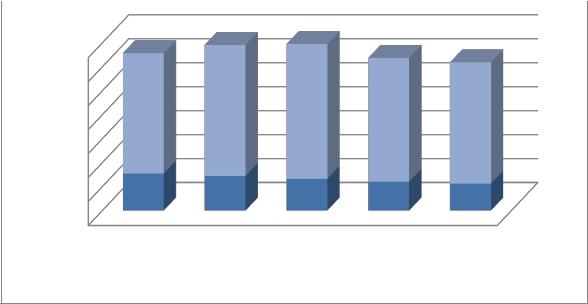
Что же тогда следует понимать под термином «региональный рынок банковских услуг»? Очевидно, что продажа банковских продуктов осуществляется банками «через прилавок», то есть через точки реализации, которые, хотя и могут существовать в виртуальной форме, в соответствии с формальными требованиями ЦБ, всё же должны иметь материальное воплощение. Одним из инструментов территориальной экспансии, а значит, и расширения рынков сбыта банковских продуктов, является открытие филиалов (в том числе путём поглощения региональных банков) и других подразделений кредитных организаций – представительств, дополнительных офисов и т.д. Изменение численности филиалов российских кредитных организаций показано на рисунке 5.
64
3500 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
3000 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
2500 |
|
|
|
2735 |
2809 |
|
|
|
||
2509 |
2582 |
2528 |
||||||||
|
||||||||||
2000 |
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
||
1500 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
1000 |
|
|
|
|
|
|
|
|
|
|
772 |
720 |
661 |
601 |
563 |
||||||
500 |
||||||||||
|
|
|
|
|
|
|
|
|
||
0 |
|
|
|
|
|
|
|
|
|
|
01.01.2007 |
01.01.2008 |
01.01.2009 |
01.01.2010 |
01.07.2010 |
||||||
|
||||||||||
 Филиалы КО данного региона
 Филиалы КО других регионов
Рисунок 5 – Количество филиалов кредитных организаций на территории Российской Федерации, единиц
Показательно, что накануне кризиса 2008 г. в РФ наблюдался достаточно стабильный рост количества филиалов КО. С наступлением кризиса, то есть после 1 января 2009 г. началось сокращение числа филиалов КО, причём как региональных, так и инорегиональных банков. С 1 января 2007 г. по 1 июля 2010 г. количество филиалов региональных КО уменьшилось на 98 единиц, а филиалов КО других регионов – на 281.
Такая ситуация объясняется высокими административными издержками функционирования филиалов банков, в связи с чем многие региональные банки закрывают филиалы либо реорганизуют их в дополнительные и операционные офисы.
Дополнительный офис вправе осуществлять все или часть банковских операций, предусмотренных выданной кредитной организации лицензией на осуществление банковских операций (положением о филиале). Об открытии (изменении местонахождения (адреса) дополнительного офиса, осуществляющего кассовое обслуживание клиентов, кредитная организация (филиал) уведомляет территориальное учреждение Банка России по месту открытия (новому местонахождению) дополнительного офиса без уплаты госпошлины (что требуется в случае открытия филиала). Однако есть и минусы. В частности, дополнительный офис не может располагаться
65