Материал: 5355
были низкокапитализированными, а в 2009 г., когда спрос на кредиты упал, не нуждались в дополнительной капитализации. Тем не менее государство такими мерами обозначило свои намерения укрупнять существующие кредитные организации, уже имеющие высокий уровень капитализации.
Подобный подход противоречит принципам справедливой конкуренции
идеформирует конъюнктуру кредитного рынка, снижает его эффективность как элемента рыночной экономики. Кредиты, которые банки предоставляют за счёт выделенных государством средств, базируются на процентной ставке, складывающейся из ставки рефинансирования плюс три процента. Фактически государство установило фиксированную ставку по кредитам реальному сектору. Однако если допустить, что на рынке кредитования сохраняется свободная конкуренция, то ставка может сложиться и на более низком уровне, что сделает кредиты доступнее, чего, собственно,
идобивается государство.
Для того чтобы на том или ином рынке сформировалась и функционировала конкурентная среда, необходимо государственное регулирование предпринимательской деятельности, направленное на создание условий, защищающих предпринимателей от недобросовестных конкурентов. Когда государство выделяет ресурсы «своим» кредитным организациям, оно создаёт ситуацию нерыночной, несправедливой конкуренции. На наш взгляд, главнейшими причинами вмешательства государства в хозяйственную жизнь общества должны быть защита конкуренции и обеспечение рыночного «равноправия» – создание равных рыночных условий для всех без исключения субъектов экономики.
Однако «финансовые инъекции» государства нельзя рассматривать только с негативной точки зрения. В условиях кризиса необходимо было создать «точки стабильности» в банковской системе, чтобы избежать системного кризиса (с учётом значимости банков с государственным участием в совокупном капитале и активах банковского сектора).
Возникает дилемма: с одной стороны, государство должно защищать интересы всех субъектов рыночных отношений, в том числе, в банковском секторе экономики. С другой – оно должно создавать некий «запас» надёжности кредитных организаций, наращивая капиталы банков, собственником которых
106

оно (государство) является. Соответственно мы можем выделить две основные формы участия государства в банковском секторе – государство как регулятор и государство как собственник. Каким образом участие государства отражается на межбанковской конкуренции и конкурентной среде?
Главными целями банковского регулирования и банковского надзора являются поддержание стабильности банковской системы Российской Федерации и защита интересов вкладчиков и кредиторов 67. Однако, исходя из принципа защиты конкуренции, государство также осуществляет регулирование межбанковской конкуренции в форме нормативного и организационного регулирования.
В целом государственное регулирование межбанковской конкуренции представляет собой целенаправленную деятельность государства по установлению и реализации правил для кредитных организаций на рынке банковских услуг с целью защиты добросовестной конкуренции и обеспечения эффективности рыночных отношений. Эта деятельность осуществляется на основании и в пределах, допускаемых законодательством. Формами государственного регулирования конкуренции являются нормативное и организационное регулирование.
Нормативное регулирование межбанковской конкуренции осуществляется через установление в правовых актах правил ведения деятельности кредитных организаций на принципах добросовестной конкуренции, а также в контроле над соблюдением данных правил. Очевидно, что результатом нормативного регулирования межбанковской конкуренции является комплекс нормативно-правовых актов, в которых прямо или косвенно закреплены конкурентные основы банковской деятельности.
Организационное регулирование межбанковской конкуренции осуществляется путём создания государством и наделения соответствующим объёмом прав различных организационных структур, прежде всего антимонопольных органов, способных оказывать реальное и положительное воздействие на экономические отношения между кредитными организациями и обеспечивающих их эффективность.
67 О Центральном банке Российской Федерации (Банке России) : ФЗ от 10.07.2002 г. №86-ФЗ (в ред. ФЗ от 25.11.2009 г. № 281-ФЗ) : URL : http://www.cbr.ru/ (дата обращения : 11.06.2010 г.).
107
В действительности отделить нормативное регулирование от организационного достаточно сложно, поскольку они тесно взаимосвязаны между собой. Так, решение о создании какой-либо государственной структуры, наделённой определёнными полномочиями, всегда находит отражение и в нормативно-правовых актах. И напротив, реализация государственными органами своих полномочий может потребовать внесения изменений в действующее законодательство.
Основной задачей государственного регулирования межбанковской конкуренции является создание равных рыночных условий для всех её участников. К числу наиболее важных мер по обеспечению равных условий конкуренции следует отнести меры по развитию инфраструктуры основных сегментов рынка банковских услуг (рисунок 7).
Внедрение механизма страхования вкладов способствует укреплению доверия вкладчиков к банковскому сектору, расширению ресурсной базы кредитных организаций и обеспечению равной конкуренции в сфере привлечения вкладов граждан.
Основная цель бюро кредитных историй состоит в накоплении определённого перечня информации, характеризующей платёжную (кредитную) дисциплину заёмщика по исполнению договоров займа (кредита), и в совокупности составляющей кредитные истории юридических и физических лиц для её последующей передачи лицам, получившим согласие на получение кредитного отчёта для заключения договора займа (кредита). Создание бюро кредитных историй является важным шагом в формировании цивилизованных долговых отношений в хозяйстве и развитии конкуренции на рынке банковского кредитования.
108
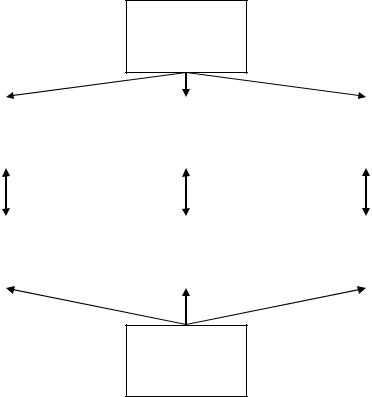
Сегменты рынка банковских услуг
Рынок |
|
Рынок |
|
Рынок расчётных |
банковских |
|
банковских |
|
и платёжных |
депозитов |
|
кредитов |
|
услуг |
|
|
|
|
|
Агентство по |
|
Бюро кредитных |
|
Национальная |
страхованию |
|
историй |
|
платёжная |
вкладов |
|
|
|
система |
|
|
|
|
|
Условия
равноправной
конкуренции
Рисунок 7 – Меры по созданию условий равноправной межбанковской конкуренции
Платёжная система является основным компонентом национального финансового рынка. Эффективность платёжной системы служит необходимым условием обеспечения надёжности банковской системы, являясь, таким образом, фактором её конкурентоспособности.
В Приложении Л представлена точка зрения автора на систему государственного регулирования межбанковской конкуренции. Из таблицы Приложния Л мы можем заключить, что в России отдельные элементы организационного регулирования отсутствуют либо проработаны недостаточно детально, прежде всего, с точки зрения степени и сферы полномочий отдельных государственных органов, а также с точки зрения порядка их взаимодействия. Так, наиболее проблемными, по нашему мнению, являются два вопроса – защита прав потребителей банковских услуг и повышение финансовой грамотности населения. Оба вопроса требуют комплексного решения, причём в ближайшее время.
109

В сфере защиты прав потребителей в РФ существует Роспотребнадзор – Федеральная служба по надзору в сфере защиты прав потребителей и благополучия человека, которая рассматривает обращения граждан по вопросам нарушения их прав в потребительской сфере. Роспотребнадзор является уполномоченным федеральным органом исполнительной власти, осуществляющим функции по контролю и надзору в сфере обеспечения сани- тарно-эпидемиологического благополучия населения Российской Федерации, защиты прав потребителей на потребительском рынке.
Деятельность Роспотребнадзора в целях защиты прав потребителей банковских услуг и повышения уровня финансовой грамотности населения
впервом полугодии 2010 г. осуществлялась по следующим направлениям:
–рассмотрение жалоб на кредитные организации и, как следствие, проведение внеплановых проверок банков (число которых за первое полугодие 2010 г. превысило аналогичный показатель за весь 2009 г.);
–административные расследования на рынке банковских услуг и привлечение к административной ответственности лиц, признанных виновными в нарушении прав потребителей финансовых услуг;
–гражданско-правовая защита потребителей финансовых услуг посредством реализации соответствующих полномочий по инициативному обращению в суд либо по вступлению в судебные процессы для дачи заключения по делу 68.
С другой стороны, в РФ существует Федеральная антимонопольная служба (ФАС России), которая рассматривает обращения по вопросам неконкурентного поведения и злоупотреблений доминирующим положением на рынке банковских услуг. ФАС является уполномоченным федеральным органом исполнительной власти, осуществляющим функции по принятию нормативных правовых актов, контролю и надзору за соблюдением законодательства в сфере конкуренции на товарных рынках, защиты конкуренции на рынке финансовых услуг, деятельности субъектов естественных монополий и рекламы. Помимо этого, ФАС России осуществляет контроль за соблюдением законодательства о размещении заказов на поставки това-
68 URL : http://www.rospotrebnadzor.ru/directions_of_activity/protect/35876/ (дата обращения : 07.09.2010 г.).
110