Материал: 5355

ров, выполнение работ, оказание услуг для государственных и муниципальных нужд, выполняет функции по контролю за осуществлением иностранных инвестиций в Российской Федерации.
В качестве основных нарушений на рынке банковских услуг ФАС отмечает навязывание банками дополнительных условий договора, ущемляющих права хозяйствующих субъектов; оказание в совокупности с основной услугой дополнительной услуги за плату; установление разных тарифов на одну и ту же услугу; необоснованное увеличение тарифов на услуги и создание органами власти необоснованно благоприятных условий для кредитных организаций 69. Эти нарушения, связанные с ограничением конкуренции на рынке банковских услуг, ведут и к нарушениям прав потребителей банковских услуг, что делает весьма сложным разграничение полномочий Роспотребнадзора и ФАС как органов исполнительной власти.
С третьей стороны, появился новый институт на рынке финансовых услуг – институт финансового омбудсмена. Омбудсмен – должностное лицо, на которое возлагаются функции контроля за соблюдением законных прав и интересов граждан в деятельности органов исполнительной власти
идолжностных лиц. Финансовый омбудсмен помогает вкладчикам и заёмщикам, которые имеют претензии или просьбы к банкам, решить свои проблемы во внесудебном порядке. Рассмотрение дел для клиентов банков будет бесплатным. На первом этапе в систему войдут только шесть банков: Райффайзенбанк, «Хоум кредит энд финанс банк», ОТП-банк, «Джи Мани банк», банк «Траст» и «Юниаструм банк», входящие в Ассоциацию российских банков (АРБ). В дальнейшем омбудсмен предполагает распространить свою деятельность и на другие финансовые учреждения, например ломбарды
икредитные кооперативы. Выносить решения финансовый омбудсмен сможет только по спорам, сумма которых не превышает 300 тыс. рублей 70.
Очевидно, что подобное нововведение ставит клиентов других банков в неравноправное положение, поскольку они будут лишены возможности обращаться к финансовому омбудсмену, по крайней мере, пока не будет решён вопрос о присоединении других кредитных организаций к Положе-
69URL :http://www.fas.gov.ru/spheres/spheres_26.html (дата обращения : 09.04.2009 г.). 70URL : http://www.izvestia.ru/economic/article3146097 (дата обращения : 20.09.2010 г.).
111

нию об общественном примирителе», регламентирующему права и обязанности финансового омбудсмена.
Между тем действительно ли необходима специальная служба омбудсмена? На наш взгляд, её введение в нынешней форме принципиально не меняет ситуацию на рынке банковских услуг и ещё больше усложняет для потребителей положение дел в банковской системе. Кроме того, уже сегодня в России существуют разного рода конфедерации потребителей банковских услуг, например Союз заёмщиков и вкладчиков России, которые решают примерно те же задачи.
Стоит отметить и то, что в российском законодательстве в целом не выработано чётких норм для урегулирования ситуаций, которые складываются на финансовых рынках вокруг рядовых потребителей – физических лиц. Уже несколько лет Госдума не может принять закон о банкротстве физических лиц, что позволило бы должникам цивилизованно решать споры с кредиторами, не доводя дело до конфискации имущества. Ещё хуже обстоят дела у держателей паёв в ПИФах: они действуют на свой страх и риск, не обладая ни знаниями, ни навыками в биржевой игре.
На наш взгляд, появление института финансового омбудсмена обусловлено частыми обращениями граждан по поводу работы банков и других финансово-кредитных институтов. При этом в статистике обращений граждан банки стоят на последнем месте, поскольку их деятельность в достаточной степени регулируется и контролируется Банком России. Больше обращений связано с деятельностью кредитных кооперативов и ломбардов 71. Подобная ситуация объясняется, прежде всего, низким уровнем финансовой грамотности населения, выражающимся в неумении планировать собственный бюджет, эффективно распоряжаться сбережениями и адекватно оценивать степень принимаемых рисков.
Несколько лет назад российский Минфин инициировал дискуссию о необходимости развития финансовой грамотности в России. Такие знания станут в будущем гарантией того, что, научившись правильно оценивать ситуацию на финансовом рынке, любой россиянин сможет оградить себя и своих близких от сомнительных финансовых схем. Инициативу поддержа-
71URL : http://www.izvestia.ru/economic/article3146097 (дата обращения : 20.09.2010 г.).
112
ли банки и другие финансовые организации, так как им проще работать с грамотными вкладчиками и заёмщиками.
Однако, чтобы поднять общую финансовую грамотность населения, необходима полномасштабная реализация пока так и не стартовавшей федеральной программы, в рамках которой будут проводиться мероприятия для всех групп населения. При этом однозначно не определено, какой из органов государственной власти и управления отвечает за это стратегически важное направление. Программа повышения финансовой грамотности была разработана Министерством финансов РФ в первой половине 2010 года. Концепция Национальной программы повышения уровня финансовой грамотности населения Российской Федерации размещена на сайте Федеральной службы по финансовым рынкам (ФСФР). При этом ФСФР не осуществляет контроль и надзор за страховой, банковской и аудиторской деятельностью. В то же время о своём участии в работе по повышению уровня финансовой грамотности населения отчитывается и Роспотребнадзор.
Необходима координация деятельности всех институтов, чья деятельность сопряжена с рассмотрением обращений, жалоб потребителей банковских услуг и с повышением их финансовой грамотности. Более того, эффективной такая деятельность будет только в случае её сосредоточения в едином институте. По нашему мнению, уже назрела необходимость создания в России института (подобного существующему, например, в Великобритании Управлению финансовых услуг – Financial Services Authority), который бы регулировал сферу финансовых услуг и осуществлял защиту интересов клиентов банков и других финансовых организаций. Условно назовём этот институт «Регулятор рынка банковских услуг».
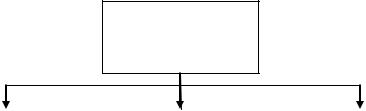
На рисунке 8 показана функциональная структура регулятора рынка банковских услуг, в составе которой мы выделили службы обработки жалоб, антимонопольного контроля и финансового просвещения.
113
Регулятор
рынка
Служба |
|
Служба |
|
Служба |
обработки |
|
антимонопольного |
|
финансового |
жалоб |
|
контроля |
|
просвещения |
|
|
|
|
|
Рисунок 8 — Функциональная структура регулятора рынка банковских услуг
Служба обработки жалоб принимает жалобы и обращения потребителей банковских услуг, рассматривает их и даёт заключения о степени нарушения прав потребителей банковских услуг, а также о мере ответственности лиц, виновных в этих нарушениях. Возможно, для некоторых обращений следует предусмотреть внесудебный порядок решения споров (как это предполагает институт финансового омбудсмена). Служба антимонопольного контроля устанавливает факты нарушений законодательных и нормативных актов в сфере защиты конкуренции и ограничения монополистической деятельности. Служба финансового просвещения проводит информа- ционно-разъяснительную работу среди потребителей банковских услуг, в том числе среди населения, представителей малого и среднего бизнеса.
Введение института регулятора рынка банковских услуг требует пересмотра системы и структуры федеральных органов исполнительной власти, что не входит в область нашего исследования. Однако заметим, что создание регулятора рынка банковских услуг может стать первым шагом на пути создания регулятора всего рынка финансовых услуг. Подобные институты – мегарегуляторы – уже существуют во многих странах; их возникновение обусловлено глобальной тенденцией размывания границ между типичным банковским и другими видами финансового бизнеса и образования так называемых «финансовых супермаркетов», в которых можно
114

получить полный комплекс финансовых услуг (банковское обслуживание, страхование, инвестиционный менеджмент и т.д.).
При этом, возвращаясь к проблеме повышения финансовой грамотности населения, мы считаем необходимым уже в настоящее время начать реализацию отдельных положений Программы повышения уровня финансовой грамотности населения Российской Федерации. В настоящее время Программа находится на согласовании в Министерстве экономического развития и торговли. Однако, по нашему мнению, работу по повышению финансовой грамотности потребителей банковских услуг можно начать на данном этапе, создав так называемые финансовые клиники (по примеру юридических клиник).
Юридическая клиника представляет собой обычно некоммерческую организацию, целью которой является оказание бесплатной юридической помощи населению. Как правило, юридические клиники организуются при вузах с тем, чтобы у студентов была возможность приобрести опыт консультирования, а у преподавателей – поддерживать свой профессиональный уровень, применяя теоретические знания на практике.
В Концепции национальной программы повышения уровня финансовой грамотности населения Российской Федерации отмечена необходимость создания центров финансового просвещения, осуществляющих регулярные образовательные мероприятия и консультации для населения. Как сказано в Концепции, такие центры могут создаваться на базе территориальных отделений федеральных органов исполнительной власти, органов местного самоуправления, вузов, публичных библиотек и т.п. при поддержке общественных и образовательных учреждений и коммерческих организаций 72. Вузы могут принять на себя основную нагрузку, по крайней мере, на начальных этапах реализации программы повышения финансовой грамотности. По нашему мнению, если руководствоваться минималистским подходом к вопросу создания центров финансового просвещения, то формат финансовой клиники на базе вуза – наиболее оптимальный вариант, преимуществами которого являются:
72 Концепция национальной программы повышения уровня финансовой грамотности населения Российской Федерации : URL : http://www.fcsm.ru/ru/about/poulation/financial_literacy_activity/ (дата обращения 11.09.2010 г.).
115