Дипломная работа: Анализ дебиторской и кредитной задолженности организации (на примере ОАО "Завод бурового оборудования")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
54
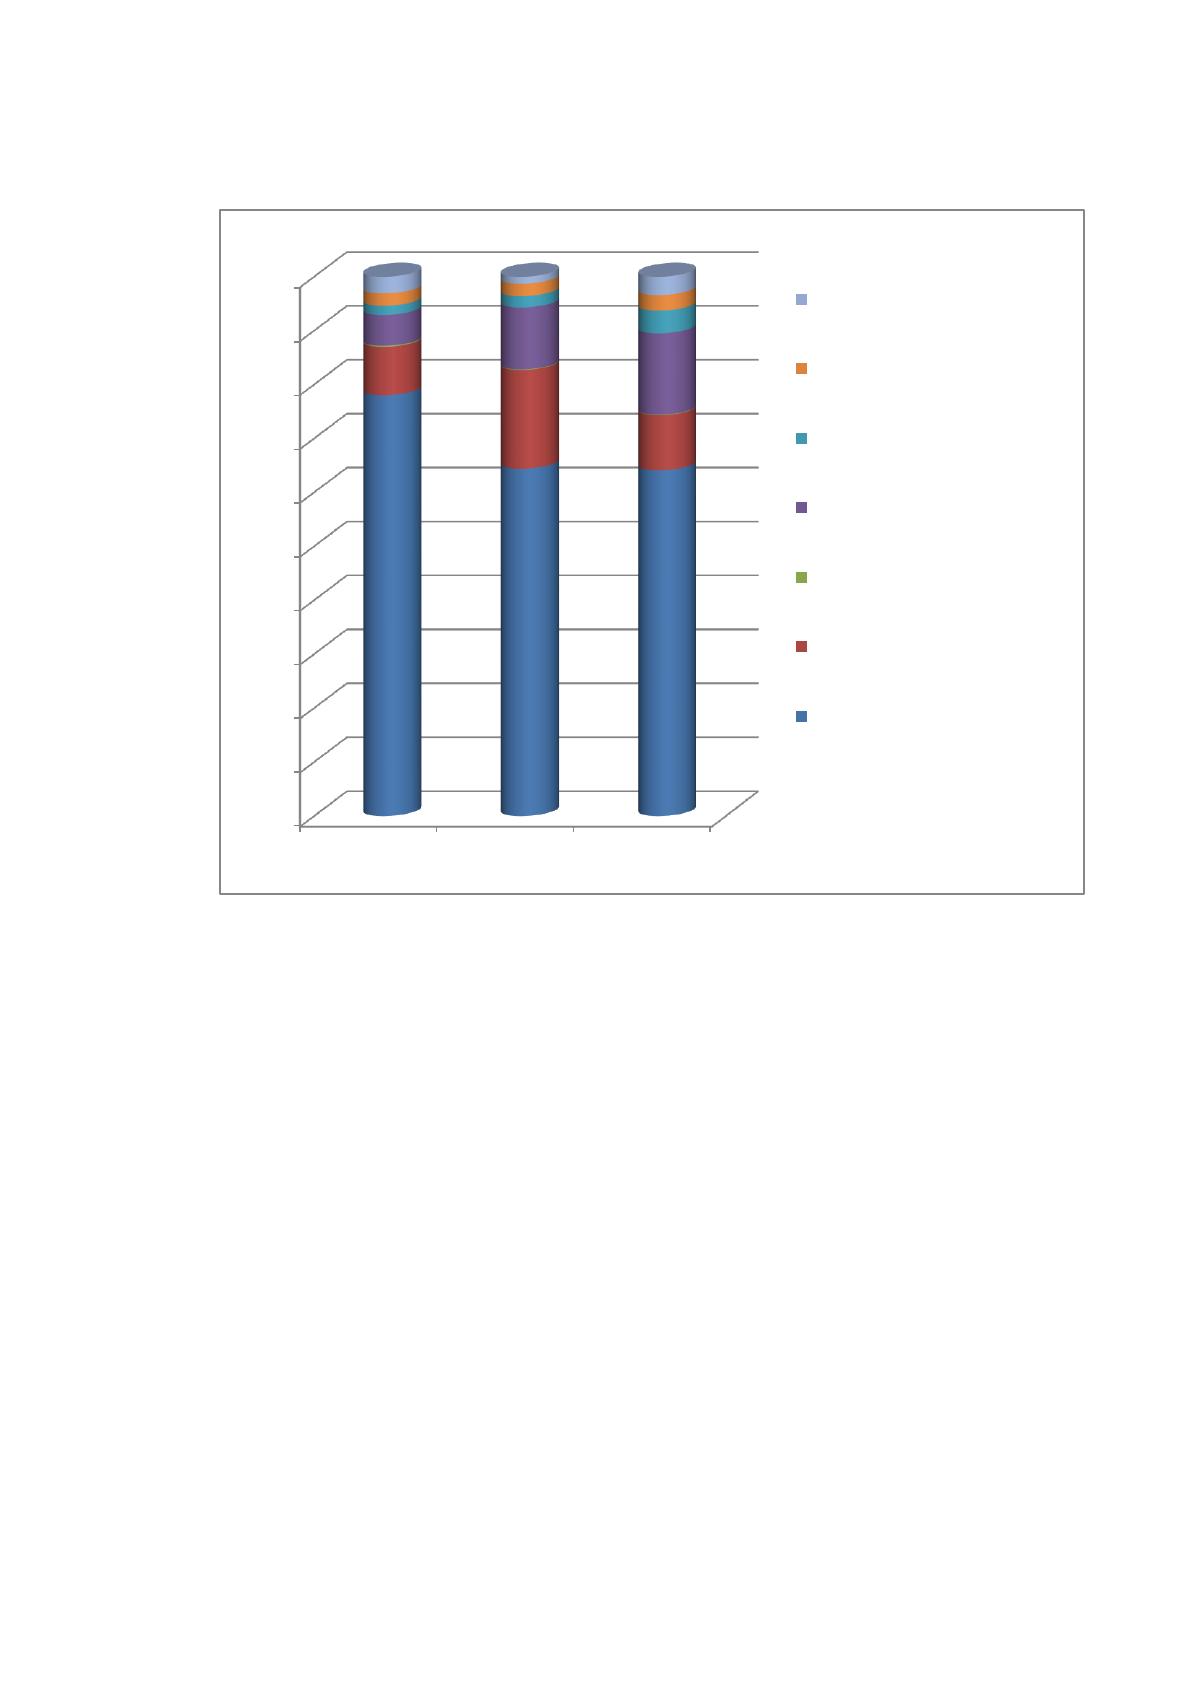
Отразим структуру и динамику роста краткосрочной кредиторской
задолженности на рисунке 16.
Рисунок 16 – Структура и динамика краткосрочной кредиторской
задолженности
Как видно из рисунка наибольший удельный вес в общей структуре
краткосрочной кредиторской задолженности составили кредиты и займы, в
2014 г. – 78 %, в 2015 г. – 64,4 %, в 2016 г. – 64,1 %.
Рассмотрев структуру кредиторской задолженности, необходимо
провести анализ оборачиваемости кредиторской задолженности. Данный
показатель отражает, сколько оборотов в течение анализируемого периода
требуется организации, чтобы оплатить выставленные ей счета или сколько
дней ей для этого необходимо. Данный показатель важен предприятию для
успешного принятия управленческих решений.
0%
10%
20%
30%
40%
50%
60%
70%
80%
90%
100%
2014 2015 2016
78
64,4
64,1
9
18,3
10,2
0,2
0,1
0,1
5,7
11,5
15,1
1,7
2,1
4,2
2,3
2,3
2,9
3,1
1,3
3,4
прочая кредиторская
задолженность
расчеты по налогам и сборам
расчеты с персоналом
авансы полученные
расчеты с акционерами по
выплате доходов
расчеты с поставщиками и
подрядчиками
кредиты и займы
55
Когда коэффициент оборачиваемости дебиторской задолженности
превышает значение коэффициента оборачиваемости кредиторской
задолженности, данный факт является благоприятным для организации.
Рассчитаем коэффициент оборачиваемости кредиторской задолженности,
аналогично расчету коэффициенту оборачиваемости дебиторской
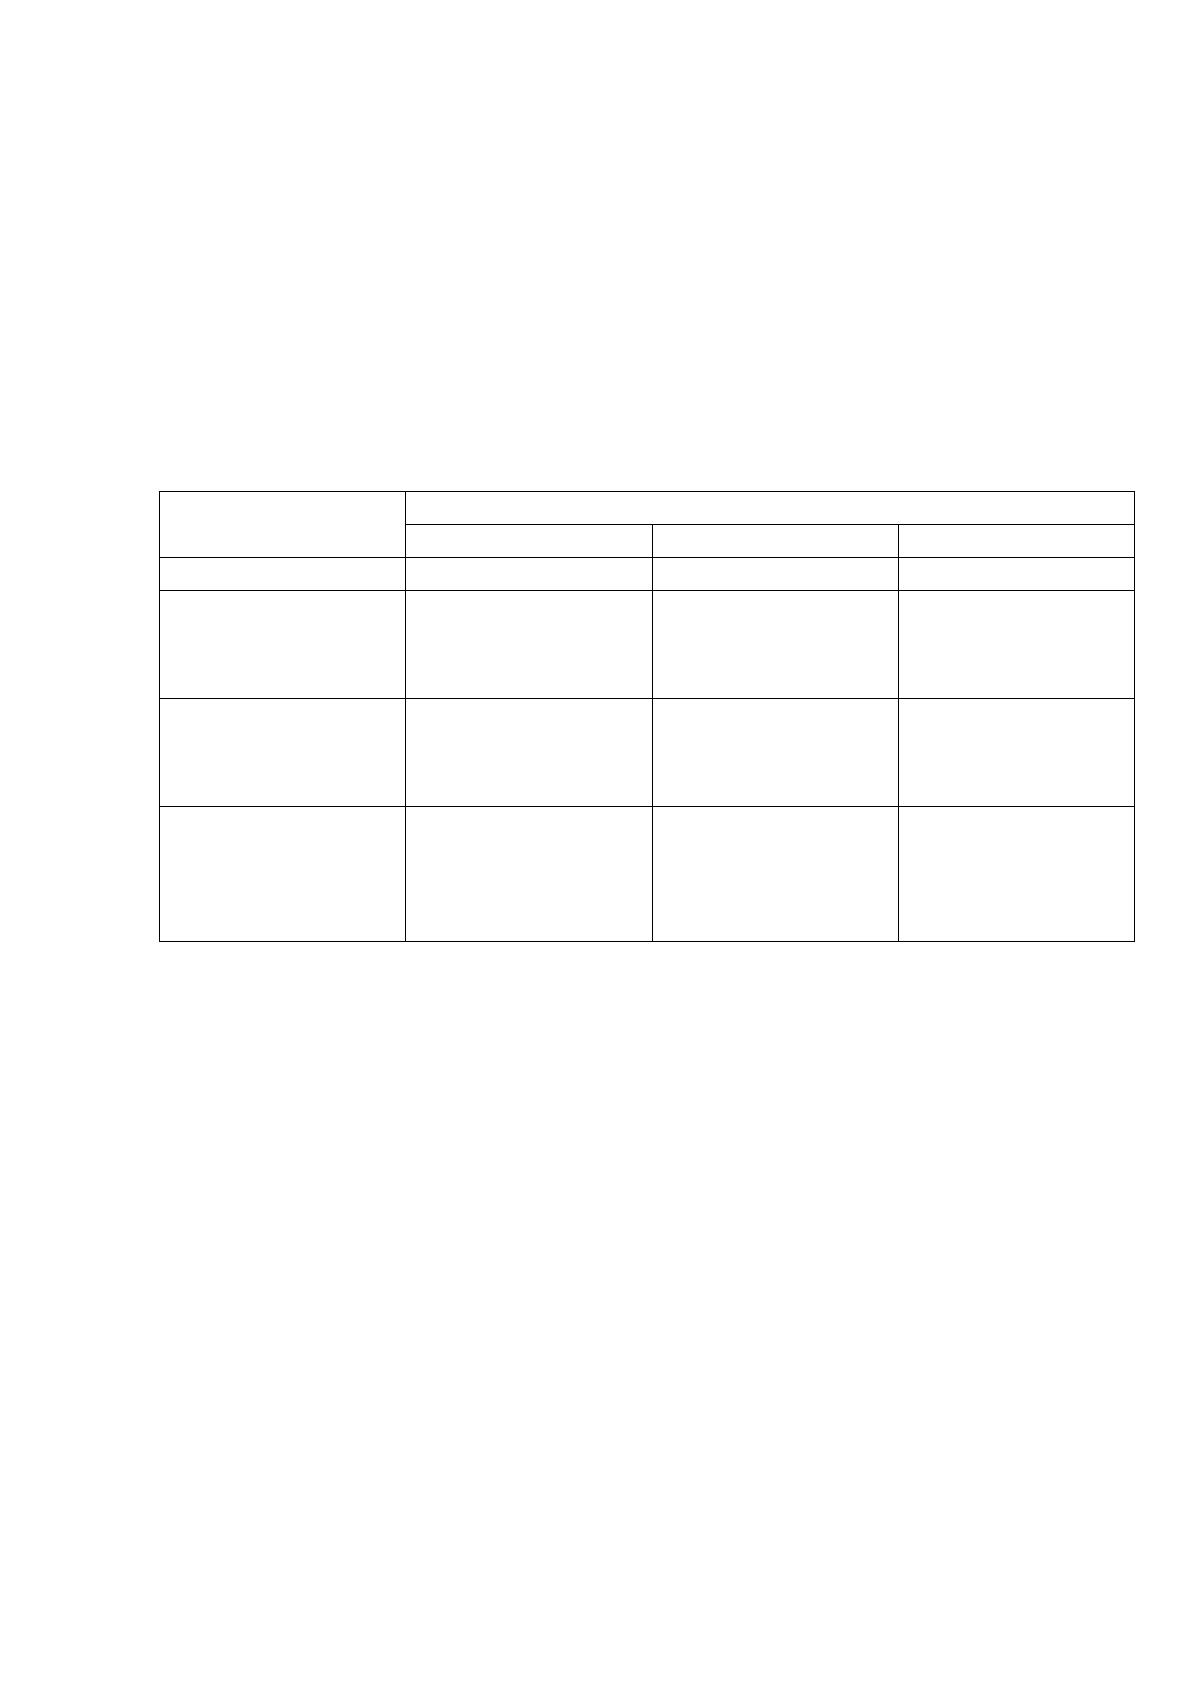
задолженности. Данные расчета отразим с помощью таблицы 12.
Таблица 12
Количество оборотов кредиторской задолженности ОАО «Завод
бурового оборудования»
Наименование
показателя
Период
2014 г.
2015 г.
2016 г.
1
2
3
4
Средний остаток
кредиторской
задолженности,
тыс. руб.
109228
115776
191548,5
Выручка от
реализации
товаров, тыс.
руб.
310860
488356
503016
Коэффициент
оборачиваемости
кредиторской
задолженности,
%
2,8
4,2
2,6
Как видно из таблицы 12, коэффициент оборачиваемости кредиторской
задолженности уменьшился по сравнению с предшествующими периодами и
составил 2,6 % – что говорит об уменьшении активности предприятия в
получении доходов от продаж по отношению к заемным средствам. Однако, тот
факт, что коэффициент оборачиваемости кредиторской задолженности
значительно меньше коэффициента оборачиваемости дебиторской
задолженности, свидетельствует о быстром погашении предприятием своего
долга перед кредиторами и о сокращении покупок с отсрочкой платежа.
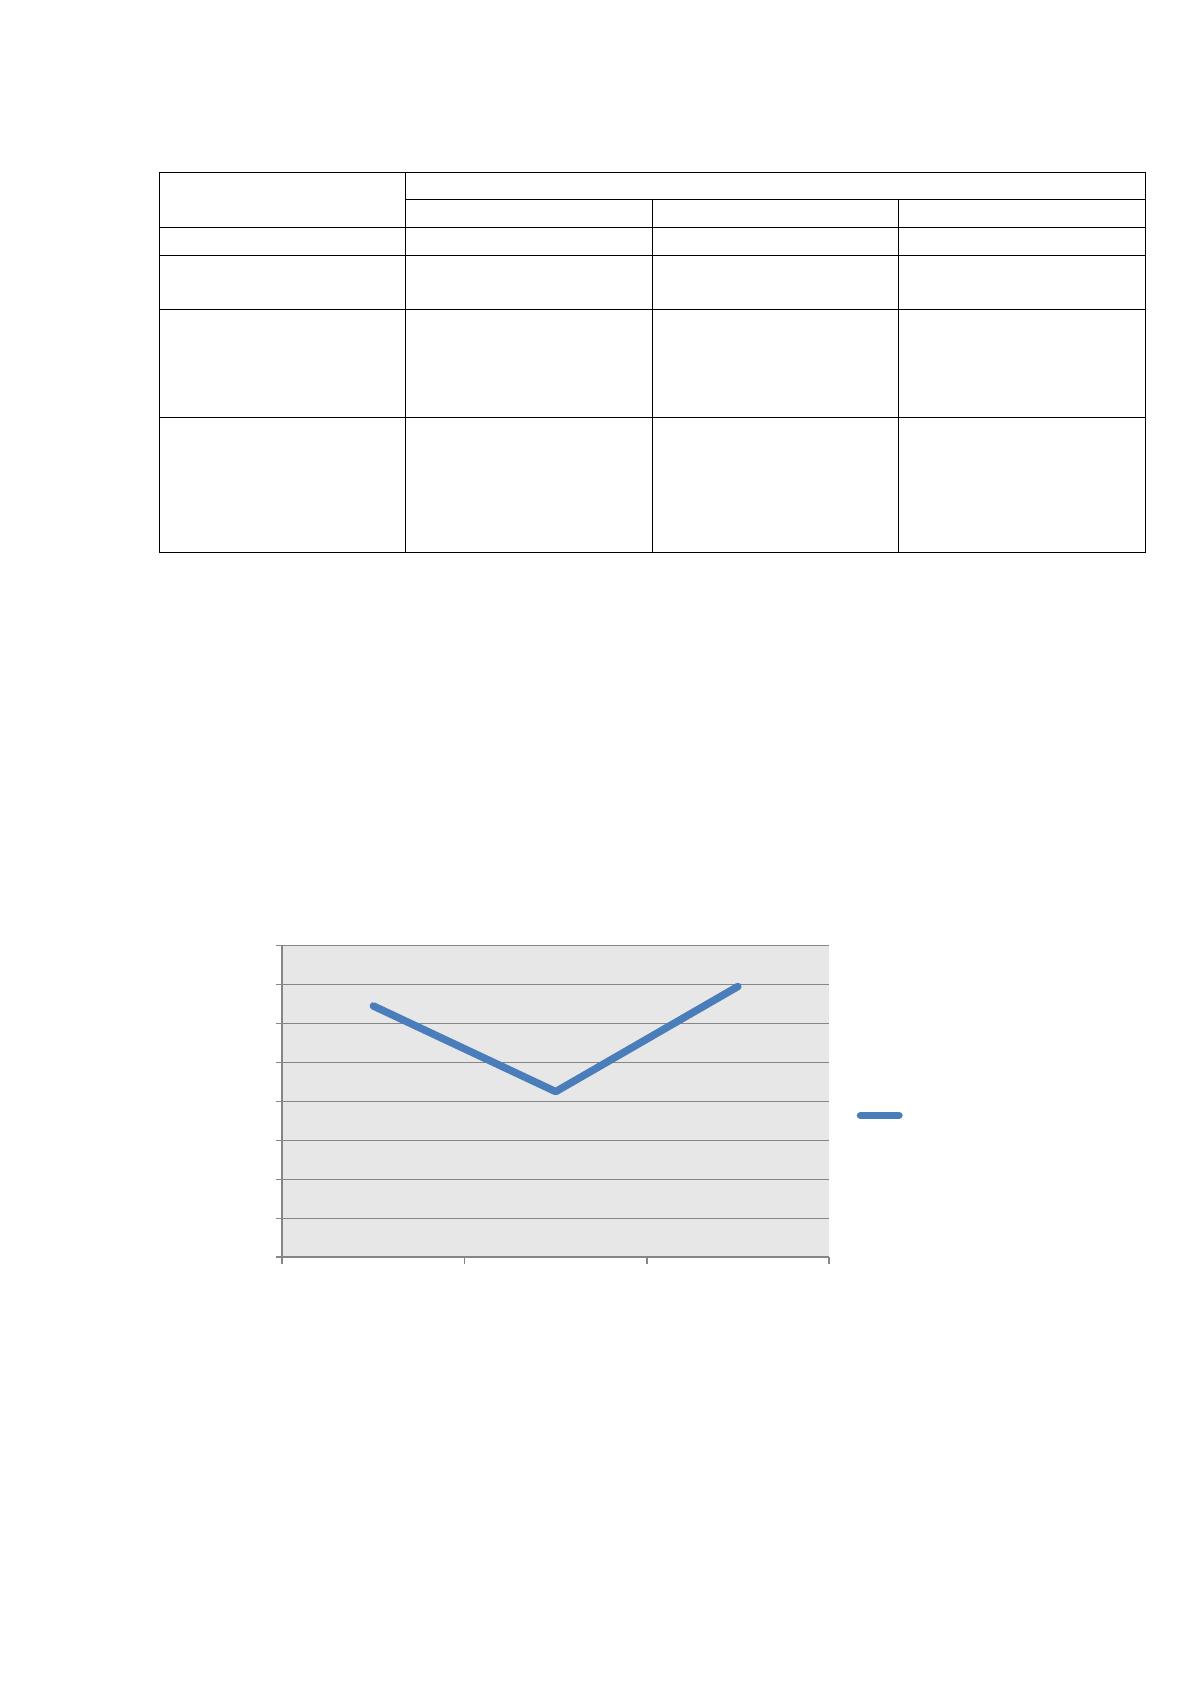
С помощью коэффициента оборачиваемости кредиторской
задолженности рассчитаем среднее количество дней, которые необходимы
организации для погашения задолженности и отразим данные расчетов в
таблице 13.
56
Таблица 13
Средний срок погашения кредиторской задолженности
Наименование
показателя
Период
2014 г.
2015 г.
2016 г.
1
2
3
4
Число дней
периода
360
360
360
Количество
оборотов
кредиторской
задолженности
2,8
4,2
2,6
Период
погашения
дебиторской
задолженности,
дни
128,6
85,7
138,5
По данным таблицы важно отметить, что срок погашения кредиторской
задолженности предприятия увеличился на 10 дней по сравнению с 2014 г. и на
53 по сравнению с 2015 г. и составил 139 дней. Данный факт увеличения сроков
погашения задолженности может негативно сказаться на деятельности
предприятия.
Отразим динамику сроков погашения кредиторской задолженности на
рисунке 17.
Рисунок 17 – Динамика сроков погашения кредиторской
задолженности
Так же, как и по дебиторской задолженности, целесообразным является
анализ относительного уровня кредиторской задолженности в процентах к
129
85
139
0
20
40
60
80
100
120
140
160
2014 2015 2016
период погашения
57
сумме оборотных средств, что характеризует долю привлеченных средств в
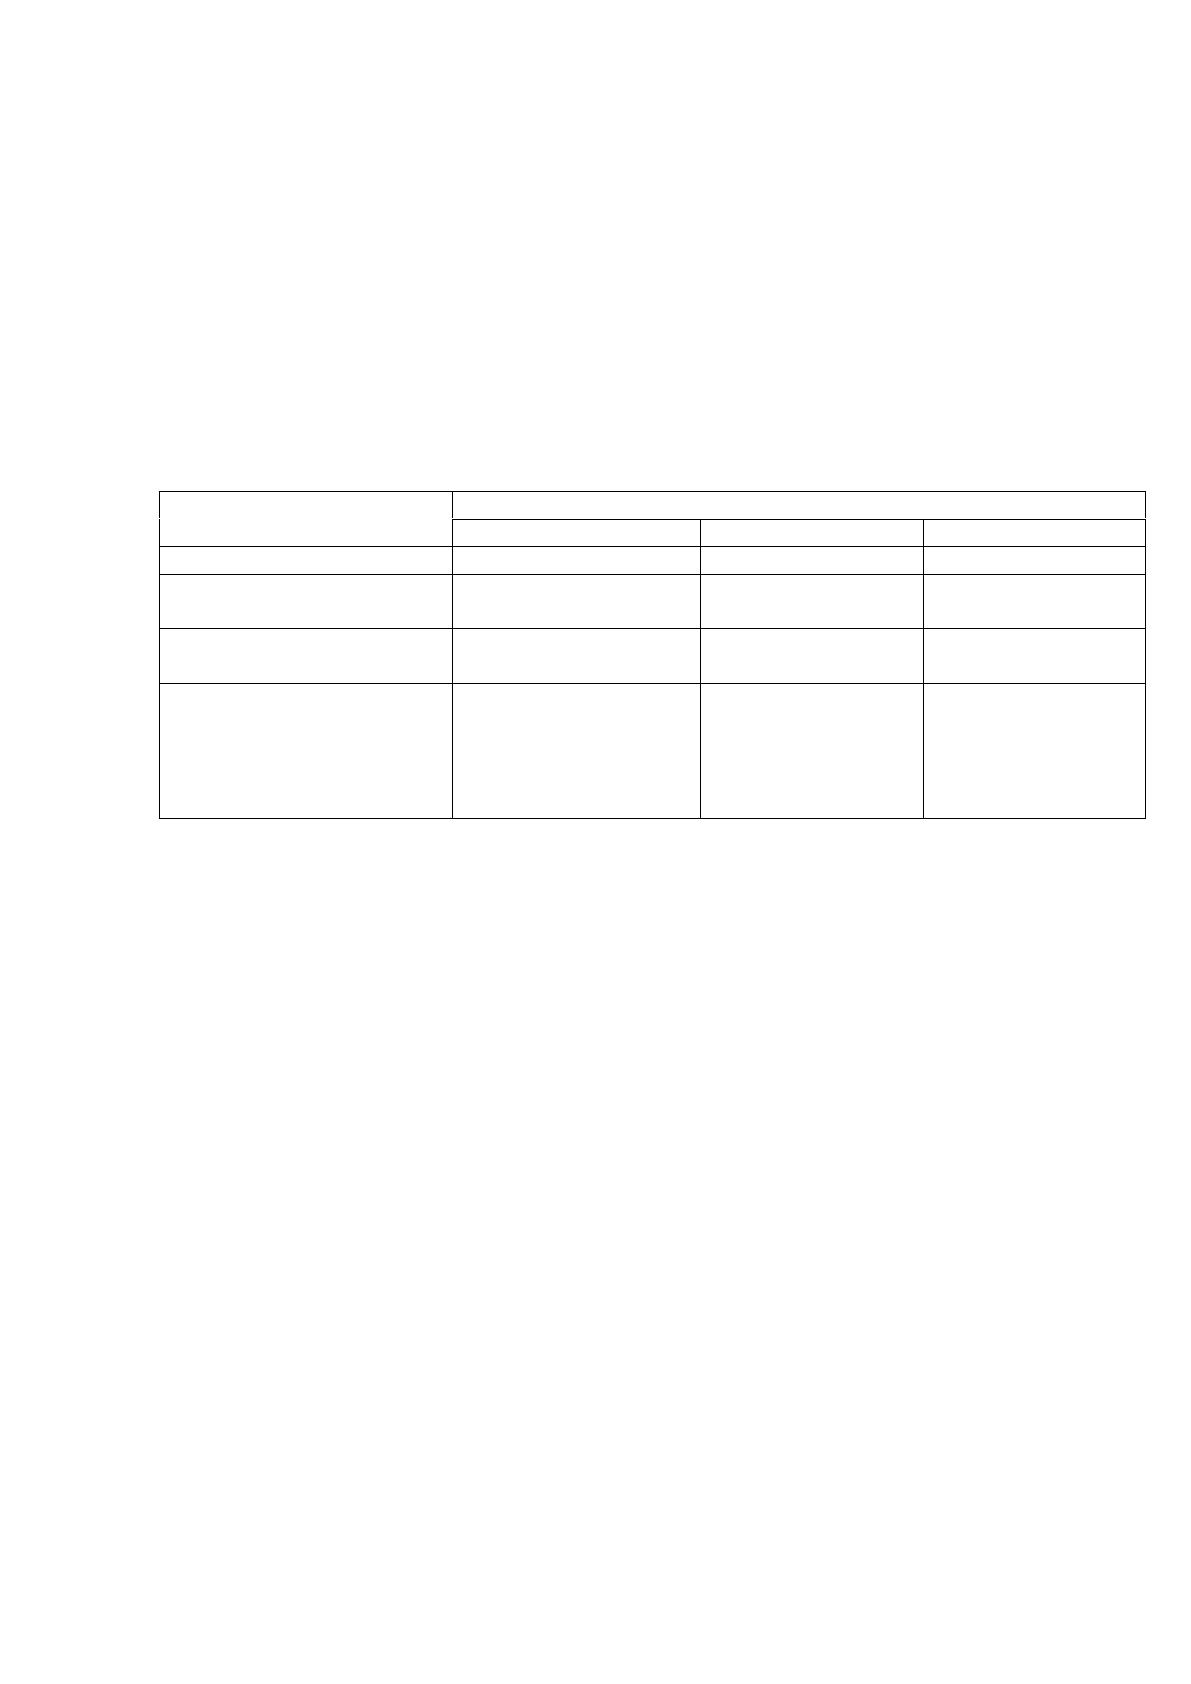
источниках формирования оборотных средств (таблица 14).
Коэффициент соотношения заемных и собственных средств равен
отношению величины обязательств предприятия к величине его собственных
средств. Нормальное ограничение для коэффициента зависимости должно быть
меньше единицы.
Таблица 14
Удельный вес кредиторской задолженности в сумме оборотных
средств ОАО «Завод бурового оборудования» за 2014-2016 гг., %
Наименование
показателя
Период
2014
2015
2016
1
2
3
4
Кредиторская
задолженность
109434
122118
260979
Общая сумма
оборотных активов
156502
191907
331853
Удельный вес
кредиторской
задолженности в 7
сумме оборотных
средств
0,7
0,6
0,8
Из приведенных в таблице данных следует отметить, что доля заемных
средств в общей сумме собственных средств организации в 2014 г. составила
0,7 %, в 2015г. – 0,6 %, в 2016 – 0,8 %, что соответствует нормальному
ограничению. Данный показатель свидетельствует о том, что в качестве
источника финансирования заемный капитал не является приоритетным.
Немало важным показателем анализа кредиторской и дебиторской
задолженностей является коэффициент соотношения кредиторской
задолженности к дебиторской задолженности, и наоборот дебиторской
задолженности к кредиторской. Данный коэффициент отражает возможность
обеспечить высокий уровень ликвидности организации.
Коэффициент соотношения дебиторской и кредиторской задолженностей
должен быть меньше или равен единицы. Превышение кредиторской
задолженности над дебиторской может создать угрозу платежеспособности
предприятия.
Отразим данные расчета в таблице 15.
58
Таблица 14
Отношение кредиторской и дебиторской задолженностей ОАО
«Завод бурового оборудования» за 2016 г.
Наименование показателя
На начало
2016 г.
На конец
2016 г.
Отклонение
1
2
3
4
Коэффициент соотношения
кредиторской задолженности к
дебиторской задолженности
1,6
2,8
1,2
Коэффициент соотношения
дебиторской задолженности к
кредиторской задолженности
0,6
0,4
- 0,2
На протяжении анализируемого периода размер кредиторской
задолженности превышал размер дебиторской задолженности, обе
задолженности имеют тенденцию роста.
Таким образом, на основании проведенного анализа кредиторской
задолженности ОАО «Завод бурового оборудования можно сделать следующие
выводы. Размер кредиторской задолженности предприятия в отчетном периоде
увеличился в 2 раза. Кредиторская задолженность состоит на 49 % из
краткосрочной задолженности и на 51 % из долгосрочной задолженности.
Количество оборотов кредиторской задолженности за отчетный период
составило 2,6 %, что ниже, чем за другие аналогичные периоды, это привело к
увеличению сроков погашения кредиторской задолженности до 139 дней.
Данные показатели отражают отрицательную динамику и влекут за собой
возникновение проблем при финансовых расчетах. Однако стоит отметить факт
отсутствия просроченной кредиторской задолженности, это является важным в
деятельности и репутации организации.
Источник: https://baza.diplomsite.ru/previewfile/2881