Дипломная работа: Анализ дебиторской и кредитной задолженности организации (на примере ОАО "Завод бурового оборудования")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
34
Как видно из таблицы за анализируемый период 2014-2016 г., активы
организации увеличились на 201486 тыс. рублей, в том числе за счет
увеличения внеоборотных активов на 26135 тыс. рублей и оборотных активов
на 175351 тыс. рублей. Увеличение внеоборотных активов произошло за счет
увеличения авансов на приобретение основных средств на 14888 тыс. руб.,
появления новых статей в балансе по сравнению с 2014 годом. К ним
относятся:
- незаконченные операции по НМА;
- незавершенные капитальные вложения;
- результаты исследований и разработок.
С одной стороны увеличение остатков незавершенного производства
может говорить об увеличении объемов производства, а с другой – об
уменьшении оборачиваемости капитала в связи с ростом производственного
цикла.
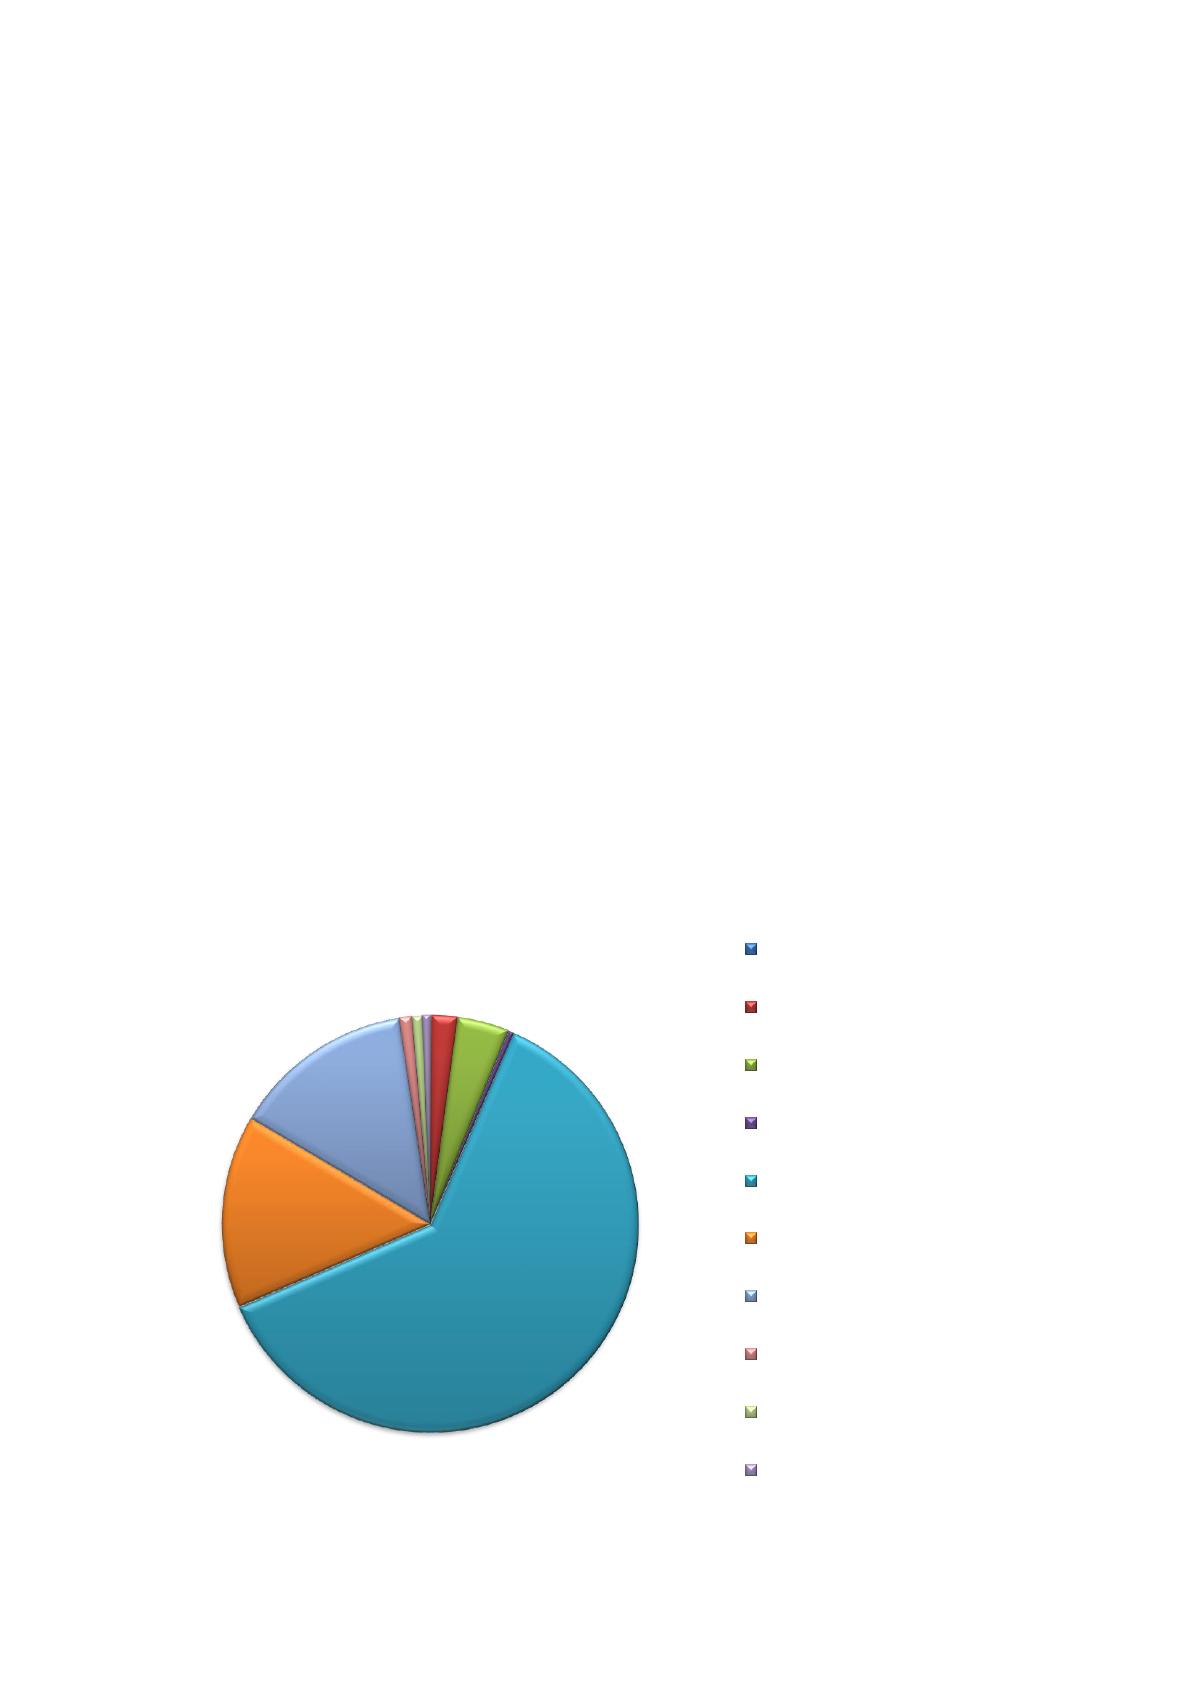
Наглядно представим структуру внеоборотных активов баланса за 2016
на рисунке 6.
Рисунок 6 –Структура внеоборотных активов
0%
2%
4%
0%
62%
15%
14%
1%
1%
1%
2016 год
нма
результаты исследований и разработок
Затраты по незаконченным
исследованиям и разработкам
Незаконченные операции по
приобретению НМА
Основные средства
Незавершенные капитальные вложения
Авансы на приобретение объектов
основных средств
Финансовые вложения
Отложенные налоговые активы
Отложенные налоговые активы
35
По данным рисунка видно, что в отчетном периоде наибольший удельный
вес размером 62 % от общего количества внеоборотных активов составили
основные средства, а наименьший – нематериальные активы.
Увеличение оборотных активов произошло в основном за счет
увеличения запасов на 58198 тыс. рублей, дебиторской задолженности на 35664
тыс. рублей и появление статьи – средства целевого займа ФРП, которые
составили 84076 тыс. рублей в 2016 году.
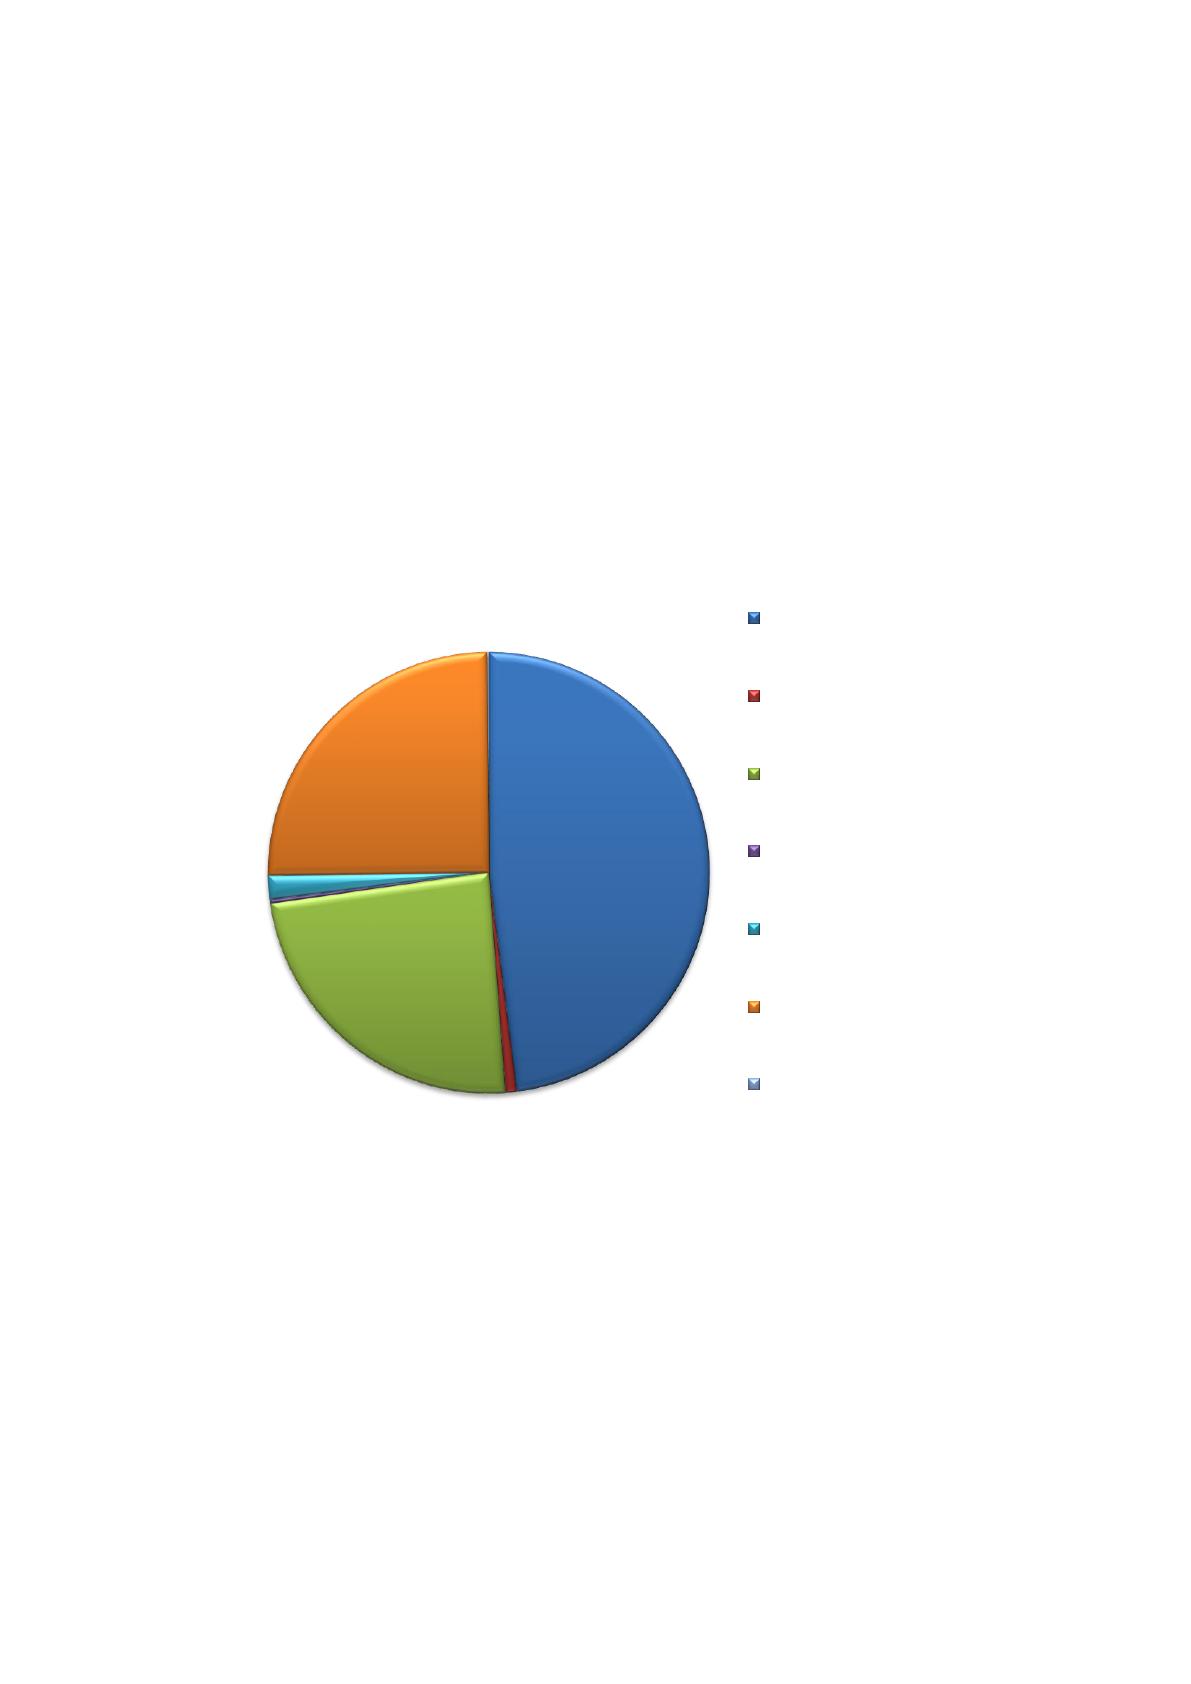
Рассмотрим структуру оборотных активов за 2016 год, представленную
на рисунке 7.
Рисунок 7 – Структура оборотных активов
На основании данных, отраженных на рисунке 7, можно сделать вывод о
том, что наибольшую долю в оборотных средствах организации занимают:
- запасы – 48 %;
- средства целевого займа ФРП – 25 %;
- дебиторская задолженность – 24%.
48%
1%
24%
0%
2%
25%
0%
2016 год
Запасы
НДС по приобретенным ценностям
Дебиторская задолженность
Финансовые вложения (за
исключением денежных эквивалентов)
Денежные средства и денежные
эквиваленты
Средства целевого займа ФРП
Прочие оборотные активы
36
Наименьший удельный вес составляют прочие оборотные активы – 0,2 %
и финансовые вложения (за исключением денежных эквивалентов) – 0,3 %.
В целом анализ актива баланса показал, что за анализируемый период
произошло увеличение актива баланса, то есть имущества предприятия на 86,8
%. Темпы роста оборотных активов превышали темпы роста внеоборотных
активов.
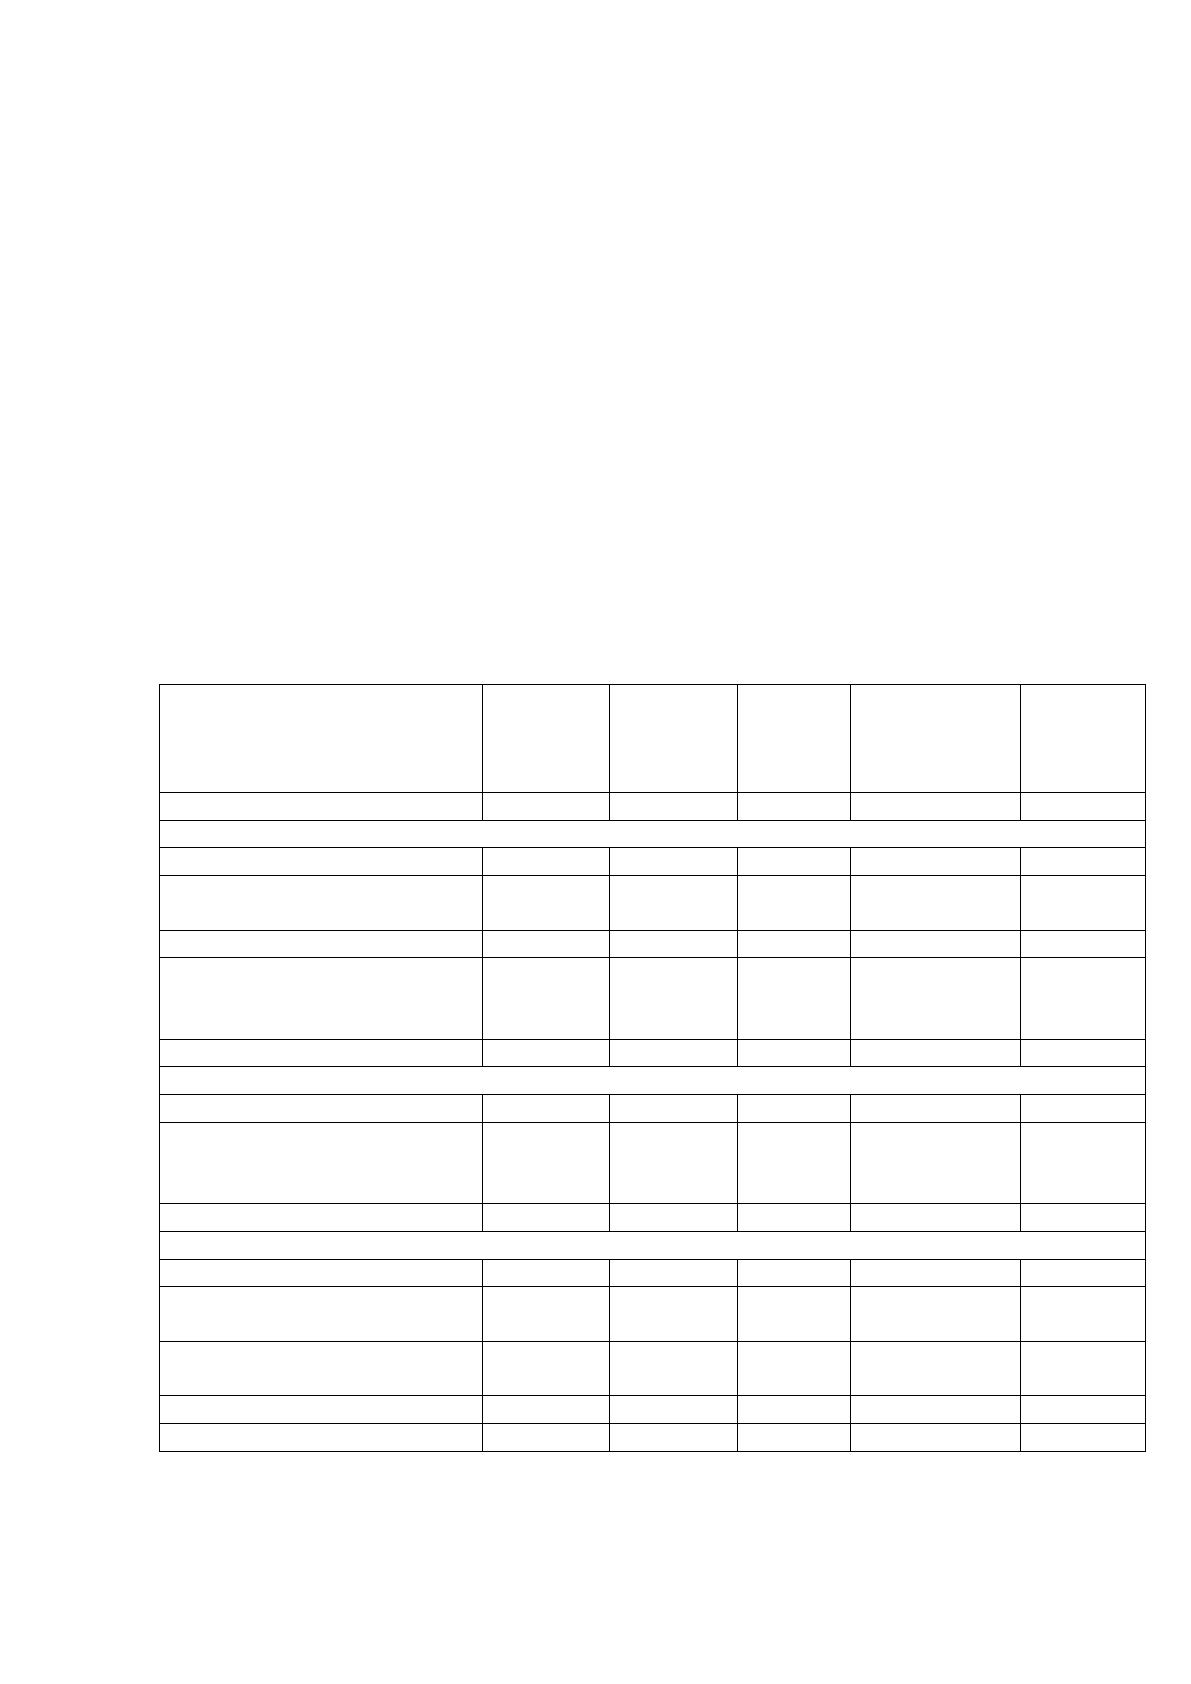
Пассивы организации составили, соответственно, 433665 тыс. рублей. На
основании горизонтального анализа, представленного в таблице 2, рассмотрим
за счет каких средств, и в какой мере, изменилась стоимость источников
формирования имущества предприятия.
Таблица 2
Горизонтальный анализ пассива баланса ОАО «Завод бурового
оборудования», тыс. руб.
Наименование
показателя
2014
год
2015
год
2016
год
Отклонение
(+-) 2016 г.
от 2014 г.
%
2016г.
к 2014
г.
1
2
3
4
5
6
III. Капитал и резервы
Уставный капитал
1759
1759
1759
0
100
Переоценка
внеоборотных активов
20605
20590
20582
- 23
99,8
Резервный капитал
88
88
88
0
100
Нераспределенная
прибыль (непокрытый
убыток)
100053
119395
148640
48587
149
Итого по разделу III
122505
141832
171069
48564
139,6
IV. Долгосрочные обязательства
Заемные средства
32264
9546
120000
87736
372
Отложенные
налоговые
обязательства
12513
10200
12830
317
102,5
Итого по разделу IV
44777
19746
132830
88053
296,6
V. Краткосрочные обязательства
Заемные средства
50313
65880
82147
31834
163,3
Кредиторская
задолженность
14344
36491
46002
31658
320,7
Оценочные
обязательства
240
1228
1617
1377
673,8
Итого по разделу V
64897
103599
129766
64869
246,2
Баланс
232179
265177
433665
201486
186,8
37
На основании данных, которые отражены в таблице 2, можно сделать
вывод о том, что за анализируемый период пассив предприятия увеличился на
201486 тыс. рублей, в том числе за счет увеличения собственных средств на
48564 тыс. рублей, за счет увеличения долгосрочных обязательств на 88053
тыс. рублей, и увеличения краткосрочных обязательств на 64869 тыс. рублей.
Долгосрочные и краткосрочные обязательства составляют наибольшую долю в
пассиве баланса – это говорит о том, что предприятие вкладывало больше
заемных средств, чем собственных. Собственные средства организации
увеличились за счет роста нераспределенной прибыли на 48587 тыс. рублей,
это значит, что предприятие в 2016 году сработало прибыльнее, так как после
уплаты налога на прибыль в распоряжении организации осталось больше
денежных средств, чем в предыдущих периодах. Заемные средства завода
увеличились за счет взятого долгосрочного кредита на 87736 тыс. рублей и
краткосрочного кредита на 31834 тыс. рублей, а также за счет увеличения
кредиторской задолженности на 31658 тыс. рублей.
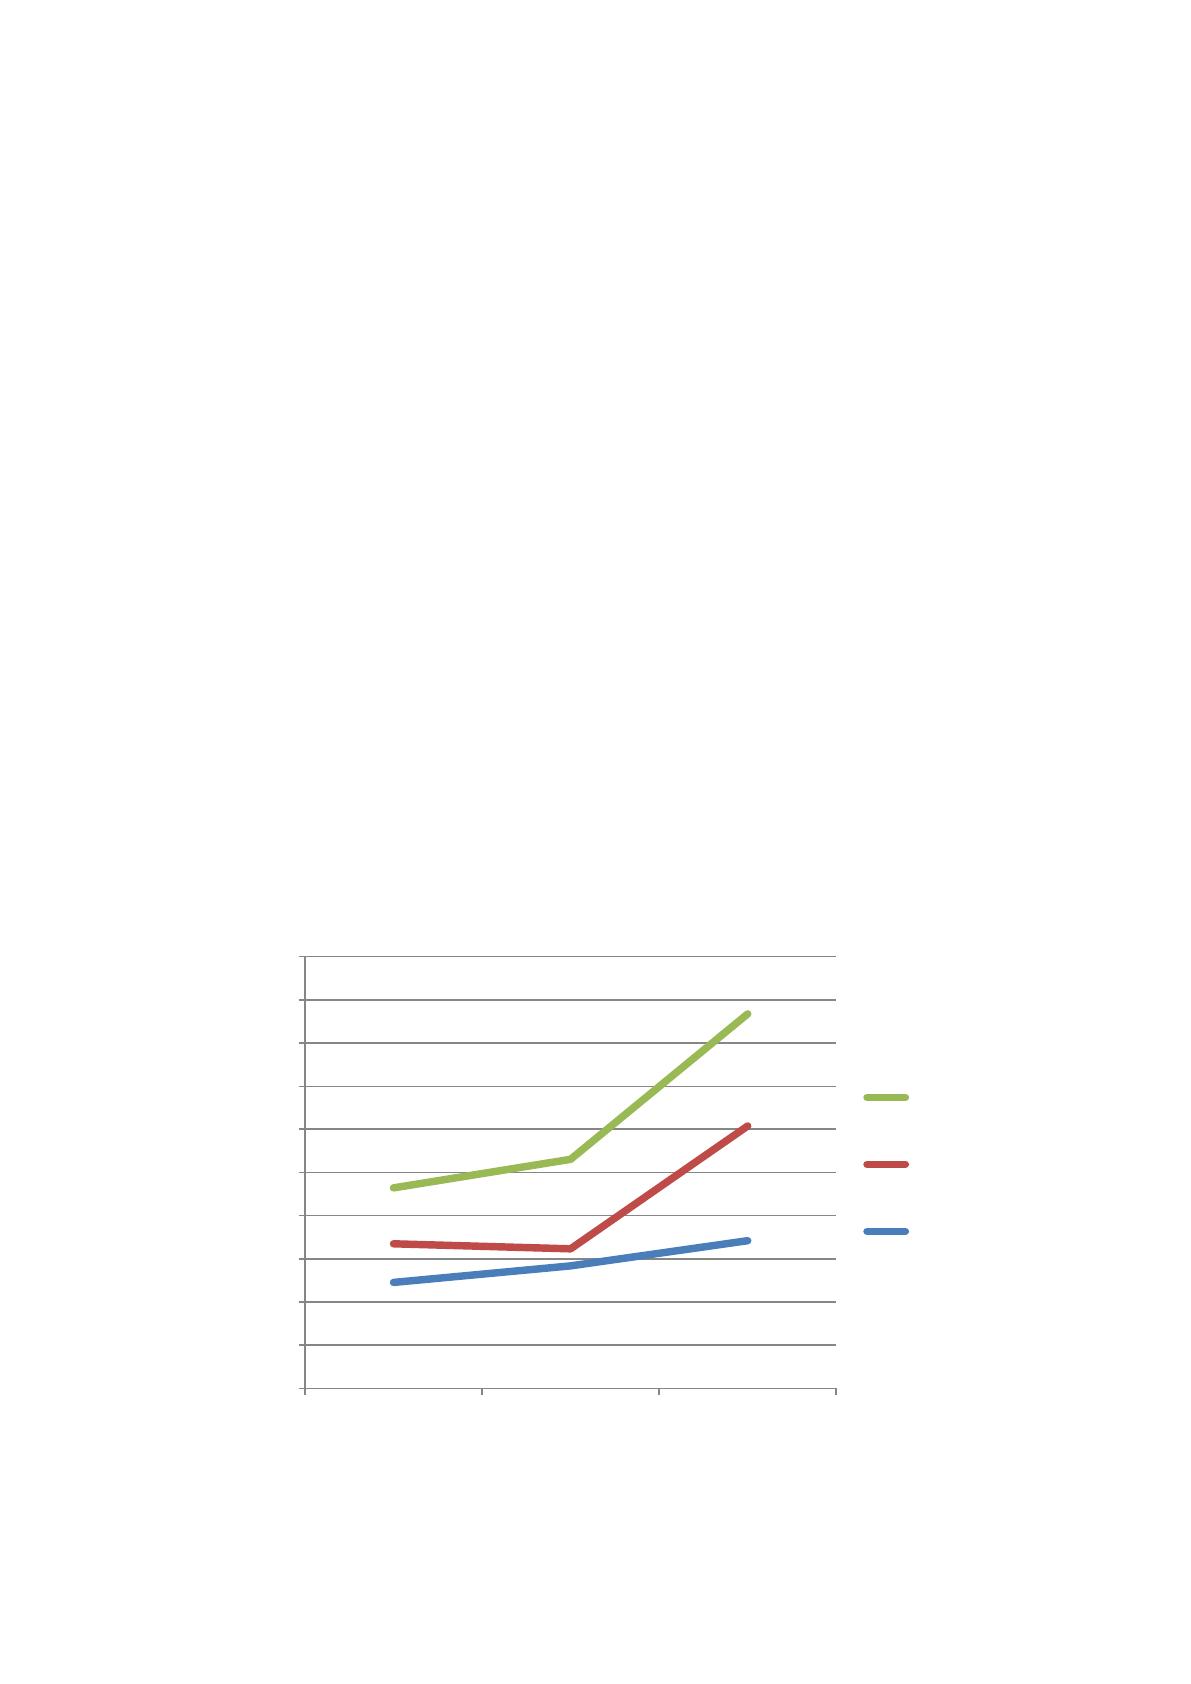
Наглядно динамика изменений собственных и заемных средств
организации представлена на рисунке 8.
Рисунок 8 – Динамика изменений собственных и заемных средств
ОАО «Завод бурового оборудования» за период 2014 г.-2016 г.
0
50000
100000
150000
200000
250000
300000
350000
400000
450000
500000
2014 2015 2016
Краткосрочные
обязательства
Долгосрочные
обязательства
Капитал и резервы
38
Как видно из рисунка 8, темп роста собственных средств организации в
период с 2014 г. по 2015 г. и с 2015 г. по 2016 г. имел приблизительно
одинаковое значение. Несмотря на это, темп роста заемных средств на
протяжении анализируемого периода отличается, с 2015 г. по 2016 г.
наблюдается резкое увеличение долгосрочных и краткосрочных обязательств,
по сравнению с предшествующим аналогичным отчетным периодом.
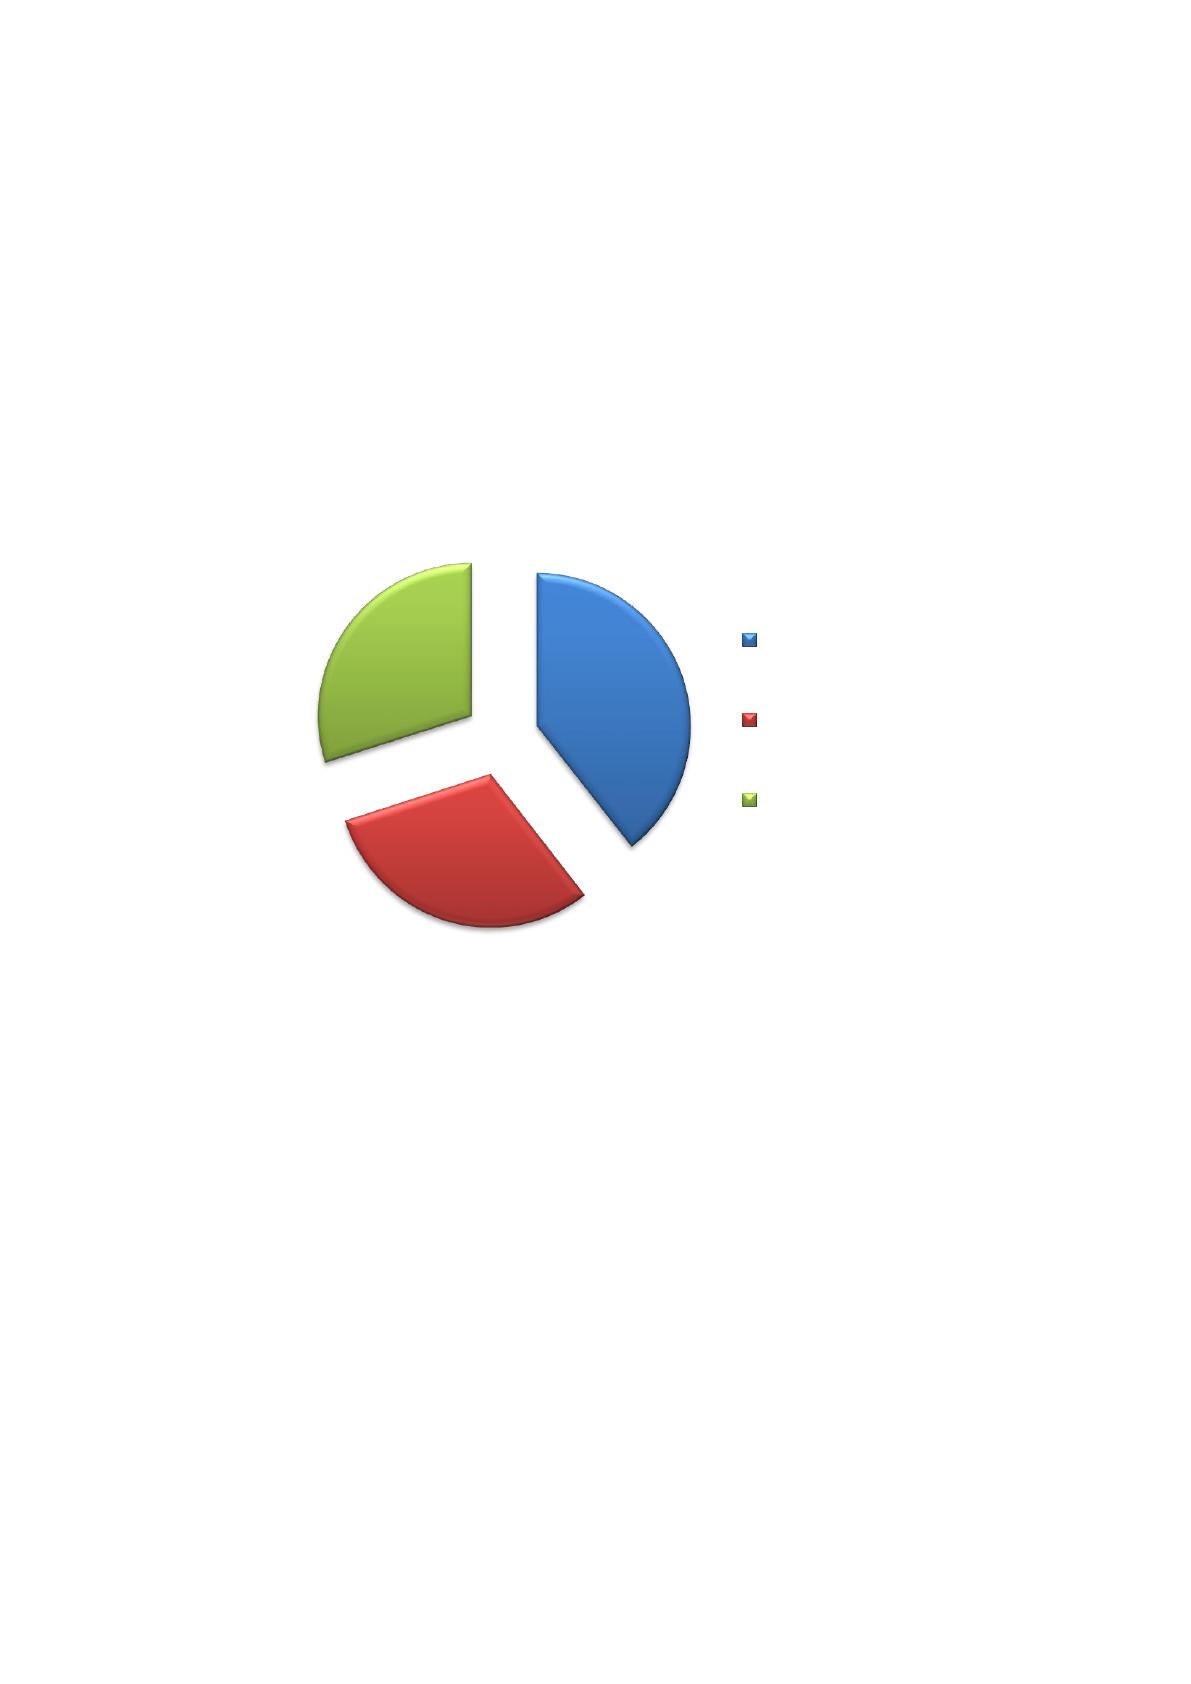
Далее рассмотрим структуру пассивов организации (рисунок 9).
Рисунок 9 – Структура пассивов организации
На рисунке 9 видно, что наибольшую долю в структуре пассива баланса
организации занимают заемные средства – 61 %, а собственные средства –
39 %.
Проведя анализ пассива баланса, стоит отметить, что заемные средства
предприятия, как долгосрочные, так и краткосрочные, превышают собственный
капитал организации. Данный факт не является хорошим признаком
финансовой устойчивости предприятия.
Для наиболее полной оценки финансовой устойчивости организации
проведем анализ ликвидности баланса, который отражает степень превращения
активов в деньги, для погашения финансовых обязательств.
39%
31%
30%
2016
Капитал и резервы
Долгосрочные обязательства
Краткосрочные обязательства
Источник: https://baza.diplomsite.ru/previewfile/2881