Дипломная работа: Анализ дебиторской и кредитной задолженности организации (на примере ОАО "Завод бурового оборудования")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
39
В таблице 3 приведен анализ ликвидности предприятия, где А1 –
наиболее ликвидные активы, А2 – быстрореализуемые активы, А3 – медленно
реализуемые активы, А4 – труднореализуемы активы, П1 – наиболее срочные
обязательства, П2 – краткосрочные пассивы, П3 – долгосрочные пассивы, П4 –
капитал и резервы.
Таблица 3
Анализ ликвидности баланса
ОАО «Завод бурового оборудования», тыс. руб.
Актив
2014
2016
Пассив
2014
2016
Плат. излишек
(недостаток)
2014
2016
1
2
3
4
5
6
7
8
А1
11354
90618
П1
14344
46002
- 2990
44616
А2
42680
78346
П2
50553
83764
- 7873
- 5418
А3
102468
162889
П3
44777
132830
54691
30059
А4
75677
101812
П4
122505
171069
- 46828
- 20693
Баланс
232179
433665
Баланс
232179
433665
х
х
По данным таблицы 3 баланс ОАО «Завод бурового оборудования»
нельзя назвать абсолютно ликвидным, так как в 2014 г. и в 2016 г. А2 меньше
П2, что свидетельствует о том, что предприятие не сможет в ближайшее
будущее с помощью активов с быстрой ликвидностью осуществить платежи по
пассивам с текущей срочностью. Но, так как (А1 –П1) больше (П2 –А2), то
баланс можно признать абсолютно ликвидным, потому что нехватка
ликвидности второго уровня можно перекрыть за счет резервов более
ликвидных активов первого уровня. При этом на первом уровне сохраняется
свободный избыток ликвидности.
Финансовые результаты деятельности предприятия характеризуются
суммой полученной прибыли и уровнем рентабельности. Чем больше величина
прибыли и выше уровень рентабельности, тем эффективнее функционирует
предприятие, тем устойчивее его финансовое состояние. На основании отчета о
финансовых результатах, представленного в приложении В, проведем анализ
состава и динамики прибыли предприятия, рассмотрев основные виды
прибыли.
40
Таблица 4
Анализ состава и динамики прибыли
ОАО «Завод бурового оборудования», тыс. руб.
Наименование
показателя
2015 г.
2016 г.
Абсолютное
отклонение (+,-)
1
2
3
4
Валовая прибыль
146181
181624
35443
Прибыль от продаж
47903
62778
14875
Прибыль до
налогообложения
31495
47860
16365
Чистая прибыль
23721
36478
12757
Из данных таблицы 4 видно, что за анализируемый период валовая
прибыль организации увеличилась на 35443 тыс. рублей, прибыль от продаж
увеличилась на 14875 тыс. рублей, прибыль до налогообложения – на 16365
тыс. рублей, и чистая прибыль выросла на 12757 тыс. рублей. Наибольшее
абсолютное значение в структуре прибыли имеет валовая прибыль, ее размер в
2016 году составил 181624 тыс. рублей, что говорит о приоритетной
значимости основной деятельности, за счет которой и формируется чистая
прибыль.
Для наглядности отразим данные таблицы на рисунке 10.
Рисунок 10 – Динамика прибыли ОАО «Завод бурового
оборудования» за период 2015 г.-2016 г.
0
20000
40000
60000
80000
100000
120000
140000
160000
180000
200000
2015 2016
валовая прибыль
прибыль от продаж
прибыль до налогообложения
чистая прибыль
41
Подводя итоги данного анализа, необходимо отметить рост основных
показателей прибыли предприятия, что оценивается положительно.
Таким образом, открытое акционерное общество «Завод бурового
оборудования», осуществляя свою деятельность на протяжении 23 лет,
занимается производством инструмента, а также работает еще по 19
направлениям. Проведенный анализ финансово-экономической деятельности
предприятия, показал, что ОАО «Завод бурового оборудования» является
финансово устойчивым, платежеспособным предприятием, способным вовремя
погасить свои обязательства перед контрагентами.
2.2 Анализ дебиторской задолженности организации
Анализируя текущие активы предприятия, особое внимание необходимо
уделить дебиторской задолженности, так как в условиях инфляции любая
отсрочка платежа может привести к тому, что организация сможет получить
лишь часть стоимости реализованной продукции.
Для анализа дебиторской задолженности ОАО «Завод бурового
оборудования» проведем анализ структуры, динамики и оборачиваемости
дебиторской задолженности, на основании данных бухгалтерской отчетности
предприятия за 2014-2016 гг. (наличие и движение дебиторской задолженности
представлено в приложении Г), а также данных аналитического учета таблицы
5.
Таблица 5
Анализ динамики и структуры дебиторской задолженности ОАО
«Завод бурового оборудования» за 2014-2016 гг.
Наименование
показателя
2014
2015
2016
Отклонение
2016 от
2014 г.
Тыс.
руб.
Уд.
вес,
%
Тыс.
руб.
Уд.
вес,
%
Тыс.
руб.
Уд.
вес,
%
Тыс.
руб.
%
1
2
3
4
5
6
7
8
9
Долгосрочная
дебиторская
задолженность
0
0
0
0
0
0
0
0
42
Продолжение таблицы 5
1
2
3
4
5
6
7
8
9
Краткосрочная
дебиторская
задолженность
42680
100
74849
100
93233
100
-
-
В том числе
авансы на
приобретение
объектов ОС
0
0
925
1,2
14888
16
14888
0
Авансы
выданные
7700
18
12340
16,5
13885
14,9
6185
180,3
Расчеты с
покупателями и
заказчиками
28874
68
57184
76,4
50313
54
21439
174,3
Прочая
дебиторская
задолженность
6106
14
4400
5,9
14146
15,1
8040
231,7
Итого
42680
100
74849
100
93233
100
50553
218,4
По данным таблицы можно сделать вывод о том, что дебиторская
задолженность предприятия увеличилась в 2 раза по сравнению с 2014 г., а
именно на 50553 тыс. рублей, и составила 93233 тыс. рублей в 2016 г.
Основная доля дебиторской задолженности относится к краткосрочной,
долгосрочная дебиторская задолженность отсутствует. Увеличение
дебиторской задолженности в большей мере произошло за счет роста авансов
на приобретение объектов основных средств на 14888 тыс. рублей и расчетов с
покупателями и заказчиками на 21439 тыс. рублей.
Наибольшую долю в структуре задолженности составили расчеты с
покупателями, а наименьшую авансы выданные. Для наибольшей наглядности
структура дебиторской задолженности отражена на рисунке 11.
Рисунок 11 – Структура дебиторской задолженности ОАО «Завод
бурового оборудования», 2016 г.
16%
14,9%
54%
15,1%
авансы на приобретение
объектов ОС
Авансы выданные
расчеты с покупателями и
заказчиками
прочая дебитоская
задолженность
43
Как видно из рисунка, доля расчетов с покупателями составила 54 %,
авансы на приобретение объектов ОС – 16 %, прочая дебиторская
задолженность – 15,1 %, авансы выданные – 14,9 %.
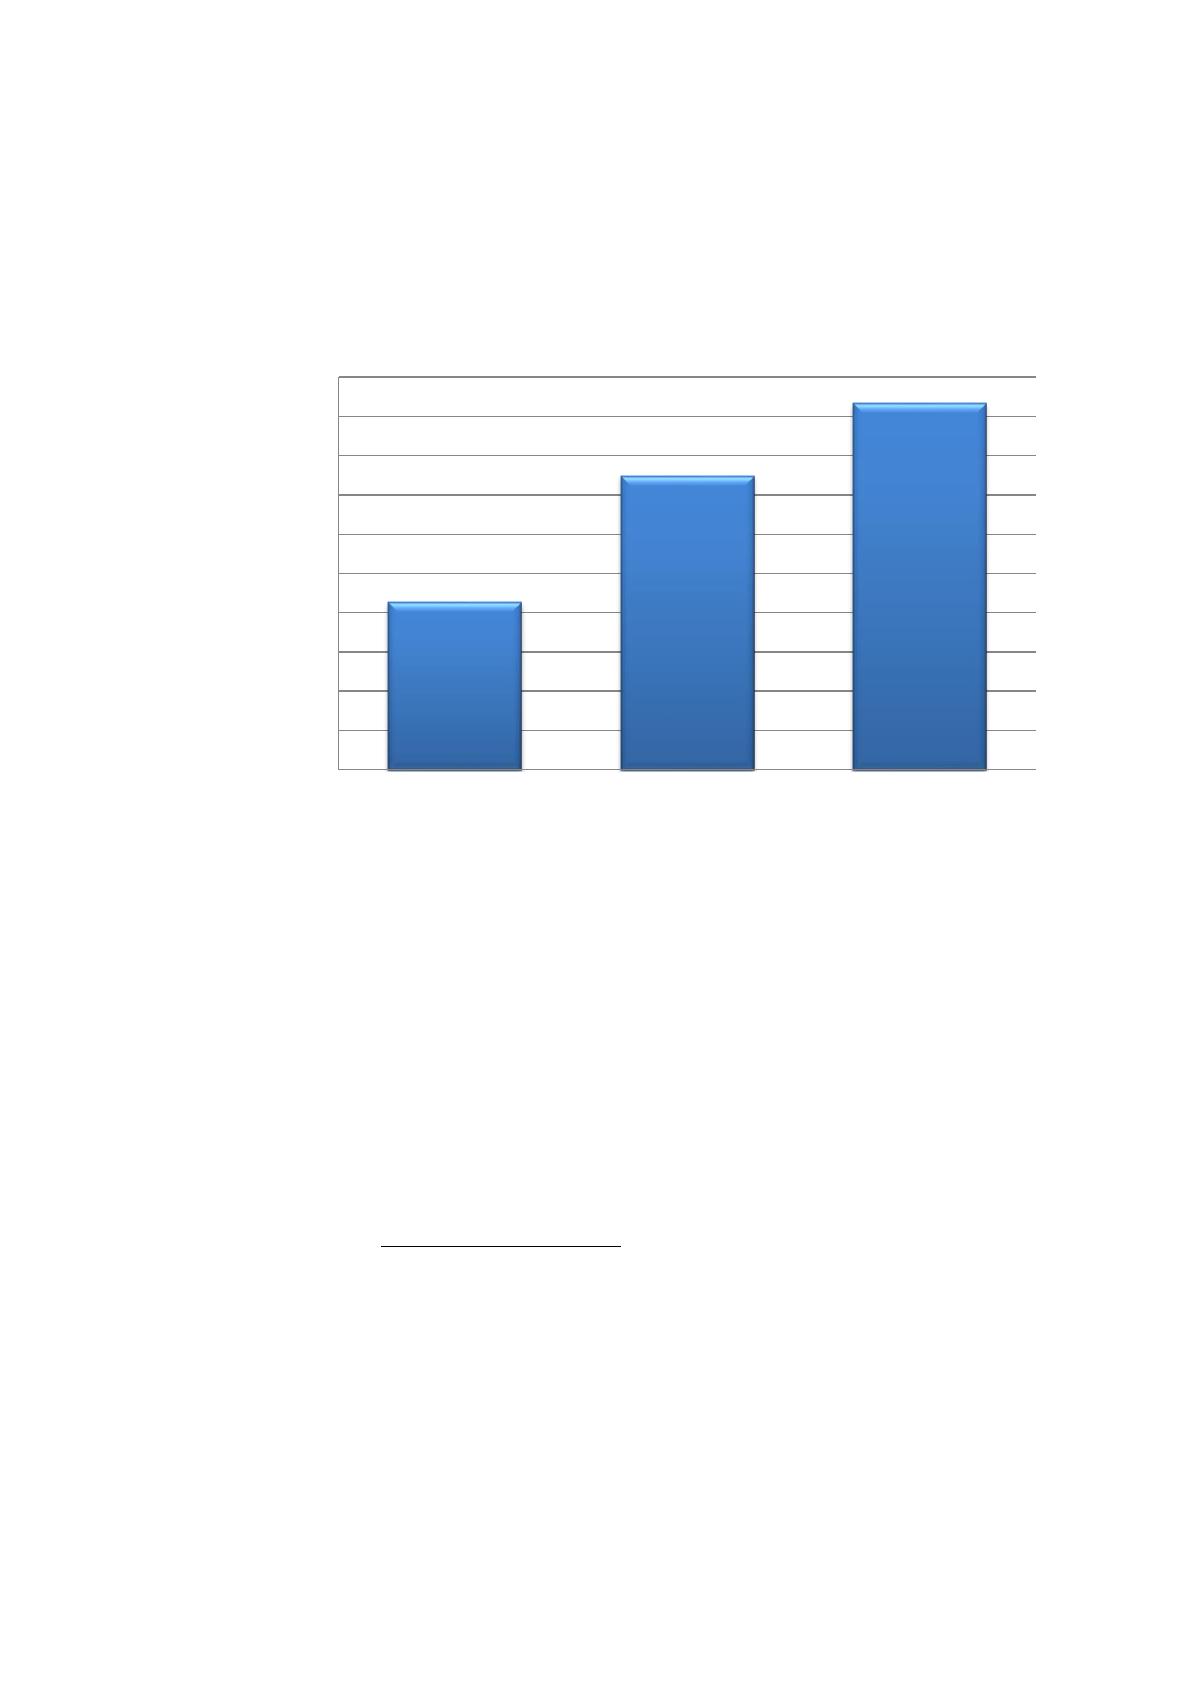
Рассмотрим динамику роста дебиторской задолженности предприятия на
рисунке 12.
Рисунок 11 – Динамика дебиторской задолженности ОАО «Завод
бурового оборудования»
Как видно из рисунка, дебиторская задолженность в 2015 г. увеличилась
по сравнению с 2014 г. на 32169 тыс. рублей, а в 2016 на 18384 тыс. рублей.
Чтобы определить уровень и динамику размера дебиторской
задолженности рассчитаем коэффициент отвлечения оборотных активов в
дебиторскую задолженность по формуле:
к
(1)
Представим полученный результат в таблице 6.
42680
74849
93233
0
10000
20000
30000
40000
50000
60000
70000
80000
90000
100000
2014 2015 2016
Источник: https://baza.diplomsite.ru/previewfile/2881