Дипломная работа: Анализ дебиторской и кредитной задолженности организации (на примере ОАО "Завод бурового оборудования")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
44
Таблица 6
Коэффициент отвлечения оборотных активов в дебиторскую
задолженность
Наименование
показателя
Период
2014
2015
2016
1
2
3
4
Дебиторская
задолженность
42680
74849
93233
Общая сумма
оборотных активов
156502
191907
331853
Коэффициент
отвлечения
оборотных активов в
дебиторскую
задолженность, %
27,3
39
28,1
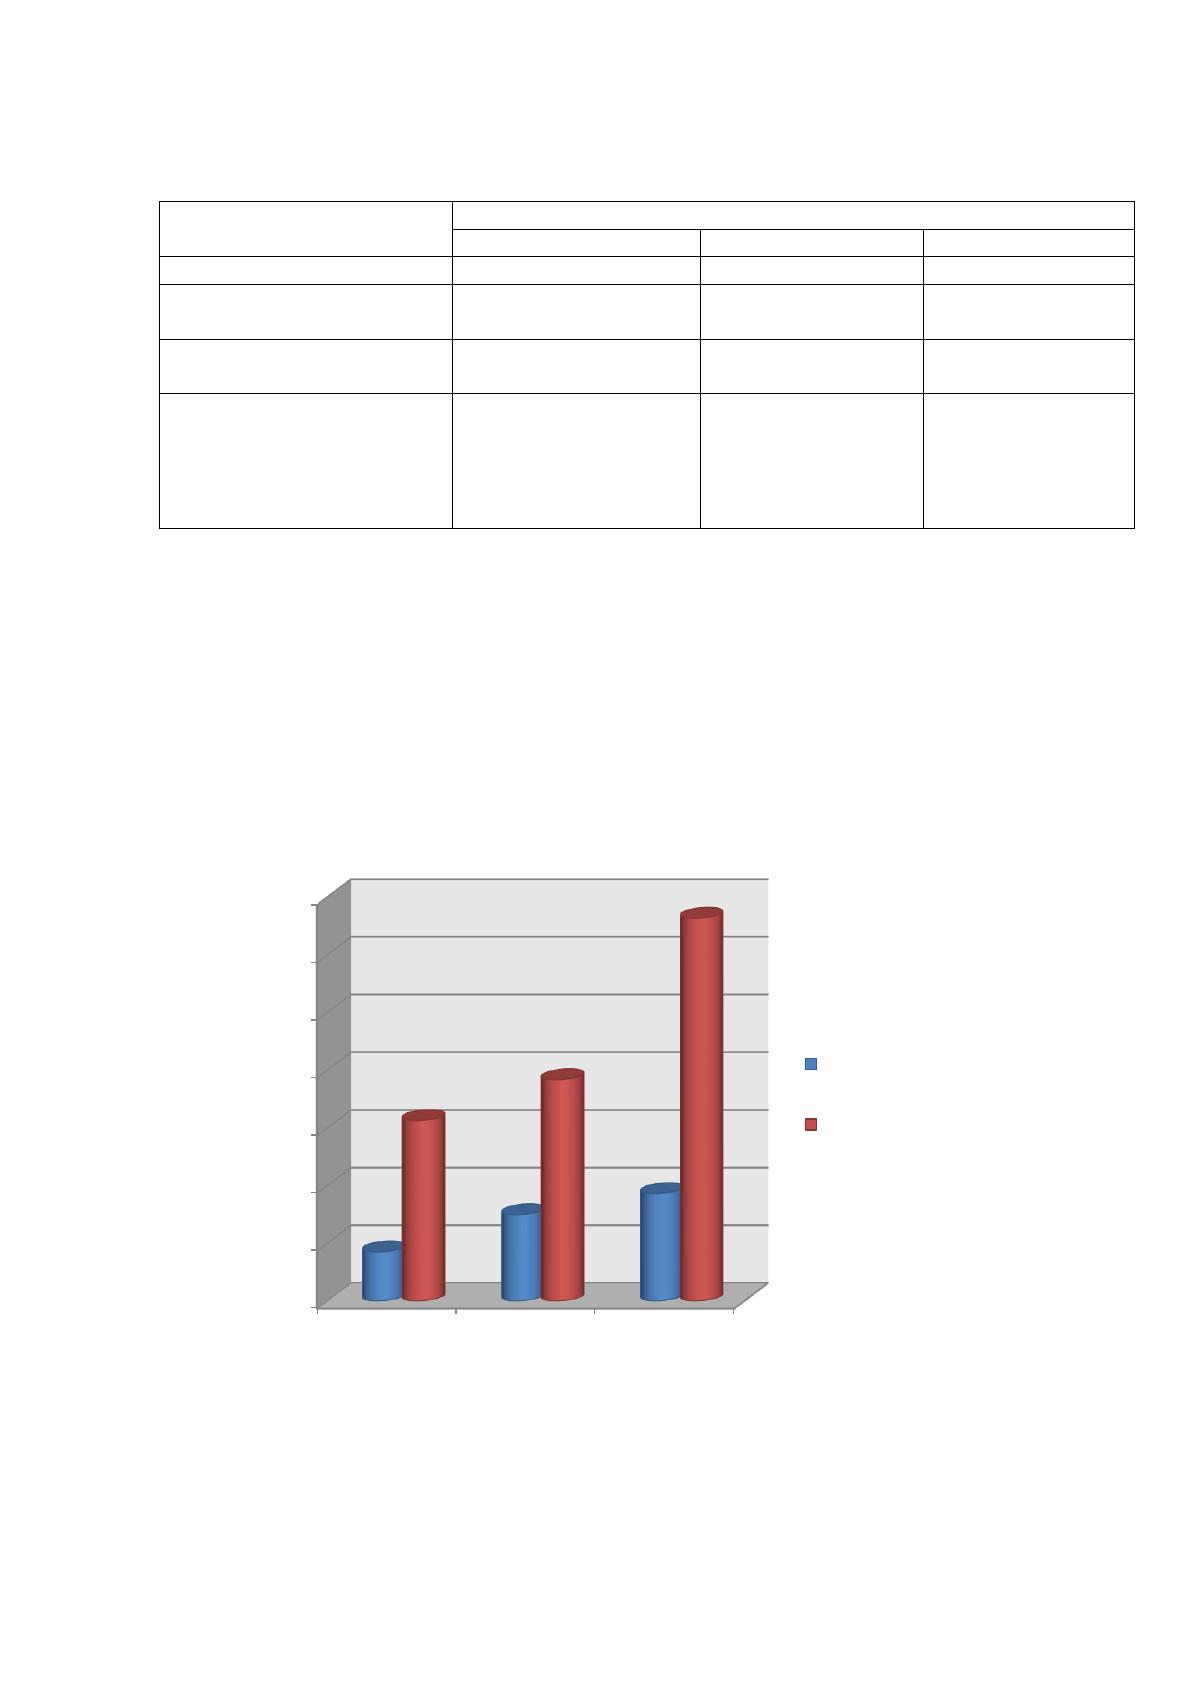
По данным таблицы следует отметить, что доля дебиторской
задолженности в общей сумме оборотных активов увеличилась по сравнению с
2014 г. и составила 28,1 % в 2016 г., однако по сравнению с 2015 г. доля
дебиторской задолженности уменьшилась на 10, 9 %.
Для более наглядного восприятия данных таблицы 6, отразим долю
дебиторской задолженности в общей сумме оборотных активов на рисунке 12.
Рисунок 12 – Доля дебиторской задолженности в общей сумме
оборотных активов
0
50000
100000
150000
200000
250000
300000
350000
2014 2015 2016
дебиторская задолженность
общая сумма оборотных
активов
45
В абсолютном выражении дебиторская задолженность в конце
анализируемого периода увеличилась в 2 раза по сравнению с
предшествующими периодами. На ее долю приходится большая часть
совокупных активов организации. Рассматривая структуру дебиторской
задолженности, необходимо отметить, что она состоит только из краткосрочной
задолженности. Основным фактором увеличения обязательств перед
организацией являются расчеты с покупателями и заказчиками. Задолженность
поставщиков в счет выданных авансов, а также задолженность по расчетам с
бюджетом составляют незначительную долю.
Для того, чтобы определить скорость обращения инвестированных в
дебиторскую задолженности средств, необходимо рассчитать коэффициент ее
оборачиваемости. Динамику изменения этого показателя часто используют при
определении обоснованности предоставленных ранее скидок за платежи. Чем
выше скорость оборота, тем меньше средств инвестировано в дебиторскую
задолженность.
Средний остаток дебиторской задолженности рассчитывается как сумма
дебиторской задолженности покупателей по данным бухгалтерского баланса на
начало и конец анализируемого периода, деленное на 2.
Результаты расчетов отражены в таблице 7.
Таблица 7
Количество оборотов дебиторской задолженности ОАО «Завод
бурового оборудования»
Наименование
показателя
Период
2014 г.
2015 г.
2016 г.
1
2
3
4
Средний остаток
дебиторской
задолженности,
тыс. руб.
46097
58764,5
84041
Выручка от
реализации
товаров, тыс. руб.
310860
488356
503016
Коэффициент
оборачиваемости
дебиторской
задолженности, %
6,7
8,3
5,9
46
Анализ оборачиваемости показал, что за анализируемый период скорость
оборачиваемости дебиторской задолженности, уменьшилась по сравнению с
предшествующими периодами, коэффициент оборачиваемости составил в 2016
году 5,9 %. Значение данного коэффициента является ниже среднего, его
уменьшение отражает отрицательную динамику. Коэффициент напрямую
связан с финансовой устойчивостью предприятия и его ликвидностью: чем
значение выше, тем, соответственно, финансовая устойчивость и ликвидность
лучше. Объяснить это можно тем, что организация быстрее получает деньги за
оказанные услуги, поставленные товары и быстрее включает их как в
производственный оборот, так и для погашения своих долгов.
С помощью коэффициента оборачиваемости можно рассчитать среднюю
продолжительность дебиторской задолженности в днях по формуле:
коэффициентоборачиваемости
(2)
Отразим данные расчета в таблице 7.
Таблица 7
Средний срок погашения дебиторской задолженности
Наименование
показателя
Период
2014 г.
2015 г.
2016 г.
1
2
3
4
Число дней
периода
360
360
360
Количество
оборотов
дебиторской
задолженности
6,7
8,3
5,9
Период
погашения
дебиторской
задолженности,
дни
53,7
43,4
61
По данным таблицы можно сделать вывод о том, что за анализируемый
период средний срок погашения дебиторской задолженности увеличился и на
конец 2016 года составил 61 день. По сравнению с 2015 г. период погашения
задолженности увеличился на 7 дней.
47
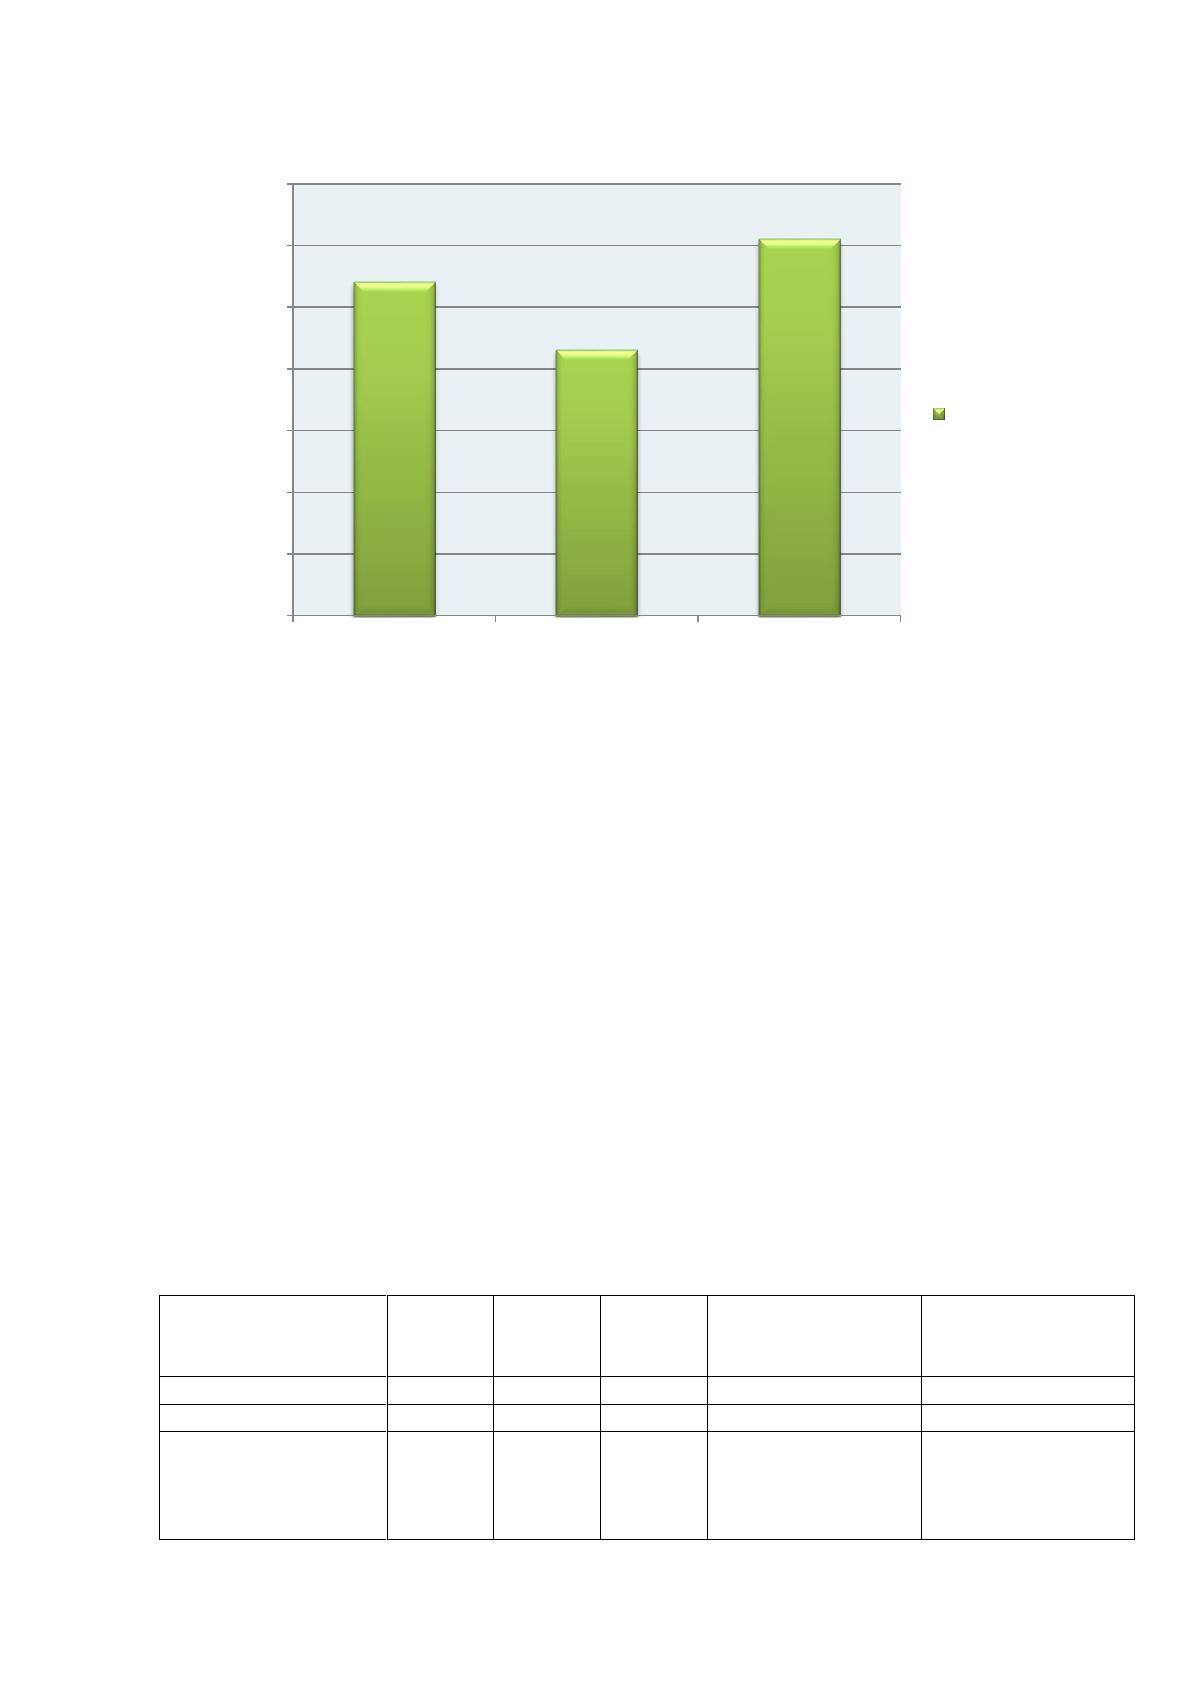
Данные таблицы 7 отражены на рисунке 13.
Рисунок 13 – Сроки погашения дебиторской задолженности
Как видно из рисунка, срок погашения дебиторской задолженности имеет
тенденцию роста, что является негативным фактом в деятельности
предприятия.
Немало важным показателем в деятельности предприятия выступает
наличие просроченной дебиторской задолженности. То есть это та часть
задолженности, не выплаченная в установленный срок.
По данным бухгалтерской отчетности (приложение Д) за анализируемый
период 2014-2015 гг. в ОАО «Завод бурового оборудования» присутствует
просроченная дебиторская задолженность. Отразим размер просроченной
дебиторской задолженности в таблице 8.
Таблица 7
Просроченная дебиторская задолженность, тыс. руб.
Наименование
показателя
2014г.
2015г.
2016г.
Отклонение
2016 от
2015,тыс. руб.
Отклонение
2016 от 2014,
тыс. руб.
1
2
3
4
5
6
Всего
2555
8237
1691
- 6546
- 864
В том числе:
Расчеты с
покупателями и
заказчиками
2555
8237
1691
- 6546
- 864
54
43
61
0
10
20
30
40
50
60
70
2014 2015 2016
срок погашения
48
По данным таблицы видно, что размер просроченной дебиторской
задолженности в 2016 г. составил 1691 тыс. рублей. При этом значение
просроченной задолженности уменьшилось по сравнению с 2014 г. и 2015 г. на
864 тыс. рублей и 6546 тыс. рублей, соответственно. Так же необходимо
отметить, что основным источником возникновения просроченной дебиторской
задолженности являются расчеты с покупателями и заказчиками.
Для анализа просроченной дебиторской задолженности необходимо
рассчитать, какую часть она составляет в общей сумме дебиторской
задолженности. Для расчета принято использовать коэффициент просроченной
дебиторской задолженности, который рассчитывается по формуле:
сумммапросроченнойдебиторскойзадолженности
общаясуммадебиторскойзадолженности
(3)
Представим данные расчета в таблице 8.
Таблица 8
Коэффициент просроченной дебиторской задолженности
Наименование
показателя
2014 г.
2015 г.
2016 г.
1
2
3
4
Дебиторская
задолженность
42680
74849
93233
Просроченная
дебиторская
задолженность
2555
8237
1691
Коэффициент
просроченной
дебиторской
задолженности
0,05
0,11
0,02
Данные таблицы отражают, что в отчетном периоде доля просроченной
дебиторской задолженности в общей сумме дебиторской задолженности
составила 2 %. При этом произошло уменьшение доли просроченной
задолженности по сравнению с 2014 г. и 2015 г. на 3 % и на 9 %
соответственно. Наличие просроченных счетов способно послужить причиной
снижения ликвидности задолженности, а в последствие, к появлению
трудностей финансирования деятельности.
Источник: https://baza.diplomsite.ru/previewfile/2881