Дипломная работа: Анализ дебиторской и кредитной задолженности организации (на примере ОАО "Завод бурового оборудования")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
49
Таким образом, на основании анализа дебиторской задолженности,
можно сделать вывод, что в составе оборотных активов АОА «Завод бурового
оборудования» дебиторская задолженность занимает 28, 1 %. Количество
оборотов, совершаемых в год равно 5,9 %, за анализируемый период
наблюдается замедление оборачиваемости и увеличение периода возврата
долгов. В общей сумме дебиторской задолженности доля просроченной
задолженности составляет 2 %. Данные показатели носят отрицательную
оценку, так как чем больше срок образования и погашения дебиторской
задолженности, тем меньше маневренности приобретают оборотные средства.
Но вместе с тем, необходимо не забывать о наличии просроченной дебиторской
задолженности, так как она может негативно сказаться на финансовом
состоянии предприятия.
2.3 Оценка кредиторской задолженности предприятия
Кредиторская задолженность предприятия отражается в пассиве баланса,
а именно, в V разделе «Краткосрочные обязательства». Кредиторская
задолженность в больших размерах и в течение длительного периода времени
является нежелательной. Средства, привлеченные организацией, должны
находиться в обороте самое минимальное время, иначе в будущем может
возникнуть угроза для его платежеспособности.
Для проведения анализа кредиторской задолженности в качестве
источников информации были использованы пояснения к бухгалтерской
отчетности 2016 г. (приложение Е).
Анализ структуры и динамики кредиторской задолженности представлен
в таблице 9.
50
Таблица 9
Анализ структуры и динамики кредиторской задолженности
АОА «Завод бурового оборудования» за 2014-2016 гг.
Наименование
показателя
2014 г.
2015 г.
2016 г.
Отклонение
2016 от
2014 г.
Тыс.
руб.
Уд.
вес,
%
Тыс.
руб.
Уд.
вес,
%
Тыс.
руб.
Уд.
вес,
%
Тыс.
руб.
%
1
2
3
4
5
6
7
8
9
Долгосрочная
кредиторская
задолженность
44777
41
19746
16
132830
51
88053
297
Краткосрочная
кредиторская
задолженность
64657
59
102372
84
128148
49
63491
198
Итого
109434
100
122118
100
260979
100
151545
238
По данным таблицы видно, что за анализируемый период размер
кредиторской задолженности увеличился на 151545 тыс. рублей и составил
260979 тыс. рублей, что в 2 раза больше чем в предыдущих периодах.
Увеличение кредиторской задолженности произошло за счет увеличения как
долгосрочной задолженности на 88053 тыс. рублей, так и краткосрочной
задолженности на 63491 тыс. рублей.
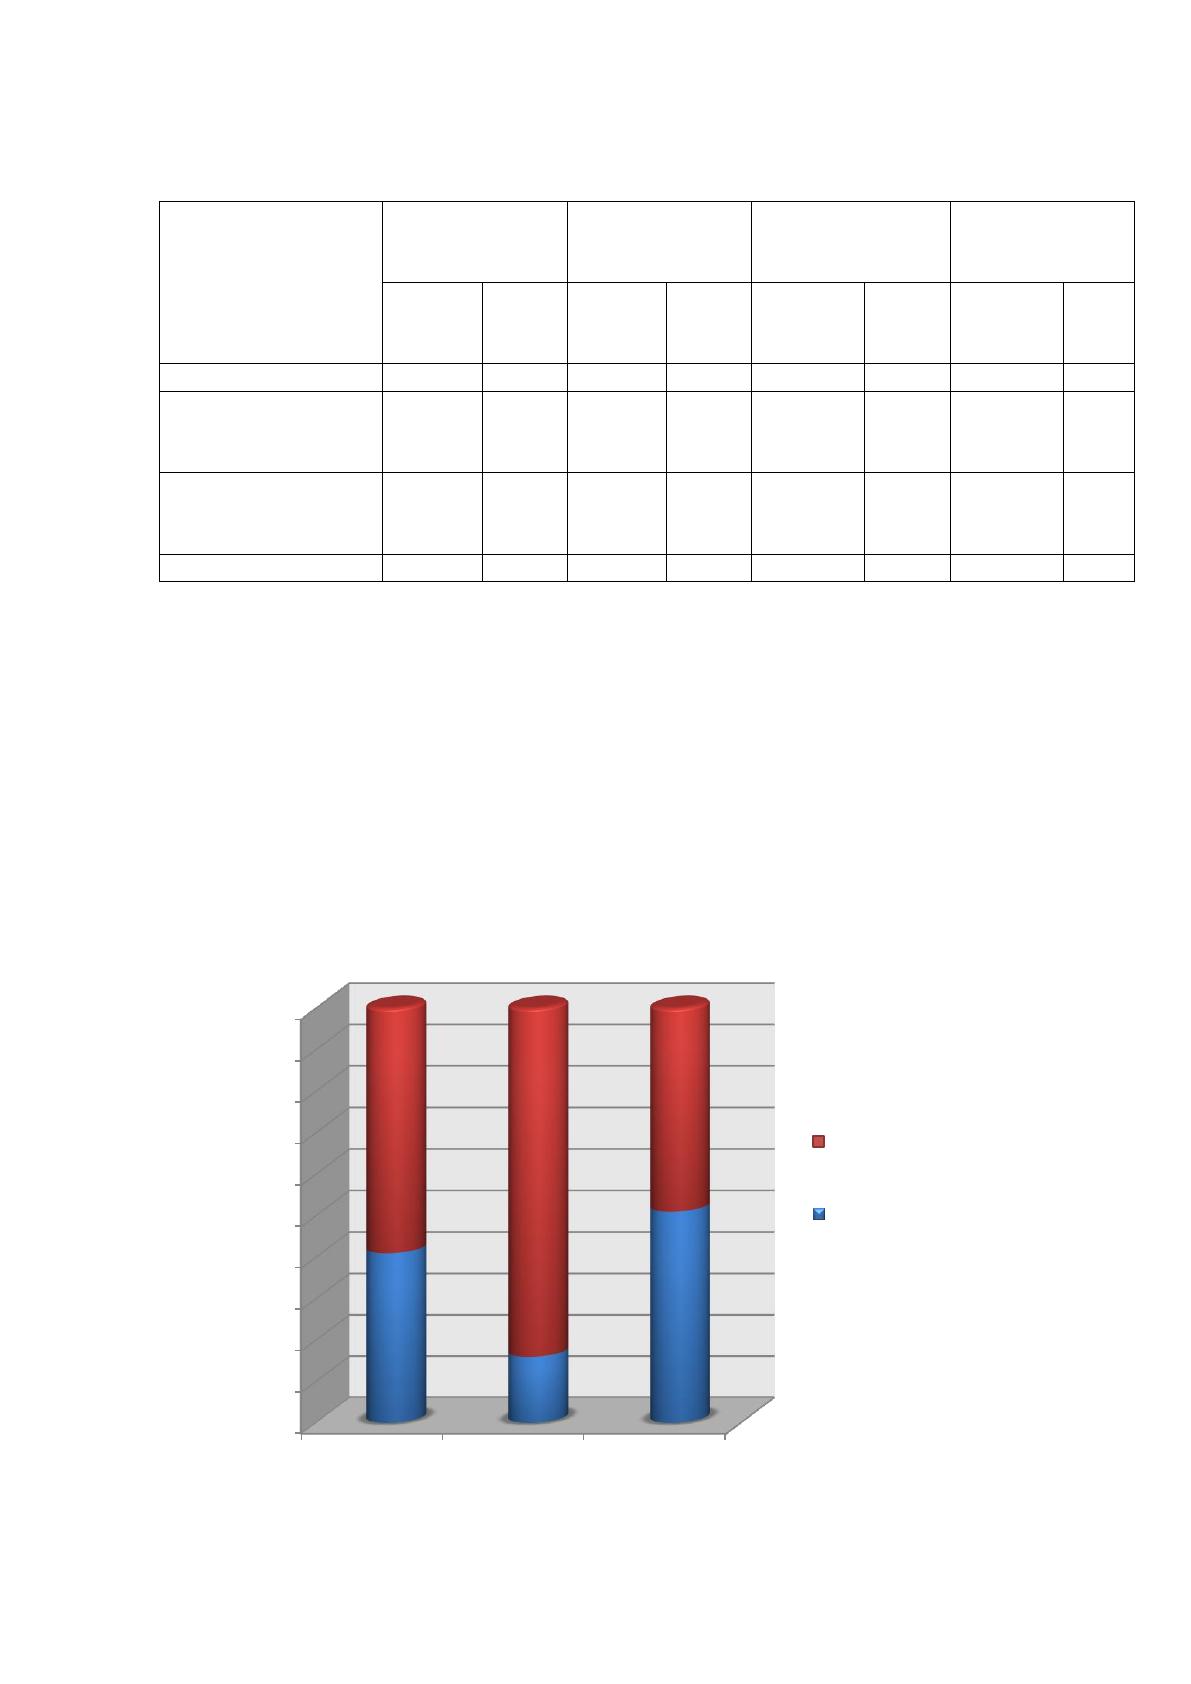
Представим данные таблицы 9 в виде рисунка 14.
Рисунок 14 – Структура кредиторской задолженности
0%
10%
20%
30%
40%
50%
60%
70%
80%
90%
100%
2014 2015 2016
41 %
16 %
51 %
59 %
84 %
49 %
краткосрочная дебиторская
задолженность
долгосрочная дебиторская
задолженност
51
Как видно из рисунка краткосрочная и долгосрочная дебиторская
задолженности в 2014 и 2015 году находятся практически в одинаковом
соотношении 59 % против 41 % и 49% против 51 %, соответственно. Однако в
2015 году размер краткосрочной дебиторской задолженности превысил в 5 раз
размер долгосрочной задолженности.
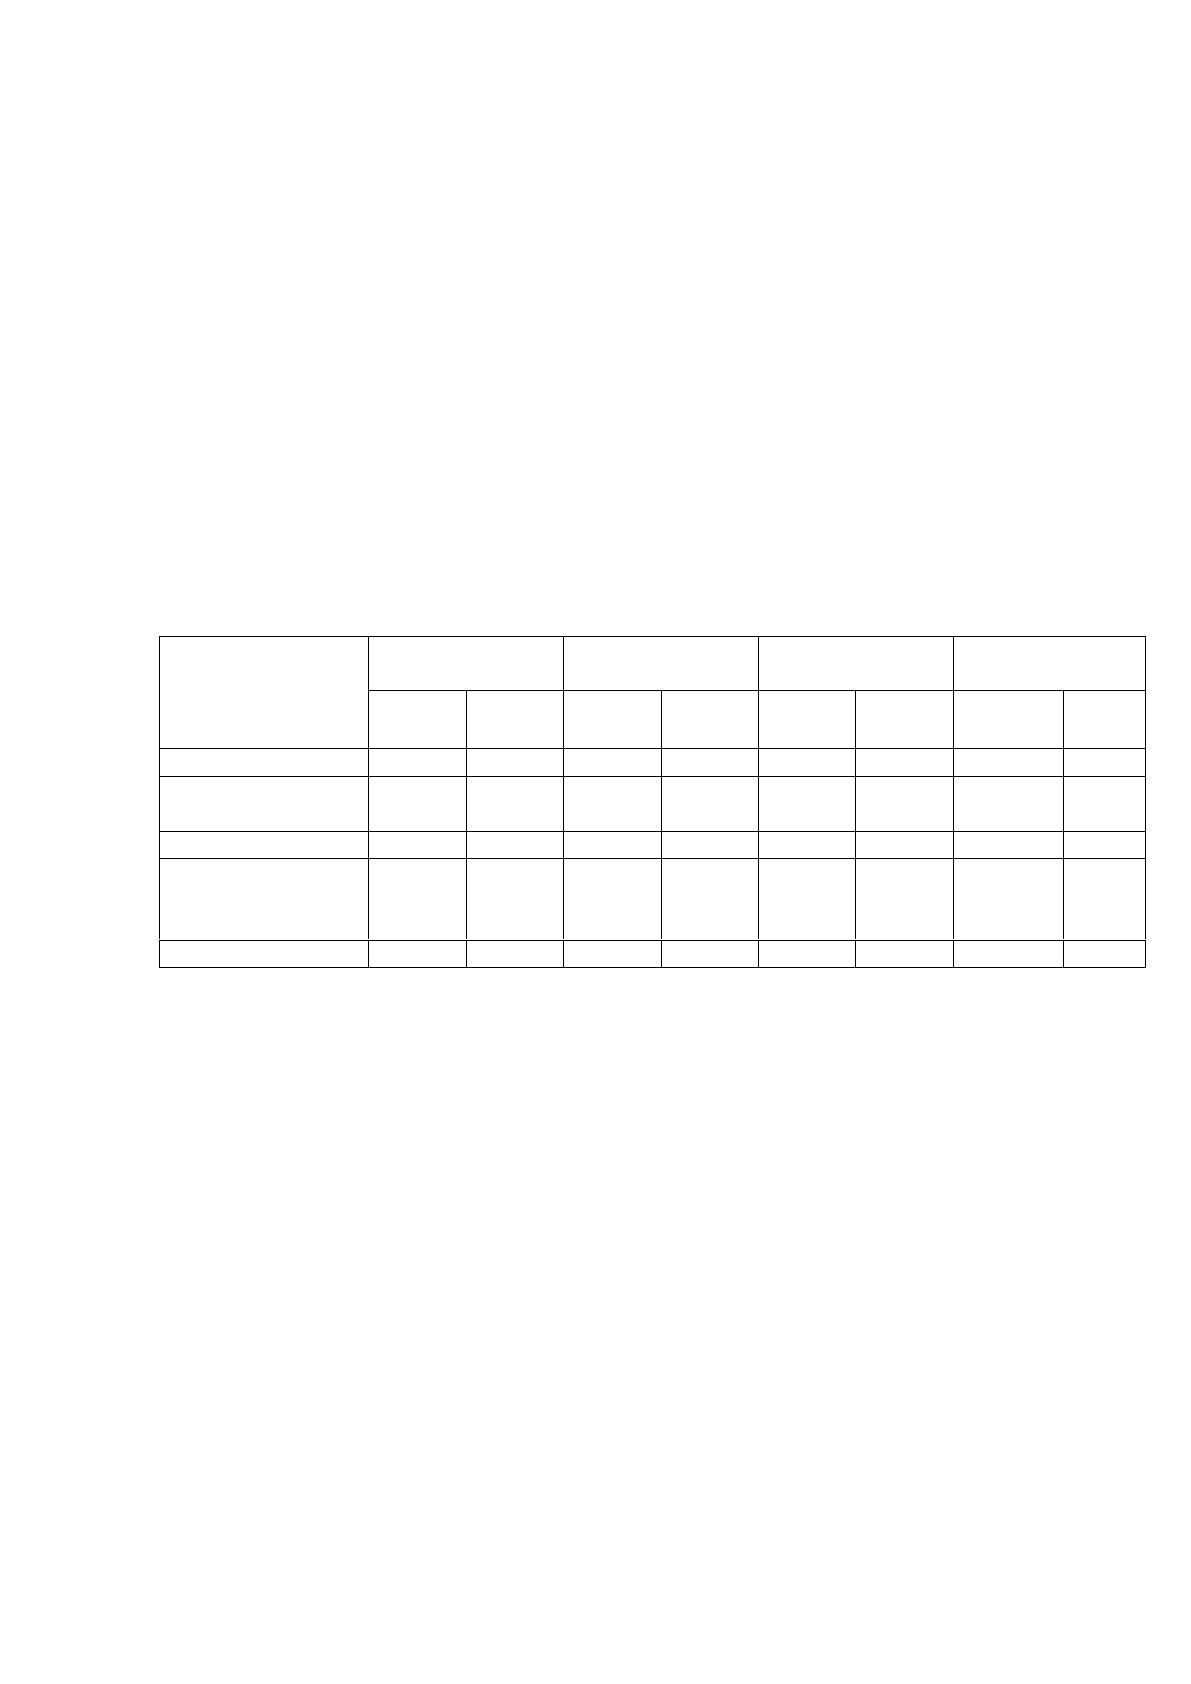
Для определения причин роста кредиторской задолженности необходимо
рассмотреть структуру долгосрочной и краткосрочной задолженностей в
отдельности. Отразим в таблице 10, из каких статей баланса складывается
долгосрочная кредиторская задолженность.
Таблица 10
Анализ долгосрочной кредиторской задолженности
ОАО «Завод бурового оборудования»
Наименование
показателя
2014 г.
2015 г.
2016 г.
Отклонение
2016 от 2014 г.
Тыс.
руб.
Уд.
вес. %
Тыс.
руб.
Уд.
вес.%
Тыс.
руб.
Уд.
вес. %
Тыс.
руб.
%
1
2
3
4
5
6
7
8
9
Долгосрочные
кредиты
32264
72
9546
48
0
0
- 32264
х
Займ ФРП
0
х
0
х
120000
90
120000
Х
Отложенные
налоговые
обязательства
12514
28
10201
52
12830
10
316
103
Итого
44777
100
19746
100
132830
100
88053
297
По данным таблицы следует вывод, что размер долгосрочной
кредиторской задолженности за анализируемый период увеличился
практически в 3 раза. Долгосрочные кредиты организации в 2014 г. составили
32264 тыс. рублей, уменьшились в 2015 г. и составили 9546 тыс. рублей, а в
2016 г. были погашены полностью. Отложенные налоговые обязательства в
2014 г. составили 12514 тыс. рублей, уменьшились в 2015 и составили
10201 тыс. рублей, в 2016 снова увеличились и составили 12830 тыс. рублей.
Наибольший удельный вес в 2016 г. составил займ ФРП в размере 120000 тыс.
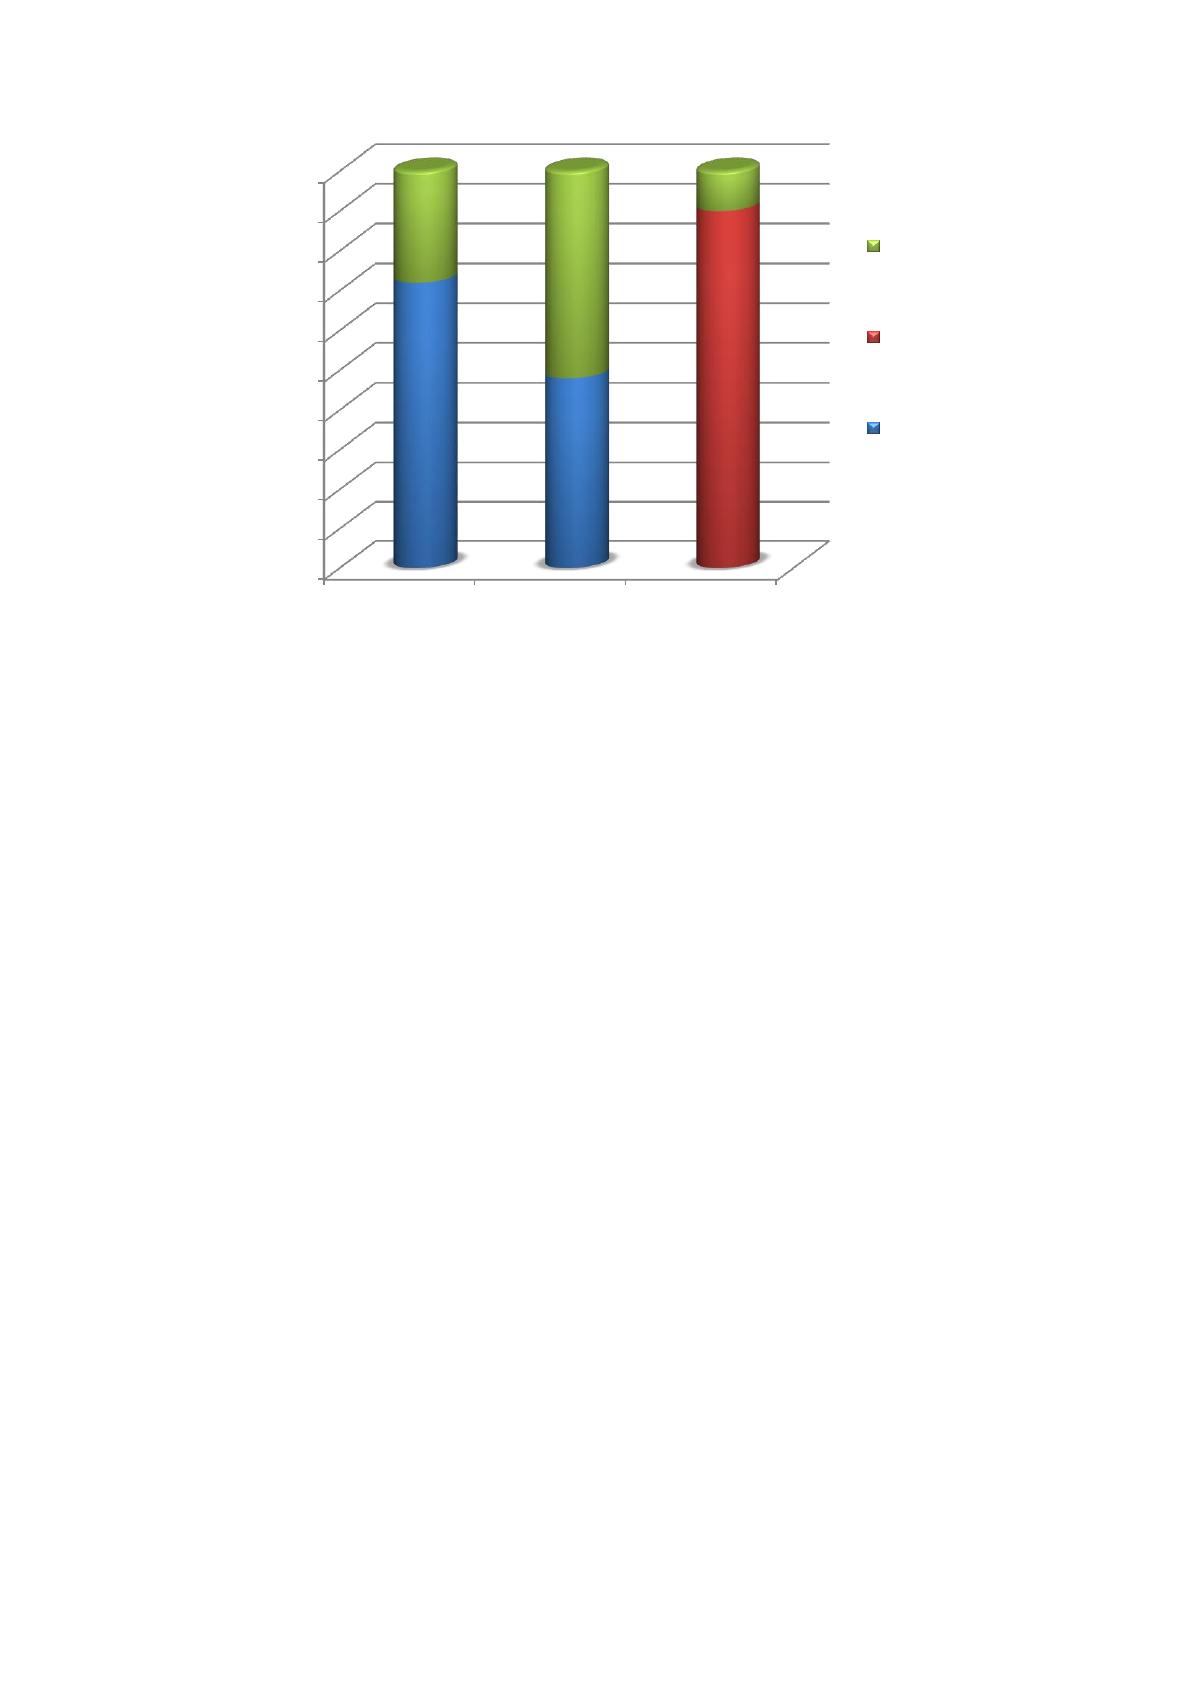
рублей. Для наибольшей наглядности отразим данные таблицы на рисунке 15.
52
Рисунок 15 – Структура долгосрочной кредиторской задолженности
По данным рисунка видно, что в 2014 г. в составе долгосрочной
кредиторской задолженности наибольший удельный вес составили
долгосрочные кредиты – 72 %, а наименьший – отложенные налоговые
обязательства 28 %. В 2015 г. показатели находились практически на
одинаковом уровне, 52 % пришлось на долю отожженных налоговых
обязательств, а 48 % составили долгосрочные кредиты. В 2016 г. по сравнению
с предыдущими аналогичными периодами произошло снижение доли
отложенных обязательств, их размер составил 10 %, появился новый показатель
– займ ФРП, его доля составила 90 %.
В состав краткосрочной кредиторской задолженности входят следующие
показатели:
- кредиты и займы (до 12 месяцев);
- расчеты с поставщиками и подрядчиками;
- расчеты с акционерами по выплате доходов;
- авансы полученные;
- расчеты с персоналом;
- расчеты по налогам и сборам;
- прочая кредиторская задолженность.
0%
10%
20%
30%
40%
50%
60%
70%
80%
90%
100%
2014 2015 2016
72
48
0
90
28
52
10
Отложенные налоговые
обязательства
займ ФРП
долгосрочные кредиты
53
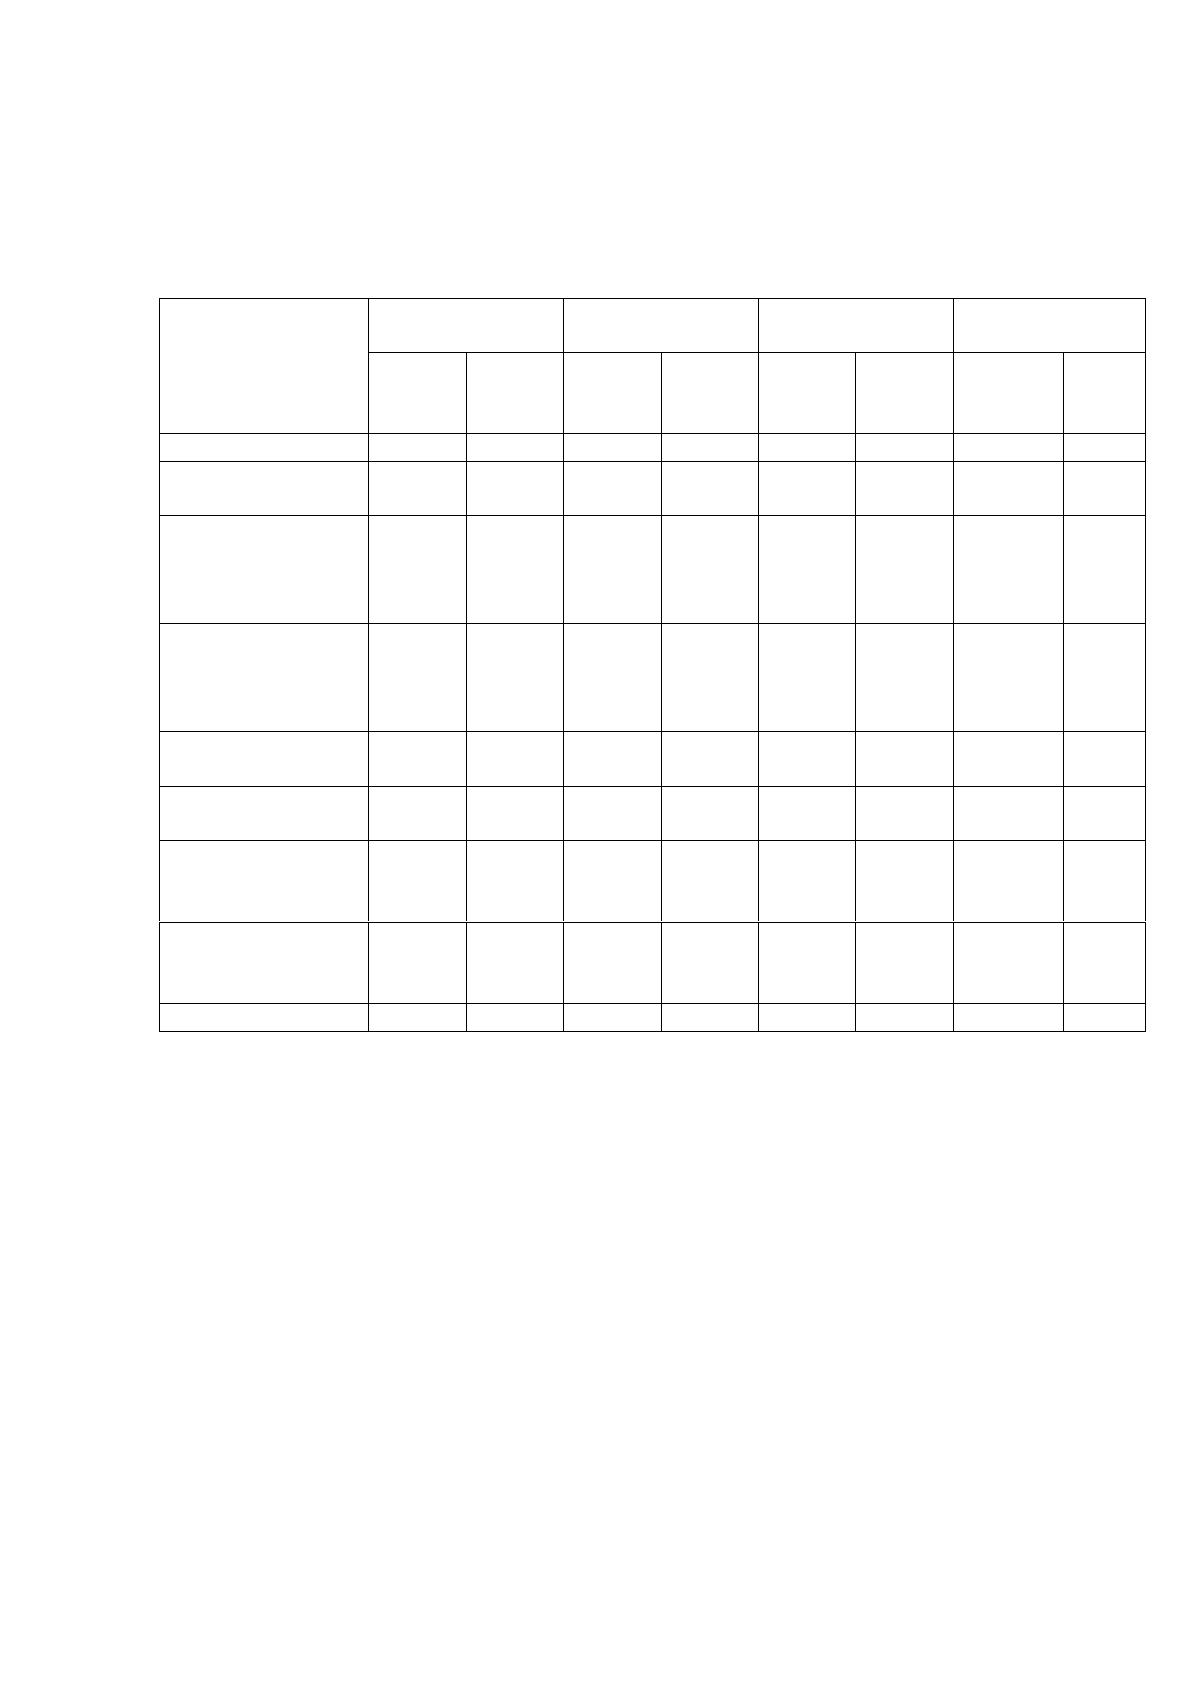
Рассмотрим структуру и динамику краткосрочной кредиторской
задолженности с помощью таблицы 11.
Таблица 11
Анализ краткосрочной кредиторской задолженности
ОАО «Завод бурового оборудования»
Наименование
показателя
2014 г.
2015 г.
2016 г.
Отклонение
2016 от 2014 г.
Тыс.
руб.
Уд.
вес.
%
Тыс.
руб.
Уд.
вес.
%
Тыс.
руб.
Уд.
вес.
%
Тыс.
руб.
%
1
2
3
4
5
6
7
8
9
Кредиты и
займы
50313
78
65880
64,4
82147
64,1
31834
163
Расчеты с
поставщиками
и
подрядчиками
5975
9
18749
18,3
13055
10,2
7080
219
Расчеты с
акционерами
по выплате
доходов
107
0,2
82
0,1
88
0,1
-19
82
Авансы
полученные
3663
5,7
11816
11,5
19368
15,1
15705
529
Расчеты с
персоналом
1117
1,7
2152
2,1
5379
4,2
4262
482
Расчеты по
налогам и
сборам
1475
2,3
2368
2,3
3754
2,9
2279
255
Прочая
кредиторская
задолженность
2008
3,1
1324
1,3
4358
3,4
2350
217
Итого
64657
100
102372
100
128148
100
63491
198
По данным таблицы за анализируемый период исследования видно, что
краткосрочная кредиторская задолженность увеличилась на 63491 тыс. рублей
по сравнению с 2014 г. Увеличение произошло за счет увеличения кредитов и
займов на 31834 тыс. рублей, расчетов с поставщиками и подрядчиками на
7080 тыс. рублей, авансов полученных на 15705 тыс. рублей. Также произошло
увеличение задолженности по расчетам с персоналом на 4262 тыс. рублей, по
налогам и сборам на 2279 тыс. рублей и прочей задолженности на 2350 тыс.
рублей. Показатель расчетов с акционерами по выплате доходов уменьшился на
19 тыс. рублей.
Источник: https://baza.diplomsite.ru/previewfile/2881