Дипломная работа: Анализ дебиторской и кредиторской задолженности организации (на примере ООО "Селена")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
45
Из анализа наблюдается снижение валюты баланса – общей суммы
активов и пассивов по строкам 1600 и 1700, и данный факт можно
рассматривать как негативное явление, как снижение платежеспособности
организации.
Поэтому в рамках анализа динамики валюты баланса целесообразно
дополнительно:
1) рассчитать коэффициенты прироста имущества (внеоборотных
активов), прироста выручки от реализации и прибыли за отчетный период;
2) сравнить между собой полученные показатели для оценки
эффективности использования средств организации по сравнению с
предыдущим периодом.
Для расчета необходимых показателей среднегодовой стоимости
используется стоимость на начало и на конец года, деленная на два.
Для сравнительной характеристики темпов прироста имущества,
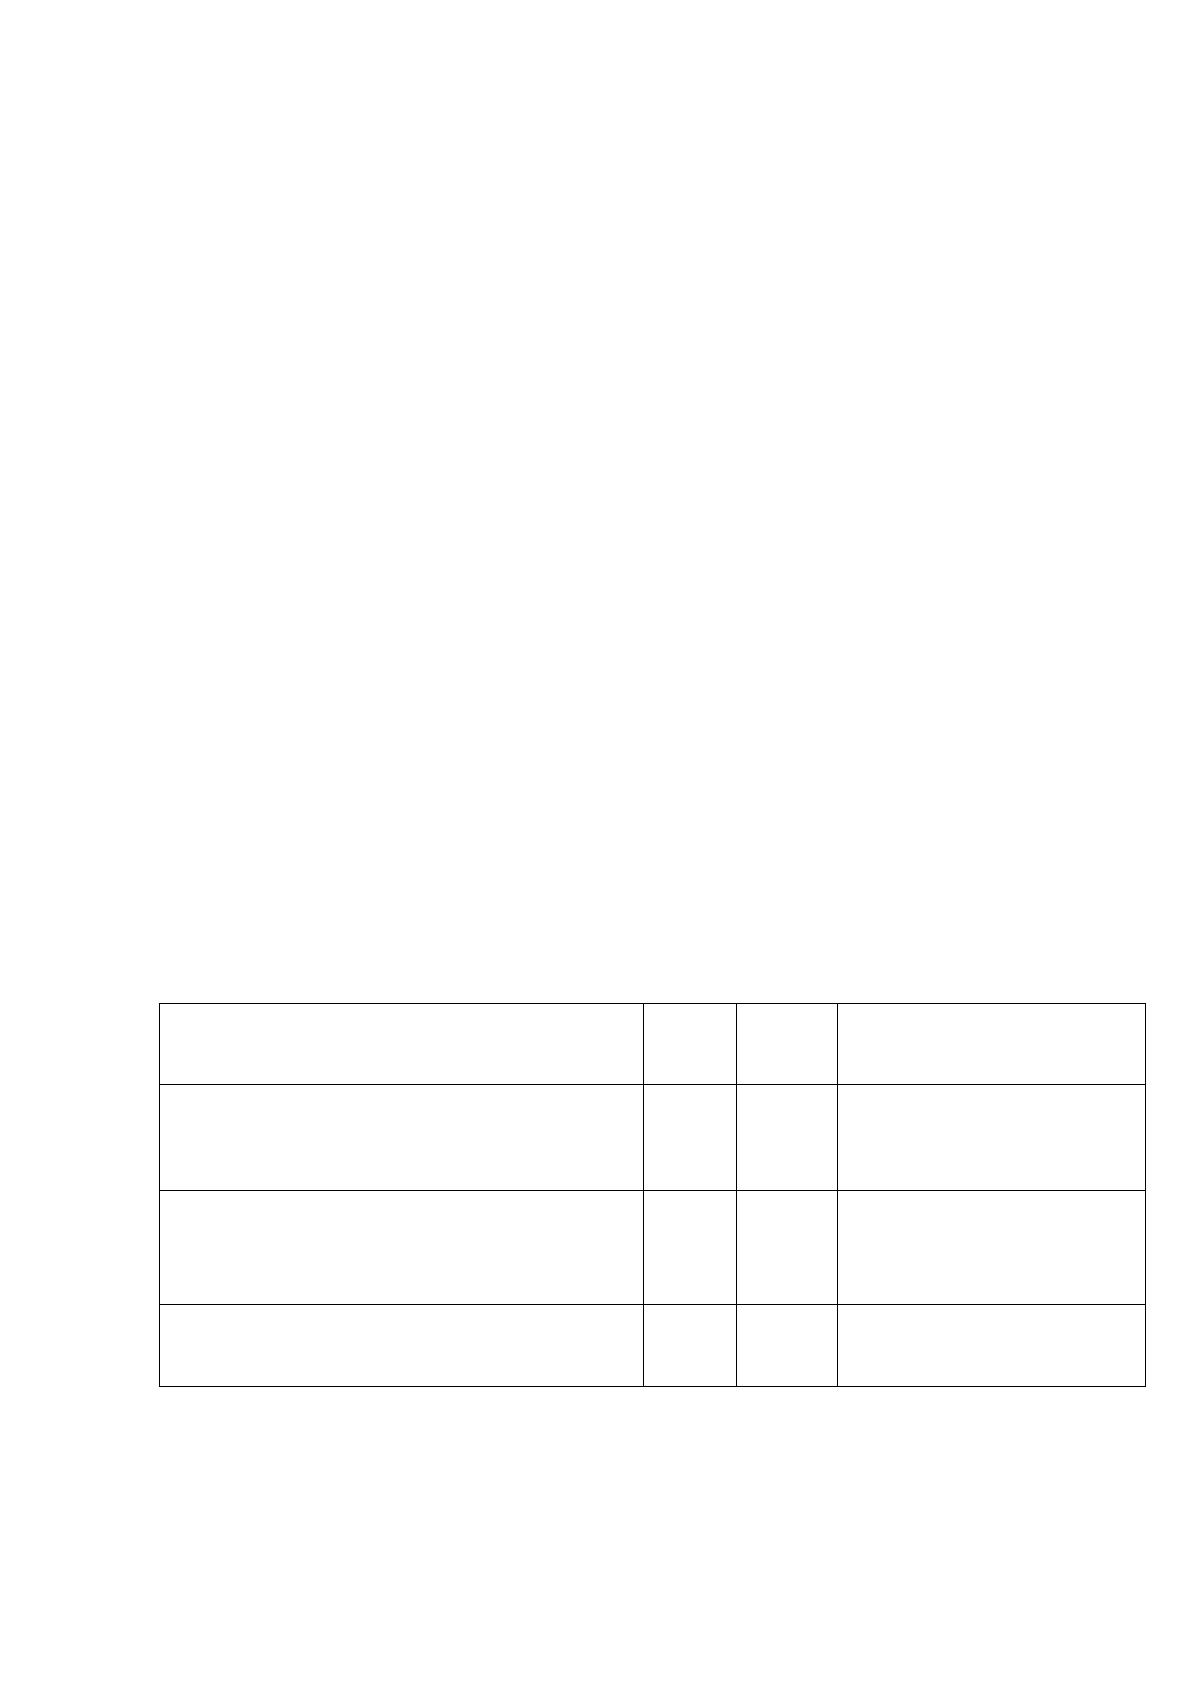
выручки от реализации и прибыли представлена аналитическая таблица 5,
включающая соответствующие показатели за базисный и отчетный периоды.
Таблица 5
Сравнительная характеристика темпов прироста имущества,
выручки от реализации и прибыли ООО «Селена»
Показатели
2017
год
2018
год
Коэффициент
прироста показателя,
(гр.2-гр.1/2)
Среднегодовая стоимость имущества
(внеоборотных активов, тыс.руб.
0
694
-
Среднегодовая стоимость реализации
(выручки от реализации), тыс.руб.
6300
11728
0,86
Среднегодовая стоимость прибыли
(прибыли до налогообложения),
тыс.руб.
99
568
4,74
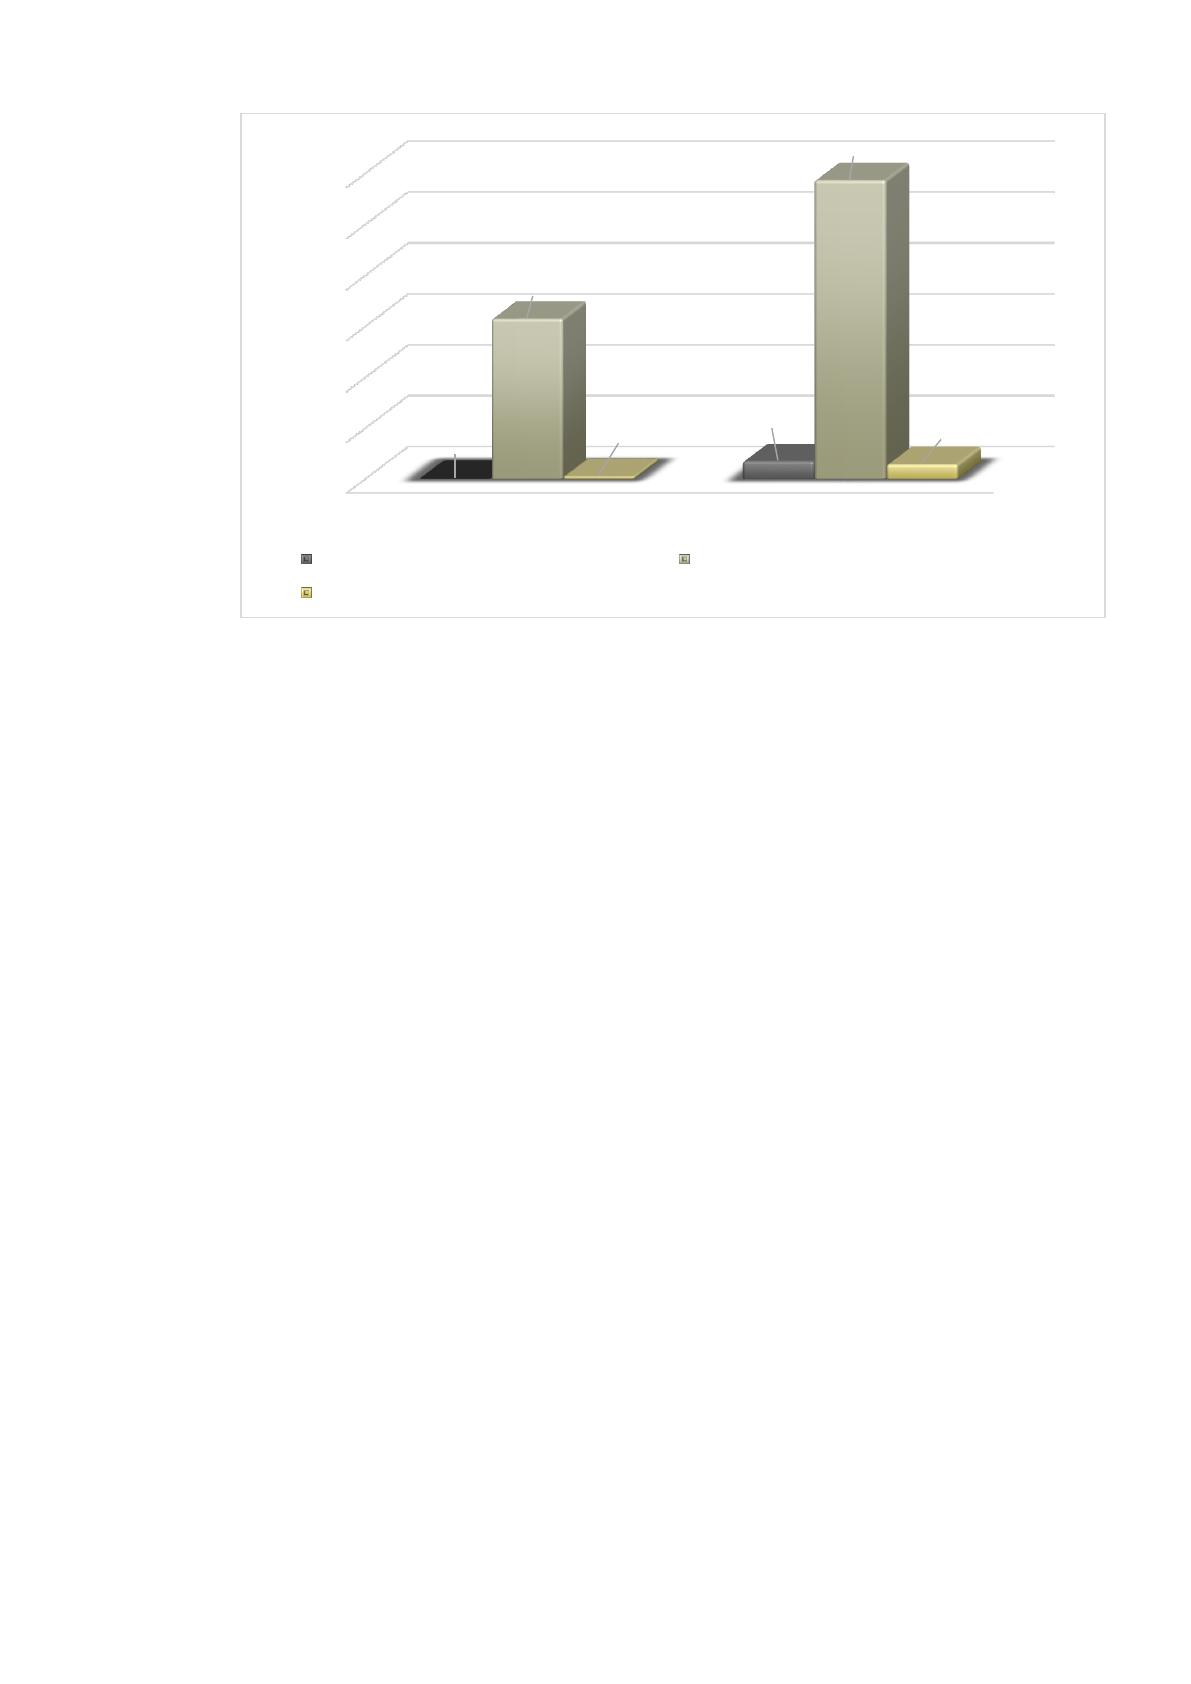
Динамика темпов прироста имущества, реализации и прибыли
представлена на рисунке 8.
46
Рис. 8. Динамика темпов прироста имущества, реализации и
прибыли ООО «Селена».
Из анализа следует, превышение значений коэффициентов прироста
выручки от реализации и прироста прибыли над значением коэффициента
прироста стоимости имущества, что свидетельствует об улучшении
использования хозяйственных средств организации по сравнению с
предыдущим периодом.
Ликвидность баланса отражает уровень покрытия обязательств
организации активами, срок превращения которых в денежные средства
соответствует сроку погашения обязательств. Чем ликвидность баланса, тем
более высока платежеспособность компании. Признак ликвидности, лежащий в
основе – это формальное превышение стоимости оборотных активов над
краткосрочными пассивами. И чем больше это превышение, тем более
благоприятное финансовое состояние имеет предприятие с позиции
ликвидности. [8, с.152]
Далее в данной работе будет проведен анализ показателей ликвидности
баланса в таблице 6.
0
2000
4000
6000
8000
10000
12000
2017 год 2018 год
0
694
6300
11728
99
568
Среднегодовая стоимость имущества Среднегодовая стоимость реализации
Среднегодовая тоимость прибыли
47
Актив
2018
год
2017
год
Платежный
излишек (+)
или недостаток ()
2018
2017
А
1
2
3
4
5
А1
Наиболее ликвидные активы
(1250+1240)
139
750
А1-П1
-1732
А1-П1
-3998
П1
Наиболее срочные
обязательства (1520)
1871
4748
А2
Быстро реализуемые активы
(1230)
292
3488
А2-П2
292
А2-П2
3488
П2
Краткосрочные пассивы
(1510+1540+1550)
-
-
А3
Медленно реализуемые
активы (1210+1220+1260)
830
752
А3-П3
830
А3-П3
752
П3
Долгосрочные пассивы
(1400)
-
-
А4
Трудно реализуемые активы
(1100)
1388
-
А4-П4
611
А4-П4
-242
П4
Постоянные пассивы
(1300+1530)
777
242
Баланс (1600=1700)
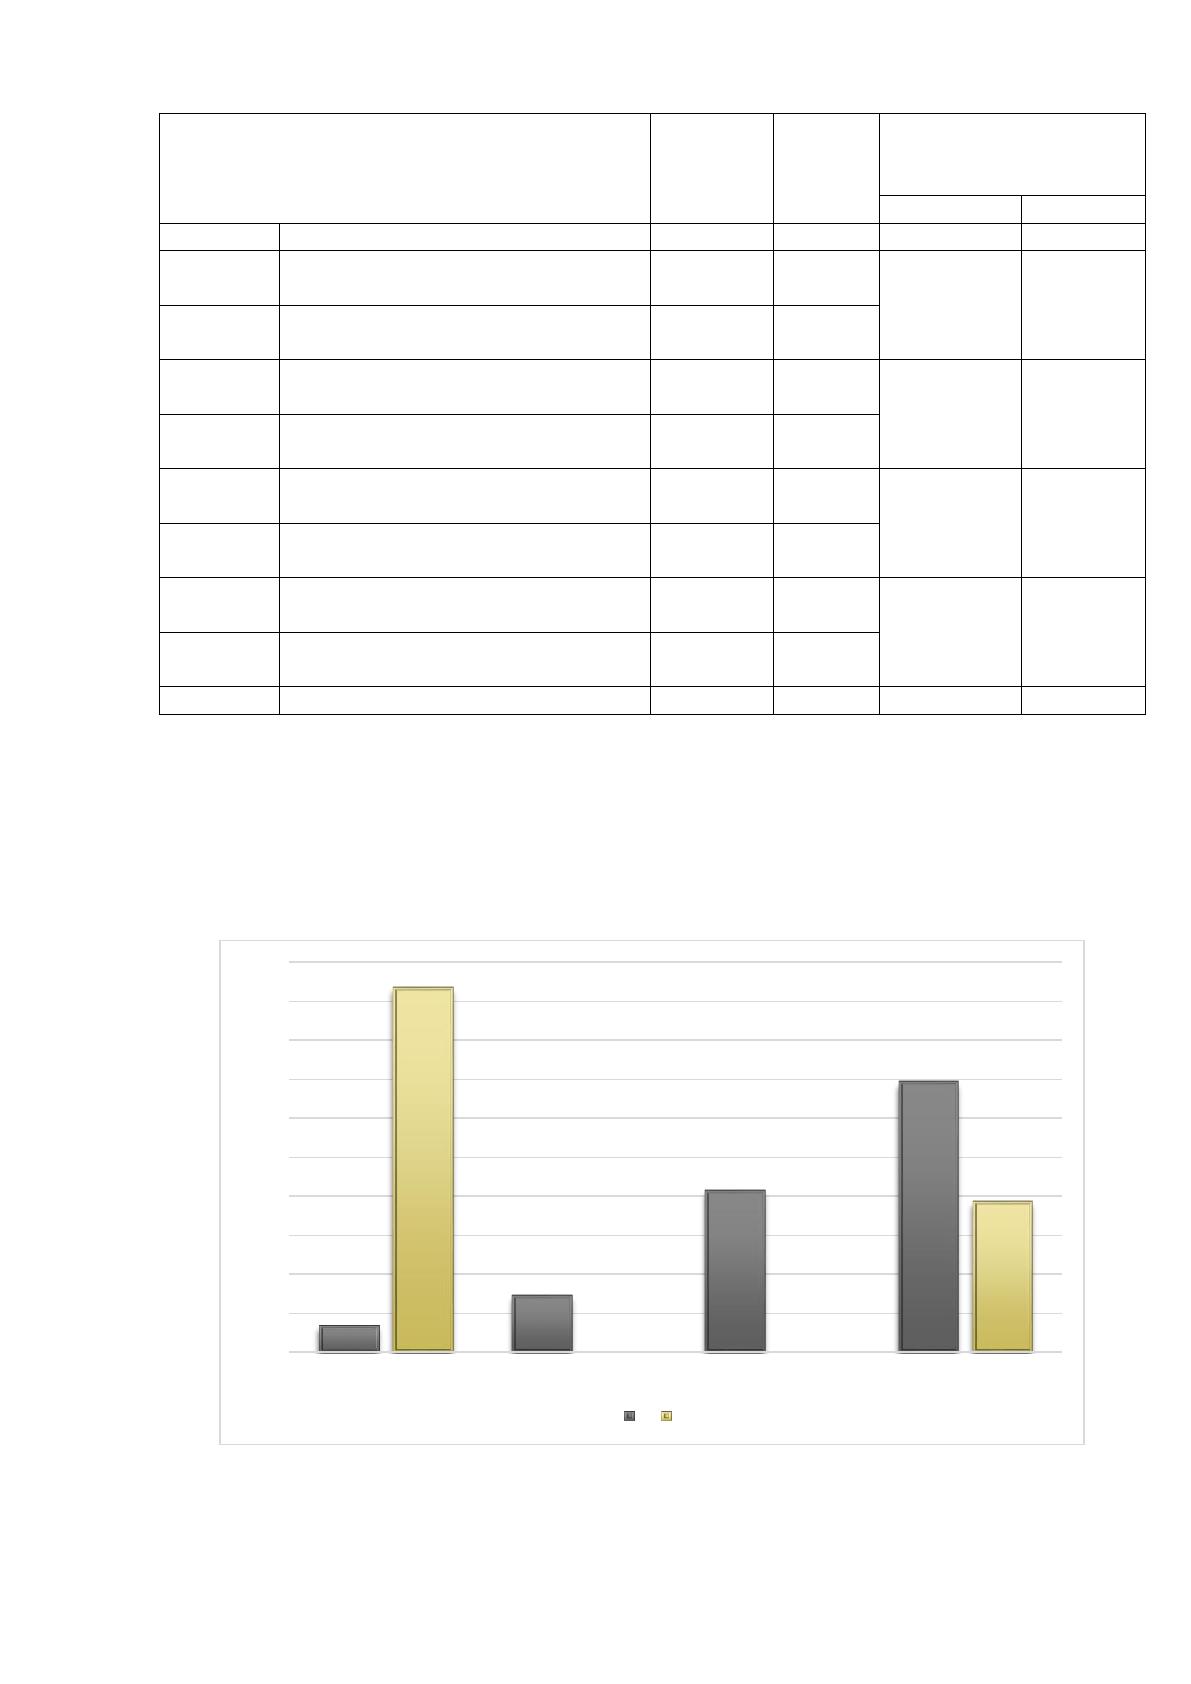
Таблица 6. Анализ ликвидности баланса ООО «Селена», тыс. руб.
На основании данных показателей таблицы ниже представлена
диаграмма на рисунке 9.
Рис.9. Динамика показателей ликвидности баланса за 2018 год
ООО «Селена»
139
292
830
1388
1871
0 0
777
0
200
400
600
800
1000
1200
1400
1600
1800
2000
А1 и П1 А2 и П2 А3 и П3 А4 и П4
А П
48
Из данных показателей оценки ликвидности баланса можно сделать
следующие выводы:
у организации не достаточно наиболее ликвидных активов и средств
для абсолютного покрытия наиболее срочных обязательств, так как А1 < П1 и
свидетельствует о неплатежеспособности организации на момент составления
баланса;
быстро реализуемые активы превышают краткосрочные пассивы и
организация может быть платежеспособной в недалеком будущем с учетом
своевременных расчетов с кредиторами, получения денежных средств от
продажи товаров, услуг, так как А2 > П2;
в будущем при своевременном поступлении денежных средств от
продаж и платежей организация может быть платежеспособной на период,
равный средней продолжительности одного оборота оборотных средств после
даты составления баланса, так как А3 > П3;
недостаточный уровень перспективной ликвидности в 2017 году, где
А4<П4 перешел в состояние «баланс не ликвиден» в 2018 году, где А4>П4.
Итак, ликвидность баланса ООО «Селена» коротко можно
охарактеризовать следующим образом:
текущая ликвидность свидетельствует о неплатежеспособности
организации на ближайший к рассматриваемому моменту промежуток времени;
перспективная ликвидность свидетельствует о платежеспособности на
основе сравнения будущих поступлений и платежей;
баланс неликвиден.
Для более детального исследования следует провести анализ
платежеспособности при помощи финансовых коэффициентов.
1. Коэффициент текущей ликвидности определяется по формуле:
К = (А1 + А2 + А3) / (П1 + П2).
К2018 = (139+292+830)/ (1871+0) = 0,67
К2017 = (750+3488+752)/ (4748+0) = 1,05
49
В 2018 году значение коэффициента текущей ликвидности ниже
единицы и составляет 0,67, что говорит о неплатежеспособности предприятия.
И это неблагоприятная тенденция и ухудшение платежеспособности
организации по сравнению с предыдущим периодом 2017 года.
2. Коэффициент быстрой ликвидности определяется по формуле:
К = (А1 + А2) / (П1 + П2).
К2018 = (139+292)/ (1871+0) = 0,23
К2017 = (750+3488)/ (4748+0) = 0,89
Значение данного показателя в норме соответствует от 0,7-0,8 до 1,5.
Как видно из полученного коэффициента наблюдается тенденция снижения,
что свидетельствует об уменьшении части краткосрочных обязательств
организации, которая может быть немедленно погашена за счет средств на
различных счетах и поступлений по расчетам.
3. Коэффициент абсолютной ликвидности рассчитывается по формуле:
К = А1 / (П1 + П2).
К2018 = 139/ (1871+0) = 0,07
К2017 = 750/ (3488+0) = 0,21
Значение данного показателя не должно опускаться ниже 0,2 и
показатель в 2017 году соответствует норме. Показатель в 2018 году отражает
значительное снижение платежеспособности организации, а именно погашения
краткосрочных обязательств за счет средств на различных счетах, а также
поступлений по расчетам с дебиторами.
4. Коэффициент обеспеченности собственными средствами
определяется: K = (П4 - А4) / (А1 + А2 + А3).
К2018 = (777-1388)/ (139+292+830) = 611/ 1261 = -0,48
К2017 = (242 – 0) / (750+3488+752) = 242/4990 = 0,05
Значение данного коэффициента в норме должно быть больше или
равно 0,1.[34, с.274] Показатель 2017 года наиболее близок к норме и
показывает, достаточность собственных оборотных средств у организации,
Источник: https://baza.diplomsite.ru/previewfile/3012