Дипломная работа: Анализ кредитной деятельности АО Банк "Русский стандарт"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
42
Из таблицы 4 видно, что произошло увеличение пассивов в 2018г. по
сравнению с 2016г. на 2822846 тыс. руб. или на 30%, данное увеличение
произошло за счет: увеличения обязательств на 2512351 тыс. руб. или на
30,2%; увеличения источников собственных средств на 310495 тыс. руб. или
на 28,3%.
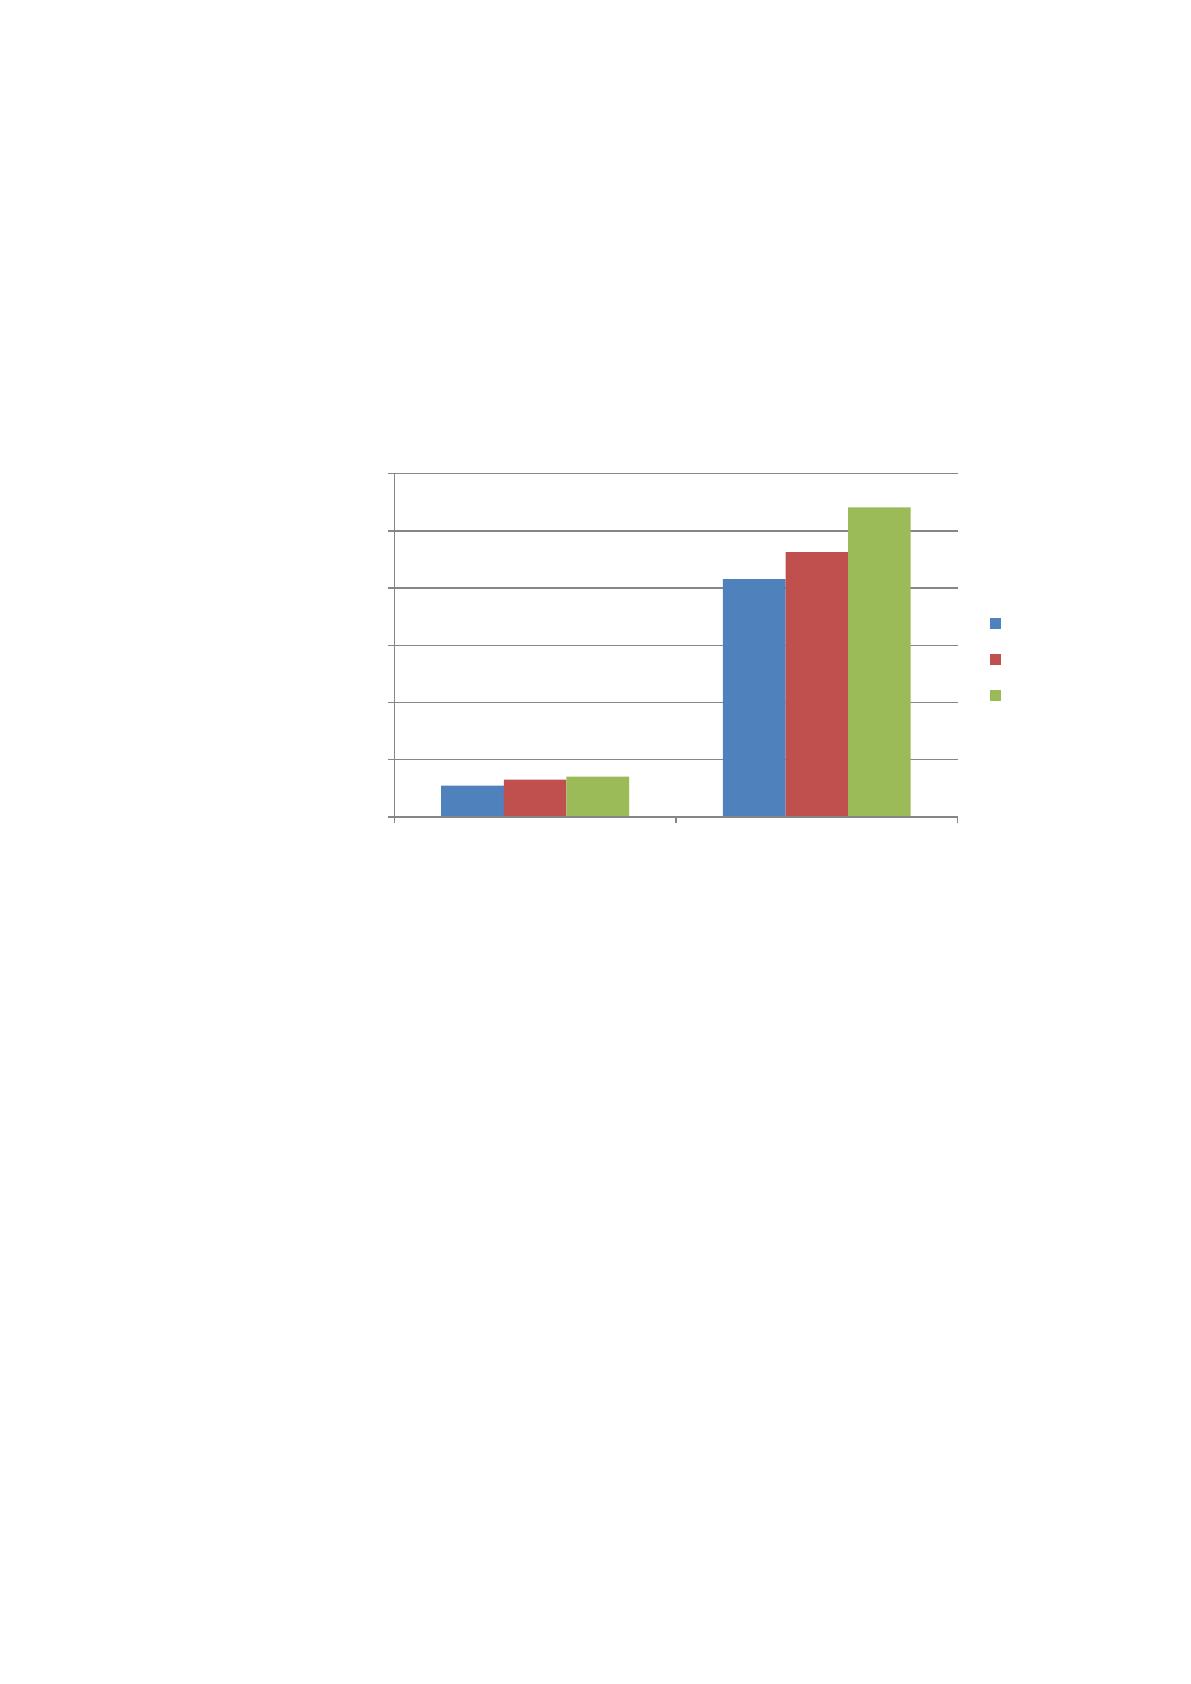
Изобразим графически соотношение собственных и привлеченных
средств в банке за 2016–2018гг.
Рисунок 8. Соотношение собственных и привлеченных
средств в банке за 2016–2018гг.
Проводя оценку структуры банковских ресурсов кредитно-кассового
офиса «Брянск - Красноармейская» АО «Банк Русский Стандарт» можно
отметить, что наибольшая доля приходится на привлеченные средства.
Из этого следует, что структура пассивов банка не традиционна, однако
в целом соответствует установленным значениям (собственные средства в
пассиве баланса банка – в среднем колеблются от 11,6% до 11,5%, доля
привлеченных средств – от 88,3% до 88,4%). Данная динамика ресурсов
банка связана с оттоком обязательств в 2018 г. в связи с понижением доверия
вкладчиков к банковской системе на фоне мирового финансового кризиса,
который очень сильно отразился на всей банковской системе. В данных
условиях приоритетной задачей всех банков было увеличение базы
вкладчиков, с которой кредитно-кассовый офис «Брянск - Красноармейская»
1097955
8313281
1302076
9250956
1408450
10825632
0
2000000
4000000
6000000
8000000
10000000
12000000
собственные средства привлеченные средства
2016
2017
2018
43
АО «Банк Русский Стандарт» справился весьма успешно, за счет
государственных средств уставной фонд был увеличен, также были
привлечены и средства на условиях субординированного долга.
Таким образом, можно сделать вывод, что банк в большей степени
финансируется за счет привлеченных ресурсов.
Понятие кредитной деятельности коммерческого банка содержится в
обеспечении безопасности, надежности и рентабельности кредитных
операций, обеспечивающих минимальный кредитный риск. Кредитно-
кассовый офис «Брянск - Красноармейская» АО «Банк Русский Стандарт»
предоставляет свои посетителям возможность выбора широкого
ассортимента современных сервисов и постоянно модернизирует свою
кредитную политику под изменяющиеся экономические условия с целью
достижения максимальной эффективности кредитной деятельности.
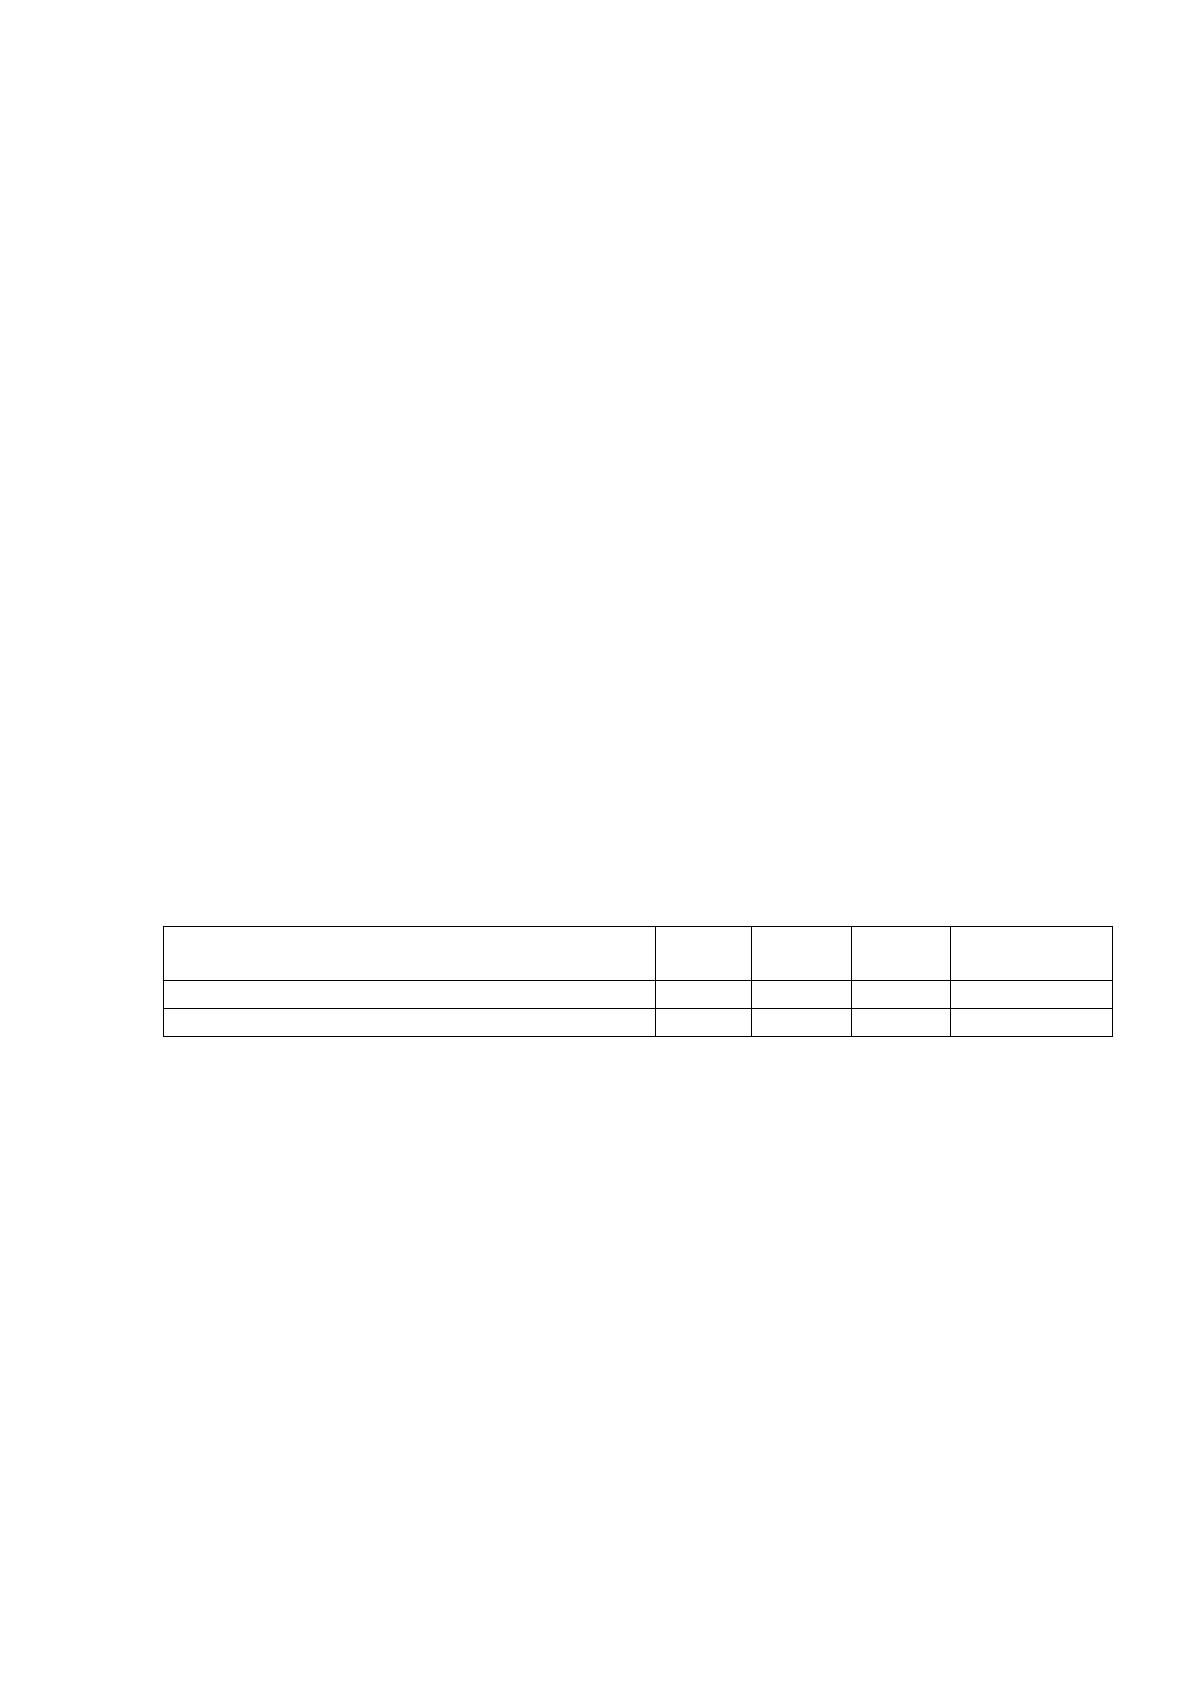
В таблице 5 оценим надежность кредитно-кассового офиса «Брянск -
Красноармейская» АО «Банк Русский Стандарт»
Таблица 5
Оценка надежности кредитно-кассового офиса «Брянск -
Красноармейская» АО «Банк Русский Стандарт» в 2016-2018гг.
Показатель
2016г
2017г
2018г
2018/2016
+/-
Коэффициент достаточности капитала
0,06
0,09
0,08
+0,02
Коэффициент иммобилизации капитала
0,017
0,0027
0,0018
-0,0152
Как видно из выше приведенных расчетов, фактическое значение
коэффициента достаточности капитала приближено к минимальному.
Так как собственные средства банка разделяются на те, что могут
использоваться как ресурс кредитования (собственные средства-нетто), и на
иммобилизованные собственные средства, отвлеченные из оборота, в
процессе их анализа нужно определить качество собственных средств банка.
Для этого применяют коэффициент иммобилизации капитала, который
указывает, какие части капитала ориентированы на приобретение основных
средств, нематериальных активов, участие в капиталах иных юридических
лиц. Полученные данные свидетельствуют о том, что у банка гораздо
44
снижены доли отвлеченных средств в сумме его собственных и в
соответствии с этим растут доходы банка.
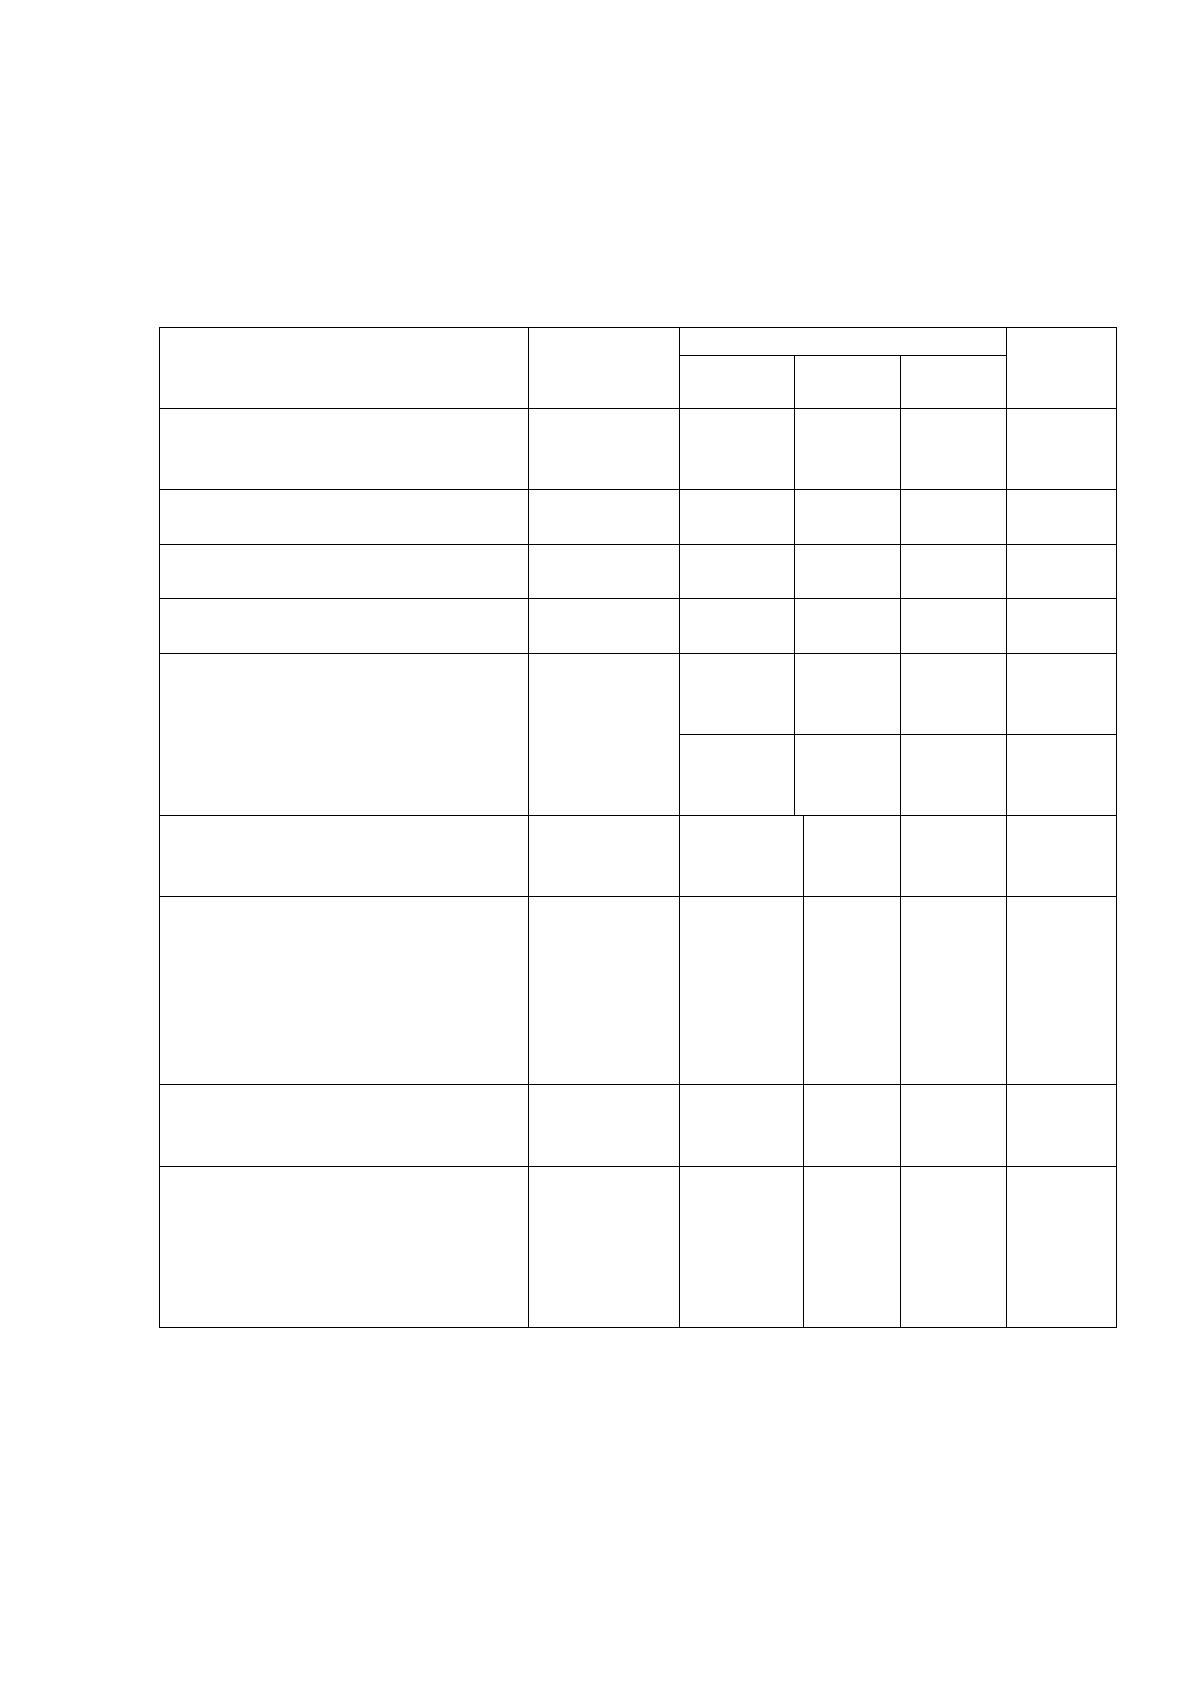
Таблица 6
Оценка уровня ликвидности в кредитно-кассовом офисе
«Брянск - Красноармейская» АО «Банк Русский Стандарт» за
2016-2018гг.
Наименование показателя
Норматив
ное
значение
Фактическое значение
2018/
2016,
+/-
2016г.
2017г.
2018г.
Достаточность собственных
средств (капитала) банка
(Н1)
мин 10.0
14.1
13.2
14.5
0,1
Показатель мгновенной
ликвидности банка (Н2)
мин 15.0
69.1
39.3
41.5
-27,6
Показатель текущей
ликвидности банка (Н3)
мин 50.0
76.7
73.6
77.5
0,8
Показатель долгосрочной
ликвидности банка (Н4)
макс 120.0
75.3
42.3
68.4
-6,9
Показатель максимального
размера риска на одного
заемщика или группу
связанных заемщиков (Н6)
макс 25.0
Максим
альное
24.3
Макси
мально
е 22.7
Макси
мально
е 23.2
-1,1
Минима
льное
0.9
Миним
альное
2.0
Миним
альное
2.4
1,5
Показатель максимального
размера крупных кредитных
рисков (Н7)
макс 800.0
404.5
354.5
386.4
-18,1
Показатель максимального
размера кредитов,
банковских гарантий и
поручительств,
предоставленных банком
своим участникам
(акционерам) (Н9.1)
макс 50.0
3.2
1.9
0.9
-2,3
Показатель совокупной
величины риска по
инсайдерам банка (Н10.1)
мин 3.0
1.1
0.7
1.0
-0,1
Показатель использования
собственных средств
(капитала) банка для
приобретения акций (долей)
других юридических лиц
(Н12)
макс 25.0
0.0
0.0
0
0
Из таблицы 6, видно, что за анализируемый период норматив
достаточности собственных средств (капитала) (Н1) успешно выполняется
банком, находясь выше порогового значения, установленного Банком РФ.
Данное свидетельствует о том, что собственного капитала у банка достаточно
45
для дальнейшего развития и роста величины рисковых активов. Но, стоит
отметить негативную направленность этого признака.
Также выполняется норматив мгновенной ликвидности (Н2), что
обусловлено, прежде всего, превышением объема высоколиквидных активов
по сравнению с обязательствами по требованию: это остатки на
корреспондентских счетах в Центральном банке, инвестиции в
государственные ценные бумаги и многое другое. Минимальное значение
рекомендуется поддерживать на уровне 15%. Дополнительный офис
постепенно уменьшает коэффициент мгновенной ликвидности до
минимального значения. Кроме того, существует «запас» для соответствия
нормам ликвидности текущей и долгосрочной ликвидности (H3 и H4): банк
выполняет все эти стандарты со значительным отрывом по отношению к
лимиту, установленному ЦБ РФ. Текущий коэффициент ликвидности,
который показывает, как обязательства банка обеспечены ликвидными
активами. В России Центральный банк устанавливает минимальный уровень
в 50%. Следовательно, средства Банка расположены в более прибыльных
активах. Стандарт максимального размера риска на одного заемщика или
категорию связанных заемщиков (Н6) выполняется, банк постоянно
контролирует этот метод путем установления лимитов по долгам. Таким
образом, банк гарантирует всю сумму для заемщиков, удовлетворяя ее
интересы, и в то же время страхует себя от чрезмерного риска невозврата.
Кроме того, банк соответствует стандарту основных кредитных рисков
(H7), который включает все ссуды и другие требования, превышающие 5%
капитала: этот признак кредитного риска намного ниже уровня,
установленного Центральный банк.
Коэффициент рентабельности активов - это сумма прибыли,
полученной за каждый рубль банковских активов. Доходность активов банка
растет. Коэффициент использования привлеченных средств определяет
эффективность использования привлеченных средств банка, указывает,
сколько рублей прибыли приходится на каждый рубль привлеченных
46
средств. Эффективность использования привлеченных средств Банка
увеличивается.
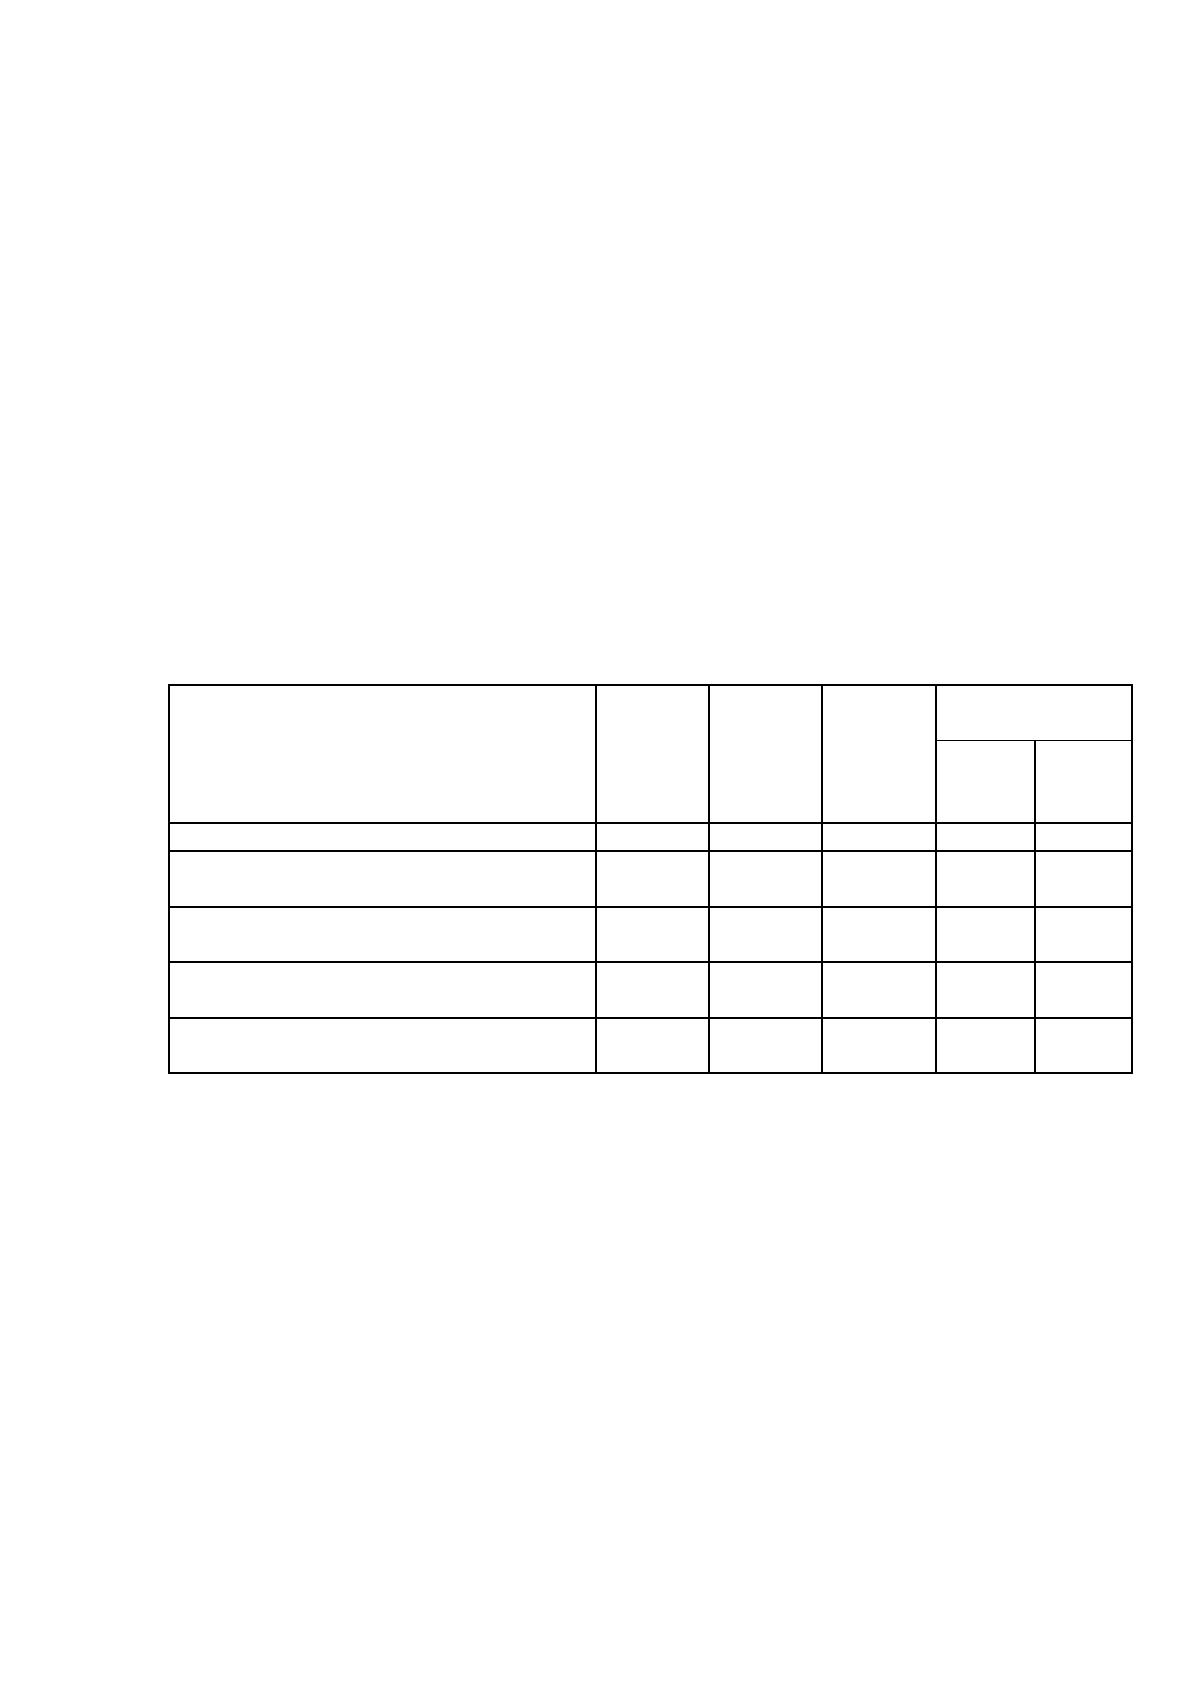
Далее необходимо проанализировать показатели рентабельности
кредитно-кассового офиса «Брянск - Красноармейская» АО «Банк Русский
Стандарт» за 2016-2018 годы. Рентабельность активов в 2018г. по сравнению
с 2016г. увеличилась на 0,32 процентных пункта (с 0,44% до 0,76%).
Рентабельность собственных средств в 2018г. по сравнению с 2016г.
увеличилась на 2,83 процентных пункта. Величина собственных средств
организации существенно ниже заемных, поэтому значения показателя
«соотношение собственных и заемных средств» ниже 1.
Таблица 7
Анализ рентабельности в кредитно-кассовом офисе «Брянск
- Красноармейская» АО «Банк Русский Стандарт» в 2016–2018гг.
Статья активов
2016г.
2017г.
2018г.
Отклонение,
+,–
2018
/
2017
2018
/
2016
Рентабельность активов, %
0,44
0,63
0,76
0,13
0,32
Рентабельность собственных
средств, %
3,81
5,16
6,64
1,48
2,83
Соотношение собственных и
заемных средств, доли
0,132
0,140
0,130
-0,01
-0,002
Доля собственных средств в
пассивах
0,116
0,123
0,115
-0,008
-0,001
Коэффициент клиентской базы,
доли
0,79
0,75
0,77
0,02
-0,02
Доля собственных средств в пассивах на протяжении рассматриваемого
периода не превышает 15%. Следовательно, можно сделать вывод о том, что
в кредитном учреждении недостаточно собственных средств.
В числе обобщающих показателей рентабельности банка находится и
показатель прибыльности доходов, либо маржа прибыли, показывающий
удельный вес прибыли в сумме приобретенных банком доходов.
Из таблицы 7, видно, что доходы офиса на протяжении 2016-2018гг.
становятся более прибыльными. Коэффициент использования активов
определяет степень эффективности активов, то есть эффективность политики
Источник: https://baza.diplomsite.ru/previewfile/1589