Дипломная работа: Анализ кредитной деятельности банка (на примере АО "Альфа банк")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
51
2016г
2017г
2018г
2016г
2017г
2018г
- с коэффициентом риска
110%
246,8
256,3
260,9
54,9
54,7
51,6
- с коэффициентом риска
130%
26,4
28,3
27,7
5,9
6,0
5,5
- с коэффициентом риска
150%
132,9
137,3
149,8
29,6
29,3
29,6
- с коэффициентом риска
250%
43,6
47,0
67,3
9,7
10,0
13,3
Итого кредитный риск по
потребительским кредитам
449,7
468,9
505,7
100,0
100,0
100,0
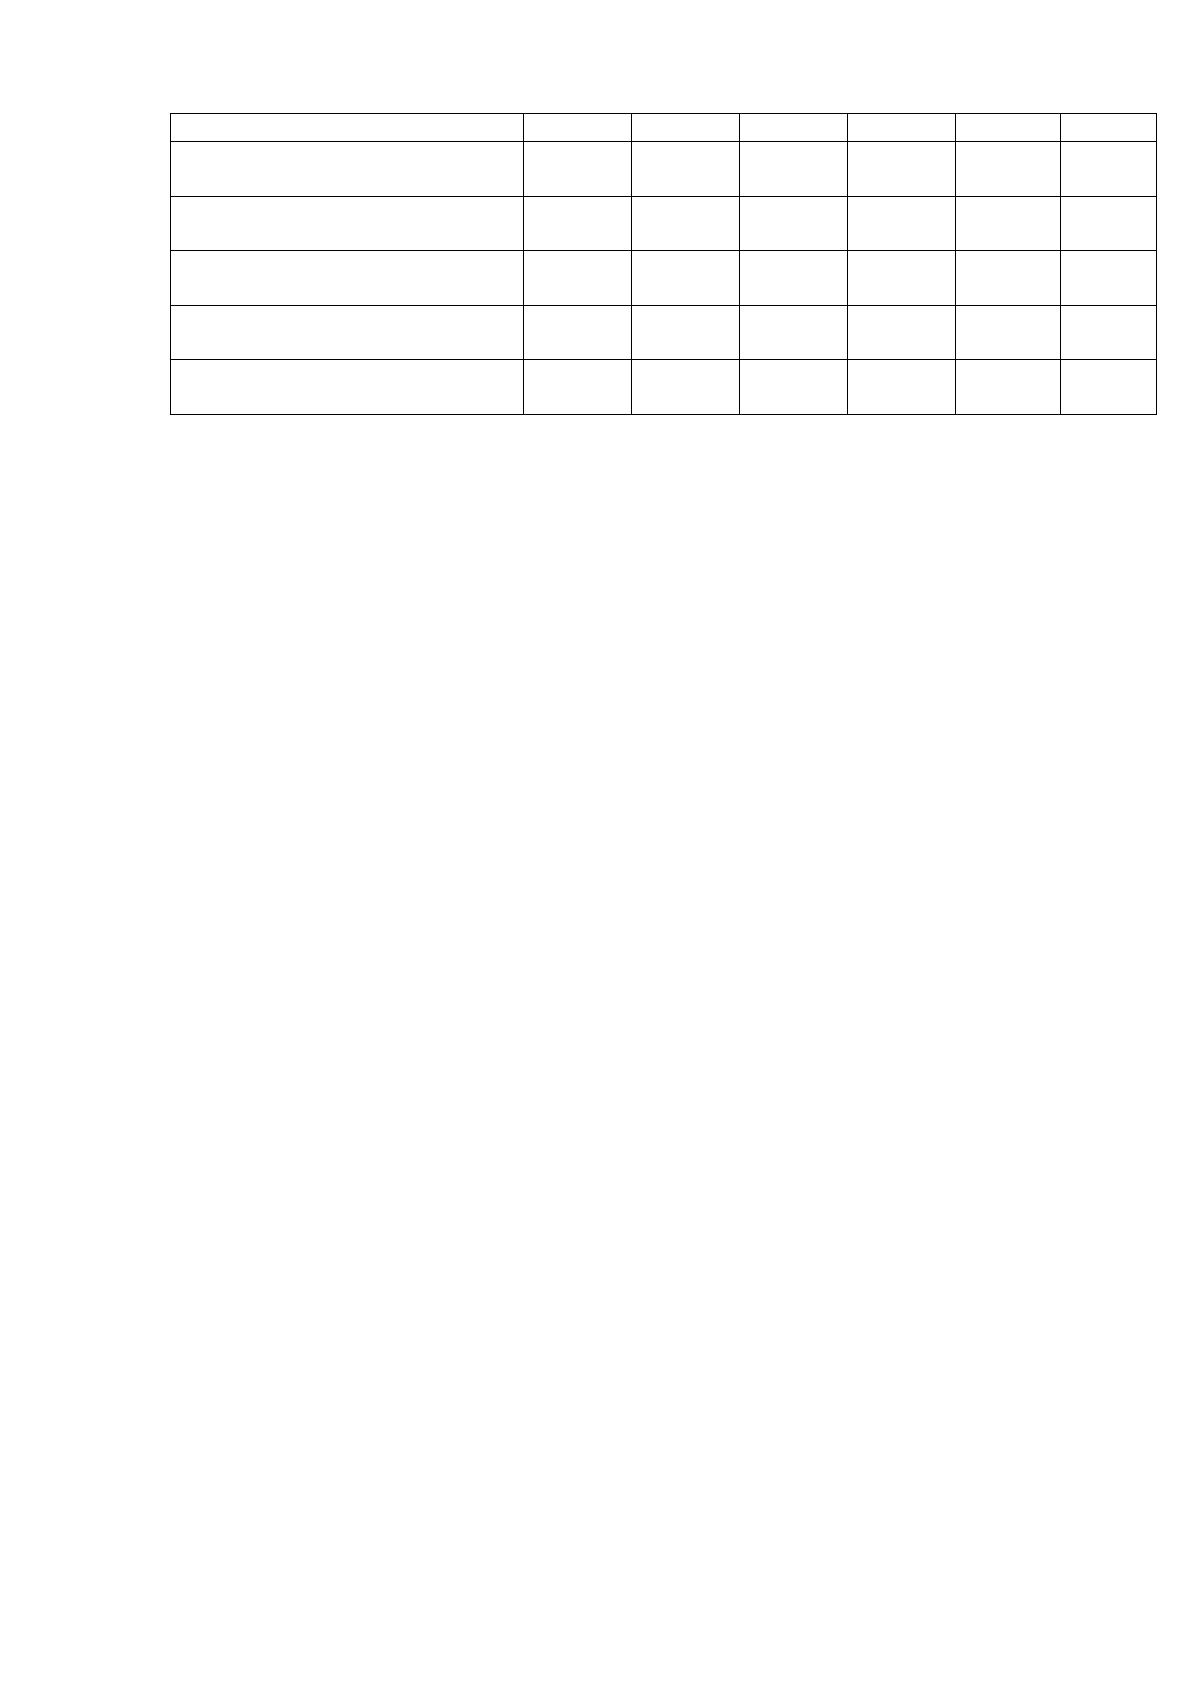
По данным таблицы 15 сделан вывод, что кредитный риск по
потребительским кредитам за 2018г. составил 505,7 млрд. руб., наблюдается
увеличение кредитного риска за последние 3 года. Это говорит о
неэффективности кредитной политике банка.
Таким образом, АО «Альфа-Банк» предоставляет кредиты юридическим
и физическим лицам в соответствии с разработанными нормативными
документами, устанавливающими порядок кредитования. Одним из основных
финансовых рисков в деятельности АО «Альфа-Банк» является кредитный риск,
который связан с вероятностью неисполнения заемщиками Банка своих
обязательств. АО «Альфа-Банк» применяет следующие формы обеспечения
возврата кредита: поручительство, банковская гарантия, залог. Также банк
формирует резервы на возможные потери по ссудам в соответствии с
Положением Банка России, применяет методы оценки заемщиков, которые
утверждены кредитной политикой банка.
ГЛАВА 3. РАЗРАБОТКА ОСНОВНЫХ ПРЕДЛОЖЕНИЙ ПО
СОВЕРШЕНСТВОВАНИЮ КРЕДИТНОЙ ДЕЯТЕЛЬНОСТИ
АО «АЛЬФА-БАНК»
3.1. Мероприятия по совершенствованию кредитной деятельности банка
Предлагаются следующие мероприятия по совершенствованию
кредитной деятельности АО «Альфа-Банк»:
1) внедрение нового вида кредита.
52
2) внедрение нового механизма управления просроченной
задолженностью.
Рассмотрим первое мероприятие по внедрению нового вида кредита.
Кредитование физических лиц является одной из основных и
прибыльных форм кредитования. Широкое распространение данная операция
получила благодаря своему экономическому предназначению. Кредитование
физических лиц способствует развитию рыночных отношений: у населения
появляется возможность восполнить недостающие денежные средства для
приобретения чего - либо. Таким образом, более четверти кредитов в общей
структуре кредитного портфеля приходится на объём кредитования физических
лиц.
Специфика банковской деятельности состоит в том, что партнерские
отношения банка с клиентами базируются на взаимной заинтересованности -
наиболее эффективном сочетании их интересов в росте доходов. При этом
следует учитывать, что свои цели банк может реализовать лишь через
удовлетворение потребностей своих клиентов. Поэтому для банка чрезвычайно
важно осуществлять оптимальное структурирование этих интересов и своей
деятельности, как во временном аспекте, так и по оказываемым услугам в сферах
активных и пассивных операций.
Рыночная ситуация меняется, рынок потребительского кредитования
постепенно восстанавливается, снижается / повышается ключевая ставка, и АО
«Альфа-Банк» должен реагировать на эти изменения.
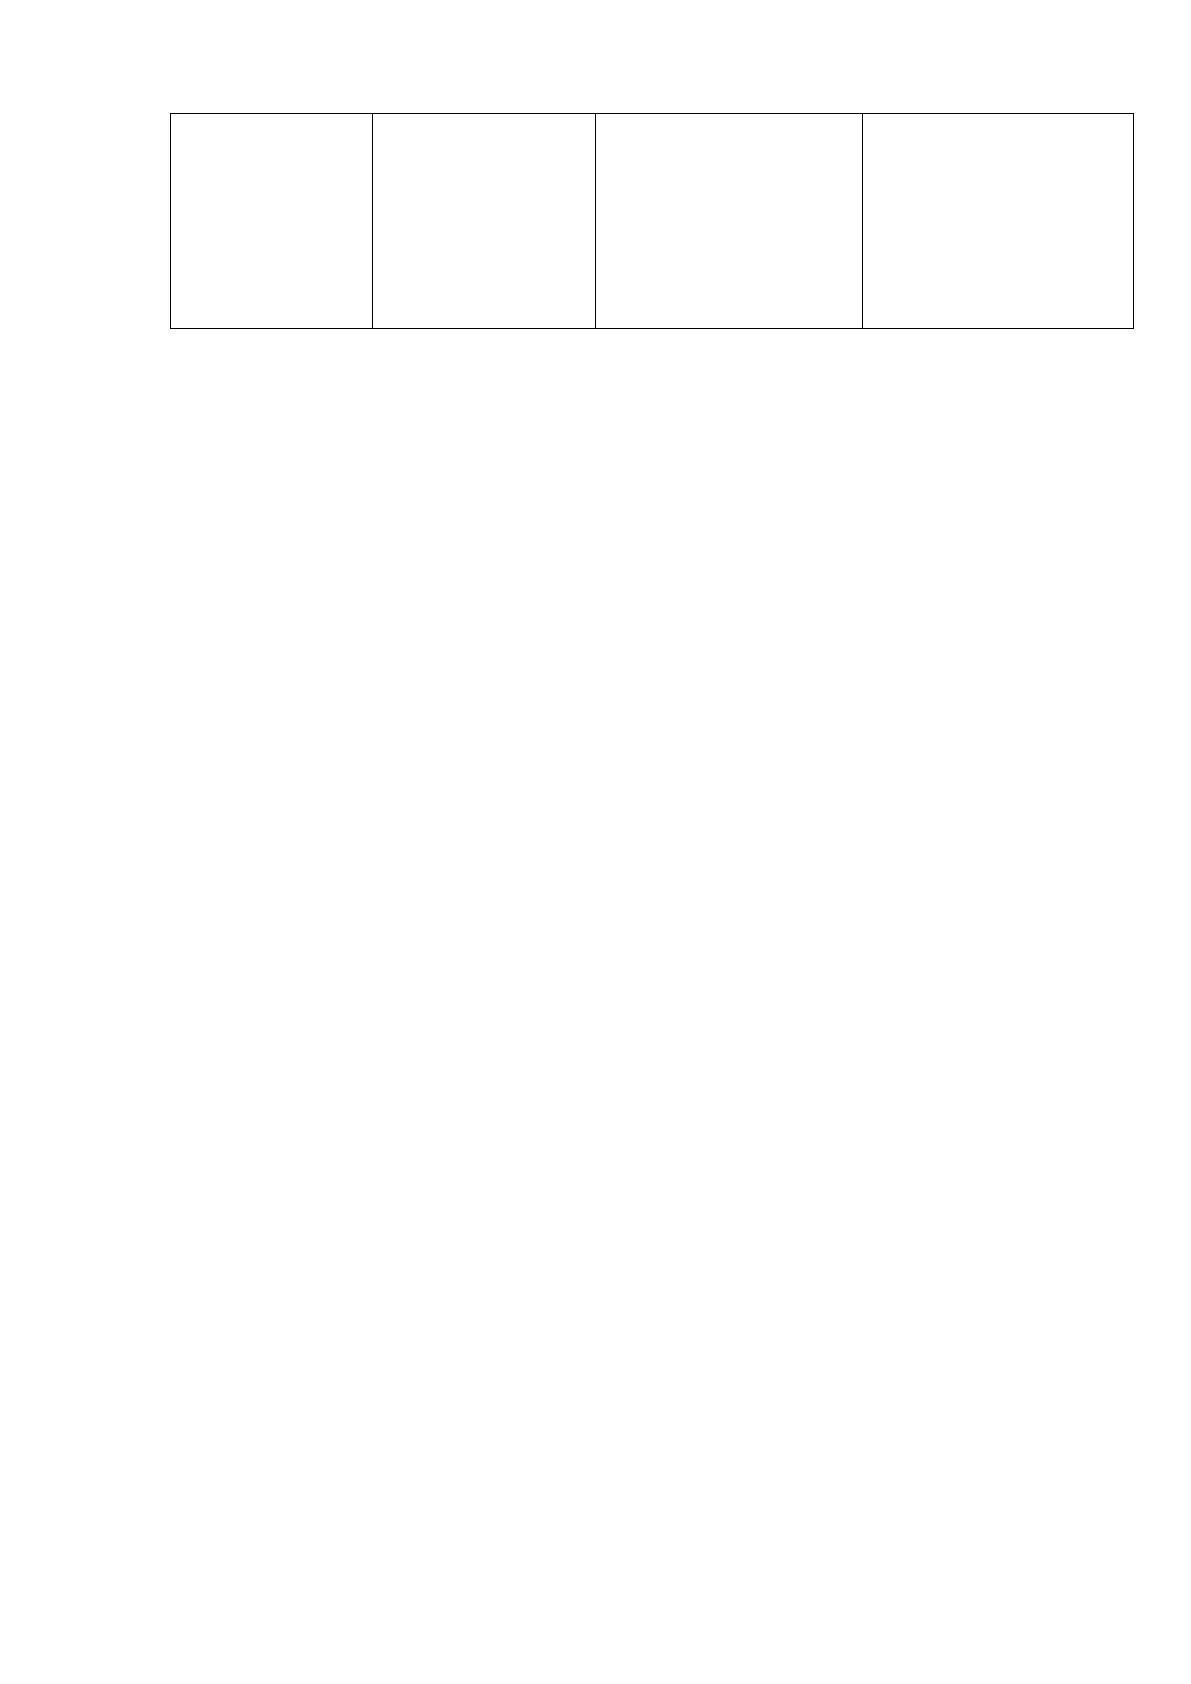
В настоящее время АО «Альфа-Банк» предлагает 3 вида кредитов
(таблица 16).
Таблица 16
Сравнение кредитов в АО «Альфа-Банк»
Показатель
Кредит
наличными
Потребительский
кредит
Рефинансирование
кредитов
Условия
Кредит выдается
денежными
средствами
Кредит на товар или
услугу
Сумма кредит
до 4 000 000
руб.
от 5 000 руб.
до 3 000 000 руб.
до 3 000 000 руб.
Срок кредита
до 5 лет
от 4 до 60 месяцев
до 7 лет
53
Ставка кредита
От 11,99%
Процентная ставка
для каждого клиента
определяется
отдельно и
указывается в
Соглашении о
Потребительском
кредите.
От 11,99%
Рыночная ситуация меняется, рынок потребительского кредитования
постепенно восстанавливается, снижается ключевая ставка, и ПАО «Сбербанк»
должен реагировать на эти изменения.
Предлагается внедрить вид кредита «Выгодный» на сумму до 300 000
руб. сроком кредитования до 2-х лет с процентной ставкой 11,5%.
Условия предлагаемого кредита от банка:
– вид кредитования – потребительский;
– заем – в рублях;
– срок потребительского кредитования – 3 мес. – 2 года;
– максимальная кредитная сумма – 300 000 руб.
– минимальная – 30 тыс. руб.;
–обеспечение не потребуется;
– погашение – аннуитетными взносами;
– досрочное погашение (полное или частичное) на основании заявления
заемщика;
– за досрочное погашение комиссионный сбор не взискивается;
– неустойка за просрочку выплат составляет 20% годовых.
На поучение займа могут рассчитывать граждане, соответствующие
таким требованиям:
– возраст – не моложе 21 года и не старше 65 лет. Для клиентов,
получающих зарплату в банке, возрастной порог снижен до 18 лет.
– трудовой стаж – от полугода на нынешнем месте работы, общий – не
менее 1 года за последние 5 лет (для клиентов на базовых условиях). Для
«зарплатников» стаж – минимум 3 месяца, для работающих пенсионеров –
минимум 3 месяца на текущей работе и полгода за последние 5 лет.
54
Однако, популярность кредитования физических лиц зависит от ряда
факторов. Одним из таких факторов является процентная ставка по кредитам,
ведь именно её значение определяет привлекательность кредитования: чем
меньше процентная ставка, тем привлекательнее кредит. Величина процентной
ставки определяется с учётом «параметров» заёмщика (возраст, место работы,
уровень дохода, трудовой стаж и т.п.), прибыльности банка, экономических
факторов (инфляция, конкуренция в банковской сфере, уровень жизни населения
и его доходов и т.п.), а также действующей ставки рефинансирования. Таким
образом, процентная ставка по кредиту складывается из множества факторов.
Следуя основным принципам стратегии финансовой компании, кредит
предлагается оформить в онлайн режиме, т.е. в личном кабинете банка, либо в
отделении банка.
Кредитование физических лиц является одной из основных и
прибыльных форм кредитования. Широкое распространение данная операция
получила благодаря своему экономическому предназначению. Кредитование
физических лиц способствует развитию рыночных отношений: у населения
появляется возможность восполнить недостающие денежные средства для
приобретения чего - либо.
Рассмотрим второе мероприятие.
Несмотря на то, что проведенный анализ во второй главе показал
снижение просроченной задолженности, следует также обратить внимание на
рост списанной задолженности из-за невозможности взыскания.
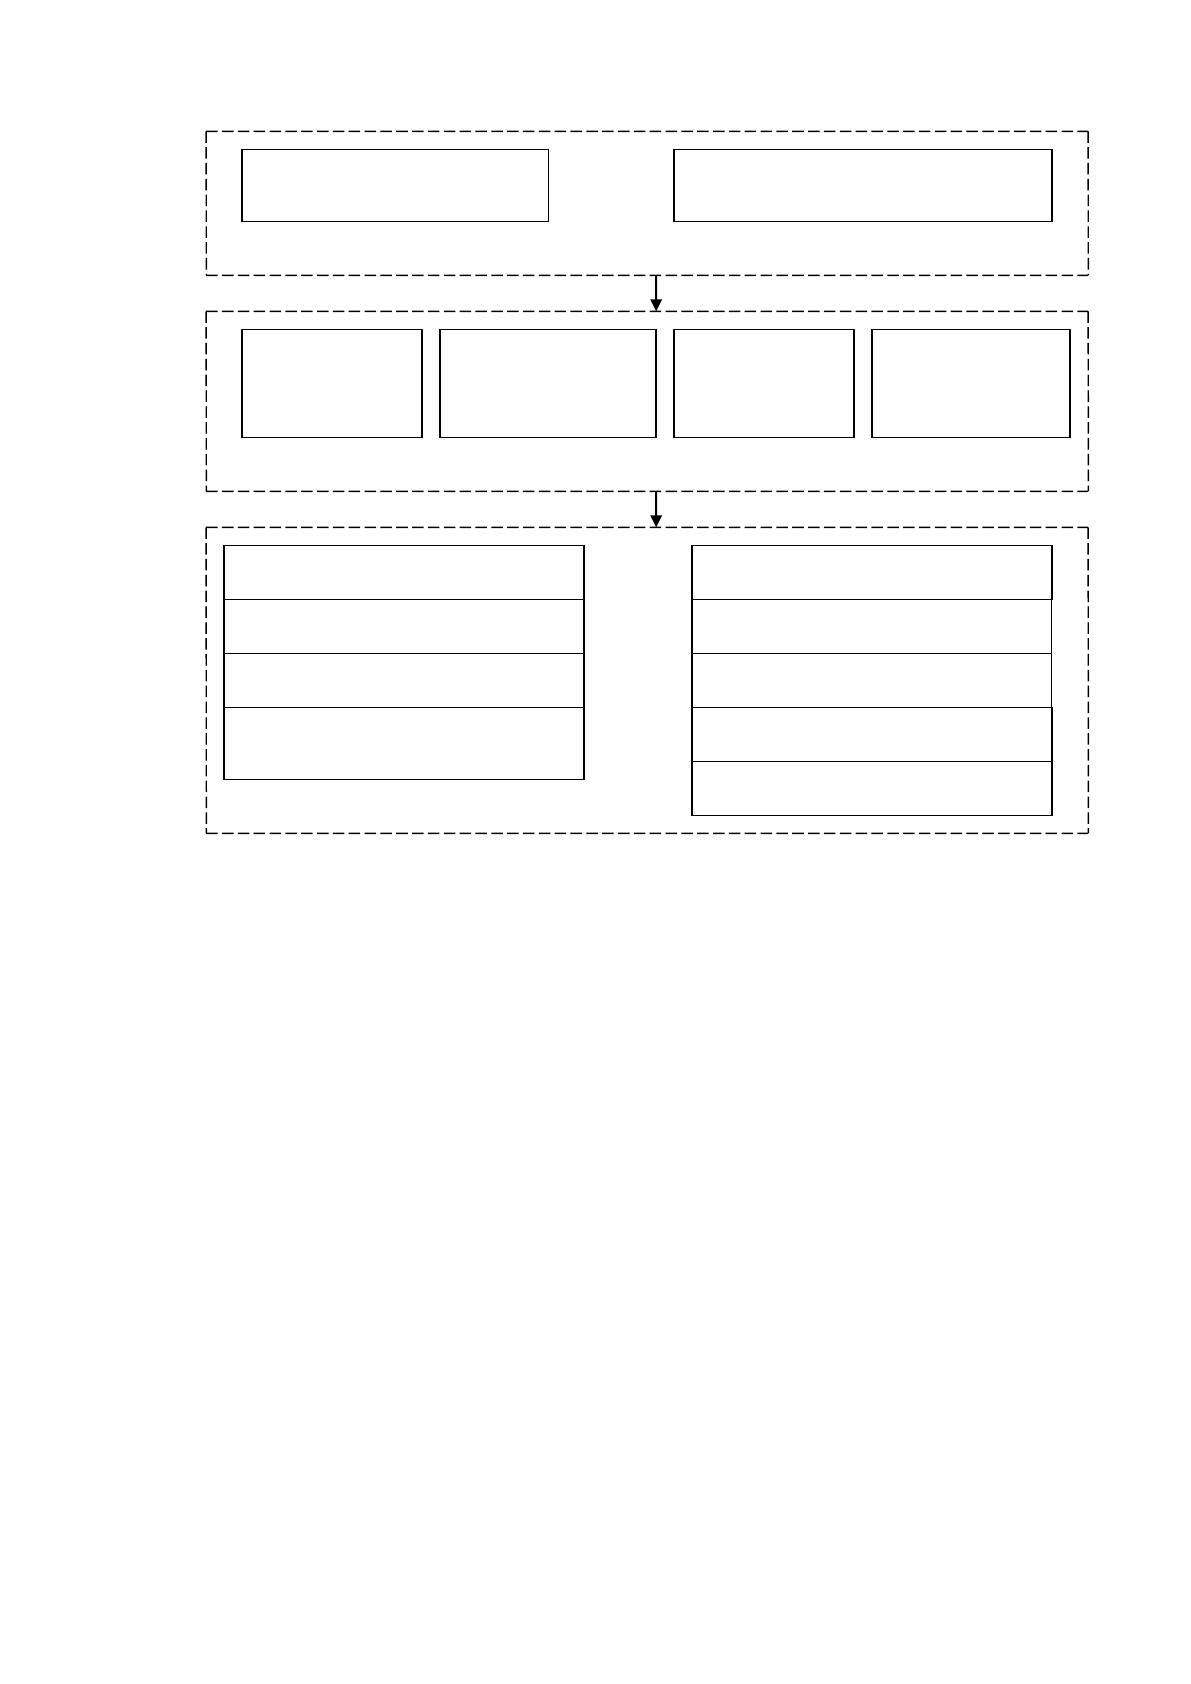
Предлагается модель администрирования проблемных кредитов.
Формализованное представление деятельности по управлению просроченной
задолженностью в банке, согласно предлагаемой модели, включает три
последовательных этапа: готовности к информационным сигналам,
интерпретации сигналов и создания стимула (рис. 2).
55
Рисунок 2. Рекомендуемый механизм управления просроченной
задолженностью
Представленная на рис. 2 модель позволяет получить представление о
том, что организация работы с просрочкой в АО «Альфа-Банк» должна носить
комплексный характер, охватывать всю кредитную деятельность банка с целью
своевременного обнаружения и урегулирования возникающих проблем. Область
ее распространения охватывает не только кредитное досье клиента и
профессиональное суждение о категории качества ссуды, но включает также
принятие управленческих решений о внесении изменений во внутренние
документы банка и совершение на основе полученных данных управленческих
действий в отношении заемщика, поручителя, обращение в коллекторские
агентства, судебные органы, взаимодействие с бюро кредитных историй.
Принципиально важное значение в модели управления просрочкой имеет
интерактивный способ взаимодействия между участниками информационного
Создание стимула
Интерпретация сигналов
Информационные сигналы
Отчет о просроченной
задолженности
Журнал по учету
просроченной задолженности
Кредитный
инспектор
Руководитель
кредитного
направления
Кредитный
комитет
Служба
безопасности
Кредитное досье клиента
Кредитный договор
Кредитная политика банка
Положение о внутреннем
контроле
Заемщик
Поручитель
Коллекторские агентства
Судебные инстанции
Бюро кредитных историй
Источник: https://baza.diplomsite.ru/previewfile/3495