Дипломная работа: Анализ кредитной деятельности банка (на примере ПАО "Почта банк")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
Рассмотрим динамику доходов и расходов в разрезе продукта
«Потребительский кредит», так как доля основного дохода приходится
именно на данную услугу.
За анализируемый период наблюдается рост процентных доходов
банка, что свидетельствует о положительной динамике деятельности ПАО
«Почта Банка». В 2019 году наблюдается увеличение процентного дохода
Банка по сравнению с предыдущим периодом на 7 175 млн руб., но, не
смотря на положительный рост доходов Банка, также наблюдается
увеличение роста расходов, наибольшая доля расходов в 2019 году
приходится на административно-хозяйственные расходы и на расходы по
формированию резервов.
Так в 2019 году наблюдается увеличение расходов на создание
резервов (с 1 215 млн руб. до 6 121 млн руб.). Основная доля расходов
приходится на формирования резервов, это говорит о том, что ПАО «Почта
Банк» ведет рисковую кредитную политику, так как увеличивает свои
резервы в связи с ожиданием роста просроченной задолженности по
предоставленным ссудам.
Следовательно, ПАО «Почта Банк» необходимо особое внимание
уделить организации предоставления потребительских кредитов населению,
иначе в дальнейшем это может сказаться на ликвидности Банка и его
деятельности в целом.
Проанализировав организацию потребительского кредитования в ПАО
«Почта Банк» можно сделать следующие выводы:
- В настоящее время Банк предоставляет обширную кредитную
линейку, в основном нацеленную на кредитование физических лиц;
- У Банка имеется достаточный резерв на покрытие просроченной
задолженности;
- Банк ведет достаточную кредитную политику
Однако стоит заметить, что за рассматриваемый период наблюдается
рост просроченной задолженности в кредитном портфеле банка, а также
увеличение расходов на создание резервов. Таким образом, Банку следует
более детально изучить организацию предоставления кредитных продуктов и
нацелиться не на увеличения объема кредитного портфеля, а на увеличение
его качества.
Выводы по главе 2:
На сегодняшний день интерес населения к потребительскому
кредитованию значительно возрос. Банки активизировали работу в
направлении потребительского кредитования. Однако, несмотря на
положительную динамику, проблемы развития потребительского
кредитования имеются и нуждаются в преодолении.
В качестве основной проблемы потребительского кредитования в
Российской Федерации является рост просроченной задолженности или так
называемые «безнадежные кредиты», что в свою очередь приводит к ряду
других проблем таких, как: увеличение процентной ставки по кредиту, а
также формирование резервов по предоставленным ссудам.
Банки обязаны формировать резервы под определённую ссуду или
группу ссуд со схожими характеристиками риска. С одной стороны, данная
мера упрощает банку операции оценки риска по кредитам, но с другой
стороны, конкретизирует показатели риска кредитного портфеля и
формирует «не приносящий прибыль резерв» по покрытию риска.
В 2019 году состояние просроченной задолженности ПАО «Почта
Банк», равняется 18 355,44 млн руб., которая за 2017 год увеличилась на
45,18 %, 5 712,47 млн руб. в денежном выражении. По сравнению с 2018
годом показатель просроченной задолженности в 2019 году увеличились
всего на 0,37 % (68,09 млн руб.). Это свидетельствует о тенденции к
замедлению роста просроченной задолженности, что связано с
принимаемыми мерами по борьбе с просроченной ссудной задолженностью,
а также связано с тем, что Банк увеличивает резервы на возможные
кредитные риски.
Также одной из причин замедления роста просроченной задолженности
97
является удорожание кредитов, то есть повышении кредитной ставки по
выдаваемым ссудам. Однако, судя по проанализированным данным ,
динамика роста предоставления ссуд демонстрирует не спад, а наоборот
увеличение данного показателя за рассматриваемый период с 2017 - 2019 год.
Так, ссудная задолженность в 2019 году увеличилась на 97,47 % (110 193,47
млн руб.) по отношению к предыдущему году и составила 223 247,27 млн
руб.
Таким образом, коммерческим банкам необходимо сформировать
систему управления кредитным риском, таким образом, который позволял бы
контролировать риски всего портфеля в соответствии с конъюнктурой рынка.
При принятии мер, Банк более тщательно будет отрабатывать свой
кредитный портфель, так как любой Банк стремится к качественному
портфелю. Эффективность роста по кредитам и спада по просрочке
напрямую зависит от эффективности предпринятых мер.
Анализ качества кредитного портфеля ПАО «Почта Банк»,
демонстрирует увеличение роста просроченной задолженности по
отношению к предыдущему периоду на 0,37 % (68,09 млн руб.), а удельный
вес просроченной задолженности в кредитном портфеле банка по состоянию
на 2019 год составил 8,22 %.
Увеличение уровня просроченной задолженности может быть
следствием либо нестабильной экономической ситуации в стране или
регионе, либо недостаточно продуманной кредитной политики Банка.
Независимо от причин образования просроченной задолженности, рост
уровня задолженности в кредитном портфеле банка свидетельствует о
увеличении кредитного риска Банка.
ПАО «Почта Банк» может выбрать различное количество мероприятий
по улучшению качества кредитного портфеля и снижению просроченной
ссудной задолженности.
В условиях карантина банкам пришлось сделать упор на развитие
дистанционного взаимодействия с клиентами, сейчас без этого никак.
Доставка карт и кредитов. В банке ПАО «Почта Банк» расширили
возможность доставки карт на дом, удвоив количество адресов в сутки.
Разумеется, с использованием индивидуальных средств защиты и
антисептиков. Точно так же банк сейчас доставляет и кредиты наличными:
говорят, что раньше планировали такую возможность, но из-за пандемии
пришлось это сделать раньше.
Расширение каналов digital-обслуживания. Из-за режима самоизоляции
люди все реже обращаются в банковские отделения, соответственно, растет
нагрузка на контакт-центры. В «Почта банк» отмечают, что планировали
развивать такие каналы, как чат, чат-бот и интерактивный голосовой
помощник (IVR), до конца года, но пришлось действовать быстрее. Одним из
наиболее удобных каналов стал чат, в ближайшее время будут запущены IVR
и чат-бот.
3. Перспективы развития кредитной деятельности банка
3.1. Недостатки и преимущества кредитной деятельности банка
В 2019 году состояние просроченной задолженности ПАО «Почта
Банк» (таблица 26), равняется 18 355,44 млн руб., которая за 2017 год
увеличилась на 45,18 %, 5 712,47 млн руб. в денежном выражении. По
сравнению с 2018 годом показатель просроченной задолженности в 2019
году увеличились всего на 0,37% (68,09 млн руб.). Это свидетельствует о
тенденции к замедлению роста просроченной задолженности, что связано с
принимаемыми мерами по борьбе с просроченной ссудной задолженностью,
а также связано с тем, что Банк увеличивает резервы на возможные
кредитные риски.
Также одной из причин замедления роста по просроченной
задолженности является удорожание кредитов, то есть о повышении
кредитной ставки по выдаваемым ссудам. Однако, судя по
проанализированным данным, динамика роста предоставления ссуд
99
демонстрирует не спад, а наоборот увеличение данного показателя за
рассматриваемый период с 2017 о 2019 год. Так, ссудная задолженность в
2019 году увеличилась на 97,47 % (110 193,47 млн руб.) по отношению к
предыдущему году и составила 223 247,27 млн руб.
Для того чтобы ПАО «Почта Банк» продолжал эффективно
развиваться в банковской сфере и имел возможность конкурировать с
другими кредитными организациями, Банку необходимо внедрить
конкурентоспособную программу кредитования, которая с одной стороны
будет способствовать увеличению кредитного портфеля банка, а с другой
стороны влиять на уровень кредитного риска.
Рассчитаем эффективность внедрения нового кредитного продукта по
сокращению просроченной задолженности по кредитам физических лиц.
Предлагаем внедрить программу «потребительского кредитования», суть
которой заключается в уменьшении процентной ставки по кредиту, но с
условием обязательного страхования по нему.
С учетом того, что рентабельность кредитования в ПАО «Почта Банк»
составляет 36,00%, рассмотрим, как привлечение новых клиентов и снижение
ставки по кредиту повлияет на доходность Банка. Средний размер
предоставленной кредитной ссуды в ПАО «Почта Банк» в 2019 году равен
300 тыс рублей.
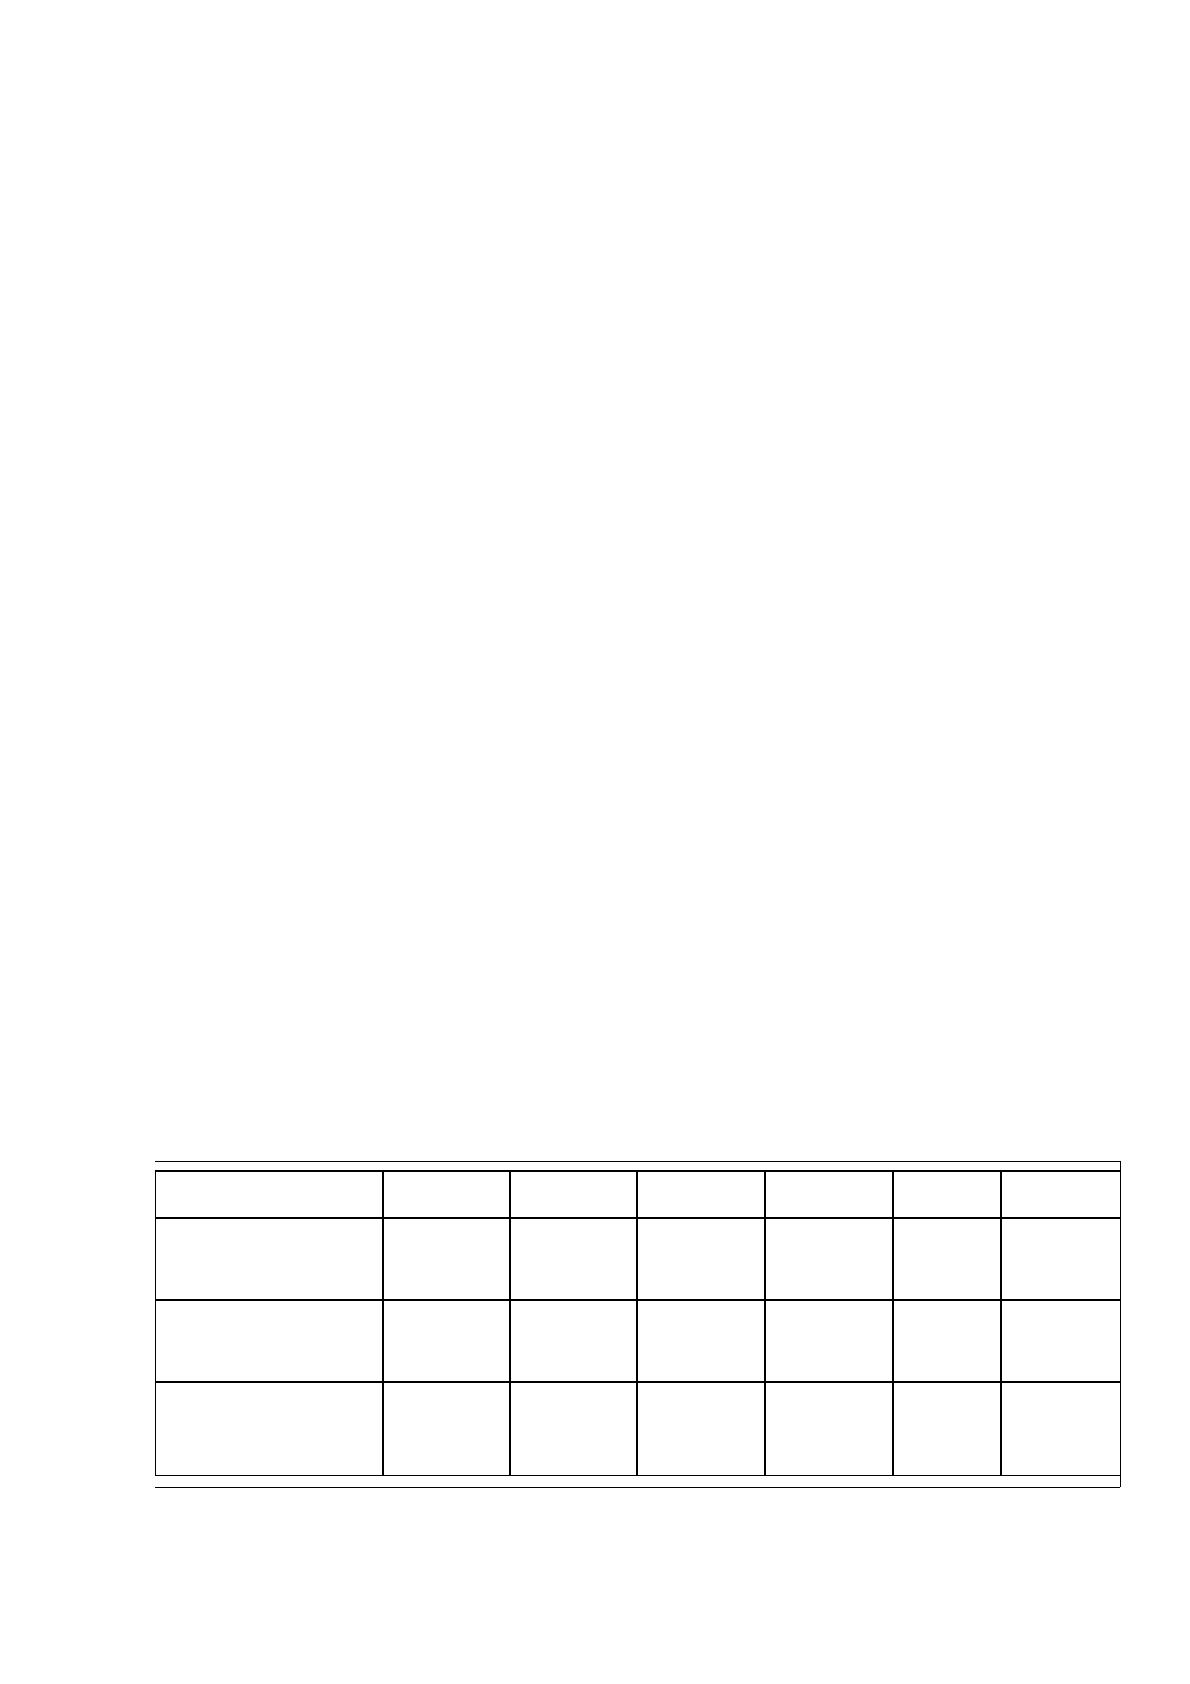
Таблица 20
Анализ влияния изменения процентной ставки на доходы
отделения ПАО «Почта Банк»
Таким образом, исходя из представленных данных таблицы 20, можно
заключить, что снижение процентной ставки по кредитам приведет к
Процентная ставка
по кредиту, %
21 20
19
18
17
16
Количество
привлеченных
клиентов
2 5 8 11 14 18
Сумма по
привлеченным
кредитам, тыс руб.
600,00 1 500,00 2 400,00 1 100,00 4 200,00 5 400,00
Валовая выручка
по привлеченным
кредитам из
расчета 36%
ставки, тыс руб.
180,00 450,00 720,00 990,00 1 512,00 1 944,00
Источник: https://baza.diplomsite.ru/previewfile/3536