Дипломная работа: Анализ кредитной деятельности банка (на примере ПАО "Почта банк")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
увеличению объема предоставляемых кредитных ссуд, тем самым ПАО
«Почта Банк» сможет и дальше увеличивать свой кредитный портфель. Так,
анализ снижения процентной ставки в отношении только оного заемщика
продемонстрировал увеличение прибыли на 54 тыс руб. Исходя из структуры
количества предоставленных кредитов банка, рассчитаем примерный
экономический эффект от снижения процентов по предоставляемым
кредитам.
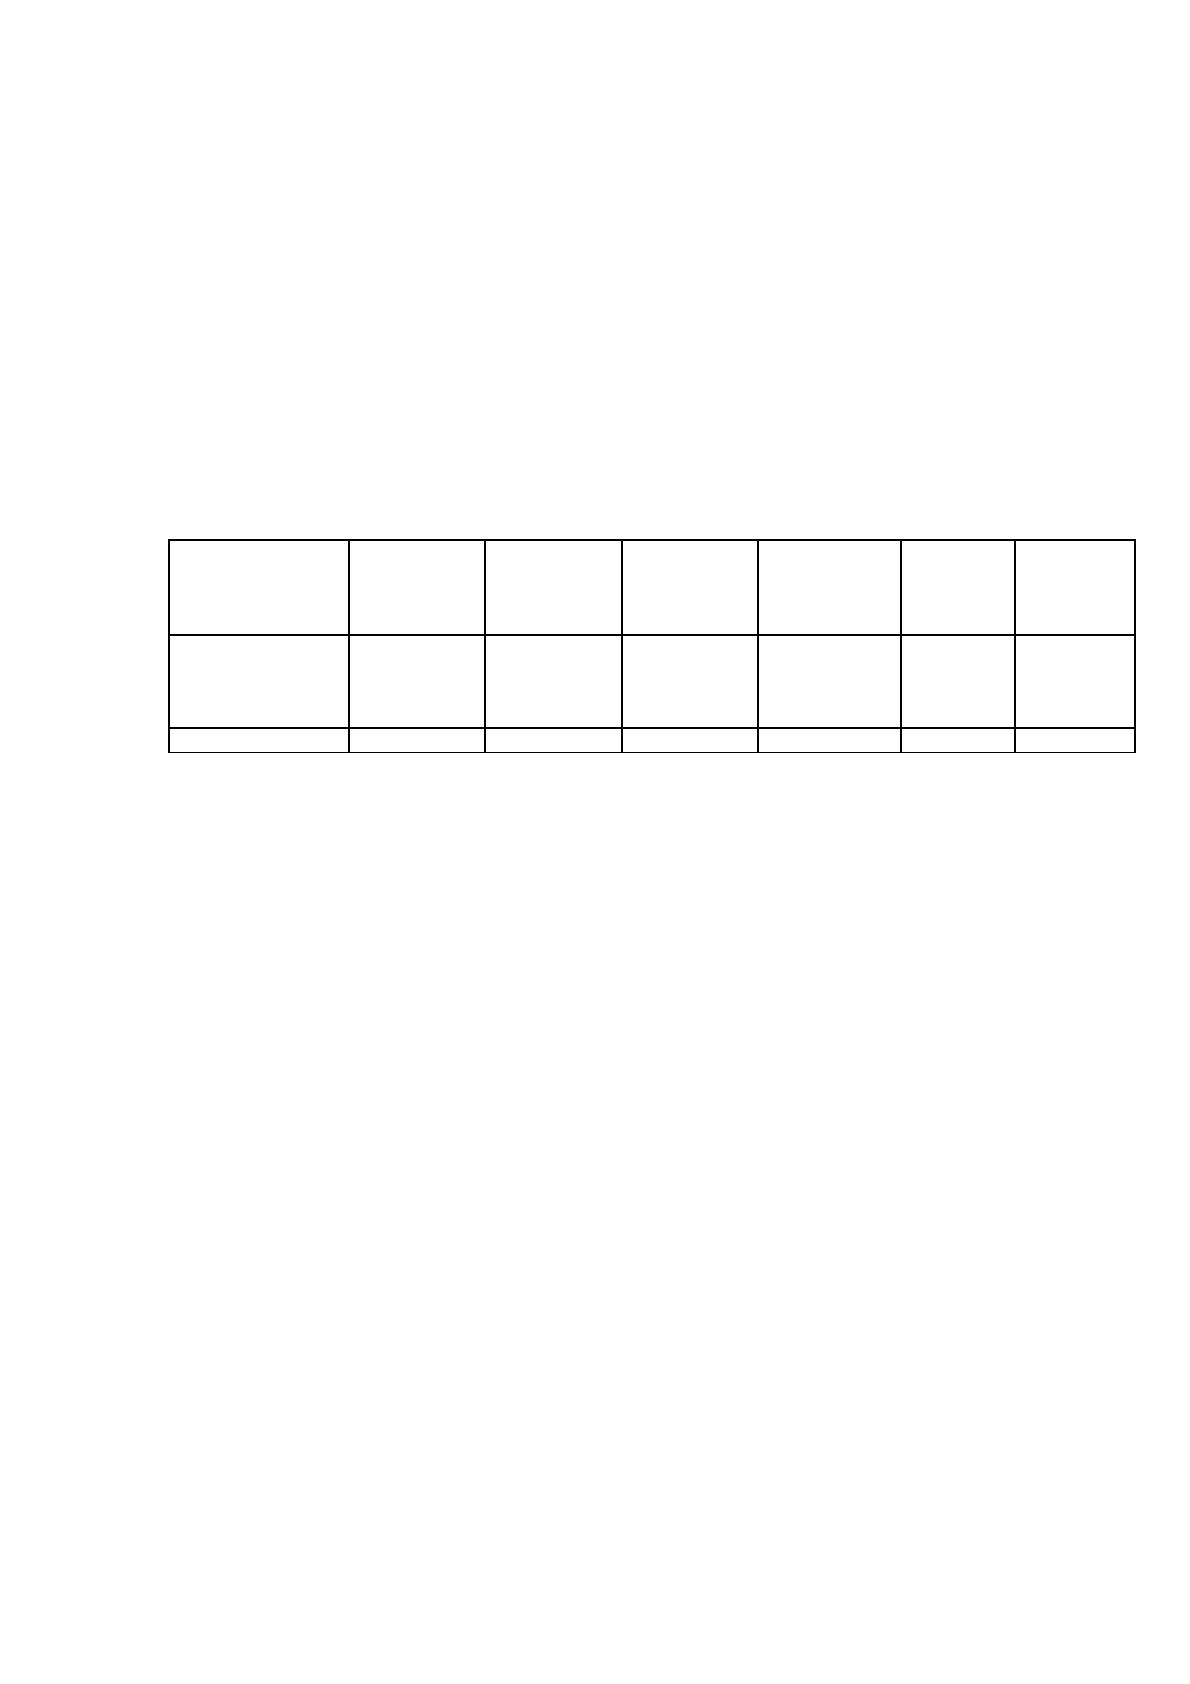
Таблица 21
Анализ прогноза темпа роста потребительского кредитования
ПАО «Почта Банк»
Показатели 2017 год 2018 год 2019 год Прогноз на
2020 год
Прогноз
на 2021
год
Отклонен
ие, штук
2020-
2021
Количество
предоставленн
ых кредитов,
млн штук
55 858,00 65 353,00 75 354,00 87 712,00 102
096,00
14 384,00
Темп роста, %
-
17,00
15,30
16,40
16,40
-
Исходя из данных таблицы 21, можно предположить, что средний темп
роста количества предоставляемых потребительских кредитов составит
16,40%.Таким образом, ожидаемый рост кредитов на 2020 год может
составить 87,71 тыс шт., а в 2021 году - 102,09 тыс шт.
Следовательно, рост количества предоставляемых кредитов за счет
уменьшения процентной ставки по кредиту может составить 14 384,00
единиц предоставленных кредитов.
Если брать во внимание то, что процентный доход по оному заемщику
может составить 54,00 тыс руб, то прогнозируемая прибыль составит 5 513
184,00 млн руб.
Однако, как было замечено ранее увеличение объемов
предоставляемых кредитов не способствует снижению доли просроченной
задолженности в общем кредитном портфеле. Поэтому, для того чтобы
кредитный портфель продолжал расти, а просроченная задолженность,
наоборот, снижаться (или хотя бы не увеличиваться), следует предлагать
сниженные процентные ставки с условием обязательного страхования.
101
Рассмотрим предлагаемые программы страхования в ПАО «Почта Банк»,
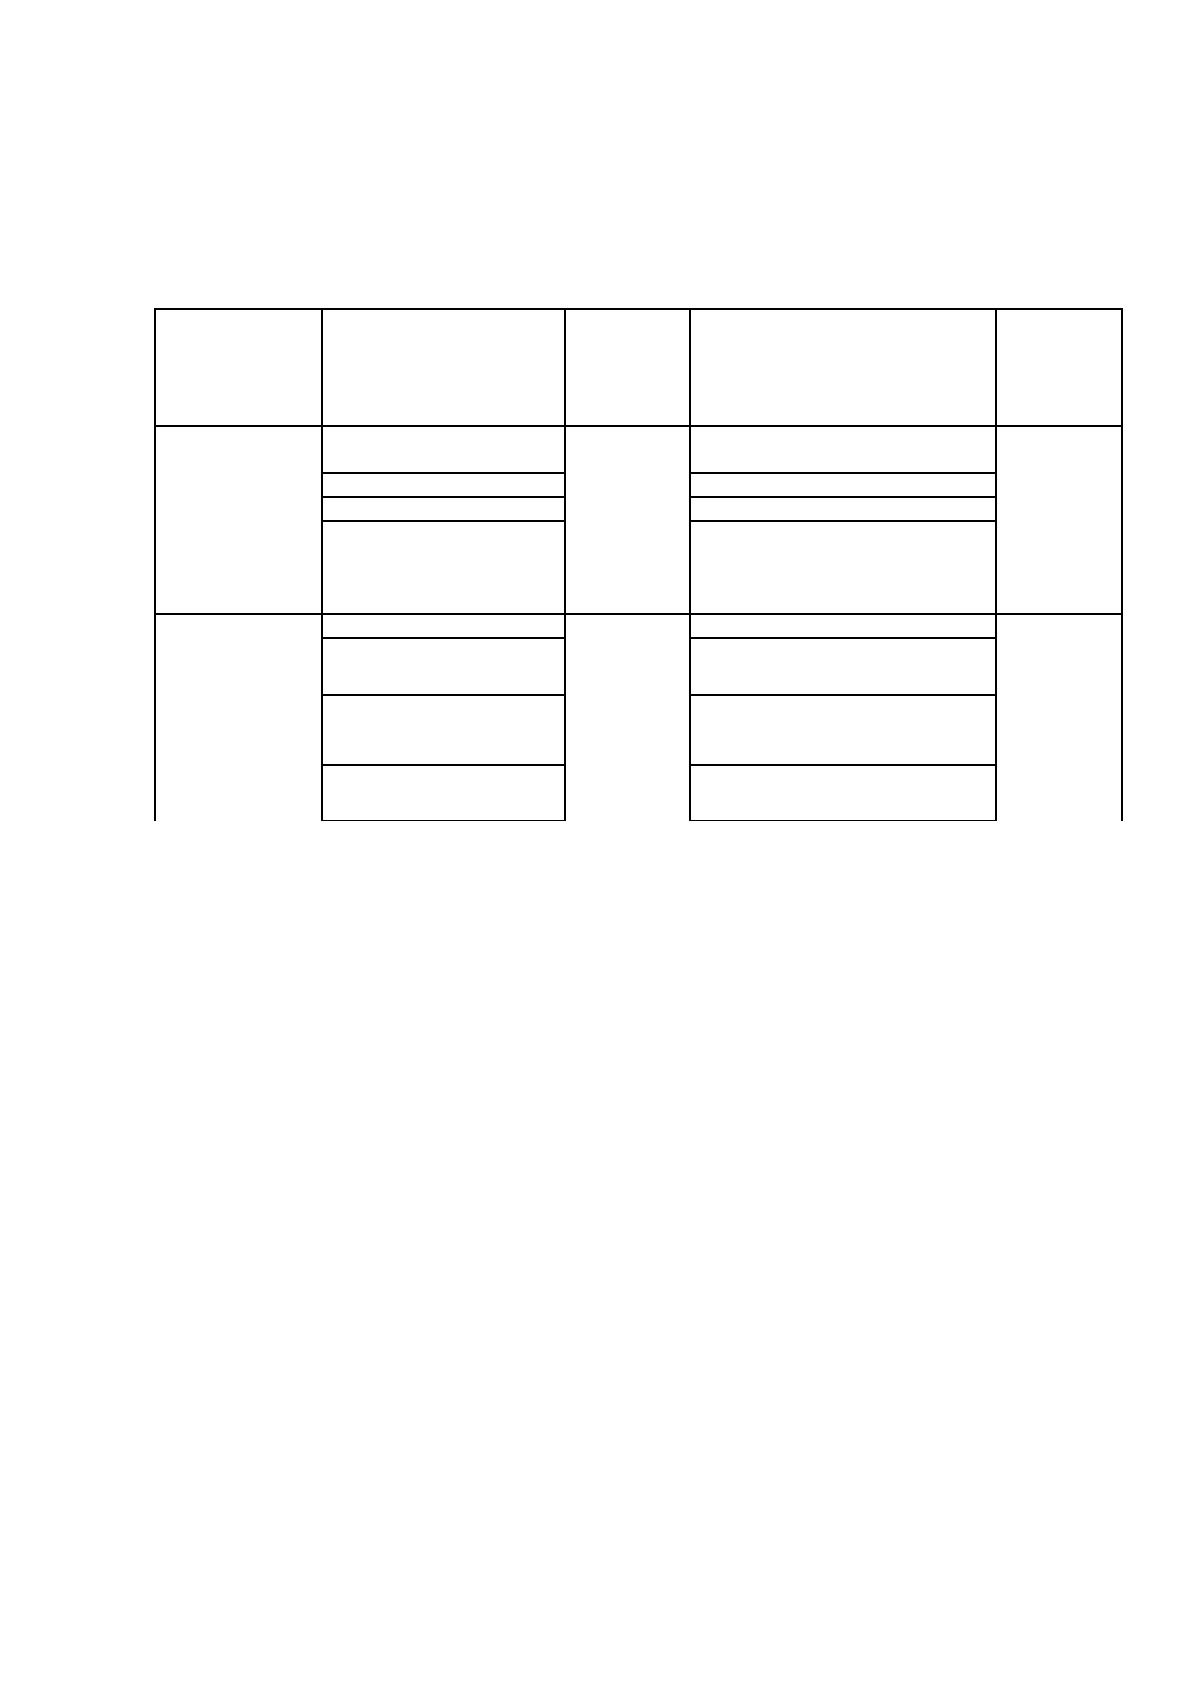
представленных в таблице 22.
Таблица 22
Программы страхования ПАО «Почта Банк»
Название
страховой
программы
Риски Страховая
сумма
Страховая выплата Тариф (%
от
страховой
суммы в
Макси.
Предоставляе
тся клиентам
от 18 до 55
лет (ж) и от
18 до 60 (м)
Смерть,
инвалидность 1
200% от
суммы
выдачи по
КД
100 % страховой суммы 0,40 % от
страховой
суммы
Инвалидность 2
75 % от страховой суммы
Травма
25% от страховой суммы
Потеря работы
Ежемесячно, но не более
4х месяцев подряд.
Возмещение стоимости
услуги «Помощь в поиске
Забота плюс.
Предоставляе
тся
людям
пенсионного
Смерть в результате
200% от
суммы
выдачи по
КД
100% страховой суммы
0,20 % от
страховой
суммы
Травма в результате
НС
25 % от страховой суммы
Госпитализация в
результате НС
500 руб. за каждый день
госпитализации, начиная
с 3го по 31 день (до 180
Инвалидность I в
результате НС
100% страховой суммы
Так как основными причинами возникновения просроченной
задолженности по предоставляемым ссудам, выступают: смерть,
инвалидность, госпитализация и сокращение рабочих мест, то разумно
предлагать страховые услуги, которые будут охватывать данные категории.
Страховая программа является финансовой защитой кредита и клиента
от наступления таких случаев, как несчастный случай, болезнь или уход из
жизни заемщика. Но зачастую клиенты считают, что эта программа является
навязанной им ради прибыли Банку. И, тем не менее, размеры просроченной
задолженности Банка и клиента были бы меньше, если бы каждый кредит
был оформлен со страховкой.
Рассмотрим динамику просроченной задолженности в ПАО «Почта
Банк» исходя из возраста заемщика.
ПАО «Почта Банк» имеет достаточно лояльные условия по отношению
к заемщикам пенсионного возраста, так как у него нет особых ограничений и
требований в отношении возрастов.
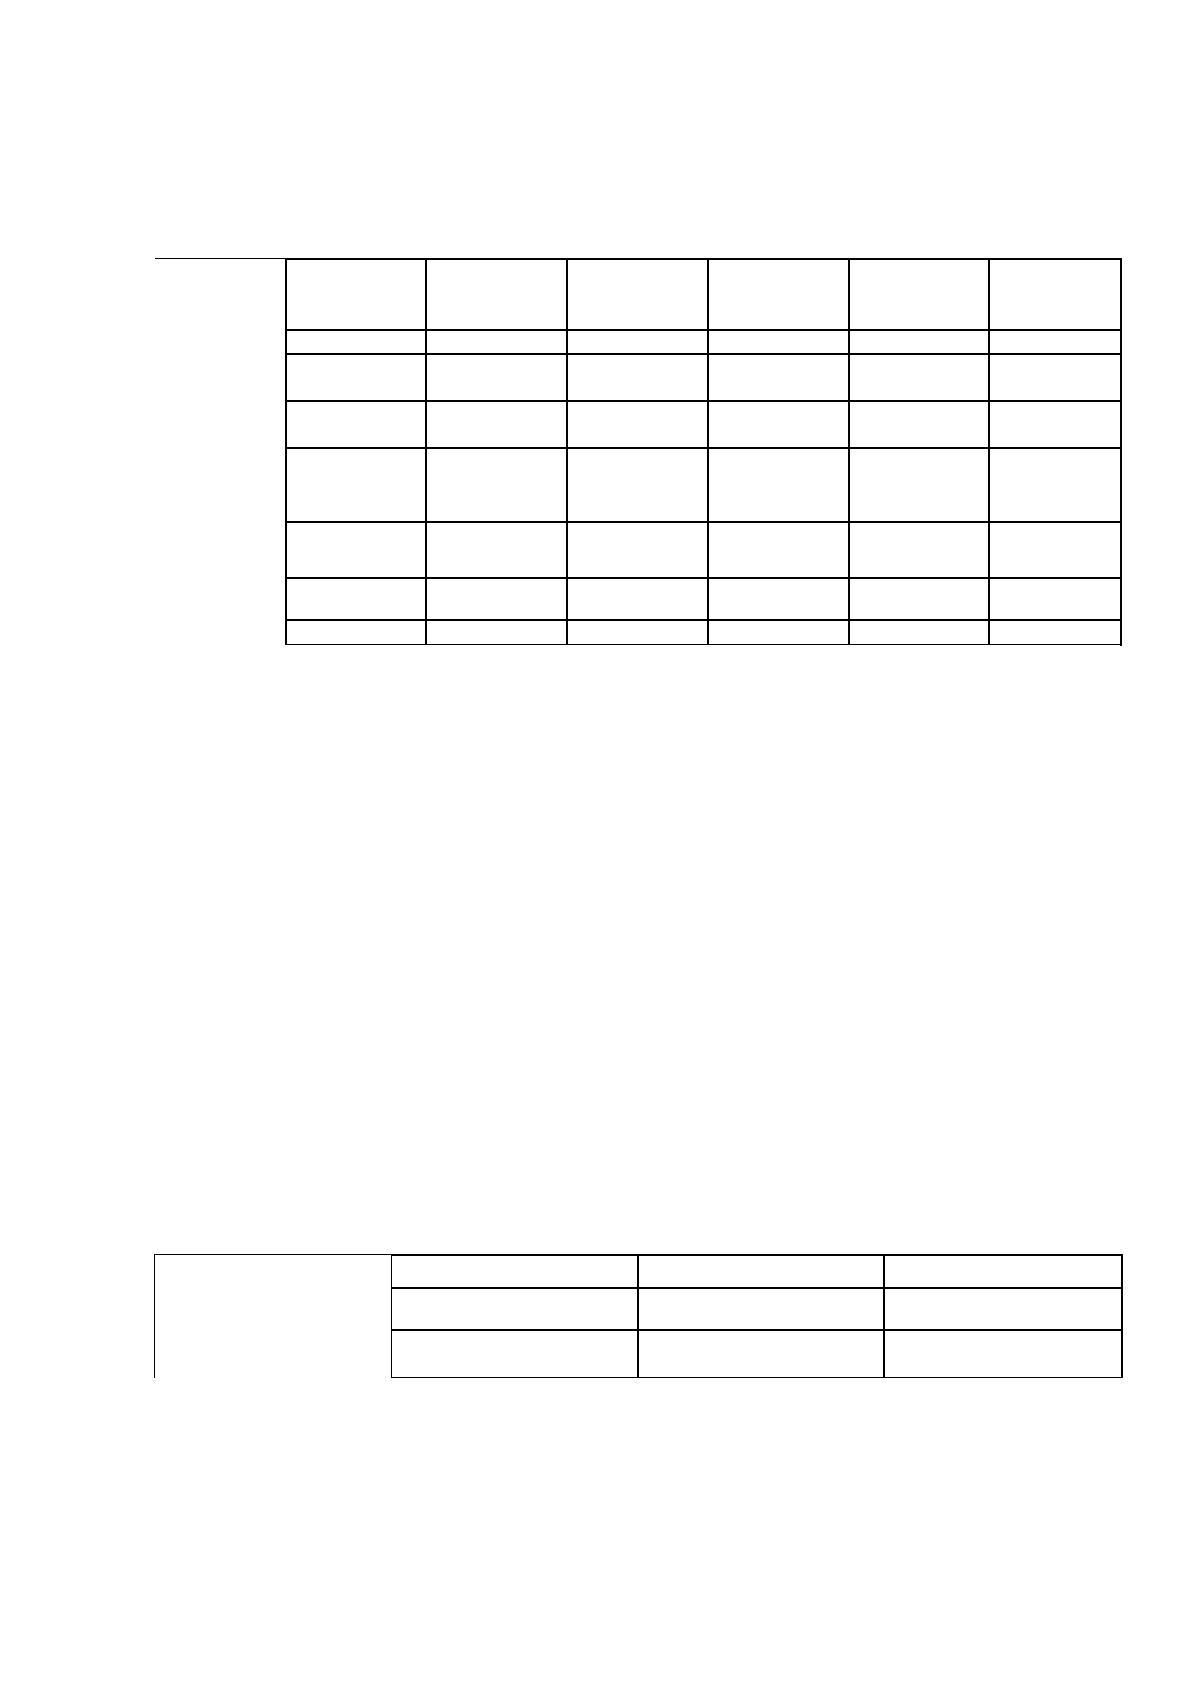
Исходя из этого рассмотрим, на какую из категории заемщиков
приходится наибольший удельный вес по просроченной задолженности по
потребительским кредитам (таблица 22).
2017 год Удельный
вес, 2017
год
2018 год Удельный
вес, 2018
год
2019 год
Удельный
вес, 2019
год
млн. руб.
%
млн. руб.
%
млн. руб.
%
От 21 до
24 лет
3 540,03 28 5 669,08 31 5 323,08 29
от 25 до
44 лет
1 264,30 10 2 011,61 11 2 202,65 12
от 45 до
55 лет
1 011,44
8
1 097,24
6
917,77 5
от 56 до
60 лет
5 689,34 45 8 777,93 48 9 361,27 51
от 61 года
1 137,87 9 731,49 4 550,66 3
Всего
12 642,97
100
18 287,35
100
18 355,44
100
Исходя из представленных данных, видно, что основная доля
просроченной задолженности приходится на категории людей в возрасте от
56 до 60 лет, так в 2019 году наибольший удельный вес по данному
показателю составил 51%. Далее идет группа людей в возрасте от 21 до 24
лет, данный показатель составил 29%.
Соответственно логично, предлагать клиентам выгодные условия
потребительского кредитования, то есть снижение процентной ставки с
условием страхования. Так как основной риск невозврата по кредиту
приходиться на людей в возрасте от 56 до 60 лет.
Таким образом, можно предложить Банку внедрить программу
потребительского кредитования, при которой заемщик сможет уменьшить
процентную ставку по кредиту. Но с условием обязательного страхования.
21
17,4 17,2
Кредит, тыс руб. 300 300 300
Переплата в год,
тыс руб.
63 52,2 51,6
Анализируя данные таблицы 23, можно сделать вывод о том, что
благодаря внедрению продукта с условием страхования, можно сократить
кредитные риски, так как заемщикам будет выгоднее получать ссуды под
103
Таблица
22
Динамик
а
ссудной
задолже
нности
по
потребит
ельским
кредита
м ПАО
«Почта
Банк» по
возраста
Таблица 23
Расчет
процентных
ставок с учетом
программы
обязательного
страхования
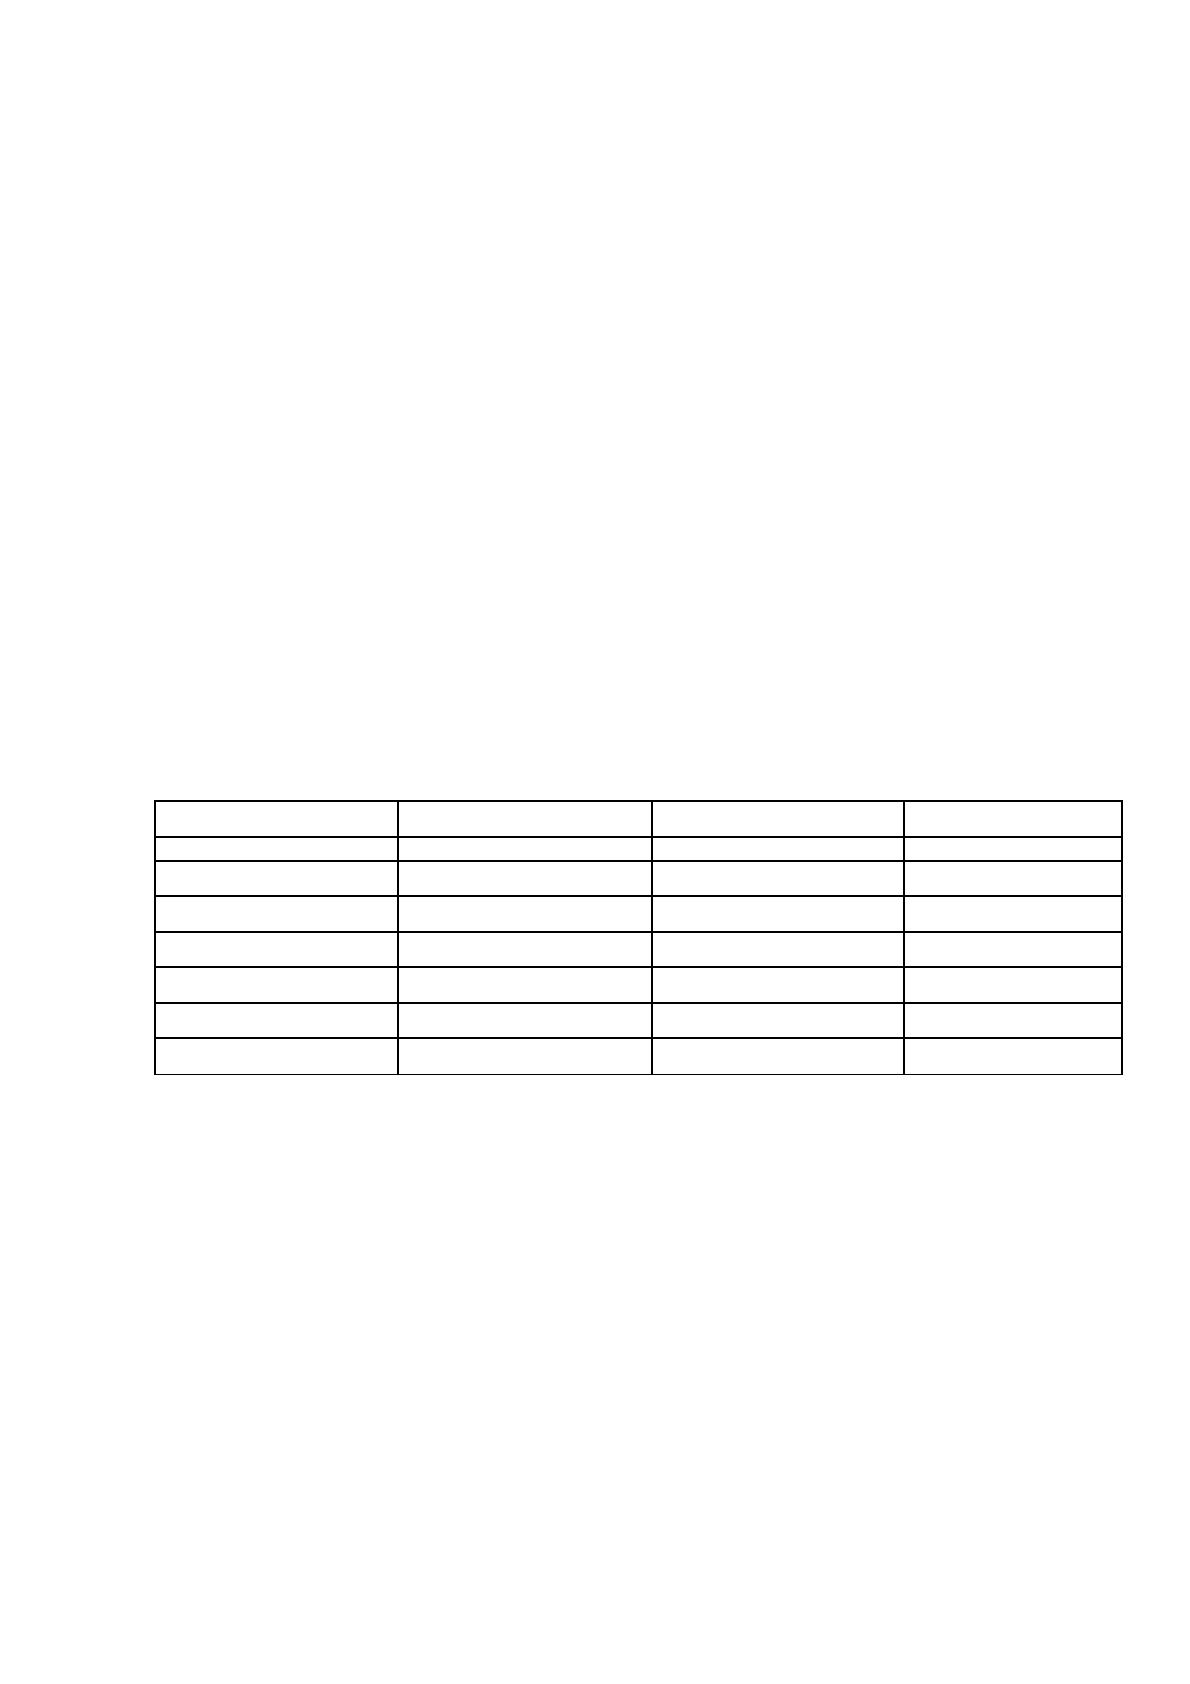
меньший процент (даже с учетом страхования кредита), нежели под высокий
процент (без учета страхования кредита).
Но не только заемщики получат выгоду, Банк в том числе, как уже
говорилось ранее, снижение процентных ставок по кредиту приведет к
наращиванию кредитного портфеля и к увеличению прибыли.
Увеличение прибыли произойдет не только благодаря увеличению
объема привлечённых клиентов, но и за счет сокращения, возникающий
просроченной задолженности, возникающей по предоставленным кредитам.
Таким образом, следует перейти к анализу сокращения просроченной
кредитной задолженности путем внедрения страхования кредита (таблица
24).
Таблица 24
Анализ введения обязательного страхования
Кредиты 2019 год Застрахованные
кредиты
Прогноз на 2020
год
млн. руб.
млн. руб.
млн. руб.
от 21 до24 лет 5 323,08 5 323,08 15 96924
от 25 до 44 лет 2 202,65 2 202,65
от 45 до 55 лет 917,77 917,77
от 56 до 60 лет 9 361,27 9 361,27 0
от 61 года 550,66 550,66
Всего 18 355,44 14 684,35 3671,08
Таким образом, просроченную задолженность, возможно, уменьшить
до 80%.
Следовательно, ожидаемая эффективность от внедрения мероприятий
по сокращению просроченной задолженности по кредитам предоставленным
физическим лицам составит: 3 671,08 млн руб.
Исходя из полученных данных, можно сделать вывод, что для того,
чтобы ПАО «Почта Банк» продолжал активно развиваться на рынке
потребительского кредитования и увеличивал свой качественный кредитный
портфель, необходимо воспользоваться предлагаемыми мерами по
улучшению качества кредитного портфеля, которые заключаются в
следующем:
Создать кредитный продукт со сниженной процентной ставкой, но на
условиях предоставления Банка, а именно с условием подключения
финансовой защиты в зависимости от возраста и платежеспособности
клиента.
Такой продукт позволит Банку нарастить качественный кредитный
портфель, снизить резервные отчисления, улучшить качество кредитного
портфеля.
3.2. Рекомендации к совершенствованию кредитной деятельности банка
На основании предоставленных проблем необходимо рассмотреть пути
решения и предложить мероприятия.
Не полный спектр специалистов в сфере инноваций по
совершенствованию функционирования деятельности банка указывает на то,
что банк не располагает высококвалифицированными специалистами в сфере
инноваций по совершенствованию функционирования деятельности банка.
Именно правильный персонал может не только выбрать правильное
направление в функционировании банка, но и правильно его преподнести
потребителю. Также специалисты знают правильный подход к клиентам и
обладают некоторыми правилами психологии, которые помогут привлечь
клиентов по нужному направлению. Конечно, высококвалифицированные
специалисты это затраты для организации, но благодаря ним может
увеличиться число клиентов, и внесенные изменения принесут не только
увеличение клиентской базы, но и получение результата в виде получения
прибыли.
Отсутствие четкого механизма по выводу банка из кризисного
состояния. Каждый банк тщательно обдумывает пути в случае введения
105
Источник: https://baza.diplomsite.ru/previewfile/3536