Дипломная работа: Анализ кредитной деятельности банка (на примере ПАО "Почта банк")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
Для привлечения клиентов банку «Почта банк» необходимо снизить
процент по сравнению со Сбербанком. После внедренного мероприятия,
повысится спрос от клиентов.
Для расчета эффективности, предложим снижение процентной ставки
по программе «кредит наличными» до 11,3%. Таким образом, клиентура
значительно повысится. То есть, предположим, что банк посещают 13
потенциальных клиентов в день и приобретают программу «Кредит
наличными» на сумму 100 000 рублей сроком на 5 лет и процентной ставке
11,3%. Таким образом, банк получает прибыль от процентов в размере 11 300
рублей с 1 клиента, а с 13 клиентов – 146 900 рублей. Следовательно, за год
сумма прибыли составит 53 618 500 рублей, но при условии того, что банк
будут ежедневно посещать 13 потенциальных клиентов.
В данном случае был рассмотрен оптимистический сценарий после
внедрения мероприятия. Для детальной наглядности представим результат
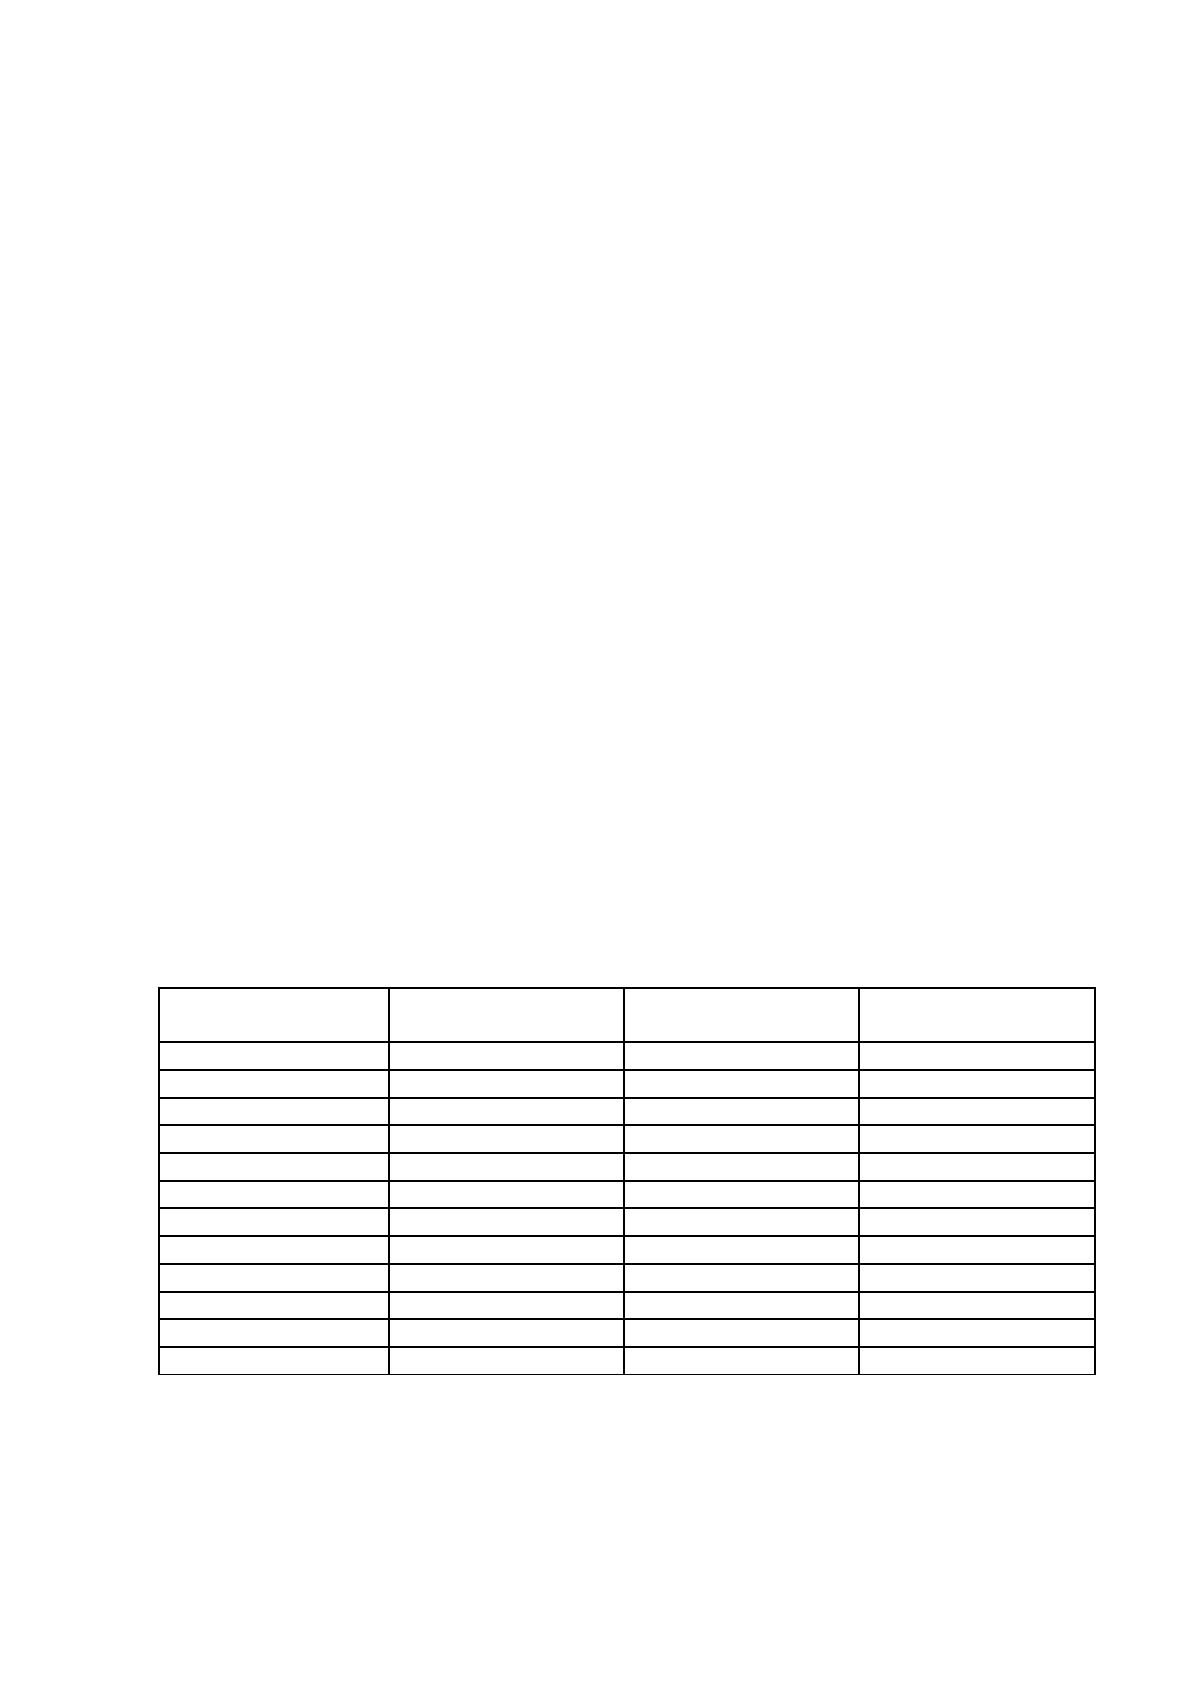
финансовых показателей по оптимистическому сценарию в таблице 27.
Таблица 27
Планируемый финансовый результат в 2020-2021 гг. при оптимистическом сценарии, тыс. руб.
Процентные
доходы
Процентные
расходы
Чистый
процентный доход
Сентябрь 2020 г. 4 407 1 695 2 712
Октябрь 2020 г. 4 554 1 752 2 802
Ноябрь 2020 г. 4 407 1 695 2 712
Декабрь 2020 г. 4 554 1 752 2 802
Январь 2021 г. 4 554 1 752 2 802
Февраль 2021 г. 4 113,2 1 582 2 531,2
Март 2021 г. 4 554 1 752 2 802
Апрель 2021 г. 4 407 1 695 2 712
Май 2021 г. 4 554 1 752 2 802
Июнь 2021 г. 4 407 1 695 2 712
Июль 2021 г. 4 554 1 752 2 802
Август 2021 г. 4 554 1 752 2 802
Ранее был предложен оптимистический сценарий при внедрении
мероприятия, но на самом деле показатели могут быть значительно другими.
Поэтому рассмотрим реалистический сценарий при внедрении мероприятия.
111
Таким образом, предположим, что банк посещают 6 потенциальных клиентов
в день и приобретают программу «Кредит наличными» на сумму 100 000
рублей сроком на 5 лет и процентной ставке 11,3%. Таким образом, банк
получает прибыль от процентов в размере 11 300 рублей с 1 клиента, а с 6
клиентов – 67 800 рублей. Следовательно, за год сумма прибыли составит
24 747 000 рублей, но при условии того, что банк будут ежедневно посещать
6 потенциальных клиентов. Данный вариант вполне считается реалистичным,
так как количество клиентов желающих получить кредит в разы больше, но
на сумму 100 000 рублей с таким процентов вполне реально видеть 6
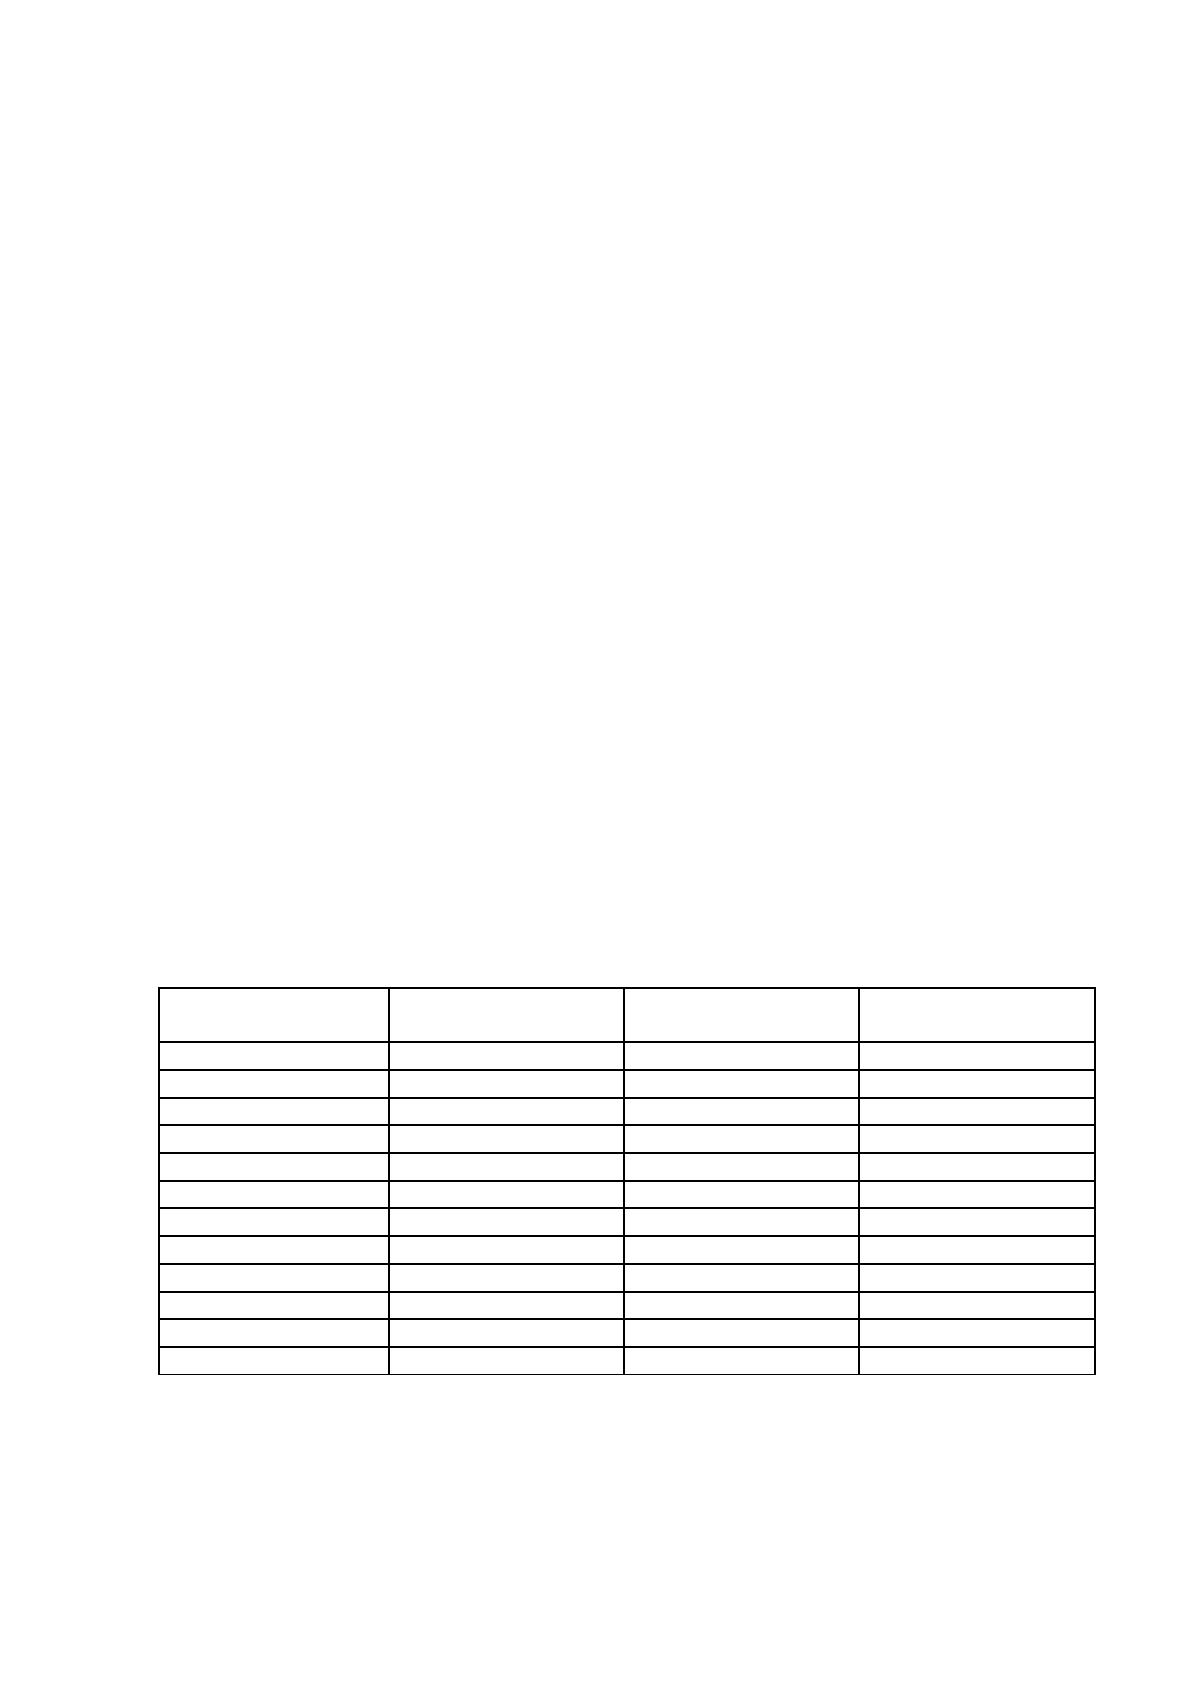
клиентов в день в отделении банка. Для детальной наглядности представим
результат финансовых показателей по реалистическому сценарию в таблице
28.
Таблица 28
Планируемый финансовый результат в 2020-2021 гг. при реалистическом сценарии, тыс. руб.
Процентные
доходы
Процентные
расходы
Чистый
процентный доход
Сентябрь 2020 г. 2 034 782 1 252
Октябрь 2020 г. 2 101 808 1 293
Ноябрь 2020 г. 2 034 782 1 252
Декабрь 2020 г. 2 101 808 1 293
Январь 2021 г. 2 101 808 1 293
Февраль 2021 г. 1 898 730 1 168
Март 2021 г. 2 101 808 1 293
Апрель 2021 г. 2 034 782 1 252
Май 2021 г. 2 101 808 1 293
Июнь 2021 г. 2 034 782 1 252
Июль 2021 г. 2 101 808 1 293
Август 2021 г. 2 101 808 1 293
Следовательно, при рассмотренных двух сценариях складывается
вполне положительная ситуация, так как клиенты наблюдаются в любом
случае. Но при разном сценарии сокращается число клиентов. Таким
образом, при рассмотренных сценариях необходимо рассмотреть
пессимистический сценарий. Предположим по пессимистическому
сценарию, что банк посещают 2 потенциальных клиента в день и
приобретают программу «Кредит наличными» на сумму 100 000 рублей
сроком на 5 лет и процентной ставке 11,3%.
Таким образом, банк получает прибыль от процентов в размере 22 600
рублей с 2 клиентов. Следовательно, за год сумма прибыли составит 8 249
000 рублей, но при условии того, что банк будут ежедневно посещать 2
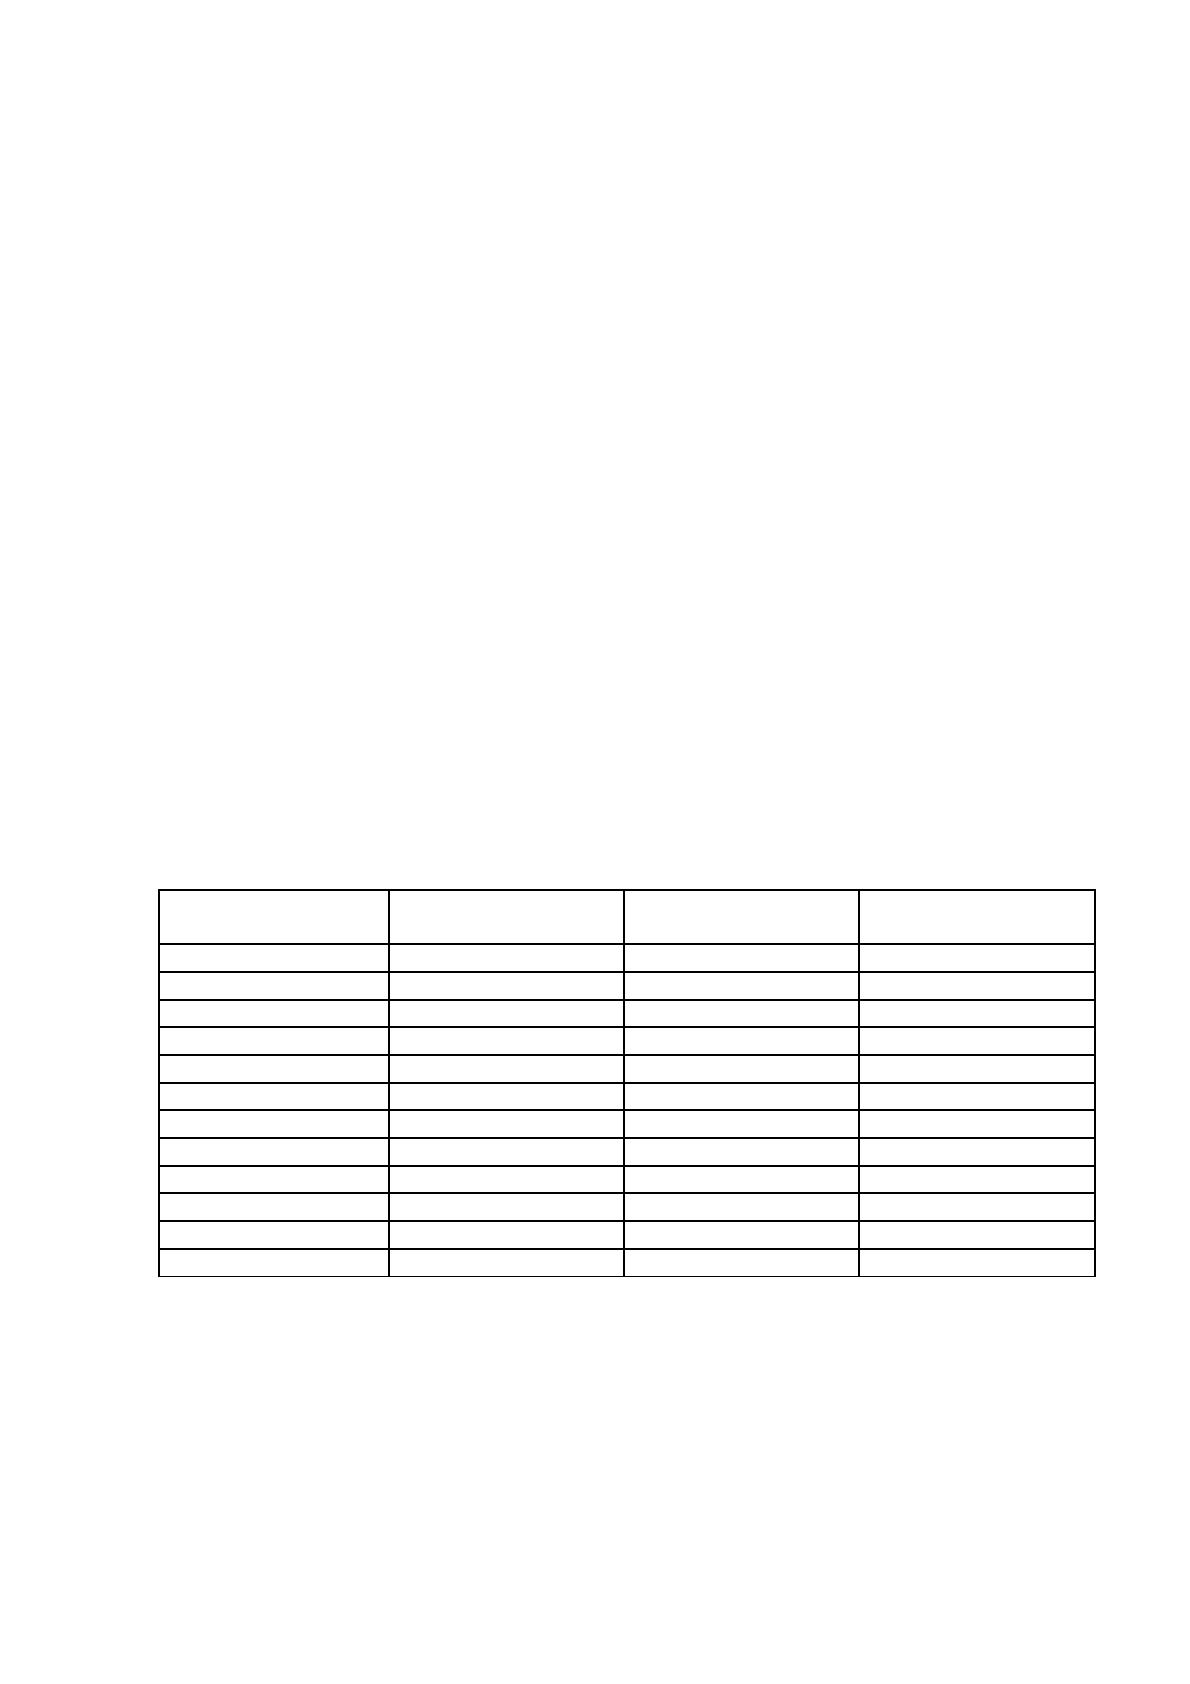
потенциальных клиентов. Для детальной наглядности представим результат
финансовых показателей по пессимистическому сценарию в таблице 29.
Таблица 29
Планируемый финансовый результат в 2020-2021 гг. при пессимистическом сценарии, тыс. руб.
Процентные
доходы
Процентные
расходы
Чистый
процентный доход
Сентябрь 2020 г. 678 260 418
Октябрь 2020 г. 700 269 431
Ноябрь 2020 г. 678 260 418
Декабрь 2020 г. 700 269 431
Январь 2021 г. 700 269 431
Февраль 2021 г. 632 243 389
Март 2021 г. 700 269 431
Апрель 2021 г. 678 260 418
Май 2021 г. 700 269 431
Июнь 2021 г. 678 260 418
Июль 2021 г. 700 269 431
Август 2021 г. 700 269 431
Таким образом, внедрение снижения процентной ставки по кредиту
привлекает больше клиентов и значительно повышает прибыль для
организации. Следовательно, предложенное мероприятие по внедрению
сниженной процентной ставки считается высокоэффективным. К тому же
113
имеется рассмотрение в получении прибыли организацией, от
предложенного мероприятия.
Также для совершенствования механизма коммерческого банка
планируется расширение сети банкоматов. Так как на сегодняшний день в
городе Нижний Тагил банкомат от ПАО «Почта банк» нет возможности
встретить в более популярных местах, где производится большое скопление
людей. При расширении сети банкоматов имеется возможность привлечь
клиентов. Ведь множество людей интересуются организацией только при
бросающейся в глаза рекламе. В городе Нижний Тагил необходимо
установить 15 банкомат, так как город разделяется на районы, и банкомат
должен находиться в каждом районе. При этом некоторые районы
достаточно большие по территории, поэтому там необходимо установить
около 2-х или 3-х банкоматов.
При внедрении данного мероприятия наблюдается расход в виде:
создание банкомата, амортизация, налог на имущество, расходы по установке
и обслуживанию банкоматов, изготовление карт, инкассация. Доход в свою
очередь наблюдается в виде: размещения свободных ресурсов, комиссия за
обналичивание денежных средств, обслуживание карт других банков. Таким
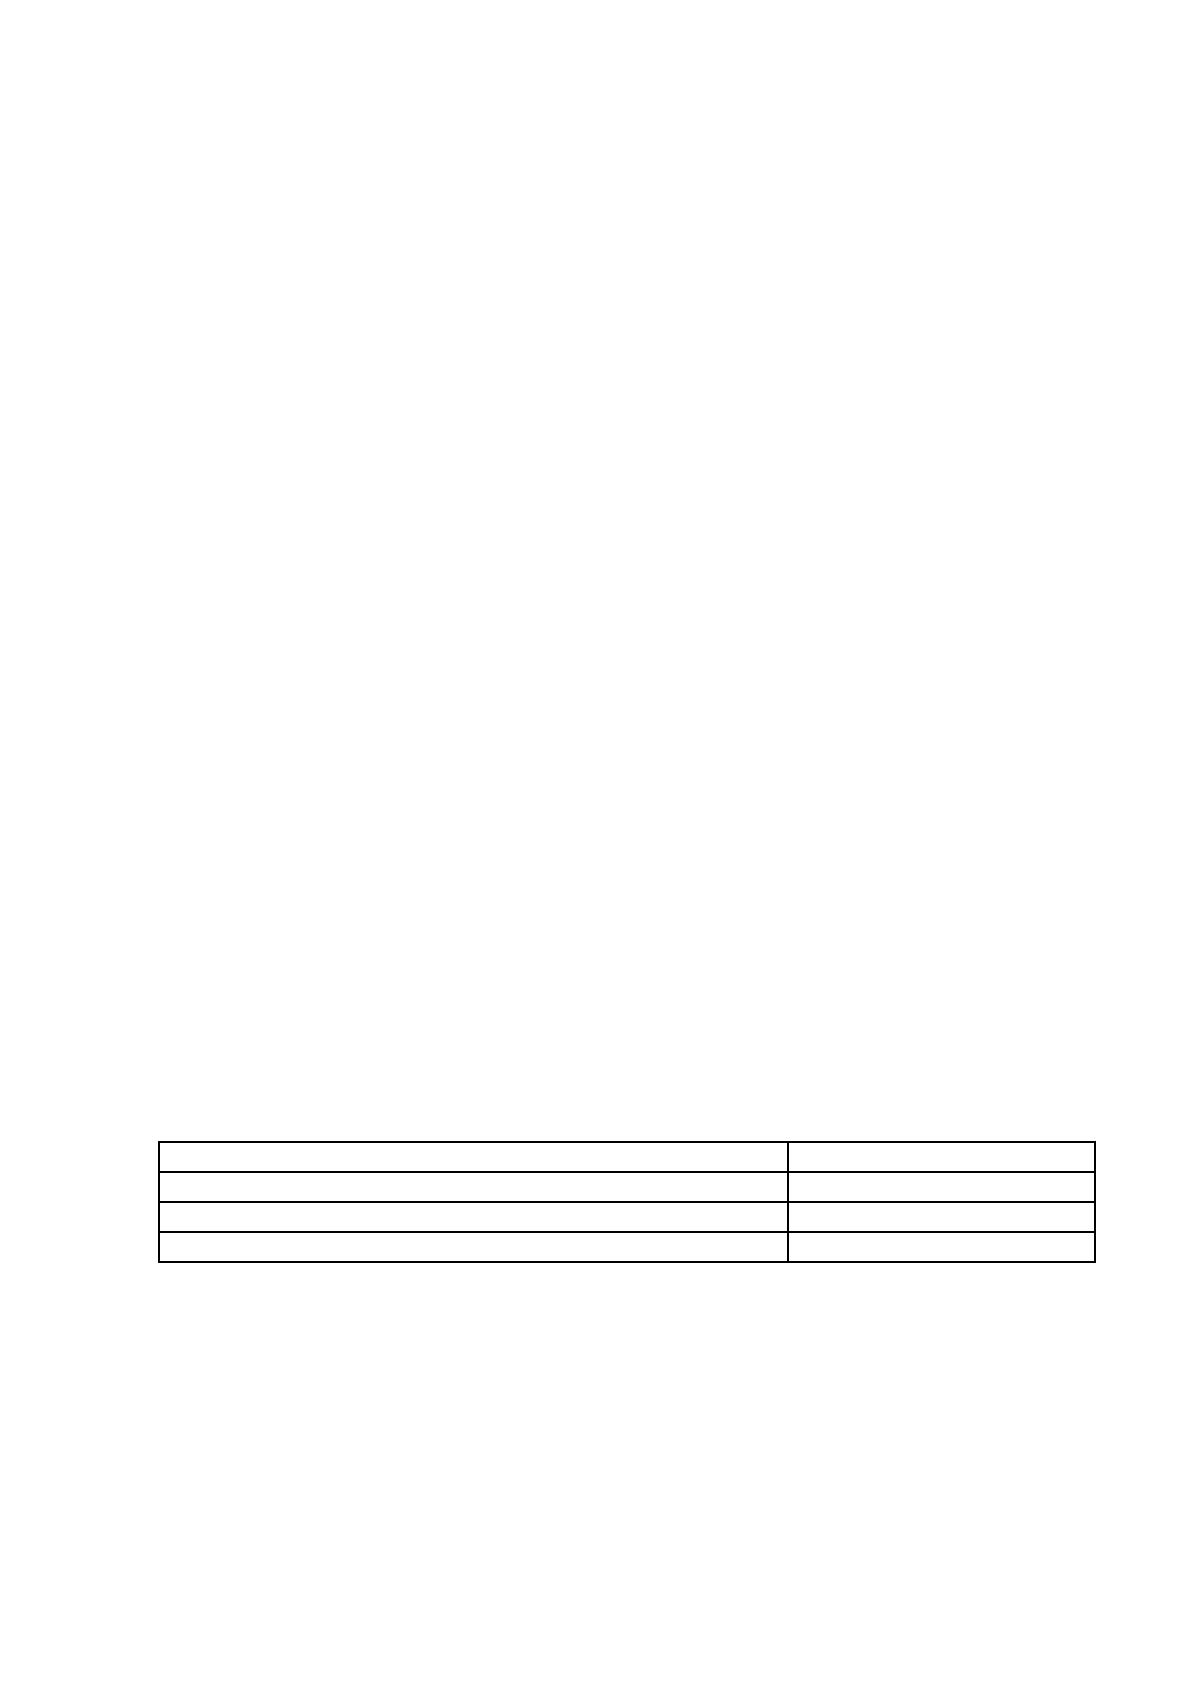
образом, расходы по установлению банкоматов представлены в таблице 30.
Таблица 30
Расходы по установлению банкоматов
Показатель Сумма, руб.
Банкомат, шт. 50 000
Транспортировка 4 000
Установка 5 000
Для установки банкоматов в городе Нижний Тагил требуется расход на
сумма 885 000 рублей ((50 000 рублей * 15 банкоматов) + (4 000 рублей * 15
банкоматов) + (5 000 рублей * 15 банкоматов)). Сумма расхода указана
исключительно на закупку и установку банкоматов. Если учитывать иные
расходы, то общая стоимость по внедрению и распространению банкоматов
составит около 1 100 000 рублей.
На получение дохода влияет ряд факторов, которые имеют прямое
отношение к распространению банкоматов в городе Нижний Тагил. Доход в
месяц от банкоматов составит примерно 550 000 рублей. За год сумма дохода
составит 6 600 000 рублей (550 000 рублей * 12 месяцев). Таким образом,
экономический эффект внедренного мероприятия составляет 5 500 000
рублей (6 600 000 рублей – 1 100 000 рублей). Экономическая эффективность
в свою очередь составляет 6 раз (6 600 000 рублей / 1 100 000 рублей).
Следовательно, расширение сети банкоматов является прибыльным для
коммерческого банка.
Выводы по главе 3:
Для полноценного анализа при внедрении мероприятия, были
рассмотрены 3 сценария, которые могут вполне произойти в коммерческой
организации при внедрении чего-либо нового. Таким образом, для ПАО
«Почта банк» были рассмотрены 3 сценария экономических показателей. По
обобщающим данным, наблюдается положительный эффект при любой
сложившейся ситуации. Также предложено расширение сети банкоматов.
Данное мероприятие высокоэффективно для коммерческого банка.
Следовательно, внедрение данных мероприятий в ПАО «Почта банк»
положительно скажется на экономической деятельности.
115
Источник: https://baza.diplomsite.ru/previewfile/3536